در این مقاله
- چرا حد ضرر ثابت همیشه با نوسان بازار جور درنمیآید؟
- ATR دقیقاً چه چیزی را اندازه میگیرد؟
- ATR چگونه محاسبه و روی نمودار خوانده میشود؟
- گامبهگام: از ATR تا حد ضرر و حجم معامله
- ۲. بودجهی ریسک و حجم را محاسبه کنید
- چطور ضریب ATR و نوع حد ضرر را انتخاب کنیم؟
- حد ثابت یا متحرک؟
- کجا ATR بهتنهایی کافی نیست؟
- سطح نمودار را بر ATR مقدم بدانید
- چه اشتباههایی در کاربرد ATR رایج است؟
- جمعبندی و قدم بعدی: محاسبهی حجم معامله
خلاصه در ۳۰ ثانیه
- ATR شدت نوسان را اندازه میگیرد، نه جهت حرکت قیمت را.
- دامنهی واقعی، فاصلهی قیمت تا بستهشدن قبلی را هم در نظر میگیرد.
- ضریب ATR فاصلهی حد ضرر را تعیین میکند؛ سطح ساختاری نمودار هم باید بررسی شود.
- حجم معامله را پس از تعیین فاصلهی حد ضرر، بر مبنای بودجهی ریسک حساب کنید.
- ATR درصدی برای مقایسهی نوسان داراییهایی با قیمتهای متفاوت کاربرد دارد.
چرا حد ضرر ثابت همیشه با نوسان بازار جور درنمیآید؟
حد ضرر با فاصلهی ثابت در بازار آرام و پرنوسان یک معنا ندارد. فاصلهای که در دورهی آرام کافی است، وقتی نوسانها بزرگ میشوند خیلی نزدیک میشود. از طرفی حد بسیار دور، زیان هر واحد را زیاد میکند و حجم معامله را برای همان بودجهی ریسک پایین میآورد.
برای سنجش دامنهی حرکت اخیر بازار، از میانگین دامنهی واقعی (ATR) استفاده میکنیم. این شاخص نشان میدهد قیمت در کندلهای اخیر چقدر نوسان داشته، نه جهت حرکت بعدی را. در تصویر پایین، مسیر از سنجش نوسان به تعیین فاصلهی حد و بعد محاسبهی حجم میرسد.
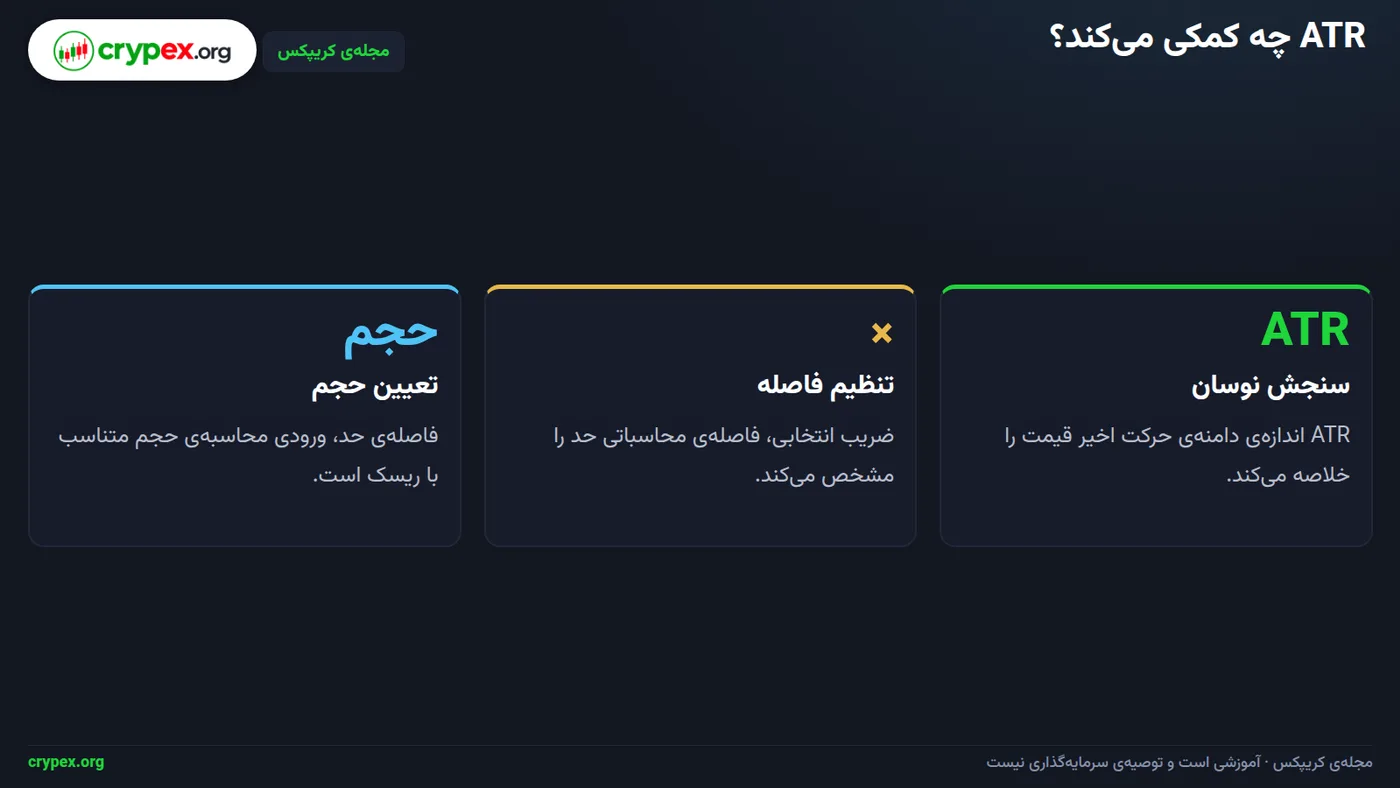
هدف این مقاله یادگیری همین زنجیرهی عملی است: محاسبهی ATR، تبدیل آن به فاصلهی حد ضرر و محاسبهی حجم معامله بر پایهی ریسک. برای سنجش نوسان، دورهی ۱۴ را نقطهی شروع بگیرید و در همهی مقایسهها همان تنظیم را نگه دارید. پیش از تعیین حجم، فاصلهی ورود تا حد ضرر را حساب کنید؛ حجم از تقسیم بودجهی ریسک بر زیان هر واحد به دست میآید.
تمرکز این راهنما
اگر با MACD، استوکاستیک و باندهای بولینگر آشنا هستید، اینجا تمرکز روی نوسان و مدیریت خروج است. ATR ابزار انتخاب جهت معامله نیست؛ با آن فاصلهی حد را با دامنهی حرکت اخیر هماهنگ کنید و حجم را تنظیم کنید.
برای مقایسهی نوسان داراییهایی با قیمتهای متفاوت، ATR را بر قیمت تقسیم و در ۱۰۰ ضرب کنید تا ATR درصدی به دست آید. اگر قیمت از حد ضرر عبور کرد، حد را در جهتی که زیان را بیشتر میکند دورتر نبرید؛ حد متحرک را فقط در جهت سود جابهجا کنید. پس از تعیین فاصله و بودجهی ریسک، ابزار محاسبهی حجم معامله کریپکس میتواند در محاسبهی حجم کمکتان کند.
ATR دقیقاً چه چیزی را اندازه میگیرد؟
ATR یعنی میانگین دامنهی واقعی (Average True Range) در دورهای که خودتان انتخاب میکنید. مثلاً با تنظیم ۱۴، میانگین دامنهی واقعی ۱۴ کندل آخر را نشان میدهد. مقدار آن با واحد قیمت همان دارایی بیان میشود؛ نه درصد است و نه پیشبینی حرکت بعدی.
برای هر کندل، سه فاصله را حساب کنید و بزرگترین را بهعنوان دامنهی واقعی بگیرید: بیشینه منهای کمینهی همان کندل، قدرمطلق بیشینه منهای بستهشدن کندل قبلی، و قدرمطلق کمینه منهای بستهشدن کندل قبلی. در تصویر زیر این سه فاصله و انتخاب بزرگترینشان را میبینید.
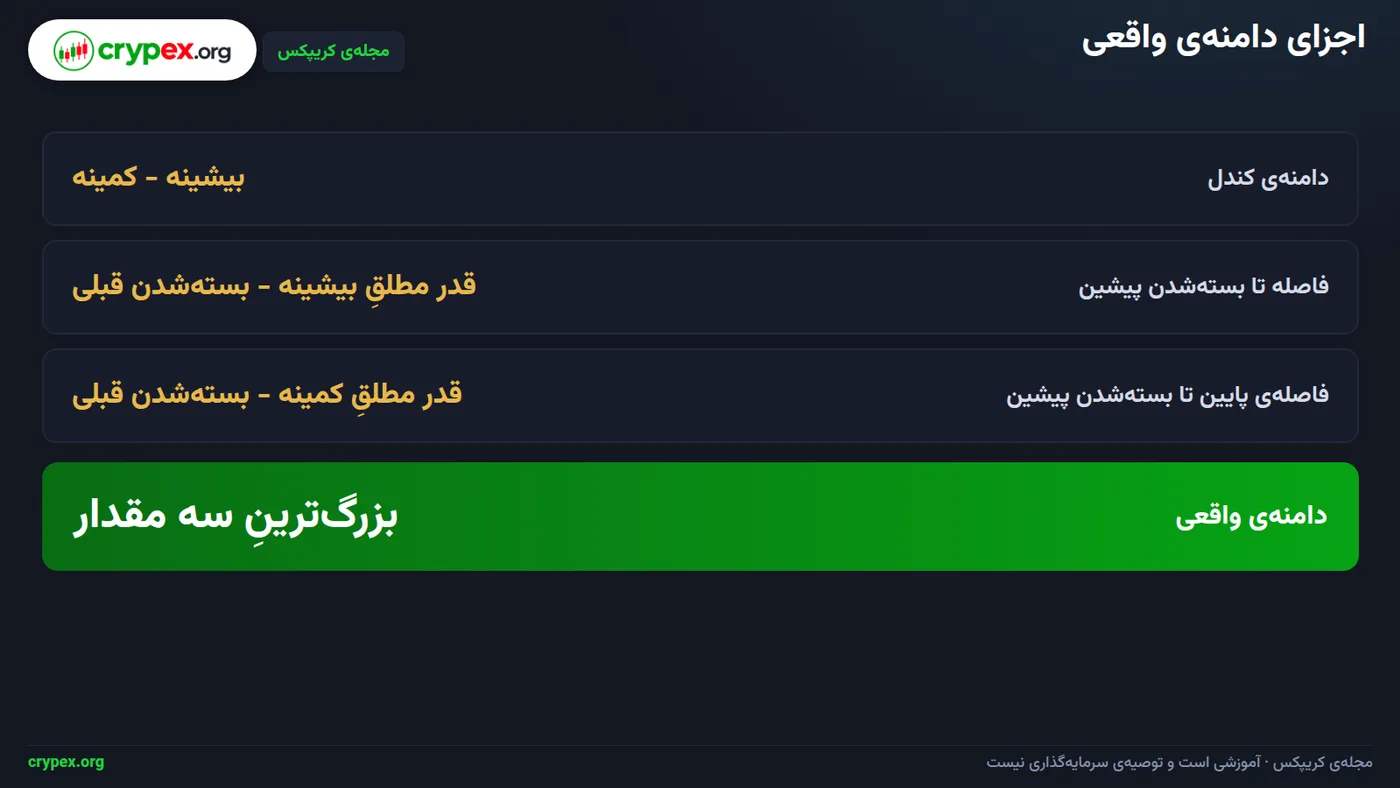
بستهشدن کندل قبلی مهم است، چون قیمت گاهی بین دو کندل فاصله (گپ) میاندازد. در این حالت، تفاوت بیشینه و کمینهی کندل تازه بهتنهایی آن فاصله را نشان نمیدهد. برای نمونه، اگر کندل بعدی با فاصله از بستهشدن قبلی شروع شود، یکی از دو فاصلهی مبتنی بر بستهشدن قبلی وارد مقایسه میشود و دامنهی واقعی را بهتر نشان میدهد.
ATR جهت بازار را نشان نمیدهد. افزایش آن فقط میگوید دامنهی حرکت قیمت بزرگتر شده، نه اینکه بازار صعودی یا نزولی است. برای سنجش نوسان، دورهی ۱۴ را نقطهی شروع بگیرید و همان تنظیم را در همهی مقایسهها نگه دارید. مهم: ATR داراییهای با قیمت متفاوت را فقط بر پایهی واحد قیمت مقایسه نکنید.
برای مقایسهی داراییهایی با قیمتهای متفاوت، ATR درصدی بهتر است: ATR را بر قیمت تقسیم کنید و در ۱۰۰ ضرب کنید. در مثال اصلی مقاله، ATR برابر ۴ با واحد قیمت نشان داده میشود؛ تبدیل آن به درصد به قیمت دارایی وابسته است. این مقایسه شدت نوسان را نسبت به قیمت نشان میدهد، در حالی که ATR خام فقط یک فاصلهی قیمتی را بیان میکند.
ATR چگونه محاسبه و روی نمودار خوانده میشود؟
شاخص میانگین دامنهی واقعی (ATR) در دو مرحله به دست میآید. ابتدا دامنهی واقعی هر کندل را حساب میکنید، بعد آن را در دورهی انتخابی هموار میکنید. دامنهی واقعی هر کندل، بزرگترینِ این سه مقدار است: بیشینه منهای کمینه؛ قدرمطلقِ بیشینه منهای بستهشدن قبلی؛ و قدرمطلقِ کمینه منهای بستهشدن قبلی. قیمت بستهشدن قبلی باعث میشود پرش قیمت میان دو کندل هم در محاسبه دیده شود.
- برای هر کندل، بیشینه، کمینه و بستهشدن کندل قبلی را مشخص کنید و سه مقدار بالا را حساب کنید.
- بزرگترین مقدار را بهعنوان دامنهی واقعی همان کندل ثبت کنید.
- مقادیر دامنهی واقعی را با روش هموارسازی انتخابشده در پلتفرم، در دورهی انتخابی هموار کنید؛ روش وایلدر در بسیاری از پلتفرمها پیشفرض است.
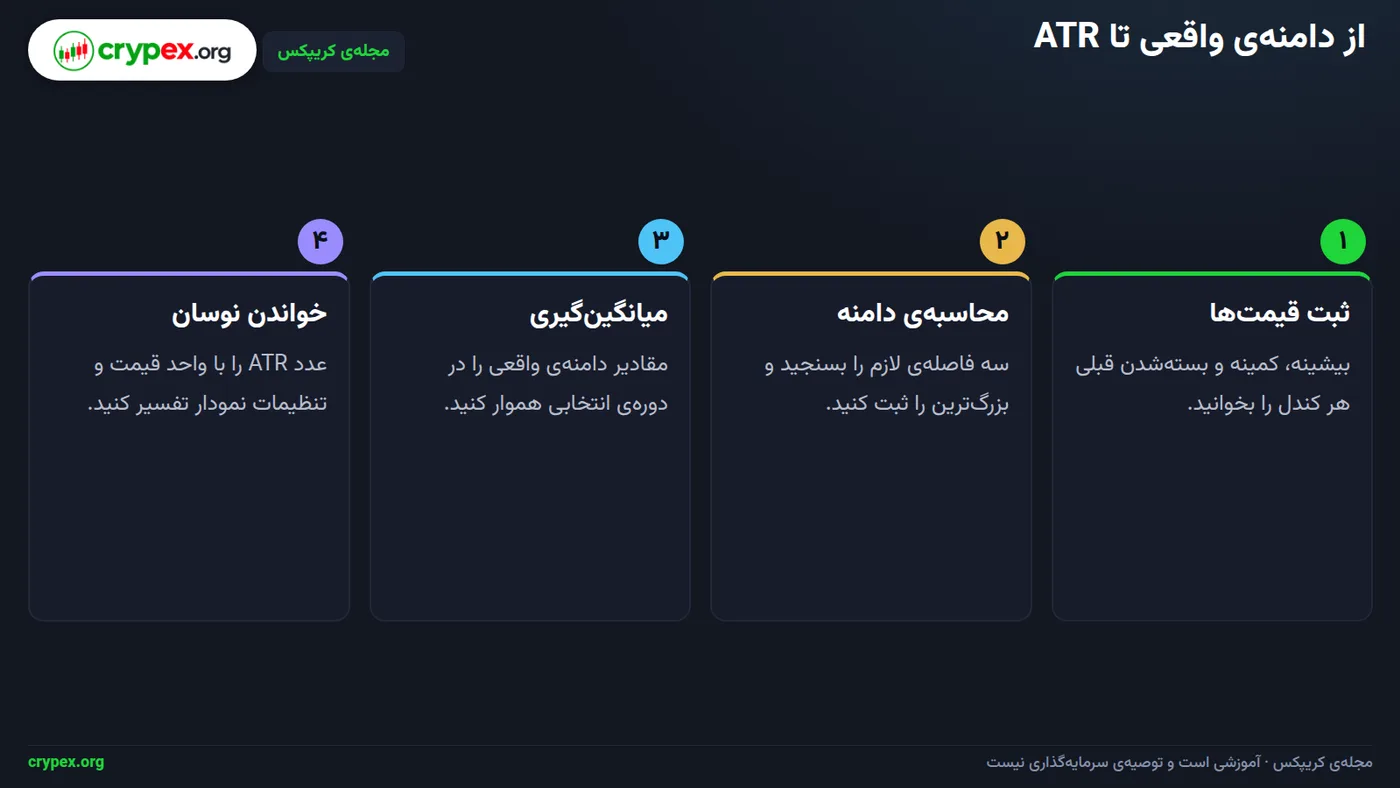
در تصویر بالا مسیر محاسبه از دامنهی واقعی هر کندل تا مقدار ATR را میبینید. دورهی ۱۴ تنظیم رایج بسیاری از پلتفرمهاست و نقطهی شروع خوبی برای سنجش نوسان است، نه یک قانون ثابت. دورهی کوتاهتر سریعتر به تغییرات تازه واکنش میدهد و دورهی بلندتر آنها را هموارتر میکند. برای مقایسه، دوره و روش هموارسازی را ثابت نگه دارید؛ اگر این تنظیم فرق کند، عدد نمایشدادهشده هم کمی تغییر میکند.
| مورد | قاعدهی کاربردی | برداشت |
|---|---|---|
| دوره | ۱۴ را نقطهی شروع بگیرید و در مقایسهها همان دوره را حفظ کنید. | دورهی کوتاهتر حساستر و دورهی بلندتر هموارتر است. |
| روش هموارسازی | روش تنظیمشده در پلتفرم را بررسی کنید؛ وایلدر در بسیاری از پلتفرمها پیشفرض است. | تغییر روش میتواند مقدار ATR را کمی جابهجا کند. |
| افزایش ATR | مقدار را با مقادیر قبلی همان نمودار و با تنظیم ثابت مقایسه کنید. | دامنهی حرکات اخیر بزرگتر شده است؛ این تغییر بهتنهایی جهت قیمت را نشان نمیدهد. |
| کاهش ATR | همان مقایسه را با دوره و روش هموارسازی ثابت انجام دهید. | دامنهی حرکات اخیر کوچکتر شده است. |
| ATR درصدی | ATR را بر قیمت پایانی تقسیم کنید و حاصل را در ۱۰۰ ضرب کنید. | برای مقایسهی نسبی نوسان داراییهایی با قیمتهای متفاوت کاربرد دارد، نه تعیین مستقیم حد ضرر. |
برای نمونهی فرضی، اگر ATR برابر ۴ و قیمت پایانی ۱۰۰ باشد، ATR درصدی میشود ۴ ÷ ۱۰۰ × ۱۰۰ = ۴٪. این نسبت نوسان را در مقیاس قیمت نشان میدهد. برای تعیین فاصلهی حد ضرر، از روش بخش گامبهگام مقاله استفاده کنید.
گامبهگام: از ATR تا حد ضرر و حجم معامله
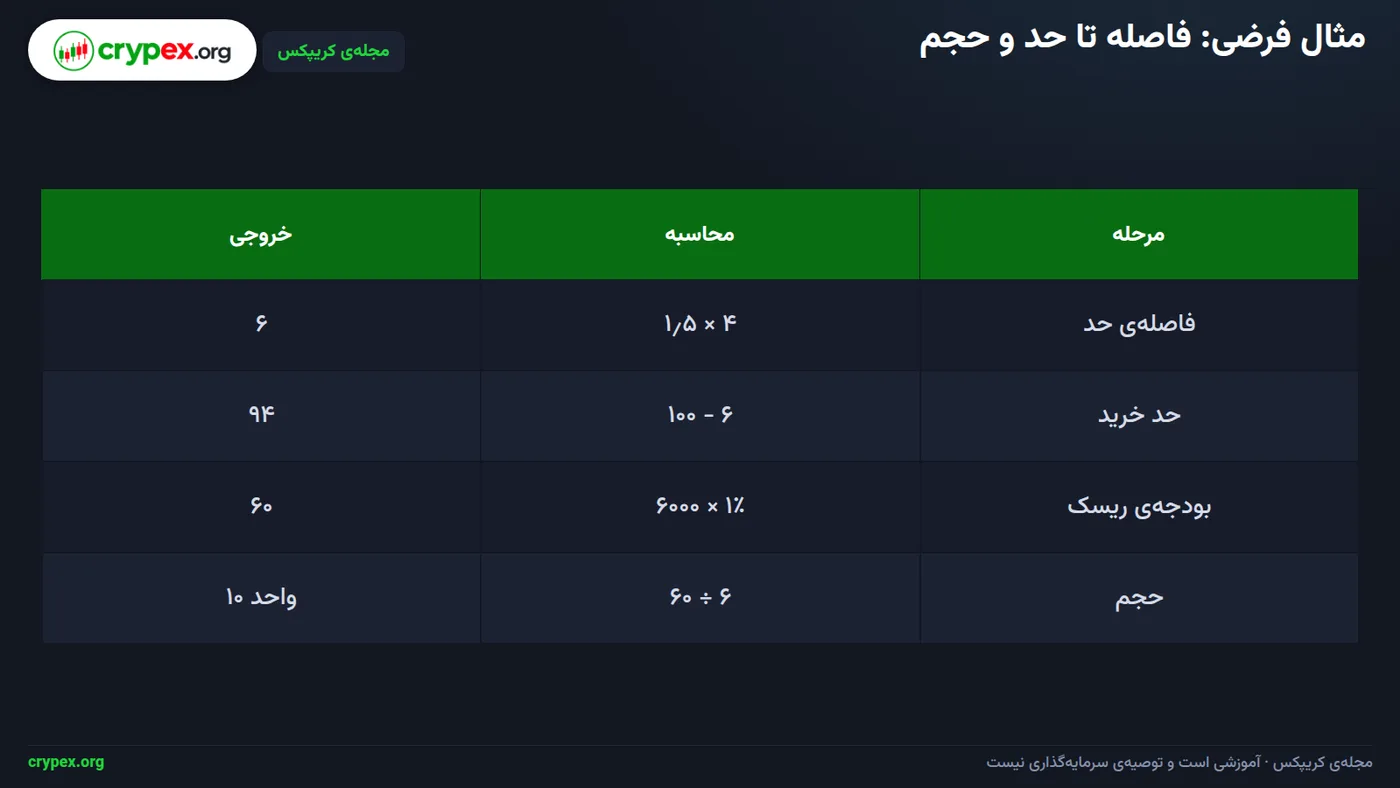
برای تبدیل ATR به حجم معامله، اول فاصلهی حد ضرر را از روی نوسان حساب کنید. بعد بودجهی ریسک را بر زیان هر واحد تقسیم کنید. در این مثال: قیمت ورود ۱۰۰، ATR برابر ۴، ضریب فاصله ۱٫۵، موجودی حساب ۶۰۰۰ و بودجهی ریسک ۱٪ است. این محاسبه برای موقعیت خرید انجام میشود.
۱. فاصله و سطح حد ضرر را مشخص کنید
فرمول فاصلهی حد ضرر: ضریب انتخابی × ATR. در این مثال: ۱٫۵ × ۴ = ۶ واحد فاصله. برای موقعیت خرید، این فاصله را از قیمت ورود کم کنید: ۱۰۰ − ۶ = ۹۴. پس ۹۴ سطح حد ضرر است.
ترتیب این دو گام مهم است: اول فاصلهی ورود تا حد ضرر را پیدا کنید، بعد حجم را حساب کنید. تصویر پایین این مسیر را خلاصه نشان میدهد.
۲. بودجهی ریسک و حجم را محاسبه کنید
بودجهی ریسک برابر است با: موجودی حساب × درصد ریسک. در این مثال: ۶۰۰۰ × ۱٪ = ۶۰ واحد بودجهی ریسک. زیان هر واحد هم از ورود تا حد ضرر: ۱۰۰ − ۹۴ = ۶ واحد است.
حالا بودجهی ریسک را بر زیان هر واحد تقسیم کنید: ۶۰ ÷ ۶ = ۱۰ واحد. حجم موقعیت ۱۰ واحد میشود؛ البته به شرطی که سفارش خروج دقیقاً به سطح تعیینشده برسد.
هزینهها و اجرای سفارش
کارمزد و لغزش قیمت را جداگانه در محاسبهی ریسک حساب کنید، چون قیمت اجرای واقعی سفارش میتواند با سطح حد ضرر فرق داشته باشد. با ابزار محاسبهی حجم معامله کریپکس هم میتوانید این محاسبه را انجام دهید و هزینههای معامله را جداگانه بررسی کنید.
چطور ضریب ATR و نوع حد ضرر را انتخاب کنیم؟
ضریب ATR فاصلهی حد ضرر تا قیمت ورود را مشخص میکند. ضریب کوچکتر حد را نزدیکتر میکند و زیان هر واحد را کم میکند. ضریب بزرگتر این فاصله را افزایش میدهد. هیچ ضریبی برای همهی موقعیتها مناسب نیست؛ جای حد باید با ساختار نمودار و نوسان معمول هماهنگ باشد، نه فقط برای کمکردن زیان هر واحد.
ضریب را با نمودار بسنجید
مثال فرضی: در یک موقعیت فروش با قیمت ورود ۵۰ و ATR برابر ۲، ضریب ۲ فاصلهی حد را ۴ واحد میکند؛ پس حد فروش روی ۵۴ قرار میگیرد. ضریب را طوری انتخاب کنید که حد پشت سطح ساختاری موقعیت باشد و نوسان عادی قیمت آن را بیدلیل فعال نکند.
| ضریب | فاصلهی حاصل | اثر بر حجم با بودجهی ریسک ثابت |
|---|---|---|
| کمتر از ۲ | کمتر از ۴ واحد | زیان هر واحد کمتر؛ حجم محاسباتی بیشتر |
| ۲ | ۴ واحد | مبنای مقایسه |
| بیشتر از ۲ | بیشتر از ۴ واحد | زیان هر واحد بیشتر؛ حجم محاسباتی کمتر |
این رابطه از تقسیم بودجهی ریسک بر زیان هر واحد به دست میآید؛ فاصلهی بیشتر تا حد، حجم محاسباتی را کمتر میکند. برای تعیین حجم، اول فاصلهی ورود تا حد را حساب کنید، سپس بودجهی ریسک را بر زیان هر واحد تقسیم کنید. برای محاسبهی عددی حجم میتوانید از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
حد ثابت یا متحرک؟
حد ثابت پس از تعیین، در همان سطح باقی میماند. در حد متحرک، سطح فقط با حرکت مساعد قیمت جابهجا میشود؛ اگر قیمت برگردد، حد عقب نمیرود.
قاعدهی حد متحرک
در موقعیت خرید، حد را فقط با پیشروی مساعد قیمت بالاتر ببرید؛ در موقعیت فروش، فقط پایینتر بیاورید. اگر قیمت از حد عبور کرد، سطح تازه را دورتر نگذارید.
کجا ATR بهتنهایی کافی نیست؟
ATR از رفتار قبلی قیمت ساخته میشود، پس گذشتهنگر است. جهش ناگهانی، خبر تازه یا تغییر سریع بازار را از قبل اعلام نمیکند. اگر بازار تندتر حرکت کند، عدد ATR تا ورود کندلهای تازه، شدت تغییر را کامل نشان نمیدهد.
مقدار ATR به تایمفریم نمودار و دورهی انتخابشده بستگی دارد. برای سنجش نوسان، دورهی ۱۴ را نقطهی شروع بگیرید و در همهی مقایسهها همین تنظیم را حفظ کنید. کنار هر عدد، تایمفریم و دوره را بنویسید تا مقایسهی دو عدد با تنظیمهای متفاوت گمراهکننده نشود.
فاصلهی محاسباتی، اجرای قطعی نیست
در جهش قیمت، شکاف بین قیمتها یا لغزش هنگام اجرا، معامله ممکن است بدتر از حد ضرر بسته شود. در نتیجه زیان نهایی میتواند از مقدار محاسبهشده بیشتر شود.
سطح نمودار را بر ATR مقدم بدانید
اگر فاصلهی حد ضرر پیشنهادی با سطح ساختاری نمودار، مثل کف یا سقف مهم، همخوانی ندارد، حد را فقط برای جورشدن با ATR جابهجا نکنید. ابتدا ببینید ایدهی معامله دقیقاً در کدام سطح نامعتبر میشود. سپس فاصلهی ورود تا آن سطح را زیان هر واحد بگیرید و حجم را دوباره بر پایهی بودجهی ریسک حساب کنید. با ابزار محاسبهی حجم معامله کریپکس میتوانید این بازبینی را انجام دهید.
ATR بهتنهایی جهت بازار، احتمال موفقیت معامله، نقطهی ورود یا حجم مناسب سرمایه را تعیین نمیکند. آن را فقط برای سنجش نوسان و تنظیم فاصلهی حد به کار ببرید. جهت و سطح نامعتبرشدن ایده را از ساختار نمودار، و حجم را جداگانه از بودجهی ریسک مشخص کنید.
چه اشتباههایی در کاربرد ATR رایج است؟
چهار خطای رایج در خواندن و بهکارگیری ATR
اشتباه اول: صعودی دانستن ATR رو به بالا. افزایش ATR یعنی دامنهی حرکت قیمت بزرگتر شده، نه اینکه قیمت رو به بالا میرود. مثلاً هنگام افت قیمت هم ATR میتواند افزایش یابد. این افزایش را نشانهی برگشت نگیرید. جهت را از ساختار قیمت، مثل سقفها و کفها، یا ابزارهای دیگر بسنجید.
اشتباه دوم: استفاده از یک ضریب یکسان بدون بررسی ساختار. پیش از ثبت حد، فاصلهی آن را با نوسان معمول و سطح ابطال ایده مقایسه کنید. اگر حد خیلی نزدیک باشد، نوسان معمول میتواند آن را فعال کند. اگر با سطح ابطال ایده سازگار نباشد، ضریب ثابت آن را منطقی نمیکند. فاصله را از ضرب ضریب انتخابی در ATR به دست آورید. سطح حد ضرر موقعیت خرید برابر قیمت ورود منهای این فاصله است، و سطح حد ضرر موقعیت فروش برابر قیمت ورود بهعلاوهی آن. برای سنجش نوسان، دورهی ۱۴ را نقطهی شروع بگیرید و دوره و تایمفریم را در مقایسهها یکسان نگه دارید.
اشتباه سوم: تعیین حجم پیش از حد ضرر. ابتدا ورود و حد را مشخص کنید، سپس فاصلهی میان آنها و زیان هر واحد را حساب کنید. در پایان بودجهی ریسک را بر زیان هر واحد تقسیم کنید. مثلاً اگر ساختار معامله سطح حد را دورتر کند، زیان هر واحد تغییر میکند و حجم قبلی با همان بودجهی ریسک سازگار نیست. محاسبهی کامل مثال اصلی در بخش مربوط به حجم آمده است. میتوانید نتیجه را با ابزار محاسبهی حجم معامله کریپکس بررسی کنید.
اشتباه چهارم: مقایسهی مستقیم ATR خام دو دارایی. ATR خام برابر برای دو دارایی با قیمتهای متفاوت، به معنی نوسان نسبی برابر نیست. برای مقایسه، ATR را بر قیمت تقسیم و در ۱۰۰ ضرب کنید تا ATR درصدی به دست آید. برای هر دو دارایی دوره و تایمفریم یکسان بگذارید. این معیار مقیاس قیمت را لحاظ میکند، اما جای بررسی ساختار معامله را نمیگیرد.
چکلیست پیش از ثبت حد
دوره و تایمفریم روشن و در مقایسهها یکسان است. حد با منطق معامله و سطح ابطال ایده سازگار است. بودجهی ریسک تعیین شده و حجم از فاصلهی ورود تا حد محاسبه شده است. اگر قیمت از حد عبور کرد، آن را در جهت افزایش زیان دورتر نکنید؛ حد متحرک را فقط در جهت سود جابهجا کنید.
جمعبندی و قدم بعدی: محاسبهی حجم معامله
برای تبدیل ATR به حجم معامله، این مسیر را دنبال کنید: اول ATR را بخوانید. دورهی ۱۴ را نقطهی شروع بگذارید و همیشه همین تنظیم را حفظ کنید. بعد ضریب را انتخاب کنید و فاصلهی حد را از ضرب ضریب در ATR به دست آورید. سپس با توجه به جهت موقعیت، سطح حد ضرر را تعیین کنید.
بعد از مشخصشدن حد، فاصلهی ورود تا حد را حساب کنید؛ این فاصله زیان هر واحد است. بودجهی ریسک را بر زیان هر واحد تقسیم کنید تا حجم معامله به دست آید. مثال عددی این مسیر در بخش محاسبهی حجم معامله حل شده است. همین ترتیب را حفظ کنید و پیش از ثبت سفارش، نتیجه را با بودجهی ریسک خود بسنجید.
اول سطح حد را انتخاب کنید
ابزار محاسبهی حجم معامله کریپکس فاصلهی ورود تا حد و بودجهی ریسک را میگیرد و حجم محاسباتی را نشان میدهد؛ اما جای انتخاب سطح حد ضرر را نمیگیرد. اول نقطهای را مشخص کنید که با رسیدن قیمت به آن، ایدهی معاملاتی شما باطل میشود. بعد فاصلهی مناسب را تعیین کنید.
برای ادامهی مسیر، مقالهی «حجم معاملات و تأیید حرکت» را بخوانید تا نقش حجم در تحلیل را بفهمید. بعد از آن، «فیبوناچی ریتریسمنت و اکستنشن» به شما کمک میکند سطحهای اصلاح و امتداد حرکت را دنبال کنید.
ابزارهای کریپکس برای تمرین این مبحث
محاسبهی حجم معامله (/tools/position-size)
پرسشهای پرتکرار
ATR چیست و چه چیزی را اندازه میگیرد؟
ATR میانگین دامنهی واقعی قیمت را در دورهی انتخابی نشان میدهد. این شاخص نوسان را میسنجد و بهتنهایی جهت حرکت را مشخص نمیکند.
دورهی مناسب ATR چند است؟
دورهی ۱۴ تنظیم رایجی برای شروع است. دورههای کوتاهتر به تغییرات تازه حساسترند و دورههای بلندتر نوسان را هموارتر نشان میدهند؛ هنگام مقایسه، تنظیم را ثابت نگه دارید.
چطور با ATR حد ضرر تعیین کنم؟
ضریب انتخابی را در مقدار ATR ضرب کنید تا فاصلهی حد به دست آید. برای خرید این فاصله از ورود کم و برای فروش به ورود اضافه میشود؛ سپس سطح را با ساختار نمودار بررسی کنید.
آیا ATR جهت قیمت را نشان میدهد؟
خیر. ATR اندازهی دامنهی حرکت را نشان میدهد، نه صعودی یا نزولی بودن آن. برای جهت، ساختار قیمت یا ابزارهای تحلیلی دیگر را جداگانه بررسی کنید.
ATR درصدی چه کاربردی دارد؟
ATR درصدی، ATR را نسبت به قیمت بیان میکند. برای مقایسهی نسبی نوسان داراییهایی که قیمتهای متفاوتی دارند کاربرد دارد.
آیا میتوان حد ضرر را فقط با ATR تعیین کرد؟
ATR فاصلهای متناسب با نوسان فراهم میکند، اما محل نامعتبرشدن ایده را بهتنهایی تعیین نمیکند. سطح ساختاری نمودار و زیان هر واحد را هم بررسی کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.