در این مقاله
- چرا اسم مدل بروکر برای تصمیم شما کافی نیست؟
- چهار اصطلاح دقیقاً به چه چیزی اشاره میکنند؟
- از ثبت سفارش تا پوشش ریسک چه اتفاقی میافتد؟
- هزینهی دو حساب را چطور منصفانه مقایسه کنید؟
- چه استثناها و ترکیبهایی را باید بشناسید؟
- کدام برداشتهای رایج گمراهکنندهاند؟
- پیش از افتتاح حساب چه چیزهایی را بررسی کنید؟
- قدم بعدی: از مدل اجرا تا انتخاب حساب
خلاصه در ۳۰ ثانیه
- بازارساز و ECN/STP بیشتر به قیمتگذاری و مسیردهی اشاره دارند؛ A-Book و B-Book بیشتر به مدیریت ریسک بروکر مربوطاند.
- A-Book یعنی بروکر بخشی از ریسک را بیرون از ترازنامهی خود پوشش میدهد؛ B-Book یعنی آن را نگه میدارد.
- یک بروکر میتواند برای مشتریان یا سفارشهای مختلف، روشهای متفاوتی بهکار بگیرد.
- نام مدل بهتنهایی کیفیت قیمت، سرعت یا انصاف اجرا را ثابت نمیکند.
- هزینهی حساب را با اسپرد، کمیسیون و هزینههای مستقیم دیگر، روی شرایط یکسان مقایسه کنید.
چرا اسم مدل بروکر برای تصمیم شما کافی نیست؟
دو حساب با نامهای متفاوت لزوماً تجربهی اجرایی متفاوتی ندارند؛ دو حساب همنام هم الزاماً یکسان نیستند. نامهایی مثل بازارساز (Market Maker)، ایسیان/استیپی (ECN/STP)، دفتر A (A-Book) و دفتر B (B-Book) بهتنهایی نمیگویند سفارش شما چگونه اجرا میشود.
این مقاله چهار اصطلاح رایج را در چارچوب معاملات خارج از بورس، بهویژه محصولات اهرمی، از هم باز میکند. هدف عملی این است که بتوانید سه چیز را تشخیص دهید: چه کسی قیمت را ارائه میکند، سفارش کجا میرود و ریسک معامله را چه کسی نگه میدارد.
یک نام، یک سازوکار نیست
مدل قیمتگذاری را از شیوهی مسیردهی سفارش جداگانه بررسی کنید؛ این دو نام یک سازوکار واحد نیستند. پیش از انتخاب حساب، مشخص کنید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد.
برای خواندن این مقایسه، آشنایی قبلی با هزینه، لغزش، رولاور و تضاد منافع مفید است؛ اینجا آن موضوعها را از نو آموزش نمیدهیم. بهجای اتکا به برچسب حساب، سیاست اجرا، منبع قیمت و شیوهی رسیدگی به اختلاف را از بروکر کتبی بخواهید.
نقشهی مقاله روشن است: ابتدا محورهای قیمتگذاری، مسیریابی و نگهداری ریسک را تعریف میکنیم؛ سپس مسیر سفارش را توضیح میدهیم. بعد مقایسهی هزینه را با یک مثال عددی انجام میدهیم، استثناها و ترکیبهای رایج را بررسی میکنیم و در پایان چکلیستی برای انتخاب حساب میدهیم.
- هنگام مقایسه، ابزار، اندازهی موقعیت و شرایط بازار را یکسان نگه دارید.
- برای سنجش اجرای واقعی، سفارشهای بستهشده را با قیمت درخواستی، قیمت اجرا و زمان ثبتشده تطبیق دهید.
چهار اصطلاح دقیقاً به چه چیزی اشاره میکنند؟
بازارساز (Market Maker) شرکتی است که برای مشتری قیمت خرید و فروش ارائه میدهد. در قرارداد خارج از بورس، همین شرکت میتواند طرف معاملهی مشتری باشد؛ مثلاً وقتی شما روی افزایش قیمت موقعیت میگیرید، بروکر طرف مقابل قرارداد باشد، نه اینکه سفارش را به یک بازار مرکزی بفرستد.
شبکهی ارتباط الکترونیکی (ECN) سازوکاری برای گردآوری یا نمایش سفارشها و قیمتهای منابع گوناگون است. نمایش چند قیمت یا سفارش، بهتنهایی نشان نمیدهد که سفارش شما با قیمت بهتر یا سریعتر اجرا میشود؛ کیفیت اجرا را باید جداگانه سنجید.
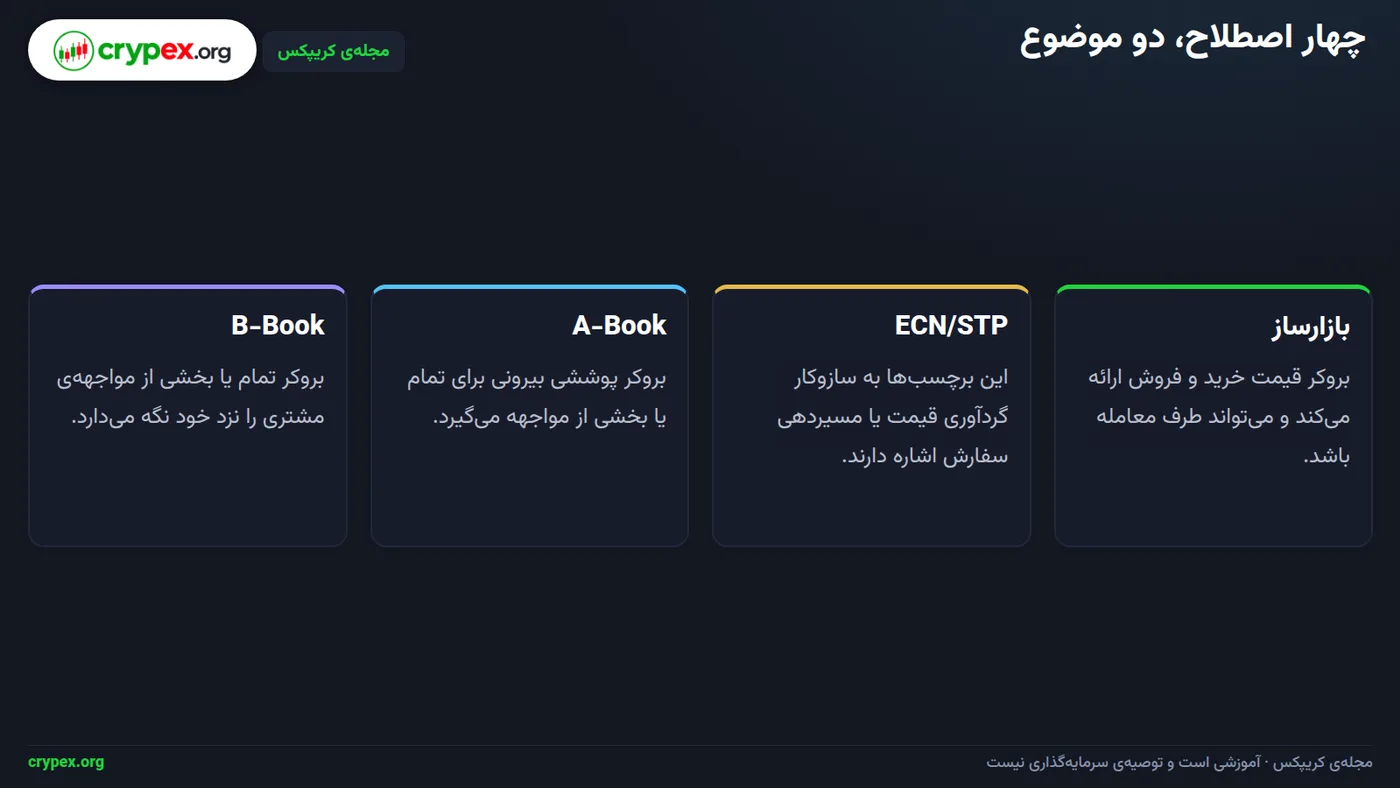
پردازش مستقیم (STP) به مسیردهی سفارش از بروکر به تأمینکنندهی قیمت یا محل اجرای دیگری اشاره دارد. برای نمونه، بروکر میتواند سفارش شما را برای اجرا به یک منبع بیرونی بفرستد. این برچسب بهتنهایی روش تجاری واحدی را مشخص نمیکند؛ پس برای شناخت سازوکار، مسیر سفارش و مدل قیمتگذاری را جداگانه بررسی کنید.
دفتر A (A-Book) یعنی بروکر تمام یا بخشی از ریسک موقعیت مشتری را با معاملهی متناظر بیرونی پوشش میدهد. دفتر B (B-Book) یعنی بروکر تمام یا بخشی از مواجههی مشتری را در برابر خودش نگه میدارد؛ ممکن است بخشی را پوشش دهد و بخشی را نگه دارد.
دو پرسش جداگانه
بازارساز و ECN/STP معمولاً به قیمتگذاری یا مسیر سفارش مربوطاند؛ A-Book و B-Book به مدیریت مواجههی بروکر. اینها برچسبهای رایج صنعتاند، نه طبقهبندی قانونی جهانشمول یا دستههایی که همیشه از هم جدا باشند.
برای بررسی یک حساب، ابتدا بپرسید بروکر طرف معاملهی شماست یا سفارش را به محل دیگری میفرستد؛ سپس منبع قیمت و شیوهی مسیردهی را جداگانه جویا شوید. در تصویر بالا، دو پرسش به چهار اصطلاح پیوند داده شدهاند تا آنها را با یکدیگر اشتباه نگیرید.
از ثبت سفارش تا پوشش ریسک چه اتفاقی میافتد؟
فرایند را در چهار گام دنبال کنید: بروکر قیمت قابلمعامله را نمایش میدهد؛ سفارش شما را دریافت میکند؛ آن را اجرا میکند یا برای اجرا به مسیر دیگری میفرستد؛ سپس مواجههی ناشی از معامله را مدیریت میکند. برای نمونه، وقتی سفارش خرید شما پذیرفته میشود، بروکر باید مشخص کند این تعهد را نزد خود نگه میدارد، با سفارشهای دیگر خنثی میکند یا برای پوشش به بیرون منتقل میکند.
- نمایش قیمت: بروکر قیمت خرید و فروش را از منبع یا سازوکار قیمتگذاری خود ارائه میدهد.
- دریافت سفارش: درخواست شما ثبت میشود و بروکر آن را طبق سیاست اجرای حساب بررسی میکند.
- اجرا یا مسیردهی: سفارش نزد بروکر اجرا میشود یا به تأمینکنندهی نقدشوندگی یا محل اجرای دیگری فرستاده میشود.
- مدیریت مواجهه: پس از اجرا، بروکر ریسک باقیمانده را نگه میدارد، با سفارشهای دیگر تهاتر میکند یا پوشش میدهد.
در مسیر بازارسازی، بروکر میتواند سفارش را طرف مقابل شما ثبت کند و مواجهه را نزد خود نگه دارد. همچنین میتواند سفارشهای مشتریان را در برابر هم خنثی کند یا بخشی از ریسک باقیمانده را بیرون از شرکت پوشش دهد. در مسیر مسیردهی، تأمینکنندهی نقدشوندگی یا محل اجرا در پذیرش و اجرای سفارش نقش دارد؛ اما دریافت قیمت از آن، بهتنهایی به معنی اجرای سفارش با همان قیمت نیست. قیمت نهایی به اجرای ثبتشده بستگی دارد.
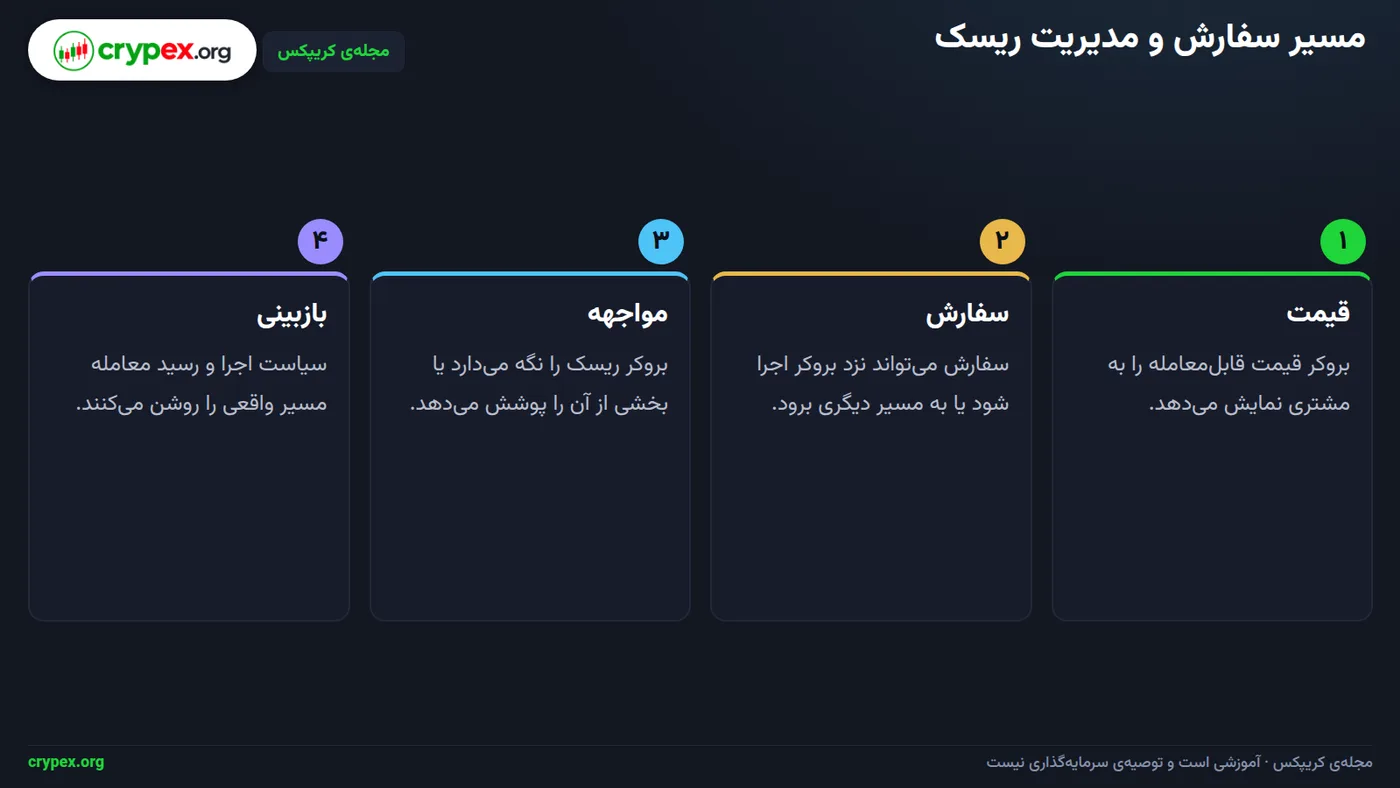
در تصویر بالا دو محور جدا از هماند: محور نخست نوع ارائهی قیمت و مسیر سفارش را نشان میدهد؛ محور دوم نحوهی مدیریت ریسک پس از معامله را. بنابراین، نامگذاری A-Book بهتنهایی ثابت نمیکند همهی سفارشها مستقیم منتقل میشوند؛ پوشش میتواند بخشی، تجمیعی یا تابع سیاست داخلی باشد. B-Book هم بهتنهایی به معنی شرطبندی فعال بروکر علیه تکتک مشتریان نیست؛ نگهداری مواجهه یک شیوهی مدیریت ریسک است و باید آن را از قصد یا رفتار نادرست جدا سنجید.
پیش از انتخاب حساب
کتبی بپرسید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد، منبع قیمت چیست، لغزش چگونه محاسبه میشود و اختلافها چطور رسیدگی میشوند. سپس نمونهای از سفارشهای بستهشده را با قیمت درخواستی، قیمت اجرا و زمان ثبتشده تطبیق دهید.
هزینهی دو حساب را چطور منصفانه مقایسه کنید؟
برای مقایسهی منصفانه، هزینهی مستقیم رفتوبرگشت را حساب کنید؛ یعنی هزینهی ورود و خروج از یک موقعیت. فرمول پایه برای هر حساب چنین است: هزینهی مستقیم رفتوبرگشت = اسپرد + کمیسیون رفتوبرگشت. هزینههای مستقیم دیگر را هم جداگانه ثبت کنید و به جمع بیفزایید؛ در مثال زیر این هزینهها در هر دو حساب برابرند یا از محاسبه کنار گذاشته شدهاند.
مثال فرضی: حساب نخست اسپرد ۱٫۲ پیپ و کمیسیون صفر دارد؛ حساب دوم اسپرد ۰٫۲ پیپ و کمیسیون رفتوبرگشت ۰٫۸ پیپ دارد. برای حساب نخست، محاسبه ۱٫۲ + ۰ = ۱٫۲ پیپ است. برای حساب دوم، ۰٫۲ + ۰٫۸ = ۱ پیپ میشود.
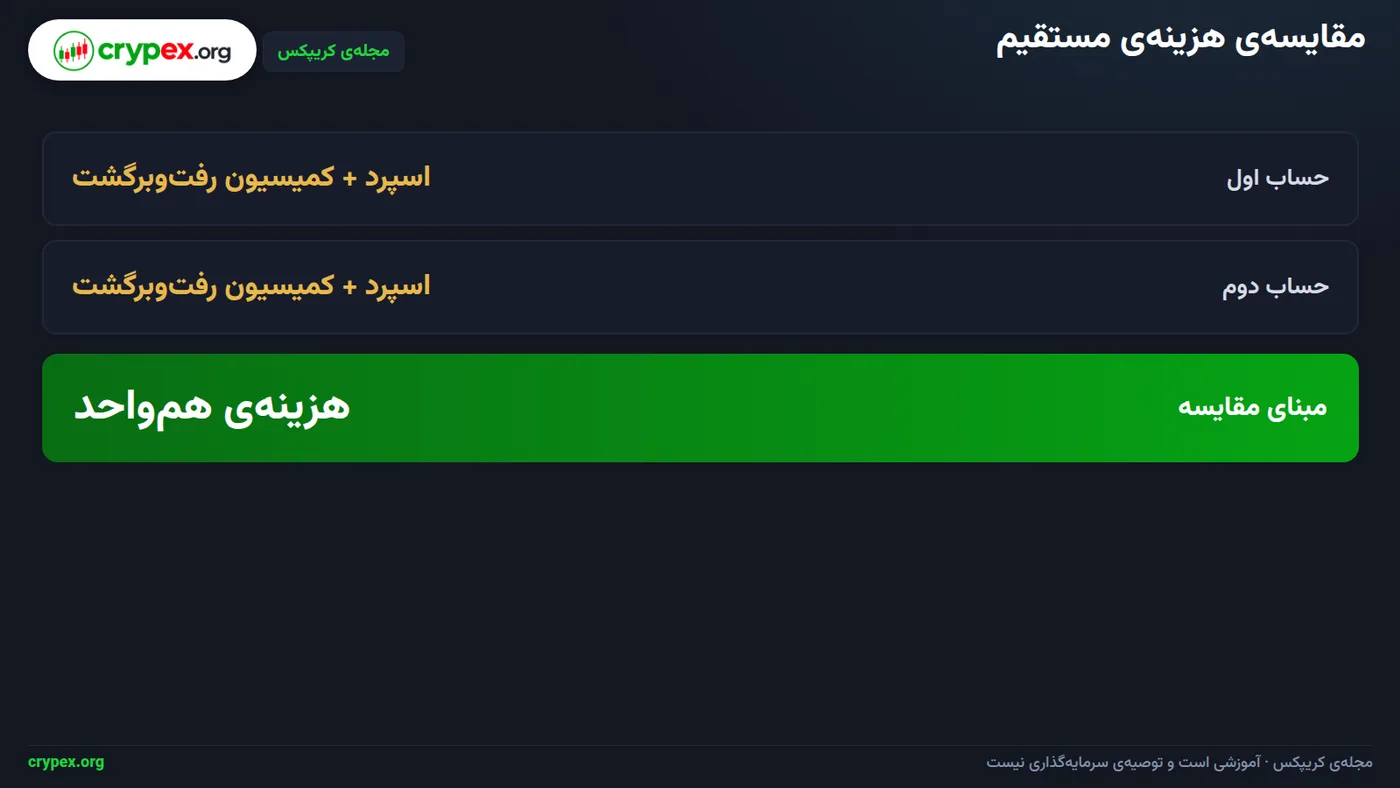
در تصویر بالا، راهنمای جمع هزینه را میبینید: اسپرد و کمیسیون را با واحد و مبنای یکسان وارد کنید. کمیسیون را به معادل پیپ برای همان ابزار و اندازهی موقعیت تبدیل کنید، یا هر دو هزینه را با واحد پولی یکسان بسنجید؛ جمعکردن عددهای ناهمواحد نتیجهی قابلمقایسه نمیدهد. همچنین روشن کنید کمیسیون اعلامشده مربوط به رفتوبرگشت کامل است، نه فقط یک سمت معامله.
بر پایهی همین ورودیها، هزینهی مستقیم حساب دوم ۰٫۲ پیپ کمتر از حساب نخست است: ۱٫۲ − ۱ = ۰٫۲ پیپ. این نتیجه فقط مقایسهی هزینهی مستقیمِ ثبتشده است و دربارهی سرعت اجرا، لغزش یا کیفیت کلی اجرا داوری نمیکند.
برای مقایسهی واقعی، دو حساب را در شرایط همسان بررسی کنید: نوع ابزار، اندازهی موقعیت و زمان مشاهدهی قیمت را یکسان بگیرید. اسپرد، کمیسیون رفتوبرگشت و هر هزینهی مستقیم دیگر را جداگانه ثبت کنید؛ سپس جمع را با واحد و مبنای یکسان به دست آورید. اگر یکی از این شرایط فرق کند، اختلاف هزینه را نمیتوان فقط به ساختار قیمتگذاری نسبت داد.
چه استثناها و ترکیبهایی را باید بشناسید؟
یک بروکر میتواند سفارشها را بر اساس اندازه، ابزار معاملاتی، نوع مشتری یا شرایط بازار به روشهای متفاوت مدیریت کند. برای نمونه، سفارشهای کوچک یک ابزار را نزد خود نگه دارد و سفارشهای بزرگتر یا سفارشهای ابزار دیگری را برای پوشش به بیرون بفرستد. بنابراین، نام کلی مدل حساب مسیر هر سفارش را بهتنهایی مشخص نمیکند.
پوشش کامل، جزئی و طرف قرارداد
در پوشش کامل، تمام مواجههی مربوط به سفارش بیرون پوشش داده میشود؛ در پوشش جزئی، بخشی بیرون پوشش میشود و بخشی نزد بروکر میماند. مسیر مفهومی: مواجههی مشتری ← بروکر ← بخشی نزد بروکر + بخشی پوششیافته نزد تأمینکننده. قرارداد مشتری با بروکر از معاملهی متناظر بروکر با تأمینکننده جداست؛ معاملهی پوششی بیرونی بهتنهایی طرف قرارداد مشتری را تغییر نمیدهد.
اجرای خارج از بورس میتواند قیمتگذاری و ریسک طرف مقابل خاص خود را داشته باشد. انجام معاملهی متناظر با نهادی دیگر، آن ریسک را حذف نمیکند؛ برای شناخت اجرا، مدل قیمتگذاری را جدا از شیوهی مسیردهی سفارش بررسی کنید.
| موضوع | نقش اصلی | پرسش بررسی | آنچه بهتنهایی ثابت نمیکند |
|---|---|---|---|
| بازارساز | ارائهدهندهی قیمت خرید و فروش؛ در برخی قراردادهای خارج از بورس، طرف معاملهی مشتری هم هست. | قیمت از چه منبعی میآید و سفارش چگونه اجرا میشود؟ | اینکه در هر ساختاری طرف قرارداد مشتری است یا کیفیت اجرا چگونه است. |
| ECN/STP | توصیف سازوکار یا مسیر ارسال سفارش. | سفارش به کجا میرود و چه طرفی آن را میپذیرد؟ | اینکه بروکر طرف قرارداد مشتری نیست. |
| A-Book | توصیف پوشش بیرونی مواجهه. | چه سهمی از مواجهه و با چه روشی پوشش میشود؟ | اینکه همهی سفارشها بیرونی اجرا میشوند. |
| B-Book | توصیف نگهداشتن مواجهه نزد بروکر. | چه معیارهایی سفارش را نزد بروکر نگه میدارند؟ | اینکه هر سفارش مشتری زیانده است. |
پیش از افتتاح حساب، مشخص کنید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد؛ سپس سیاست اجرا، منبع قیمت، نحوهی لغزش و روش رسیدگی به اختلاف را کتبی بخواهید. برای ارزیابی، چند سفارش بستهشده را با قیمت درخواستی، قیمت اجرا و زمان ثبتشده تطبیق دهید.
مرز حقوقی
تعریفها و تکلیف شرکتها تابع حوزهی قضایی، مجوز و قرارداد است. دربارهی ایران حکم قطعی نمیدهیم؛ برای وضعیت مشخص خود، منبع رسمی را بررسی کنید یا از مشاور حقوقی راهنمایی بگیرید.
کدام برداشتهای رایج گمراهکنندهاند؟
«ECN یعنی همیشه اسپرد کمتر» برداشت دقیقی نیست. اسپرد خام فقط یک جزء از هزینه است؛ کمیسیون رفتوبرگشت، لغزش و قیمت واقعی اجرای سفارش را هم کنار آن بسنجید. برای مقایسه، ابزار، اندازهی موقعیت و شرایط بازار را یکسان نگه دارید و مثال محاسبهی بخش هزینهها را ملاک روش قرار دهید، نه فقط عدد اسپرد را.
«STP یعنی بروکر هیچ منفعت یا تعارضی ندارد» هم نتیجهگیری درستی نیست. درآمد بروکر، ساختار قرارداد شما و شیوهی پوشش سفارش سه موضوع جداگانهاند؛ نام مسیردهی بهتنهایی دربارهی آنها پاسخ نمیدهد. مدل قیمتگذاری را از مسیر سفارش جدا بررسی کنید و روشن بپرسید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد.
A-Book را ذاتاً خوب و B-Book را ذاتاً بد ندانید. این برچسبها شیوهی مدیریت یا پوشش ریسک را توصیف میکنند، نه کیفیت قیمت، سرعت اجرا یا رسیدگی به اختلاف را. کیفیت را با سیاست اجرا و نمونهی سفارشهای بستهشده بسنجید: قیمت درخواستی، قیمت اجرا و زمان ثبتشده را با هم تطبیق دهید.
طرف معامله بودن بروکر بهتنهایی ثابت نمیکند که قیمت را دستکاری میکند؛ این ادعا را با اطلاعات قابلآزمون بسنجید. سیاست قیمتگذاری، منبع قیمت و سوابق اجرا را بررسی کنید و برای هر سفارش، زمان ثبت، وضعیت بازار، اندازهی سفارش و منبع قیمت را کنار هم نگه دارید. اسکرینشاتهای پراکنده، بدون این اطلاعات، مقایسهی منصفانهای نمیسازند.
پیش از واریز، پاسخ روشن بگیرید
سیاست اجرا، روش محاسبهی هزینه و مسیر ثبت شکایت را کتبی بخواهید. اگر بروکر هرکدام را روشن معرفی نمیکند، پاسخ را پیش از واریز وجه پیگیری کنید.
- برای هر سفارش مورد بررسی، زمان ثبت، شرایط بازار، اندازهی سفارش و منبع قیمت را ثبت کنید؛ سپس قیمت درخواستی را با قیمت اجرا و زمان ثبتشده تطبیق دهید.
- پاسخهای بروکر را دربارهی منبع قیمت، لغزش و رسیدگی به اختلاف نگه دارید تا بتوانید آنها را با اجرای واقعی سفارشها مقایسه کنید.
پیش از افتتاح حساب چه چیزهایی را بررسی کنید؟
پیش از افتتاح حساب، پاسخ هر بروکر را به پرسشهای مشخص تبدیل کنید: نام کامل شخصیت حقوقی چیست و زیر نظر کدام نهاد فعالیت میکند؟ قرارداد مشتری با کدام شرکت بسته میشود؟ سیاست اجرا و مسیر رسمی شکایت کجا منتشر شدهاند؟ پاسخ را از قرارداد و اسناد رسمی بروکر بردارید؛ نام تجاری بهتنهایی هویت طرف قرارداد را روشن نمیکند.
اسناد اجرا را کنار هم بگذارید
از بروکر کتبی بپرسید قیمت از چه منبعی میآید یا چگونه ساخته میشود، لغزش مثبت و منفی چگونه اعمال میشود، سفارش محدود با چه قاعدهای اجرا میشود و در زمان اختلال چه روالی دارد. مدل قیمتگذاری را جدا از مسیریابی سفارش بررسی کنید؛ این دو یک سازوکار نیستند. همچنین روشن کنید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد. برای نمونه، سفارش محدودِ ثبتشده را با توضیح سیاست دربارهی قیمت اجرا و شرایط اختلال تطبیق دهید.
هزینهها را برای ابزار، اندازهی موقعیت و شرایط بازار یکسان ثبت کنید: اسپرد، کمیسیون، هزینهی شبانه و دیگر هزینههای مستقیم. هزینهی رفتوبرگشت را با فرمول «اسپرد + کمیسیون رفتوبرگشت + هزینههای مستقیم دیگر» بسنجید، اما هزینههای ناهمجنس را بیتوضیح به یک عدد تبدیل نکنید. مقایسهی دو حساب در بخش هزینهی مقاله انجام شده است؛ اینجا فقط همان معیارها را برای هر بروکر ثابت نگه دارید.
مدرک اجرا و اختلاف را نگه دارید
پس از بستهشدن معامله، رسید را با سفارش ثبتشده تطبیق دهید و زمان ثبت، اندازه، نوع سفارش، قیمت درخواستی و قیمت اجرا را نگه دارید. نمونهای از سفارشهای بستهشده را بررسی کنید؛ این کار اختلاف میان توضیح بروکر و اجرای ثبتشده را قابل پیگیری میکند.
اگر اختلافی پیش آمد
ابتدا رسید سفارش و سیاست اجرا را گردآوری کنید. سپس شکایت را از مسیر رسمی درجشده در قرارداد بفرستید و مکاتبات را نگه دارید.
معیار تصمیم شما پاسخ روشن و مستند هر بروکر به همین پرسشها باشد. پاسخها را با قالب و شرایط یکسان ثبت کنید تا تفاوتها قابل مقایسه بمانند؛ این ارزیابی بهتنهایی توصیهای برای انتخاب بروکر نیست.
قدم بعدی: از مدل اجرا تا انتخاب حساب
برای سنجش مدل اجرا، سه پرسش را جداگانه پاسخ دهید: قیمت از کجا میآید، سفارش کجا میرود و مواجههی بروکر با معامله چگونه مدیریت میشود؟ مدل قیمتگذاری و شیوهی مسیردهی سفارش دو موضوع جدا هستند؛ بررسی کنید بروکر طرف معامله است یا سفارش را به محل اجرا میفرستد. نامهایی مثل بازارساز یا ECN بهتنهایی پاسخ این پرسشها را نمیدهند.
پیش از انتخاب حساب، قرارداد و سیاست اجرا را بخوانید و هزینهی کامل را بسنجید: اسپرد + کمیسیون رفتوبرگشت + هزینههای مستقیم دیگر. برای مقایسه، ابزار، اندازهی موقعیت و شرایط بازار را یکسان نگه دارید. از بروکر کتبی دربارهی سیاست اجرا، منبع قیمت، نحوهی لغزش و روش رسیدگی به اختلاف بپرسید؛ سپس نمونهای از سفارشهای بستهشدهی خود را با قیمت درخواستی، قیمت اجرا و زمان ثبتشده تطبیق دهید.
نام حساب کافی نیست
هیچ برچسبی جای بررسی قرارداد، سیاست اجرا، هزینهی کامل و سابقهی سفارشهای خودتان را نمیگیرد. پاسخها را کنار هم بگذارید و بر اساس سازوکار واقعی حساب تصمیم بگیرید.
برای پیوند دادن اجزای هزینه به گزینههای حساب، مقالهی بعدی «انواع حساب معاملاتی و هزینههای هرکدام» را بخوانید. در آنجا میتوانید ببینید هر ساختار حساب، هزینه را چگونه میان اسپرد، کمیسیون و هزینههای مستقیم دیگر تقسیم میکند؛ مقایسه را با همان ابزار و اندازهی موقعیتی انجام دهید که برایتان اهمیت دارد.
پس از آن، «متاتریدر ۵ و تریدینگویو: نصب و آشنایی» را دنبال کنید تا با محیط ثبت و پیگیری سفارش آشنا شوید. این دو مقاله مسیر بعدیاند: نخست انتخاب حساب بر پایهی هزینه، سپس شناخت محیطی که سفارش را در آن ثبت و وضعیتش را پیگیری میکنید.
پرسشهای پرتکرار
تفاوت A-Book و B-Book چیست؟
A-Book به پوشش تمام یا بخشی از مواجههی بروکر با معاملهی متناظر بیرونی اشاره دارد. B-Book یعنی بروکر تمام یا بخشی از مواجهه را نزد خود نگه میدارد. این دو اصطلاح بهتنهایی کیفیت اجرا را مشخص نمیکنند.
آیا ECN همیشه از بازارساز ارزانتر است؟
نه؛ عنوان حساب بهتنهایی هزینهی نهایی را نشان نمیدهد. اسپرد، کمیسیون رفتوبرگشت و هزینههای مستقیم دیگر را با ابزار و اندازهی موقعیت یکسان مقایسه کنید.
آیا بروکر بازارساز حتماً طرف معاملهی مشتری است؟
بازارسازی معمولاً به ارائهی قیمت و امکان طرف معامله بودن بروکر اشاره دارد، اما جزئیات تابع قرارداد و شیوهی اجرای سفارش است. سیاست اجرا و اسناد قرارداد را بررسی کنید.
آیا بروکر میتواند سفارشها را هم با A-Book و هم با B-Book مدیریت کند؟
بله، این اصطلاحها روشهای مدیریت مواجهه را توصیف میکنند و یک شرکت میتواند برای بخشهای مختلف سفارش یا مشتریان، روشهای متفاوتی داشته باشد. مبنای واقعی را باید در سیاست اجرای همان شرکت جستوجو کرد.
برای فهمیدن مدل اجرای بروکر چه چیزی را بخوانم؟
قرارداد مشتری، سیاست اجرای سفارش، شیوهی قیمتگذاری و شرح هزینهها را بخوانید. مشخص کنید طرف قرارداد کیست، سفارش چگونه اجرا میشود و رسیدگی به اختلاف از چه مسیر رسمی انجام میگیرد.
آیا A-Book تضاد منافع را از بین میبرد؟
خیر؛ پوشش بیرونی میتواند مواجههی بروکر را تغییر دهد، اما بهتنهایی کیفیت اجرا یا نبود هر نوع تضاد منافع را ثابت نمیکند. قرارداد، هزینهها و سوابق اجرای سفارش را جداگانه بررسی کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.