در این مقاله
- چرا چند ابزار تحلیلی هنوز یک سیستم نمیسازند؟
- سیستم معاملاتی دقیقاً از چه اجزایی ساخته میشود؟
- برگهی قواعد
- چطور ابزارها را به زنجیرهی تصمیم تبدیل کنید؟
- مثال گامبهگام: از شرط ورود تا اندازهی موقعیت
- ۲. فاصلهی هدف و تفسیر نسبت
- در حالتهای متفاوت بازار، کدام قاعده تغییر میکند؟
- ابطال اولیه با خروج زودهنگام فرق دارد
- کدام خطاها سیستم را از آزمونپذیری خارج میکنند؟
- پیش از بکتست، چه چیزهایی را باید ثابت کنید؟
- جمعبندی و مسیر ادامهی کار
خلاصه در ۳۰ ثانیه
- یک ابزار را برای هر نقش مشخص به کار بگیرید.
- پیش از ورود، شرطهای زمینه، ناحیه و ماشه را مکتوب کنید.
- حد ضرر را بر پایهی نقطهی ابطال ساختاری تعیین کنید.
- حجم موقعیت از مبلغ ریسک و فاصلهی حد ضرر بهدست میآید.
- پیش از آزمون، قواعد و معیارهای ارزیابی را ثابت کنید.
چرا چند ابزار تحلیلی هنوز یک سیستم نمیسازند؟
داشتن چند ابزار روی نمودار، بهتنهایی تصمیم را منظمتر نمیکند. فرض کنید میانگین متحرک جهت صعودی را نشان میدهد، نوساننما از شتاب زیاد قیمت خبر میدهد و قیمت به ناحیهی حمایتی رسیده است؛ این سه برداشت لزوماً همجهت نیستند. اگر از پیش تعیین نکرده باشید هر ابزار به کدام پرسش پاسخ میدهد و در تعارض برداشتها چه قاعدهای اجرا میشود، ابزارهای بیشتر فقط تفسیرهای بیشتری میسازند.
تحلیل موردی، خوانش و قضاوت شما از یک نمودار در همان لحظه است و ممکن است پس از دیدن نتیجه، دلیل تصمیم هم تغییر کند. اما سیستم معاملاتی پیشاپیش روشن میکند چه شرطهایی ورود را مجاز میکنند، چه رویدادی تحلیل را باطل میکند، اندازهی موقعیت چگونه تعیین میشود و عملکرد با چه معیارهایی سنجیده خواهد شد. برای نمونه، اگر یک ابزار را فیلتر روند و دیگری را ماشهی ورود بدانید، هرکدام پاسخ مشخصی میدهند و جایگزین یکدیگر نمیشوند.
هدف این مقاله تبدیل ابزارهایی است که از قبل آموختهاید به قواعدی روشن، ثبتپذیر و آزمونپذیر؛ نه افزودن اندیکاتورهای بیشتر. برای شروع، جهت و وضعیت روند را در تایمفریم بالاتر ثبت کنید و سپس برای هر ابزار فقط یک نقش تعیین کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود. شرطها را پیش از بررسی نتیجه بنویسید تا بتوانید بعداً همان قواعد را ارزیابی کنید.
بهعنوان یک آستانهی آموزشیِ قابلتغییر، ورود را فقط وقتی بررسی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند. عدد ۳ قاعدهای معتبر برای همهی سیستمها نیست؛ تعداد و وزن شرطها را برای سیستم خود پیش از آزمون تعیین و جداگانه ارزیابی کنید، و استقلال آنها را مفروض نگیرید.
دامنهی مقاله
این مقاله سیگنال خرید یا فروش نمیدهد و ابزار تازهای به فهرست شما اضافه نمیکند؛ روش ترکیب و سنجش ابزارهای موجود را آموزش میدهد. محاسبهی کامل اندازهی موقعیت در بخش مربوط به ورود و ریسک آمده است.
سیستم معاملاتی دقیقاً از چه اجزایی ساخته میشود؟
سیستم معاملاتی مجموعهای از قواعد قابلتکرار است که وضعیت بازار، شرط ورود، سطح ابطال، مقدار ریسک و روش خروج را روشن میکند. هر قاعده باید طوری نوشته شود که دو نفر با دیدن یک نمودار، بتوانند مستقل از هم دربارهی برقرار بودنش به نتیجهی یکسان برسند.
برای جلوگیری از همپوشانی، به هر ابزار فقط یک نقش بدهید: فیلتر جهت جهتهای مجاز را محدود میکند؛ تعیین ناحیه محل بررسی معامله را مشخص میکند؛ زمانبندی زمان مناسبتر را درون آن ناحیه میسنجد؛ و ماشهی ورود شرط نهایی اقدام را تعریف میکند. در تصویر بالا، اندیکاتور فقط نمونهای از فیلتر روند است؛ خودِ نمایش آن، ماشهی ورود یا نتیجهی معامله نیست.
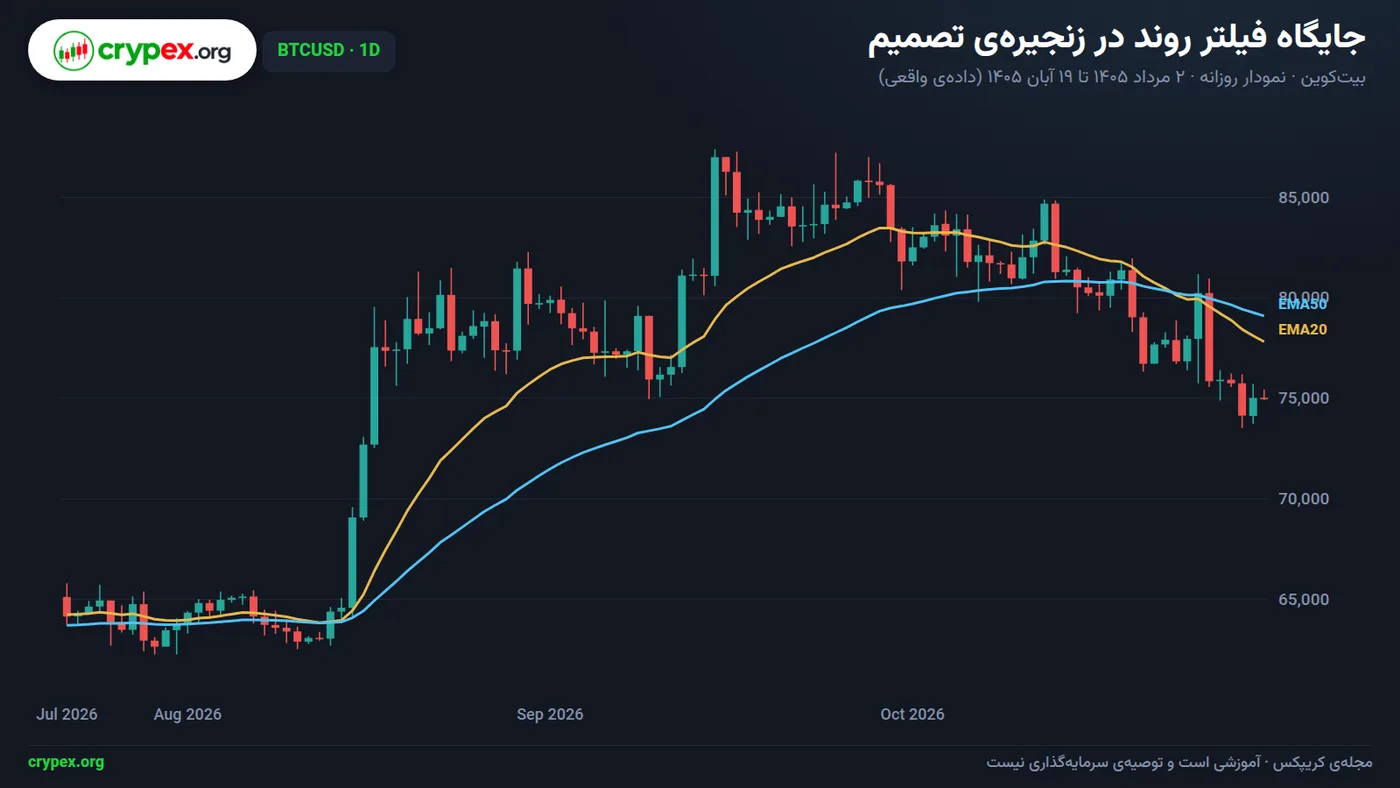
برای نمونه، ایچیموکو را بهعنوان فیلتر جهت تعریف کنید: فقط وقتی بررسی معاملهی خرید مجاز است که قیمت بستهشدن بالای ابر باشد و ابر پیشرو صعودی باشد. در برگهی قواعد بنویسید این فیلتر با بستهشدن قیمت زیر ابر بیاعتبار میشود؛ تا وقتی دوباره شرط تعریفشده برقرار نشده، آن را فعال حساب نکنید. این تعریف یک نمونهی عملیاتی است، نه قاعدهای جهانشمول.
مفاهیم نقدینگی و ساختار را برای مشخصکردن ناحیهی قابلبررسی به کار ببرید، نه برای اعلام ورود. برای نمونه، جمعشدن سقفهای نزدیک میتواند ناحیهی بررسی باشد؛ ماشه را جداگانه تعریف کنید، مثل بستهشدن قیمت در جهت موردنظر پس از بازگشت به ناحیه. پیش از بررسی نقطهی ورود، جهت و وضعیت روند را در تایمفریم بالاتر ثبت کنید و فقط وقتی ورود را بررسی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند.
برگهی قواعد
برای هر شرط، یک ردیف بسازید و تعریف عملیاتی، تایمفریم بررسی و حالت ردشدن را ثبت کنید. همچنین شرط ورود، سطح ابطال ساختاری، فاصلهی حد ضرر و قاعدهی خروج را بنویسید؛ در بخش بعدی، زنجیرهی تصمیم این قواعد را به هم وصل میکند.
- فیلتر جهت: چه وضعیتی مجاز است و چه رخدادی آن را بیاعتبار میکند؟
- ناحیه و زمانبندی: کجا بررسی میشود و در چه تایمفریمی؟
- ماشهی ورود: چه رخداد مشخصی لازم است و چه چیزی معامله را رد میکند؟
- ریسک و خروج: حد ضرر کجاست و با چه قاعدهای بسته میشود؟
چطور ابزارها را به زنجیرهی تصمیم تبدیل کنید؟
زنجیرهی تصمیم را از زمینهی تایمفریم بالاتر به ناحیه، زمانبندی و ماشهی ورود بچینید. پیش از بررسی نقطهی ورود، جهت و وضعیت روند را در تایمفریم بالاتر ثبت کنید؛ سپس ناحیهی ازپیشتعیینشده را بررسی کنید و در ادامه زمانبندی و ماشه را بسنجید. این ترتیب کمک میکند نشانهای لحظهای، ارزیابی زمینه و موقعیت را جابهجا نکند.
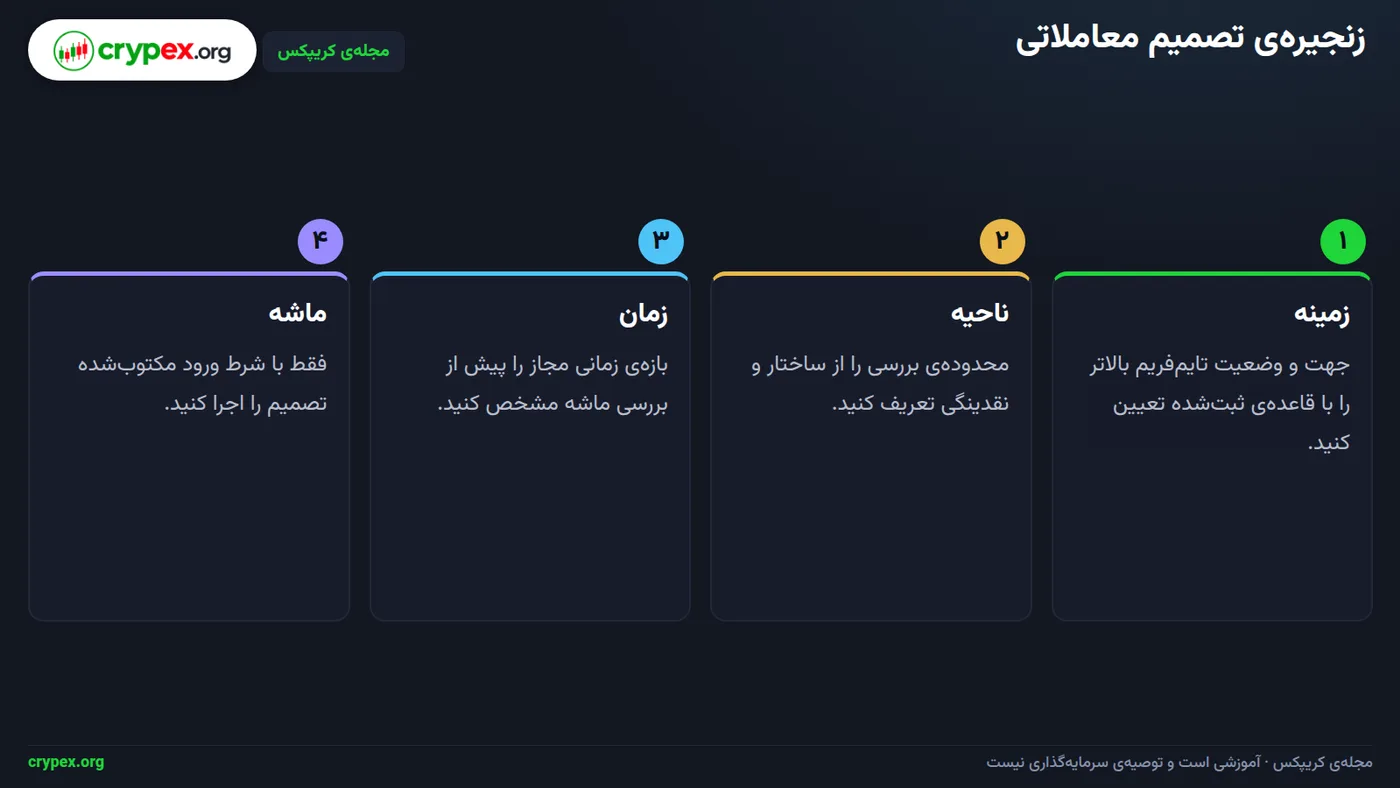
در تصویر بالا، چهار گام زنجیره را میبینید. برای هر ابزار فقط یک نقش تعیین کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود. معیار هر گام باید از روی نمودار قابلمشاهده و ثبت باشد؛ «روند خوب است» روشن نیست، اما «سقف و کف نوسانی اخیر هر دو بالاتر از نمونهی قبلیاند» معیاری مشخص است.
- زمینه — شرط الزامی: جهت و وضعیت روند را صعودی، نزولی یا خنثی ثبت کنید و معیار ساختاریتان را بنویسید؛ برای نمونه، توالی سقفها و کفهای نوسانی.
- ناحیه — شرط الزامی: محدودهی مورد بررسی را پیشاپیش علامت بزنید؛ مثلاً سطحی که قیمت از آن عبور کرده و سپس به آن بازگشته است.
- زمانبندی — شرط تأییدی: رویداد قابلمشاهده را تعریف کنید؛ مثلاً بستهشدن کندل در محدودهی مشخصشده پس از بازگشت قیمت.
- ماشه — شرط الزامی: حرکت نهایی موردنیاز را ثبت کنید؛ مثلاً بستهشدن قیمت آنسوی سقف یا کف محلی.
قاعده را پیش از بررسی نمودار ثابت کنید: هر سه شرط الزامیِ زمینه، ناحیه و ماشه باید برقرار باشند و دستکم یک شرط تأییدیِ مستقل نیز لازم است. بنابراین حداقل چهار شرط ازپیشتعریفشده همزمان برقرار میشوند؛ اگر حتی یکی از شروط الزامی برقرار نباشد، تصمیم «عدم ورود» است. شرط تأییدی را از پیش تعریف کنید و فقط وقتی مستقل بشمارید که شاهدی متفاوت از معیارهای الزامی ارائه دهد.
دو ابزار روندی مشابه، مانند میانگینهای متحرک با تنظیمهای نزدیک، دو شاهد مستقل نیستند؛ هر دو ممکن است همان حرکت قیمت را بازتاب دهند. همجهتی زمینه، حضور در ناحیه و ماشهی ساختاری نقشهای جداگانه دارند، اما بهتنهایی جای شرط تأییدی مستقل را نمیگیرند. اگر شرطها کامل نیستند، ابزار تازهای برای توجیه ورود اضافه نکنید؛ «عدم ورود» را ثبت کنید و وضعیت هر گام را یادداشت کنید.
حد ضرر را پشت سطح ابطال ساختاری قرار دهید و فاصلهاش تا نقطهی ورود را پیش از معامله اندازه بگیرید. محاسبهی حجم موقعیت و مثال عددی اصلی در بخش s4 آمده است.
مثال گامبهگام: از شرط ورود تا اندازهی موقعیت
برای دیدن پیوند میان شرط ورود و اندازهی موقعیت، این مثال فرضی را گامبهگام حل کنید: موجودی حساب ۵۰۰۰ واحد پولی است، ریسک هر معامله ۱٪ از موجودی، نقطهی ورود ۱۰۰، حد ضرر ۹۵ و هدف ۱۱۰ است. اعداد فقط برای آموزش محاسبهاند و به بازار یا نماد مشخصی مربوط نیستند.
۱. مبلغ ریسک و حجم موقعیت
مبلغ ریسک را از موجودی و درصد ریسک بهدست آورید: ۵۰۰۰ × ۰٫۰۱ = ۵۰ واحد پولی. فاصلهی ورود تا حد ضرر نیز ۱۰۰ − ۹۵ = ۵ واحد قیمت است. در تصویر زیر رابطهی مبلغ ریسک، زیان هر واحد تا حد ضرر و حجم موقعیت را میبینید.
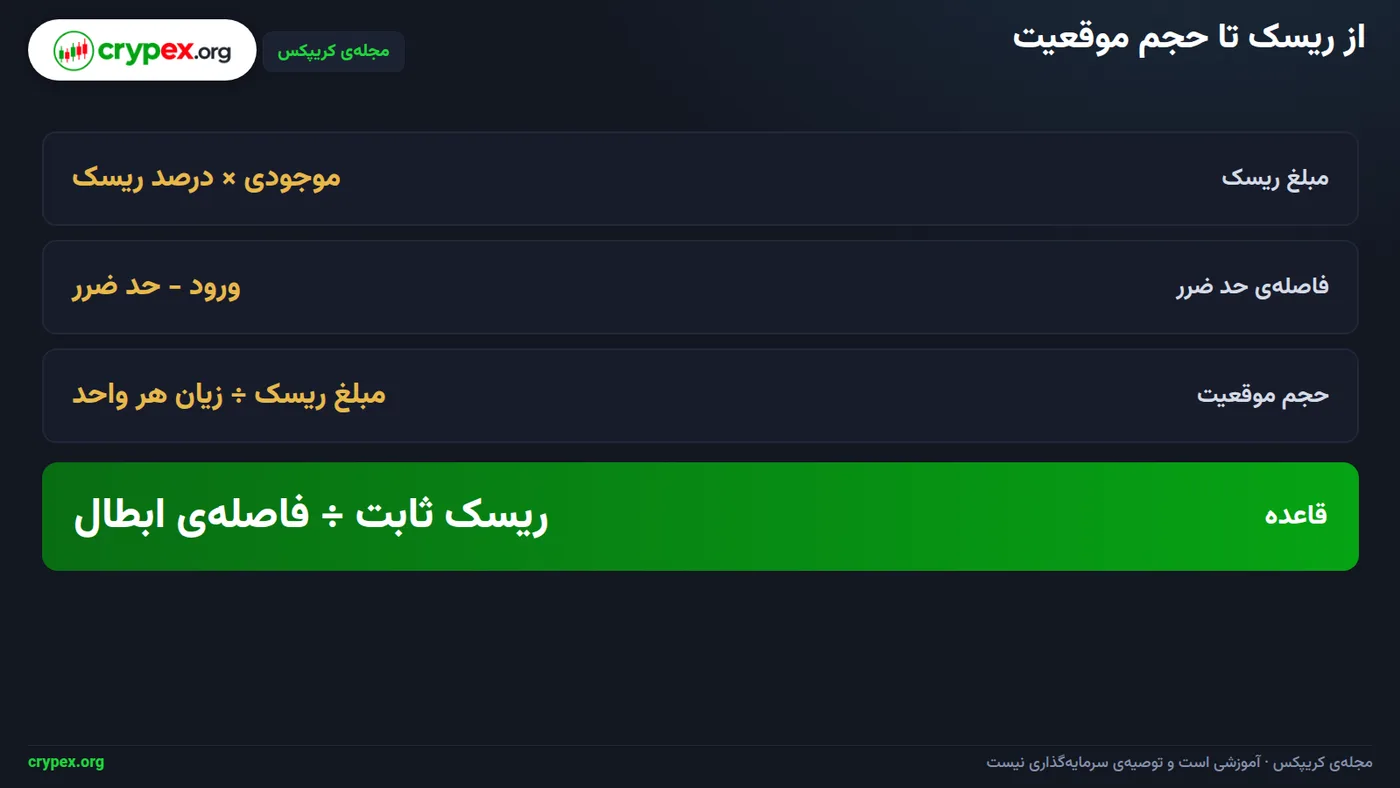
برای این مثال، فرض کنید ابزار خطی است، ارزش هر واحد با ارز حساب سازگار است و هر واحد حرکت قیمت برای هر واحد موقعیت، یک واحد پولی زیان ایجاد میکند. بنابراین زیان پولی هر واحد موقعیت تا حد ضرر ۵ واحد پولی و حجم موقعیت برابر است با مبلغ ریسک ÷ زیان پولی هر واحد تا حد ضرر: ۵۰ ÷ ۵ = ۱۰ واحد. در ابزارهای قراردادی، ضریب قرارداد و تبدیل ارز را نیز در محاسبهی زیان پولی هر واحد لحاظ کنید.
۲. فاصلهی هدف و تفسیر نسبت
فاصلهی ورود تا هدف ۱۱۰ − ۱۰۰ = ۱۰ واحد قیمت است. نسبت فاصلهی هدف به فاصلهی حد ضرر برابر است با ۱۰ ÷ ۵ = ۲ به ۱؛ یعنی در برنامه، فاصلهی هدف دو برابر فاصلهی حد ضرر است. این نسبت فقط نسبت سود به زیان برنامهریزیشده را بیان میکند، نه نتیجهی واقعی معامله.
محدودیت محاسبه
کارمزد، سایر هزینههای معامله و لغزش قیمت در حجم محاسبهشده وارد نشدهاند؛ اثر آنها را جداگانه در ارزیابی سیستم لحاظ کنید.
پیش از ورود، فاصلهی حد ضرر را از سطح ابطال ساختاری اندازه بگیرید و حجم را بر اساس زیان پولی هر واحد تا همان حد تعیین کنید. ورود را فقط وقتی ارزیابی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند.
در حالتهای متفاوت بازار، کدام قاعده تغییر میکند؟
پیش از بررسی نقطهی ورود، جهت و وضعیت روند را در تایمفریم بالاتر ثبت کنید. سپس برای ابزارها نقش جداگانه تعیین کنید و فقط وقتی دستکم ۳ شرط ازپیشتعریفشده همزمان برقرارند، ورود را بررسی کنید. جدول نشان میدهد در هر وضعیت چه تصمیمی مجاز است؛ «بررسی» بهمعنای ورود خودکار نیست.
| وضعیت | شرط برقرار یا حذفشده | خروجی مجاز |
|---|---|---|
| روند روشن | جهت روند تایمفریم بالاتر با جهت شرطهای ورود همسو است؛ فیلتر روند برقرار میماند. | بررسی؛ فقط اگر دستکم ۳ شرط برقرار باشد. |
| حرکت خنثی | شرط روند روشن برقرار نیست؛ فیلتر روند حذف یا غیرفعال است و شرطهای ورود بهتنهایی کافی نیستند. | انتظار تا روشنشدن وضعیت طبق معیار ثبتشده. |
| نبود ماشه | فیلتر و ناحیهی موردنظر برقرارند، اما ماشهی ورود هنوز رخ نداده است. | انتظار؛ بدون ماشه ورود بررسی نمیشود. |
| ناسازگاری تایمفریم | جهت یا وضعیت ثبتشده در تایمفریم بالاتر با شرط ورود تایمفریم پایینتر ناسازگار است. | عدم ورود؛ تا رفع ناسازگاری طبق قاعدهی سیستم. |
مرز رژیم بازار را پیشاپیش تعریف کنید؛ برای نمونه، در برنامه بنویسید چه معیار ثبتشدهای روند را «روشن» یا «خنثی» میکند و با تغییر آن کدام فیلتر غیرفعال میشود. پس از نتیجه، برچسب بازار را برای توجیه معامله عوض نکنید. اگر تعداد شرطهای برقرار به حداقل ۳ نمیرسد، خروجی سیستم بررسی ورود نیست.
ابطال اولیه با خروج زودهنگام فرق دارد
ابطال اولیه یعنی پیش از ورود، شرط لازم از بین رفته است؛ مانند بستهشدن قیمت در سوی نامعتبر سطح ساختاری. معیار ثبتپذیر آن: سطح، شرط نقض و زمان مشاهده. خروج زودهنگام پس از ورود رخ میدهد؛ مثلاً قاعدهی ازپیشنوشتهشدهی خروج با بستهشدن قیمت آنسوی سطح ساختاری فعال شود. معیار ثبتپذیر آن: سطح خروج، شرط فعالسازی و زمان اجرا. این دو را در گزارش معامله جدا ثبت کنید.
قاعده را پس از نتیجه عوض نکنید
اگر پس از مشاهدهی نتیجه، شرط یا آستانهای را تغییر دادید، نسخهی تازهی سیستم را جداگانه آزمون کنید. قواعد را پیش از ارزیابی ثابت نگه دارید و نتیجه را با معیارهای ازپیشنوشتهشده بسنجید.
کدام خطاها سیستم را از آزمونپذیری خارج میکنند؟
پس از هر زیان، افزودن شرط تازه به قواعد، آزمون را به بهینهسازی پسنگر تبدیل میکند: شما قاعده را با نتیجهی همان نمونه تنظیم میکنید و مقایسهی عملکرد نسخهی قبلی با نسخهی تازه مخدوش میشود. اگر معاملهای طبق قواعد ثبتشده زیانده شد، شرطی مثل «فقط وقتی وارد شو که کندل بعدی هم تأیید کند» را به همان نسخه اضافه نکنید؛ آن را بهعنوان نسخهای جداگانه ثبت کنید و جداگانه بسنجید. در دفتر آزمون، شمارهی نسخه و تاریخ هر تغییر را بنویسید تا معلوم باشد هر نتیجه مربوط به کدام قواعد است.
ناحیه را پس از دیدن حرکت قیمت جابهجا نکنید تا نمودار گذشته با تحلیل شما سازگار شود. پیش از تصمیم، معیار ناحیه را ثبت کنید: ابزار تعیینکننده، مرزهای قیمت و شرطی که ناحیه را باطل میکند. اگر قیمت به ناحیهی ثبتشده نرسید یا از مرز ابطال گذشت، موقعیت واجد شرایط نیست؛ تغییر مرزها یعنی آغاز نسخهای تازه، نه اصلاح بیسروصدای آزمون قبلی.
تایمفریم هر شرط را در دفتر قواعد ثابت کنید. جهت و وضعیت روند را پیش از بررسی نقطهی ورود در تایمفریم بالاتر ثبت کنید و در همهی آزمونها همان تایمفریم را بهکار ببرید؛ مثلاً اگر فیلتر روند هفتگی و ماشهی ورود چهارساعته تعریف شده، وسط آزمون فیلتر را به روزانه تغییر ندهید. برای هر ابزار هم فقط یک نقش تعیین کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود.
چند نمونهی چشمگیر برای اثبات برتری یک ابزار کافی نیست؛ انتخاب نمونههای موفق، تصویر ناقصی از عملکرد میدهد. همهی موقعیتهایی را که معیارهای ازپیشتعریفشده را دارند ثبت کنید، حتی اگر ورود نکردید چون یکی از شروط برقرار نبود. ورود را فقط وقتی بررسی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند و نتیجه را با معیارهایی بسنجید که پیش از ارزیابی نوشتهاید.
خطای اجرا را از ضعف قاعده جدا کنید
در یادداشت هر آزمون دو مورد را جدا ثبت کنید: آیا قاعده درست اجرا شد؟ و آیا خود قاعده، با اجرای درست، نتیجهی ضعیفی داشت؟ برای نمونه، جابهجایی حد ضرر برخلاف دفتر قواعد خطای اجراست؛ اجرای دقیق قاعدهای که در ارزیابی نتیجهی نامطلوب دارد، ضعف قاعده است. این دو را در یک علت ادغام نکنید؛ اولی به انضباط اجرا مربوط است و دومی به ارزیابی خود قاعده.
پیش از بکتست، چه چیزهایی را باید ثابت کنید؟
پیش از اجرای آزمون تاریخی، قواعد را مکتوب و ثابت کنید. ثبت کنید چه شرطهایی باید همزمان برقرار باشند، ورود دقیقاً کجا بررسی میشود، چه سطحی ساختار را باطل میکند، خروج کجا انجام میشود و هزینههایی مثل کارمزد و اختلاف قیمت چگونه محاسبه میشوند. بازهی آزمون و معیارهای ارزیابی را هم از ابتدا مشخص کنید؛ مثلاً تعداد معاملات، میانگین نسبت سود به زیان، بیشترین افت سرمایه و میزان پایبندی به قواعد.
- جهت و وضعیت روند را در بازهی زمانی بالاتر ثبت کنید؛ سپس ورود را فقط وقتی بررسی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند.
- برای هر ابزار تحلیلی یک نقش تعیین کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود. بنویسید چه چیزی ورود را باطل میکند و چه قاعدهای خروج را فعال میسازد.
- هزینههای معاملاتی و بازهی آزمون را وارد طرح کنید. نمونههای واجد شرایط را طبق همین تعریف وارد کنید؛ موردی را بهدلیل نتیجهی نامطلوب حذف نکنید.
- پیش از دیدن نتایج، معیارها و قواعد را ثبت کنید. پس از شروع ارزیابی، قواعد را تغییر ندهید و پایبندی به آنها را برای هر معامله علامت بزنید.
اطلاعاتی را که برای ساخت یا تنظیم قواعد به کار بردهاید از دورهی ارزیابی جدا نگه دارید. اگر همان نمونهها هم برای انتخاب شرطها و هم برای سنجش نتیجه استفاده شوند، ارزیابی دیگر آزمونی مستقل نیست؛ بنابراین بازهی آزمون را از اطلاعات تنظیم قواعد جدا کنید و این مرز را ثبت کنید.
ثبت نسخهی آزمون
برای هر اجرا، نسخهی قواعد، تاریخ ثبت آن، بازهی آزمون و نتیجهی معیارهای ازپیشنوشتهشده را در یک پرونده نگه دارید. تغییر هر شرط، نسخهی تازهای میسازد و باید جداگانه ارزیابی شود.
در گزارش، تعداد معاملات را کنار میانگین نسبت سود به زیان و بیشترین افت سرمایه بخوانید؛ هیچکدام بهتنهایی تصویر کاملی نمیدهد. پایبندی به قواعد را نیز بسنجید: چند ورود همهی شرطها را داشتند و چند مورد خارج از برنامه بودند؟ معیارها را پیش از ارزیابی تعیین کنید تا نتیجه را با همان قواعد بسنجید، نه با معیاری که پس از دیدن آمار انتخاب کردهاید.
جمعبندی و مسیر ادامهی کار
یک سیستمِ آزمونپذیر باید پیش از دیدن نتیجه، قواعد روشن داشته باشد. این چکلیست را کنار برگهی قواعد نگه دارید و هیچ شرطی را به برداشت لحظهای واگذار نکنید.
- نقش هر ابزار را جداگانه مشخص کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود؛ برای هر ابزار فقط یک نقش بنویسید.
- پیش از بررسی ورود، جهت و وضعیت روند را در تایمفریم بالاتر ثبت کنید. ورود را فقط وقتی بررسی کنید که دستکم ۳ شرط ازپیشتعریفشده همزمان برقرار باشند.
- سطح ابطال ساختاری را تعیین کنید؛ حد ضرر را پشت آن بگذارید و فاصلهاش تا ورود را پیش از معامله اندازه بگیرید.
- ریسک را درصد ثابتی از موجودی بنویسید؛ نمونهی آموزشی مقاله از ۱٪ استفاده میکند. حجم موقعیت برابر است با مبلغ ریسک تقسیم بر زیان هر واحد تا حد ضرر.
- ثبت هر معامله را با زمان، وضعیت بازار، شروط برقرار، قیمت ورود و خروج، حد ضرر و نتیجه کامل کنید؛ سپس فقط با معیارهای ازپیشنوشتهشده ارزیابی کنید.
پیش از هر آزمون، برگهی قواعد را کامل کنید؛ اگر عبارتی مثل «روند قوی» یا «نزدیک سطح» در آن آمده، هنوز قابلآزمون نیست. آن را به نشانهای قابلمشاهده تبدیل کنید؛ برای نمونه، بهجای «نزدیک سطح»، بنویسید قیمت در چه فاصلهای از ناحیهی مشخصشده باید باشد. برای هر شرط، ثبت کنید چه چیزی آن را برقرار میکند و چه چیزی آن را باطل میکند.
مقالههای پیشنیاز دربارهی ابر تایمفریم بالاتر، نقدینگی و زمانبندی، مواد اولیهی همین چارچوب را فراهم میکنند: نخست زمینهی بازار را ثبت میکنید، سپس ناحیه و زمان بررسی را مشخص میکنید و در پایان سراغ ماشهی ورود میروید. جزئیات محاسبهی مبلغ ریسک، حجم موقعیت و نسبت سود به زیان در مثال اصلی مقاله، در بخش s4 آمده است؛ این جمعبندی آن محاسبه را تکرار نمیکند.
اقدام بعدی
نسخهی نخست قواعد را مکتوب کنید، شرطهای مبهم را به تعریفهای قابلمشاهده تبدیل کنید و سپس همان نسخه را، بدون تغییر در میانهی کار، در بکتست بسنجید. نتیجه را با معیارهایی ارزیابی کنید که پیش از آزمون نوشتهاید.
پرسشهای پرتکرار
چطور چند ابزار تحلیل را در یک سیستم معاملاتی ترکیب کنم؟
برای هر ابزار یک نقش جدا تعیین کنید: فیلتر، ناحیه، زمانبندی یا ماشهی ورود. سپس شرطهای قابلمشاهده را به ترتیب تصمیم مکتوب کنید و از شمردن تأییدهای هممعنا بهعنوان شواهد مستقل پرهیز کنید.
برای ساخت سیستم معاملاتی چند شرط ورود لازم است؟
عدد ثابتی برای همهی سیستمها وجود ندارد. در این چارچوب، میتوانید قاعدهای روشن مثل همزمانی دستکم ۳ شرط مستقل تعریف کنید و همان قاعده را بدون تغییر در آزمون نگه دارید.
حجم موقعیت را بر چه اساسی محاسبه کنم؟
ابتدا مبلغ ریسک را از موجودی و درصد ریسک بهدست آورید. سپس آن را بر زیان هر واحد تا حد ضرر تقسیم کنید؛ هزینهها و شیوهی اجرای سفارش را نیز در ارزیابی لحاظ کنید.
آیا ایچیموکو، مفاهیم نقدینگی و زمانبندی باید همگی شرط ورود باشند؟
خیر؛ هرکدام میتوانند نقشی جدا داشته باشند. برای نمونه، ایچیموکو میتواند فیلتر زمینه باشد، ساختار ناحیه را مشخص کند و زمانبندی تنها پنجرهی بررسی ماشه را محدود کند.
پیش از بکتست چه چیزهایی را باید ثبت کنم؟
تعریف شرطها، تایمفریم هر شرط، ورود، ابطال، خروج، حجم موقعیت و هزینههای معاملاتی را ثبت کنید. معیارهای ارزیابی را نیز پیش از دیدن نتیجه تعیین کنید.
اگر بخشی از قواعد پس از آزمون تغییر کرد چه کنم؟
تغییر را بهعنوان نسخهای تازه ثبت کنید و نتیجهی آن را از نسخهی قبلی جدا بسنجید. اصلاح قواعد پس از مشاهدهی نتیجه را بهجای بازنویسی تاریخچه، در آزمون تازه ارزیابی کنید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.