در این مقاله
- چرا افت حساب فقط یک عدد روی صفحه نیست؟
- افت سرمایه دقیقاً از کجا تا کجا سنجیده میشود؟
- چرا جبران افت با همان درصد زیان انجام نمیشود؟
- مثال گامبهگام: از اوج تا محاسبهی بازیابی
- چه تفاوتی میان افت جاری، افت بیشینه و افت بازیابی هست؟
- پس از افت، چه اقدامهایی را مرحلهبهمرحله انجام دهید؟
- بازگشت را به معیار روشن گره بزنید
- کدام اشتباهها سنجش افت و بازیابی را خراب میکنند؟
- چکلیست پایش و قدم بعدی مسیر
خلاصه در ۳۰ ثانیه
- افت سرمایه، کاهش حساب از اوج قبلی تا کف یا مقدار جاری است.
- افت ۲۰٪ برای بازگشت به نقطهی شروع به رشد ۲۵٪ نیاز دارد.
- افت بیشینه، بزرگترین افت ثبتشده در بازهی بررسی است.
- درصد افت را همراه با مدتزمان بازیابی ثبت کنید.
- حد توقف را پیش از معامله مشخص کنید و پس از رسیدن به آن، برنامه را بازبینی کنید.
چرا افت حساب فقط یک عدد روی صفحه نیست؟
چند زیان پیاپی میتواند حساب شما را از اوج قبلی دور کند، حتی اگر هر معامله فقط بخش کوچکی از سرمایه را درگیر کند. مثلاً در یک رشتهی فرضی از معاملات زیانده، هر افت روی سرمایهی باقیمانده اثر میگذارد و مسیر حساب را تغییر میدهد. پس دانستن درصد زیان بهتنهایی نشان نمیدهد بازگشت به اوج قبلی چقدر فاصله دارد.
پرسش اصلی این است: افت از کجا سنجیده میشود و بازیابی چه معنایی دارد؟ افت را نسبت به اوج سرمایه میسنجیم. بازیابی وقتی کامل است که حساب دوباره به همان اوج برسد یا از آن عبور کند. روش محاسبهی رشد لازم برای این بازگشت با درصد افت یکی نیست؛ مثال ۱۰۰۰ و ۸۰۰ واحدی مقاله در بخش محاسباتی آن را روشن میکند.
افت را در دو مقیاس ببینید
ریسک هر معامله روی سرعت و اندازهی افت اثر میگذارد، اما ارزیابی را به یک معامله محدود نکنید. وضعیت کل حساب، اوج قبلی و فاصلهی زمانی تا بازیابی را هم پایش کنید.
در ادامه، اول تعریف و مبنای سنجش افت میآید. سپس محاسبهی درصد افت و رشد لازم برای جبران را میبینید، و بعد تفاوت افت جاری، بیشینه و بازیابی را تفسیر میکنیم. پس از آن قواعد پایش و اقدام پس از رسیدن به حد توقف میآید و در پایان، چکلیست ثبت و گام بعدی مسیر را مرور میکنید.
- پیش از معامله، حد افت قابلقبول و اقدام پس از رسیدن به آن را مکتوب کنید.
- در پایش حساب، درصد افت و مدتزمان سپریشده تا بازیابی اوج را کنار هم ثبت کنید.
افت سرمایه دقیقاً از کجا تا کجا سنجیده میشود؟
افت جاری فاصلهی سرمایهی حساب از آخرین اوج ثبتشده تا مقدار کنونی است. سرمایه را با یک معیار ثابت، مثل ارزش کل حساب، ثبت کنید. مبنا را در میانهی افت جابهجا نکنید. در تصویر پایین، اوج حساب، کاهش پولی و نسبت این کاهش به اوج از هم تفکیک شدهاند.
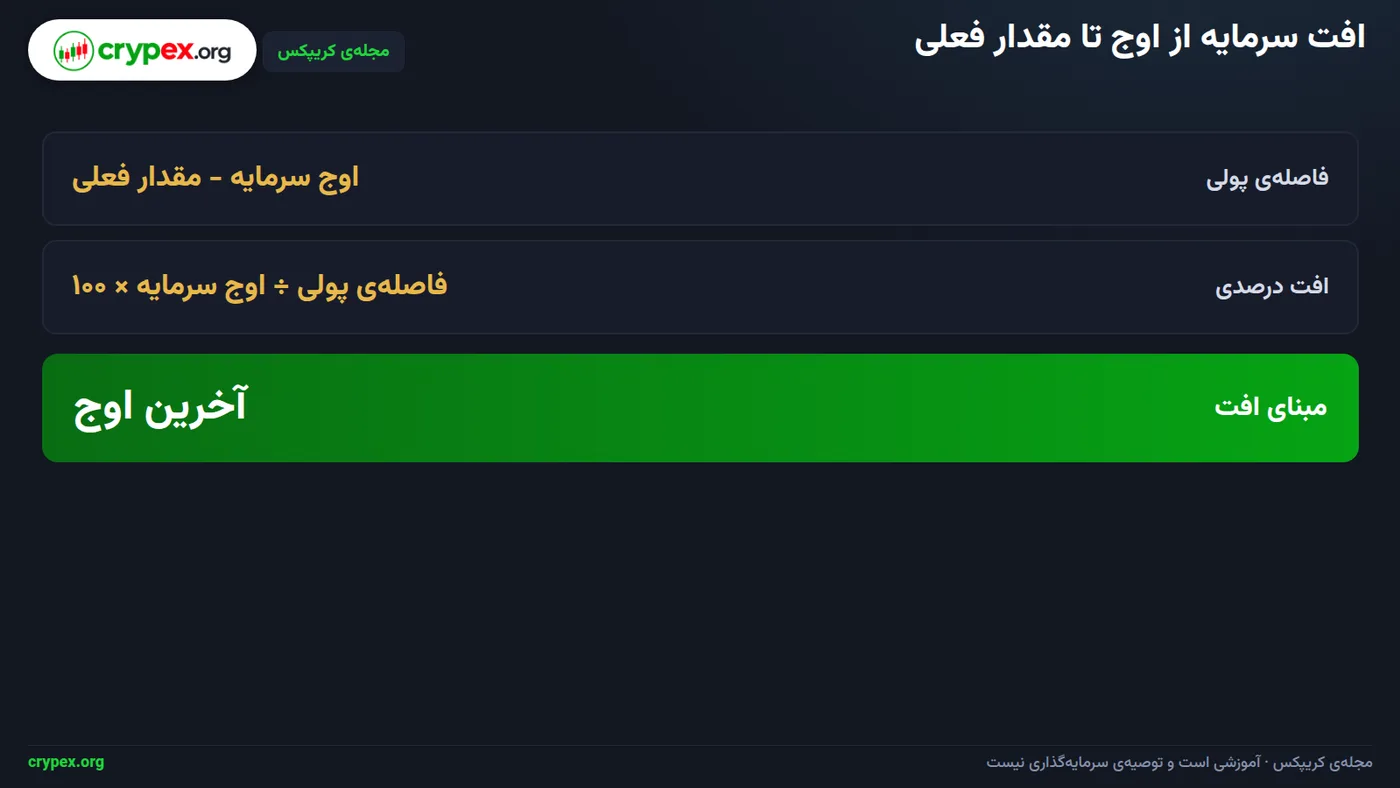
فرمول افت درصدی چنین است: (اوج سرمایه − مقدار فعلی) ÷ اوج سرمایه × ۱۰۰. افت پولی فقط مبلغ کاهش را نشان میدهد؛ افت درصدی همان کاهش را نسبت به اوج بیان میکند. برای خواندن وضعیت حساب، مقدار پولی و درصدی را کنار هم ثبت کنید.
افت بیشینه بزرگترین افت درصدی از اوج تا کف بعدی در بازهی ثبتشده است. برای مقایسهی دو حساب یا دو دوره، بازهی زمانی و شیوهی ثبت سرمایه باید یکسان باشد؛ مثلاً معیار ارزش حساب و نحوهی لحاظکردن واریز و برداشت را یکسان نگه دارید. اگر مبناها متفاوت باشند، درصدها قابل مقایسه نخواهند بود.
وقتی سرمایه از اوج قبلی عبور میکند، آن مقدار اوج تازه میشود و مبنای سنجش افتهای بعدی تغییر میکند. افت جاری از این اوج جدید محاسبه میشود، اما افت بیشینهی ثبتشده در بازه، تا تغییر بازه، سابقهی بزرگترین افت همان دوره را حفظ میکند. در مثال اصلی مقاله، افت از اوج تا مقدار فعلی تعریف شده؛ محاسبهی کامل و مسیر بازیابی در بخش مثال گامبهگام آمده است.
چرا جبران افت با همان درصد زیان انجام نمیشود؟
پس از زیان، درصد رشد روی سرمایهی باقیمانده حساب میشود. چون همان مقدار از دسترفته، حالا سهم بزرگتری از حساب کوچکتر است. برای محاسبهی رشد لازم جهت بازگشت به اوج قبلی: فاصلهی پولی اوج تا سرمایهی باقیمانده را بر سرمایهی باقیمانده تقسیم و در ۱۰۰ ضرب کنید: درصد رشد بازیابی = (فاصلهی پولی تا اوج ÷ سرمایهی باقیمانده) × ۱۰۰. توجه: مبنا را در میانهی افت جابهجا نکنید؛ افت جاری را از آخرین اوج تا مقدار فعلی بسنجید.
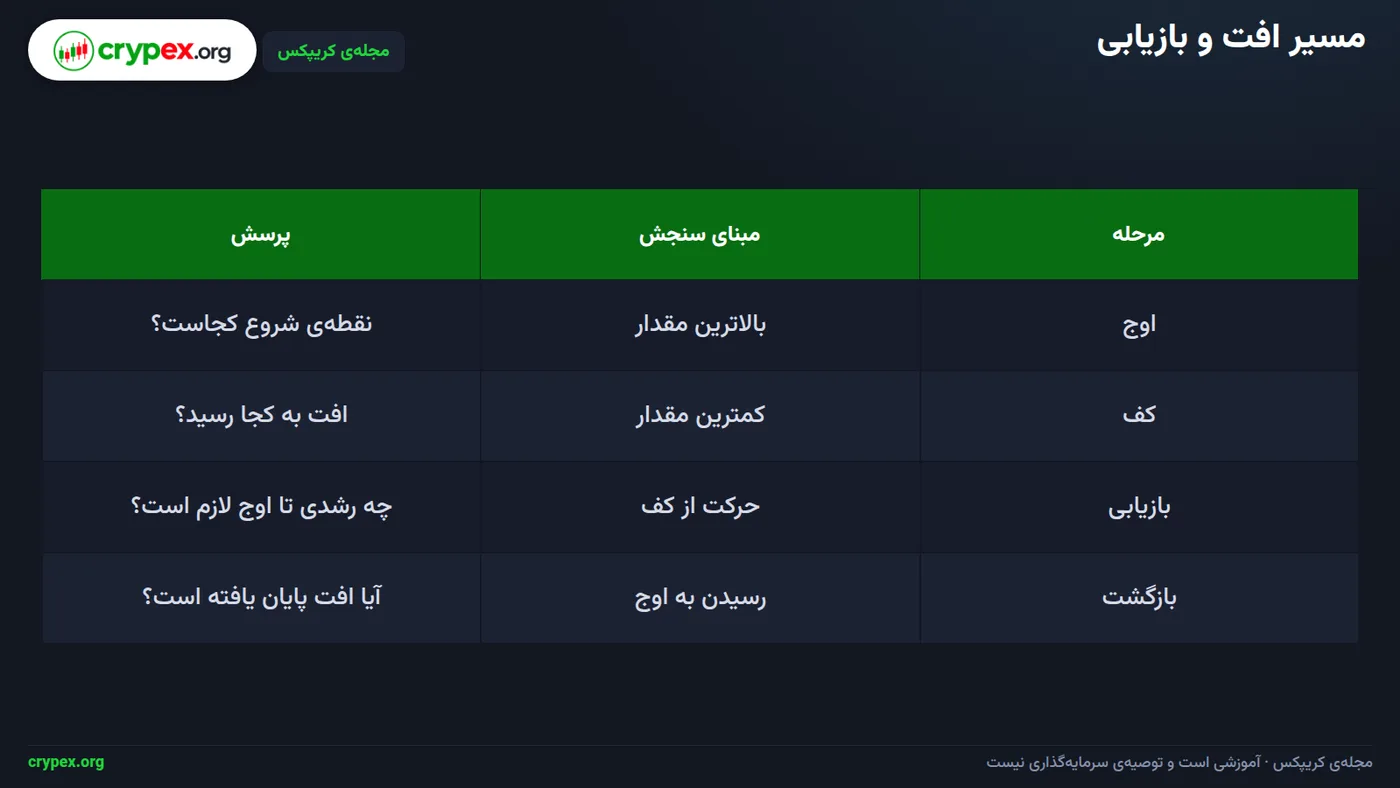
در تصویر بالا، مسیر از اوج به کف و بازگشت به همان سطح دیده میشود. در این مثال فرضی، حساب از ۱۰۰ واحد دو بار پیاپی ۱۰٪ افت میکند: ۱۰۰ × ۰٫۹ = ۹۰ و ۹۰ × ۰٫۹ = ۸۱. افتهای پیاپی روی پایههای کوچکتر اعمال میشوند. کف ۸۱ واحدی تا اوج ۱۰۰ واحدی، ۱۹ واحد فاصله دارد. رشد لازم برای بازیابی اوج برابر است با (۱۹ ÷ ۸۱) × ۱۰۰، یعنی حدود ۲۳٫۴۶٪. این مسیر را از مثال اصلی مقاله جدا نگه دارید؛ محاسبهی کامل آن در بخش مثال گامبهگام آمده است.
رسیدن دوبارهی حساب به اوج قبلی، بازیابی افت است. آن را با سربهسرشدن سرمایهگذاری یا سود خالص اشتباه نگیرید. سود خالص را با مقایسهی ارزش حساب و سرمایهی خالص واردشده بسنجید و هزینهها، واریزها و برداشتها را جداگانه در نظر بگیرید. اوج قبلی فقط وقتی بازیابی شده که سرمایه به همان مقدار برسد یا از آن عبور کند.
زمان بازیابی از رسیدن حساب به کف افت تا روزی اندازهگیری میشود که به اوج قبلی برسد یا از آن عبور کند. این معیار با درصد افت یکی نیست. هر دو را ثبت کنید تا عمق افت و مدت بازگشت جداگانه روشن باشد.
جریانهای حساب را جدا ثبت کنید
کارمزد، برداشت و واریز را جدا از عملکرد معاملات ثبت کنید. در غیر این صورت، تغییر موجودی ممکن است با افت معاملاتی اشتباه گرفته شود. پیش از تفسیر افت، اثر این جریانها را در مقایسهی حساب با اوج لحاظ کنید.
مثال گامبهگام: از اوج تا محاسبهی بازیابی
فرض کنید سرمایهی شما از اوج ۱۰۰۰ واحد به ۸۰۰ واحد رسیده است. این فقط یک مثال فرضی است برای جداکردن دو محاسبهی متفاوت: درصد افت از اوج، و درصد رشد لازم از سرمایهی باقیمانده. افت را با مبنای اوج ۱۰۰۰ واحدی حساب میکنیم؛ بازیابی را با مبنای ۸۰۰ واحدِ فعلی.
۱. اندازهگیری افت از اوج
ابتدا فاصلهی پولی اوج تا مقدار فعلی را حساب کنید: ۱۰۰۰ منهای ۸۰۰ برابر با ۲۰۰ واحد است. سپس این فاصله را بر اوج تقسیم و در ۱۰۰ ضرب کنید: ۲۰۰ تقسیم بر ۱۰۰۰، ضربدر ۱۰۰، برابر با ۲۰٪ افت است. بنابراین سرمایهی فعلی ۲۰۰ واحد پایینتر از اوج قرار دارد و افت آن نسبت به اوج ۲۰٪ است.
۲. محاسبهی رشد لازم برای بازیابی
برای برگشت به ۱۰۰۰ واحد، باید همان ۲۰۰ واحد را جبران کنید. اینبار مخرج، سرمایهی باقیمانده یعنی ۸۰۰ واحد است: ۲۰۰ تقسیم بر ۸۰۰، ضربدر ۱۰۰، برابر ۲۵٪ رشد لازم است. مخرج را با اوج جایگزین نکنید؛ رشد از سرمایهی فعلی سنجیده میشود.
| مرحله | محاسبه | نتیجه |
|---|---|---|
| افت پولی | ۱۰۰۰ − ۸۰۰ | ۲۰۰ واحد |
| درصد افت | ۲۰۰ ÷ ۱۰۰۰ × ۱۰۰ | ۲۰٪ |
| رشد لازم برای بازیابی | ۲۰۰ ÷ ۸۰۰ × ۱۰۰ | ۲۵٪ |
| رشد ۲۰٪ از سرمایهی فعلی | ۸۰۰ × ۱٫۲۰ | ۹۶۰ واحد |
تفاوت را در نظر بگیرید: رشد ۲۰٪ روی ۸۰۰ واحد، حساب را فقط به ۹۶۰ واحد میرساند؛ هنوز ۴۰ واحد تا اوج فاصله دارد. درصد افت از اوج و درصد رشد لازم برای بازیابی را در دو ستون جدا ثبت کنید. اوج قبلی را فقط وقتی بازیابیشده ثبت کنید که سرمایه دوباره به ۱۰۰۰ واحد برسد یا از آن عبور کند.
چه تفاوتی میان افت جاری، افت بیشینه و افت بازیابی هست؟
افت جاری، فاصلهی مقدار فعلی حساب تا آخرین اوج سرمایه است. آن را از همان اوج تا مقدار فعلی بسنجید و مبنا را وسط راه عوض نکنید. افت بیشینه، بزرگترین فاصلهی ثبتشده از اوج تا کف در کل دوره است و برای گزارش بدترین افت همان دوره به کار میرود. درصد افت را اینطور حساب کنید: فاصلهی اوج تا کف تقسیم بر اوج، ضرب در ۱۰۰.
مدت افت از زمانی شروع میشود که حساب از اوج پایین میآید. این مدت وقتی تمام میشود که سرمایه به همان اوج برگردد یا از آن عبور کند. تا پیش از بازگشت، مدت را «باز» ثبت کنید و هم درصد افت و هم فاصلهی زمانی را نگه دارید. مثال اصلی مقاله در بخش خودش کامل حل شده؛ اینجا فقط برای تفکیک افت از مدت بازیابی به آن اشاره میکنیم.
مبنای اندازهگیری را ثابت نگه دارید
افت تحققنیافته را بر پایهی سود و زیان باز حساب کنید. افت تحققیافته را جداگانه و بر پایهی معاملات بستهشده ثبت کنید. روش انتخابی را در تمام دوره ثابت نگه دارید. واریز و برداشت را از عملکرد معاملاتی جدا کنید، یا در محاسبه تعدیلشان کنید؛ وگرنه تغییر موجودی بهاشتباه افت یا بازیابی حساب میشود. در حساب اهرمی، افت سرمایهی حساب را جدا از تغییر قیمت دارایی بسنجید. حرکت قیمت بهتنهایی نشان نمیدهد حساب چه میزان افت کرده است.
قالب پیشنهادی ثبت افت
برای هر افت، اوج و کف را با مقدار و زمان ثبت کنید. جدول زیر افت پولی و درصدی را کنار مدت افت نشان میدهد. این مدت از پایینآمدن از اوج تا بازگشت به همان اوج سنجیده میشود.
اوجکفافت پولیافت درصدیمدت بازیابیمقدار و زمانمقدار و زمانفاصلهی اوج تا کفافت پولی ÷ اوج × ۱۰۰از پایینآمدن از اوج تا بازگشت به آن
پس از افت، چه اقدامهایی را مرحلهبهمرحله انجام دهید؟
پس از افت، وضعیت را با یک روش ثابت ثبت کنید: مقدار فعلی حساب، آخرین اوج سرمایه، درصد افت جاری و مدت سپریشده از اوج. افت جاری را همیشه از آخرین اوج تا مقدار فعلی بسنجید. مبنا را در میانهی افت جابهجا نکنید. برای نمونه، اگر چند معاملهی پیاپی حساب را پایین آوردهاند، هر بار همان اوج ثبتشده را مبنا بگیرید. اوج قبلی را فقط وقتی بازیابیشده علامت بزنید که حساب به آن برسد یا از آن عبور کند.
بازبینی را از ثبت واقعیتها شروع کنید
سپس معاملات دورهی افت را یکییکی مرور کنید. آیا ورود و خروج طبق برنامه بود؟ اندازهی ریسک با حد تعیینشده تناسب داشت؟ کارمزد، اختلاف قیمت خریدوفروش یا لغزش قیمت چه اثری گذاشت؟ برای مثال، در یک معاملهی زیانده مشخص کنید زیان از اجرای قاعدهی برنامهریزیشده آمده یا از بزرگتر کردن حجم و هزینههای معامله. این دو علت به یک اصلاح نیاز ندارند. درصد افت و فاصلهی زمانی تا بازیابی اوج را هم کنار نتایج ثبت کنید.
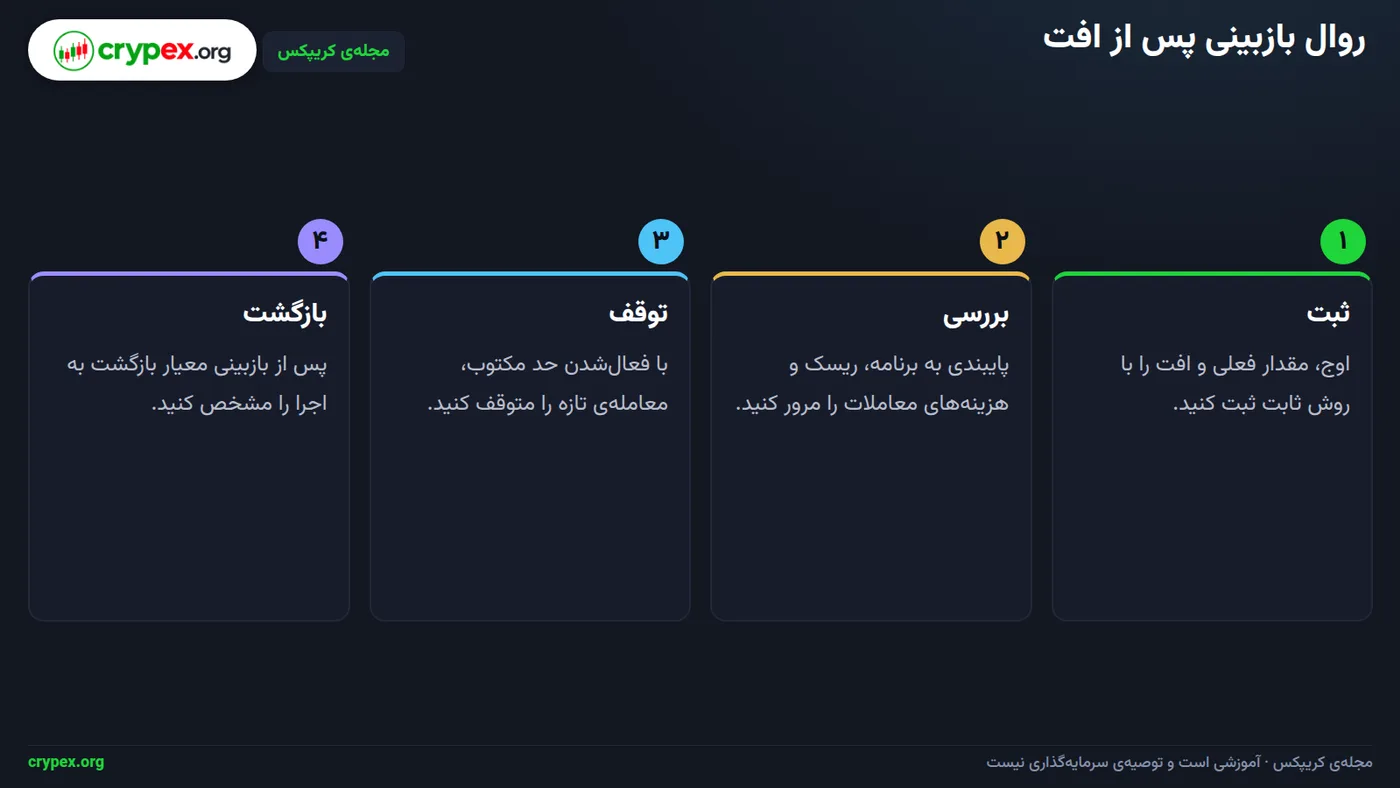
در تصویر بالا، چهار گام بازبینی بهترتیب آمدهاند. اگر حد توقفی که پیش از معامله مکتوب کردهاید فعال شد، معاملهی تازه را متوقف کنید. علت رسیدن به حد را بنویسید و نتایج را بازبینی کنید. برای مثال، اگر ثبت معاملات نشان میدهد چند بار از سقف ریسک عبور کردهاید، این مورد را جدا از زیانهای ناشی از رعایت برنامه مستند کنید.
بازگشت را به معیار روشن گره بزنید
پیش از شروع دوباره، معیار بازگشت را مکتوب کنید: بازبینی معاملات کامل شده باشد، علت توقف ثبت شده باشد و حجم معامله دوباره با سقف ریسک برنامه سنجیده شود. از افزایش ناگهانی ریسک برای جبران سریع افت پرهیز کنید؛ بزرگتر شدن حجم، زیان معاملهی بعدی را هم بزرگتر میکند. پس از بازبینی، فقط قاعدهای را تغییر دهید که اطلاعات ثبتشده مشکل آن را نشان میدهد. اگر خطایی در اندازهی ریسک دیدهاید، همان قاعده را اصلاح کنید، نه همهی برنامه را.
معیار پیش از اجرا
بازگشت را به تکمیل بازبینی، ثبت علت توقف و بررسی دوبارهی حجم معامله مشروط کنید. این معیار را پیش از معاملهی بعدی بنویسید و همانطور اجرا کنید.
کدام اشتباهها سنجش افت و بازیابی را خراب میکنند؟
پنج خطای رایج در سنجش افت
- جابهجاکردن مبنای اوج: وقتی حساب از اوج پایین آمده، ثبت یک اوج تازه در میانهی افت، افت جاری را کوچکتر از واقع نشان میدهد. مبنا را از آخرین اوج سرمایه بگیرید و تا زمانی که حساب به آن نرسیده یا از آن عبور نکرده، تغییرش ندهید.
- برابر دانستن زیان و رشد لازم: درصد افت و درصد رشد لازم برای جبران، مبنای یکسانی ندارند؛ اولی نسبت به اوج و دومی نسبت به سرمایهی باقیمانده سنجیده میشود. فرمولها را جدا بنویسید: درصد افت = فاصلهی اوج تا کف ÷ اوج × ۱۰۰؛ رشد لازم = فاصلهی کف تا اوج ÷ سرمایهی باقیمانده × ۱۰۰. برای نمونهی اصلی مقاله، محاسبهی کامل را در بخش مربوط به مثال ببینید.
- گزارش افت بدون بازه و روش: عبارت «افت حساب ۱۰٪ بود» بدون مشخصکردن دورهی بررسی و مبنای محاسبه، برای مقایسه کافی نیست. بازهی زمانی و روش سنجش را کنار هر گزارش ثبت کنید و در پایشهای بعدی همان روش را ثابت نگه دارید.
- یکیگرفتن افت موقعیت با افت حساب: افت قیمت یک موقعیت، تغییر ارزش همان موقعیت را نشان میدهد؛ افت حساب، کاهش سرمایهی کل حساب را میسنجد. این دو را جدا گزارش کنید و برای تصمیمگیری دربارهی ریسک، معیار حساب را به کار ببرید.
- نادیدهگرفتن تغییرهای موجودی: کارمزد، برداشت و واریز میتوانند موجودی حساب را تغییر دهند و مقایسهی دو ماندهی خام را گمراهکننده کنند. آنها را جدا ثبت کنید و مبنای محاسبه را طوری تنظیم کنید که تغییر ناشی از معامله با جریان پول اشتباه نشود.
روش ثبت را یکدست کنید
برای هر پایش، این موارد را یادداشت کنید: اوج مبنا، مقدار فعلی یا کف، بازهی زمانی، روش محاسبه و تغییرهای موجودی. فاصلهی زمانی تا بازیابی اوج را هم ثبت کنید. اوج قبلی فقط وقتی بازیابیشده که سرمایه دوباره به همان مقدار برسد یا از آن عبور کند.
محدودیت سنجش افت
محاسبهی افت فقط معیاری برای توصیف عملکرد است و کیفیت یا آیندهی یک روش معاملاتی را اثبات نمیکند.
چکلیست پایش و قدم بعدی مسیر
برای پیگیری افت سرمایه، چکلیست را با ثبت منظم موجودی حساب و آخرین اوج آن شروع کنید. افت جاری را از همان اوج تا مقدار فعلی بسنجید و مبنا را وسط افت تغییر ندهید. اوج، کف و زمان ثبت آنها را هم در هر دوره نگه دارید.
ثبت منظم و تصمیم ازپیشتعیینشده
برای هر دوره، این موارد را در یک دفتر یا صفحهی ثبت معاملات بنویسید: افت پولی، یعنی فاصلهی اوج تا کف؛ افت درصدی، یعنی افت پولی تقسیم بر اوج؛ افت بیشینه در کل دوره؛ و مدت بازیابی، از زمان افت تا رسیدن دوبارهی حساب به اوج قبلی یا عبور از آن. برای نمونه، اگر حساب از اوج پایین بیاید و بعد بخشی از افت را جبران کند، اوج قبلی را تا رسیدن دوبارهی موجودی به همان سطح، بازیابیشده ثبت نکنید.
پیش از هر معامله، حد افت قابلقبول و اقدام پس از رسیدن به آن را مکتوب کنید؛ مثلاً بنویسید با رسیدن به حد تعیینشده، معاملهی تازه را متوقف میکنم و نتایج را بازبینی میکنم. این تصمیم را بعد از رسیدن به حد، به خاطر میل به جبران تغییر ندهید.
بازبینی و ادامهی مسیر
پس از افت، برنامه را با سابقهی معاملات بازبینی کنید: اندازهی موقعیتها، رعایت قواعد ورود و خروج و علت زیانها را بررسی کنید. تصمیم را بر ثبت معاملات و معیارهای ازپیشنوشتهشده بنا کنید، نه صرفاً عجله برای جبران. در این مقاله ابزار مرتبط کریپکس معرفی نشده است.
برای ادامهی یادگیری، «خروج پلهای و حد ضرر متحرک» را برای مدیریت خروج دنبال کنید؛ سپس «همبستگی داراییها و ریسک پنهان چند معاملهی همزمان» را بخوانید تا ریسک مجموع موقعیتها را بررسی کنید.
پرسشهای پرتکرار
افت سرمایه چیست؟
افت سرمایه کاهش حساب از آخرین اوج ثبتشده تا کف یا مقدار فعلی آن است. برای بیان درصدی، فاصلهی اوج تا مقدار فعلی را بر اوج تقسیم میکنند.
افت بیشینه چگونه محاسبه میشود؟
افتهای درصدی را در بازهی مورد بررسی محاسبه کنید و بزرگترین فاصلهی اوج تا کف را بهعنوان افت بیشینه ثبت کنید. بازه و روش سنجش باید مشخص باشد.
چرا برای جبران زیان ۲۰٪ به رشد ۲۰٪ نیاز نیست؟
زیان از اوج حساب سنجیده میشود، اما رشد بعدی بر سرمایهی کوچکشده محاسبه میشود. بنابراین برای جبران، درصد رشد لازم از درصد افت بیشتر است.
چه زمانی میتوان گفت حساب افت را بازیابی کرده است؟
وقتی مقدار حساب دوباره به اوج پیش از افت برسد یا از آن عبور کند، بازیابی آن افت کامل شده است. رسیدن به کف قبلی یا جبران بخشی از زیان کافی نیست.
افت سرمایه را هر چند وقت یکبار ثبت کنم؟
بازهی ثبت را پیشاپیش با دورهی بررسی خود هماهنگ کنید و همان روش را ادامه دهید. دستکم اوج، مقدار جاری، افت درصدی و مدت سپریشده از آغاز افت را نگه دارید.
آیا افت بیشینه بهتنهایی برای ارزیابی روش معاملاتی کافی است؟
خیر. افت بیشینه شدت بدترین افت ثبتشده را توصیف میکند، اما بهتنهایی دربارهی کیفیت کل روش، مدت بازیابی یا ریسک موقعیتهای همزمان پاسخ نمیدهد. آن را کنار سابقهی معاملات و مدت افت بررسی کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.