در این مقاله
- پیش از معامله، دقیقاً چه چیزی را باید بفهمید؟
- دراودان، هدف سود و اکوئیتی چه معنایی دارند؟
- دراودان ثابت، دنبالهدار و مبتنی بر اکوئیتی چه تفاوتی دارند؟
- کف مجاز و فضای باقیمانده را چطور حساب کنید؟
- فضای باقیمانده را بسنجید
- هدف سود و محدودیتهای معاملاتی را کجا بررسی کنید؟
- کدام اشتباهها باعث نقض ناخواستهی قانون میشوند؟
- چکلیست پیش از معامله و پیش از پرداخت چیست؟
- پیش از ثبت سفارش
- قدم بعدی: مقایسه کنید و قانون جاری را دوباره بخوانید
خلاصه در ۳۰ ثانیه
- دراودان روزانه و دراودان کل دو سقف جداگانهاند و باید هر دو را بررسی کنید.
- مبنای محاسبه میتواند موجودی، اکوئیتی یا تعریف دیگری در مقررات شرکت باشد.
- دراودان ثابت، دنبالهدار و مبتنی بر اکوئیتی رفتار یکسانی ندارند.
- در محاسبهی افت، زیان شناور را مطابق تعریف همان شرکت در نظر بگیرید.
- درصدها و محدودیتها را از متن جاری قوانین همان حساب بخوانید، نه از یک عدد رایج.
پیش از معامله، دقیقاً چه چیزی را باید بفهمید؟
در پراپفرم، نزدیکشدن به هدف سود بهتنهایی به معنی پیشرفت امن نیست: عبور از سقف افت میتواند حساب را از ارزیابی یا مرحلهی فاند خارج کند، حتی وقتی هدف سود فاصلهی کمی دارد. بنابراین از ابتدا دو معیار را جدا نگه دارید: هدف سود شرط پیشرفت است و سقف زیان مرز مجاز افت حساب؛ رسیدن به یکی، نقض دیگری را جبران نمیکند.
نامگذاری و اجرای این قواعد بین شرکتها و حتی بین انواع حساب یک شرکت فرق دارد. پیش از شروع، از متن فعلی قوانین سه مقدار را یادداشت کنید: افت روزانه، افت کل و هدف سود؛ برای هرکدام مبنای محاسبه—مانند موجودی یا اکوئیتی—درصد، مبلغ متناظر و آستانهی دقیق نقض را ثبت کنید. پیش از هر سفارش، زیان بستهشده و زیان شناور را در فضای باقیماندهی افت روزانه و کل لحاظ کنید.
قواعد را از منبع جاری بخوانید
قوانین پراپفرمها تغییر میکنند؛ متن فعلی شرکت و پنل حساب را مبنا بگیرید، نه توضیحهای قدیمی یا درصدهای رایج. پس از هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را با پنل تطبیق دهید.
در ادامه، اصطلاحهای دراودان، هدف سود و اکوئیتی را تعریف میکنیم؛ سپس مبنای محاسبه و تفاوت دراودان ثابت (static)، دنبالهدار (trailing) و مبتنی بر اکوئیتی را میبینید. بعد از آن، روش محاسبهی کف مجاز و فضای باقیمانده، محل بررسی هدف سود و محدودیتهای معاملاتی، خطاهای رایج و چکلیست پیش از معامله و پرداخت میآید؛ مثال حساب ۱۰٬۰۰۰ واحدی نیز در بخش محاسبهی کامل حل میشود.
اگر با سازوکار ارزیابی، حساب فاند و تقسیم سود آشنا نیستید، ابتدا مقالهی قبلی «پراپفرم چیست و چطور کار میکند؟ ارزیابی، حساب فاند و تقسیم سود» را بخوانید؛ سپس برای مقایسهی شرایط شرکتها از ابزار مقایسهی پراپفرمهای کریپکس استفاده کنید.
دراودان، هدف سود و اکوئیتی چه معنایی دارند؟
دراودان یعنی حد افت مجاز حساب؛ افت بیشتر از این حد، طبق قرارداد شرکت، نقض قانون است. سقف روزانه افتی را میسنجد که در یک روز معاملاتی مجاز است؛ سقف کل، افت مجاز حساب را در کل دوره ارزیابی یا حساب مشخص میکند. این دو سقف جداگانهاند و نباید یکی را بهجای دیگری در نظر بگیرید.
هدف سود، شرط رسیدن به مرحلهی بعد یا تکمیل ارزیابی است؛ پیشبینی بازده شما یا وعدهی سود نیست. موجودی حساب بر پایهی معاملات بستهشده تغییر میکند، اما اکوئیتی (Equity) ارزش لحظهای حساب است و سود و زیان شناور معاملات باز را هم در بر میگیرد. بنابراین اکوئیتی میتواند از موجودی کمتر یا بیشتر باشد.
شرکت میتواند حد را بر پایهی موجودی شروع روز، موجودی اولیهی حساب، بیشینهی ثبتشدهی حساب یا اکوئیتی بسنجد. مبنا را از متن جاری قوانین مشخص کنید؛ تفاوت آن، زمان و مقدار نقض را عوض میکند. در مثال فرضی حساب ۱۰٬۰۰۰ واحدی با زیان بستهشدهی ۱۵۰ و زیان شناور ۳۰۰ واحد، اکوئیتی از هر دو اثر میگیرد؛ محاسبهی کف مجاز و فاصلهی باقیمانده در بخش s4 آمده است.
واژهنامهی قراردادی
- حد زیان: بیشترین افت مجاز؛ کنار یادداشت خود، تعریف قراردادی شرکت را ثبت کنید.
- افت شناور: زیان معاملهی باز که هنوز بسته نشده؛ تعریف قراردادی شرکت را ثبت کنید.
- نقض قانون: عبور از آستانه یا انجام رفتار ممنوع؛ تعریف قراردادی شرکت را ثبت کنید.
- روز معاملاتی: بازهای که شرکت برای محاسبهی سقف روزانه تعیین میکند؛ تعریف قراردادی شرکت را ثبت کنید.
- هدف مرحله: شرط سود برای تکمیل ارزیابی یا رفتن به مرحلهی بعد؛ تعریف قراردادی شرکت را ثبت کنید.
پیش از شروع، سه سقف افت روزانه، افت کل و هدف سود را از قوانین فعلی یادداشت کنید. برای هرکدام مبنا، درصد، مبلغ پولی و آستانهی دقیق نقض را بنویسید؛ سپس پیش از هر سفارش، زیان شناور را هم در فضای باقیماندهی هر دو افت وارد کنید. پس از هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را با پنل شرکت تطبیق دهید؛ قوانین را دوباره بخوانید، چون شرکتها در مبنا و تعریفها با هم فرق دارند.
دراودان ثابت، دنبالهدار و مبتنی بر اکوئیتی چه تفاوتی دارند؟
دراودان ثابت (Static Drawdown) یعنی سقفی که مبنایش در طول دوره، طبق قرارداد، تغییر نمیکند. برای نمونه، اگر مبنا موجودی آغازین باشد، رشد بعدی حساب بهتنهایی جای سقف را عوض نمیکند؛ اما معیار سنجش نقض میتواند جداگانه اکوئیتی لحظهای باشد.
دراودان دنبالهدار (Trailing Drawdown) با بالا رفتن معیار مرجع حساب جابهجا میشود؛ این معیار را شرکت در قوانین مشخص میکند. مثلاً اگر حساب رشد کند، سقف افت هم ممکن است بالاتر برود؛ پس در قرارداد یا پنل پیدا کنید حرکت سقف چه زمانی میایستد و توقف بر اساس چه شرطی است.
دو محور را جداگانه بررسی کنید
ثابت یا دنبالهدار بودن، چگونگی حرکت سقف را توصیف میکند؛ اکوئیتی یا موجودیمحور بودن، به مبنای محاسبه و آزمون نقض مربوط است. این دو محور را یکی نگیرید: ممکن است سقف بر مبنای موجودی تعیین شود، اما نقض با اکوئیتی لحظهای سنجیده شود و زیان شناور را هم در بر بگیرد. فقط اگر قانون صریحاً آزمون را به معاملات بستهشده محدود کرده باشد، میتوان گفت زیان شناور در آن آزمون وارد نمیشود.
| محور یا روش | مبنای سنجش | عامل جابهجایی سقف | پرسشی که باید از قوانین پاسخ دهید |
|---|---|---|---|
| حد ثابت | مقدار مرجع تعیینشده در قرارداد | طبق قرارداد ثابت میماند | مبنای ثابت دقیقاً چیست؟ |
| حد دنبالهدار | معیار مرجعی که شرکت اعلام کرده | بالا رفتن معیار مرجع؛ تا زمان توقف تعریفشده | سقف با چه معیاری حرکت میکند و کجا میایستد؟ |
| آزمون اکوئیتی | ارزش حساب با اثر معاملات باز | تغییر اکوئیتی، از جمله زیان شناور، اگر قانون آن را لحاظ کند | نقض در چه سطحی از اکوئیتی ثبت میشود؟ |
| آزمون بر مبنای معاملات بستهشده | موجودی یا سودوزیان معاملات بستهشده، طبق تعریف شرکت | نتایج ثبتشدهی معاملات بستهشده | آیا قانون زیان شناور را کنار میگذارد یا نقض را با اکوئیتی میسنجد؟ |
در پنل یا قرارداد بررسی کنید آزمون پیوسته انجام میشود یا در زمان مشخصی، مانند پایان روز یا پس از بستهشدن معامله. در تصویر پایین، حرکت سقف مجاز فقط نسبت به رشد حساب بهصورت مفهومی نمایش داده شده است؛ نمودار قیمت یا اطلاعات بازار واقعی در آن وجود ندارد.
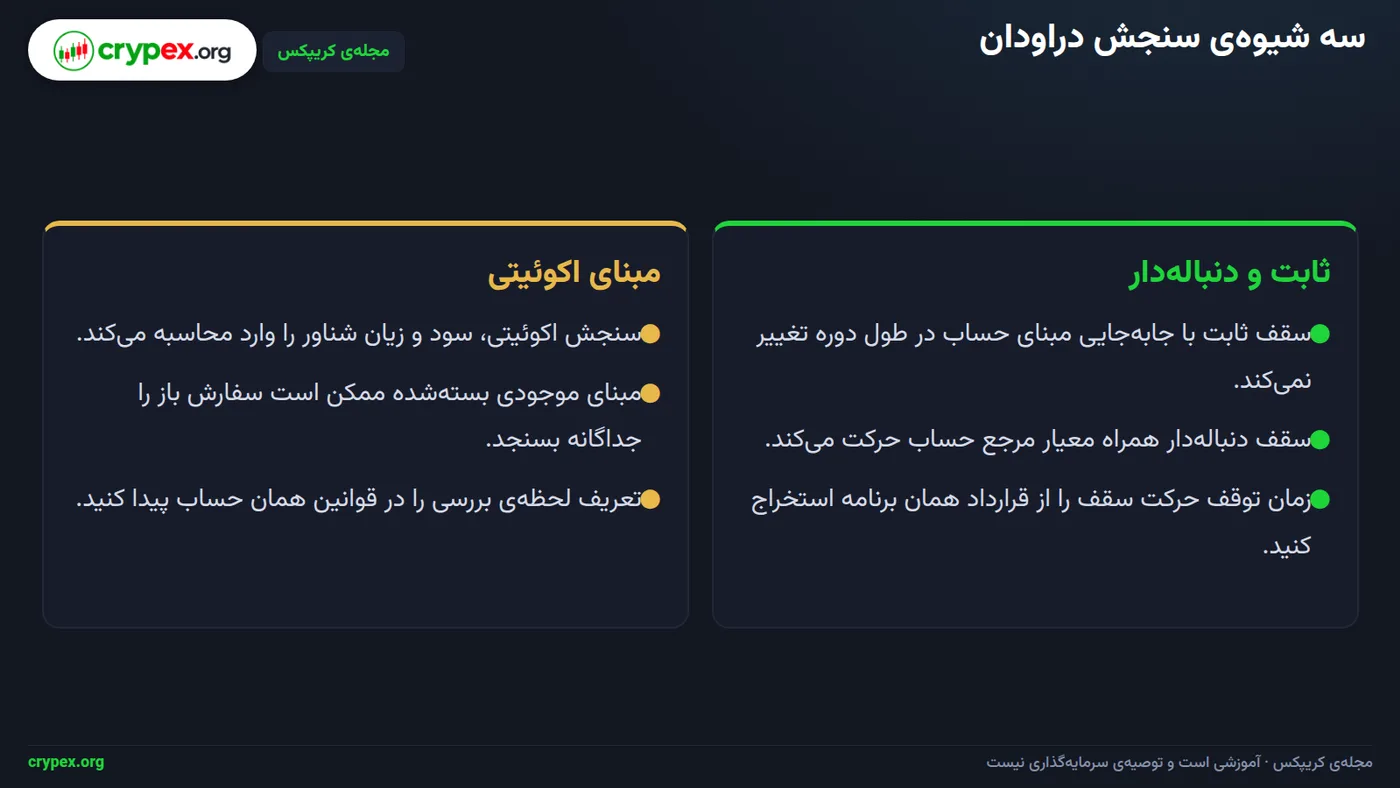
در مثال اصلی مقاله، زیان بستهشده و شناور از هم تفکیک شدهاند؛ محاسبهی کف مجاز و فاصلهی باقیمانده را در بخش «کف مجاز و فضای باقیمانده را چطور حساب کنید؟» ببینید. اینجا مشخص کنید قانون حساب شما کدام مبنای آزمون را به کار میبرد.
قانون فعلی حساب را بخوانید
پیش از معامله، متن جاری قرارداد و پنل را با هم تطبیق دهید. مبنای محاسبه، زمان آزمون نقض و شرط توقف حرکت سقف دنبالهدار را جداگانه یادداشت کنید.
کف مجاز و فضای باقیمانده را چطور حساب کنید؟
مثال فرضی را با حسابی به ارزش ۱۰٬۰۰۰ واحد و سقف افت روزانهی ۵٪ شروع کنید؛ این اعداد قراردادی و صرفاً آموزشیاند. فرض کنید زیان بستهشده و زیان شناور هر دو پس از ثبت مبنای ۱۰٬۰۰۰ واحدی و در همان بازهی محاسبهی افت روزانه رخ دادهاند؛ بنابراین هیچکدام پیشتر در مبنا منظور نشدهاند.
کف مجاز را محاسبه کنید
فرمول مبلغ سقف روزانه این است: مبنای حساب × درصد سقف. در این مثال، ۱۰٬۰۰۰ × ۵٪ = ۵۰۰ واحد. کف مجاز از کمکردن مبلغ سقف از مبنا به دست میآید: ۱۰٬۰۰۰ − ۵۰۰ = ۹٬۵۰۰ واحد.
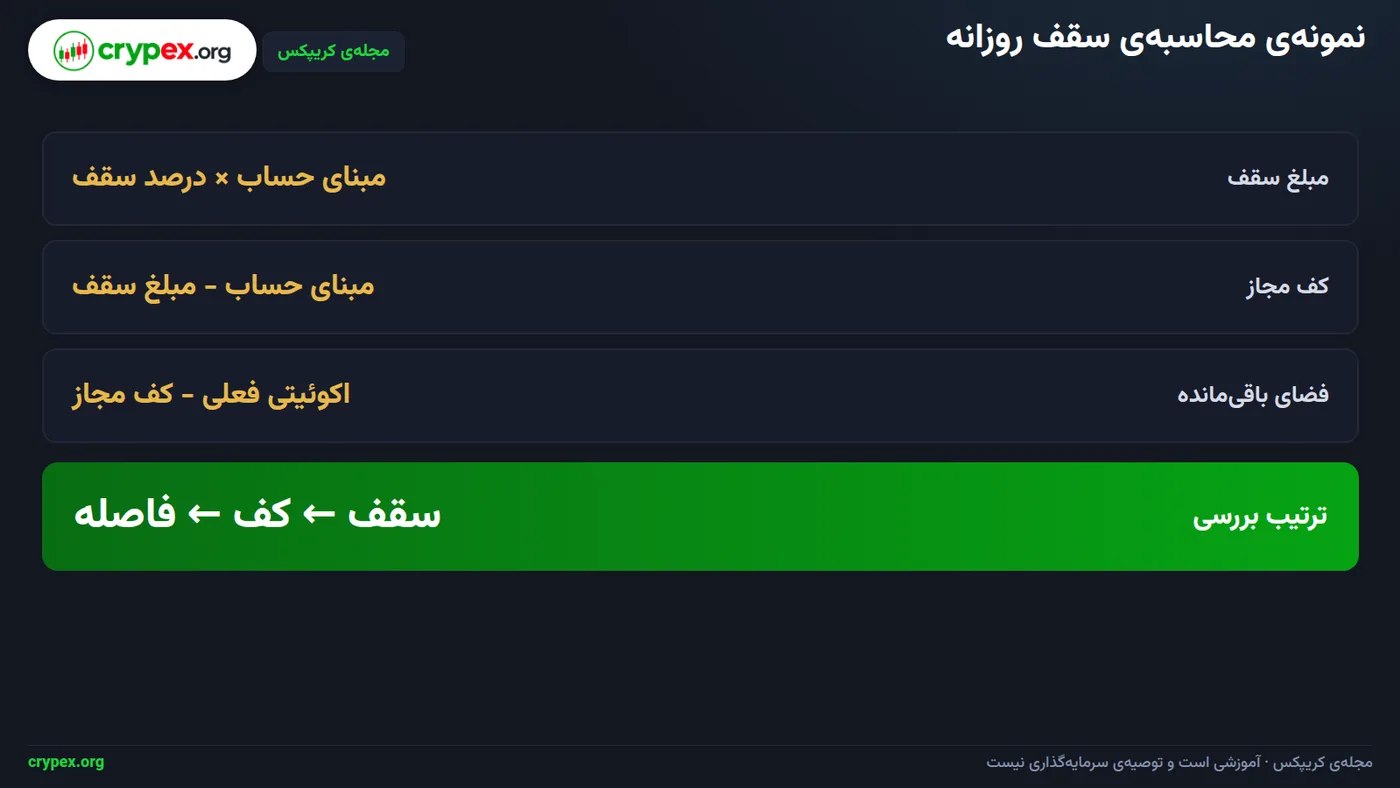
در تصویر بالا، مسیر محاسبه از مبنای حساب تا مقایسهی اکوئیتی با کف مجاز آمده است. زیان بستهشدهی ۱۵۰ واحدی را از مبنای ثبتشده کم کنید: ۱۰٬۰۰۰ − ۱۵۰ = ۹٬۸۵۰ واحد اکوئیتی پیش از زیان شناور. سپس زیان شناور ۳۰۰ واحدی را هم وارد محاسبه کنید: ۹٬۸۵۰ − ۳۰۰ = ۹٬۵۵۰ واحد اکوئیتی نهایی.
فضای باقیمانده را بسنجید
اکوئیتی نهایی، یعنی ۹٬۵۵۰ واحد، از کف ۹٬۵۰۰ واحدی بالاتر است. فاصلهی باقیمانده تا کف محاسباتی را با تفریق به دست میآورید: ۹٬۵۵۰ − ۹٬۵۰۰ = ۵۰ واحد تا کف محاسباتی؛ اینکه رسیدن به کف یا عبور از آن نقض محسوب میشود، طبق متن همان حساب.
فاصلهی اندک باقیمانده یعنی هر تصمیم بعدی را باید با فضای واقعی مجاز بسنجید، نه با موجودی اولیهی حساب. پیش از هر سفارش، زیان شناور را هم در فضای باقیماندهی افت روزانه و کل وارد کنید؛ این مثال به نماد یا بازار خاصی مربوط نیست.
معیار لحظهای را بررسی کنید
اگر متن شرکت زیان شناور را در لحظه محاسبه کند، اکوئیتی پنل و معیار اکوئیتی مورد استفادهی شرکت مستقیماً اهمیت دارند. عدد پنل را با کف مجاز تطبیق دهید.
مبنای سقف و روش سنجش را از متن جاری قوانین حساب بردارید. پس از هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را دوباره با پنل شرکت تطبیق دهید.
هدف سود و محدودیتهای معاملاتی را کجا بررسی کنید؟
درصد هدف سود و سقف افت، مقدار قطعی و مشترک همهی پراپفرمها نیست. معیار را از قوانین فعلیِ همان برنامه و همان نوع حساب بردارید؛ حتی دو حساب از یک شرکت میتوانند شرطهای متفاوتی داشته باشند. پیش از شروع، افت روزانه، افت کل و هدف سود را جداگانه یادداشت کنید و برای هر سقف، مبنای محاسبه، درصد، مبلغ متناظر و آستانهی دقیق نقض را از متن حساب ثبت کنید.
فقط به عددها بسنده نکنید. در قوانین همان حساب، محدودیت معامله هنگام خبر، نگهداری معامله در پایان هفته، حداقل روزهای معاملاتی و شرط ثبات عملکرد را هم پیدا کنید. برای نمونه، اگر بندی دربارهی معامله هنگام خبر میخوانید، روشن کنید کدام خبر یا رویداد را شامل میشود، بازهی زمانی آن چیست و شرکت نقض را بر اساس زمان بازکردن، بستن یا نگهداری معامله میسنجد.
هر محدودیت را با چهار پرسش ارزیابی کنید: چه چیزی ممنوع است؟ چه زمانی اعمال میشود؟ چگونه سنجیده میشود؟ پیامد نقض چیست؟ پاسخ را با عبارت دقیق قوانین حساب ثبت کنید. مثلاً برای نگهداری آخر هفته، مشخص کنید آیا بازماندن معامله ممنوع است، مهلت بستن آن چه زمانی است، مبنا زمان سرور است یا زمان دیگری، و نقض چه اثری بر ارزیابی یا حساب دارد.
| قاعده | مبنای سنجش | زمان بررسی | پیامد |
|---|---|---|---|
| هدف سود | عبارت دقیق و مبنای محاسبه در قوانین حساب | پیش از شروع و هنگام ارزیابی | پیامد درجشده در قوانین همان مرحله |
| معامله هنگام خبر | خبر مشمول و روش سنجش نقض در متن حساب | بازهی زمانی اعلامشده برای خبر | پیامد تصریحشده برای نقض |
| نگهداری معامله در پایان هفته | شرط نگهداری یا بستن معامله طبق قوانین حساب | زمان اعلامشده پیش از پایان هفته | پیامد مندرج در شرایط حساب |
| حداقل روزهای معاملاتی و ثبات عملکرد | تعریف روز معاملاتی و معیار ثبات در متن حساب | پایان مرحله یا زمان ارزیابی اعلامشده | اثر بر تکمیل مرحله طبق قوانین حساب |
رسیدن به هدف سود بهتنهایی برای عبور از مرحله کافی نیست؛ شرطهای همان مرحله باید همزمان رعایت شوند، از جمله محدودیتهای رفتاری و زمانی. پیش از هر سفارش، زیان شناور را هم در فضای باقیماندهی افت روزانه و کل وارد کنید؛ پس از هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را با پنل شرکت تطبیق دهید. محاسبهی مثال اصلی و فاصله تا کف مجاز در بخش s4 آمده است.
یادآوری
صفحهی تبلیغاتی جای متن کامل قوانین و شرایط حساب را نمیگیرد. پیش از پرداخت هزینه، بندهای مربوط به زمان ثبت معاملات، خبر، نگهداری شبانه و برداشت را جداگانه از متن جاری همان حساب بخوانید.
کدام اشتباهها باعث نقض ناخواستهی قانون میشوند؟
اشتباههایی که نقض قانون را ناخواسته میکنند
موجودی را با اکوئیتی یکی نگیرید. موجودی معمولاً نتیجهی معاملات بستهشده را نشان میدهد؛ معاملهی باز با سود یا زیان شناور میتواند اکوئیتی و در نتیجه معیار لحظهای افت را تغییر دهد. پیش از سفارش، مبنای محاسبهی شرکت را پیدا کنید و زیان شناور را هم در فضای باقیماندهی افت روزانه و کل وارد کنید.
شروع روز را حدس نزنید. ممکن است مبنا موجودی یا اکوئیتی در زمان بازنشانی باشد و زمان نیز بر اساس منطقهی زمانی مشخصی تعریف شود. عبارتهای مربوط به زمان بازنشانی، منطقهی زمانی و مبنای شروع را عیناً از قانون بردارید؛ پس از هر روز معاملاتی، سقف باقیمانده را با پنل شرکت تطبیق دهید.
توقف سقف دنبالهدار را مفروض نگیرید. بعضی برنامهها حد را با رشد حساب جابهجا میکنند؛ اینکه پس از رسیدن به مرحلهای متوقف شود یا ادامه پیدا کند، به تعریف همان برنامه بستگی دارد. در متن قوانین عبارت مربوط به سقف دنبالهدار را جستوجو کنید و نقطهی توقف، اگر وجود دارد، ثبت کنید.
درصدِ منبع دیگری را مبنای تصمیم نگذارید. عددی که در مقاله، ویدئو یا تبلیغ دیدهاید جای قرارداد و قوانین جاری همان برنامه را نمیگیرد؛ درصدهای رایج هم برای همهی شرکتها یکسان نیستند. درصد، مبلغ پولی و آستانهی دقیق نقض را از متن فعلی برنامه یادداشت کنید و مثال کامل افت روزانه را در بخش s4 ببینید.
افت را فقط با زیان بستهشده نسنجید. تعریف شرکت میتواند افت شناور و سفارشهای باز را هم در محاسبه وارد کند؛ در نتیجه، ماندهی قابلاستفاده پیش از بستهشدن معامله هم تغییر میکند. تعریف نقض را در قرارداد پیدا کنید و پیش از هر سفارش، مقدار باقیماندهی هر سقف را دوباره بخوانید.
برای کنترل خطا، سه سقف جداگانهی افت روزانه، افت کل و هدف سود را از قوانین فعلی ثبت کنید؛ برای هرکدام مبنا، درصد، مبلغ و آستانهی دقیق را بنویسید. تعریف هر مورد را کنار عددش نگه دارید و پس از هر روز، ماندهها را با پنل تطبیق دهید.
پیش از پرداخت هم بررسی کنید
قوانین مربوط به زمان ثبت معاملات، خبر، نگهداری شبانه و برداشت را جداگانه در متن جاری شرکت بخوانید. اگر عبارت مبهم است، تا روشنشدن تعریف آن را مبنای محاسبهی خود قرار ندهید.
چکلیست پیش از معامله و پیش از پرداخت چیست؟
چکلیست را به دو زمان جدا کنید: پیش از پرداخت هزینه و پیش از ثبت هر سفارش. پیش از پرداخت، شرکت و نوع حساب را مشخص کنید و نسخه یا تاریخ شرایطی را که خواندهاید بنویسید؛ سپس مبنای محاسبهی افت، روش بازنشانی روز و سیاست نقض را ثبت کنید. این اطلاعات را از متن جاری قوانین بردارید، نه از تبلیغ یا توضیح قدیمی.
پیش از پرداخت هزینه
سه سقف را جداگانه یادداشت کنید: افت روزانه، افت کل و هدف سود. برای هرکدام، مبنای محاسبه—موجودی، اکوئیتی یا مقدار دیگری که شرکت اعلام کرده—درصد، مبلغ پولی متناظر و آستانهی نقض را بهصورت عدد دقیق بنویسید. برای نمونه، اگر توضیح شرکت میگوید افت روزانه از اکوئیتیِ ابتدای روز سنجیده میشود، همین عبارت را ثبت کنید و بپرسید روز معاملاتی چه زمانی بازنشانی میشود.
- بررسی جداگانه: زمان مجاز ثبت معامله، معامله هنگام خبر، نگهداری شبانه و شرایط برداشت.
- ثبت نسخه یا تاریخ قوانین و پاسخ مکتوب پشتیبانی دربارهی هر عبارت مبهم.
در تصویر زیر، مسیر را از خواندن قانون تا ثبت سقف و بازبینی پیش از سفارش دنبال کنید. اگر عبارتی مثل «افت بر مبنای اکوئیتی» روشن نیست، آن را به پرسش مشخص تبدیل کنید: «اکوئیتی در چه زمانی و با احتساب کدام زیانها سنجیده میشود؟»
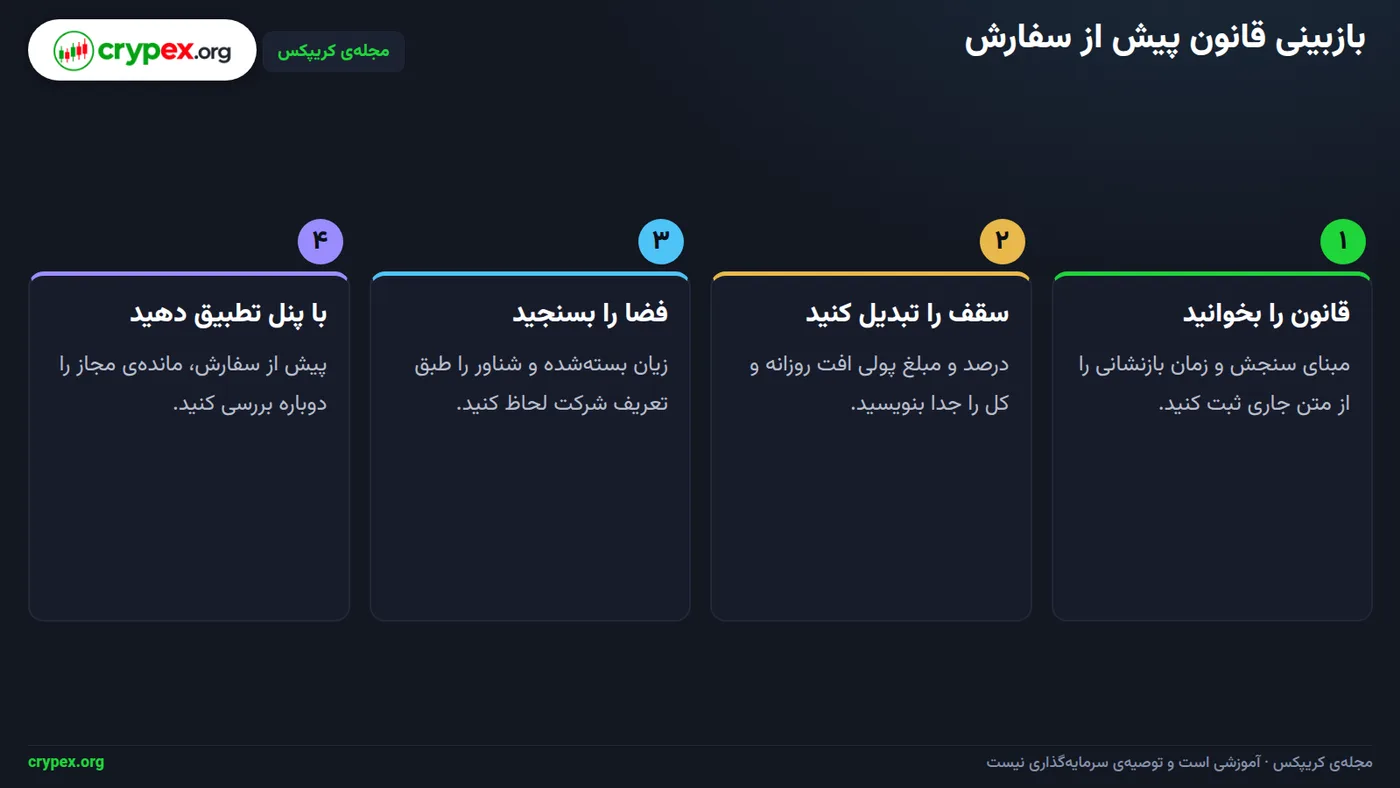
پیش از ثبت سفارش
پیش از هر سفارش، فضای باقیماندهی افت روزانه و افت کل را طبق تعریف قرارداد بسنجید؛ زیان بستهشده، زیان شناور و اثر سفارشهای باز را هم در محاسبه وارد کنید، اگر قانون شرکت آنها را لحاظ میکند. برای عددهای حساب ۱۰٬۰۰۰ واحدیِ مثال اصلی، محاسبهی کامل کف مجاز و فاصلهی باقیمانده را ببینید در بخش s4؛ اینجا آن محاسبه را تکرار نکنید. پس از هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را دوباره با پنل حساب تطبیق دهید.
معیار تکمیل چکلیست
اطلاعات ثبتشده را با پنل حساب مقایسه کنید. اگر پنل و متن قوانین اختلاف دارند، پیش از پرداخت یا سفارش، پاسخ مکتوب پشتیبانی را بگیرید و نگه دارید؛ هیچ خانهای را با عبارتهایی مثل «نامشخص» یا «احتمالاً» نبندید.
برای مقایسهی شرایط، از ابزار مقایسهی پراپفرمها استفاده کنید و جزئیات حساب انتخابی را جداگانه با قوانین جاری بسنجید. اگر برای تعیین حجم سفارش به ابزار نیاز دارید، محاسبهی حجم معامله کریپکس را بهکار ببرید؛ اما سقف ریسک مجاز را از قرارداد حساب بردارید.
قدم بعدی: مقایسه کنید و قانون جاری را دوباره بخوانید
برای مقایسهی شرایط، به ابزار «مقایسهی پراپفرمها» در مسیر /prop-firms بروید و معیارهای برنامهها را کنار هم بگذارید؛ از جمله سقف افت، هدف سود و محدودیتهای معاملاتی. سپس متن قوانین همان حساب را باز کنید و این سه سقف را جداگانه یادداشت کنید: افت روزانه، افت کل و هدف سود.
- برای هر سقف، مبنای محاسبه را مشخص کنید: موجودی، اکوئیتی یا معیار دیگری که شرکت اعلام کرده است. درصد، مبلغ پولی متناظر و آستانهی دقیق نقض را ثبت کنید.
- پیش از هر سفارش، زیان بستهشده و زیان شناور را در محاسبهی فضای باقیماندهی افت روزانه و کل وارد کنید؛ به موجودی حساب بهتنهایی تکیه نکنید.
- پس از پایان هر روز معاملاتی، مبنای شروع روز و سقف باقیمانده را با پنل شرکت تطبیق دهید و اختلاف را پیش از معاملهی بعدی روشن کنید.
- پیش از پرداخت هزینه، زمان مجاز ثبت معاملات، محدودیت خبر، نگهداری شبانه و شرایط برداشت را جداگانه بررسی کنید.
برای برآورد حجم معامله بر اساس حد زیان، از ابزار «محاسبهی حجم معامله» در مسیر /tools/position-size استفاده کنید. این ابزار به شما کمک میکند اندازهی موقعیت را با ریسک مدنظرتان هماهنگ کنید، اما جایگزین قوانین شرکت دربارهی سقف افت، حجم یا شیوهی محاسبه نیست؛ نتیجه را با شرایط حساب تطبیق دهید.
پیش از پرداخت، بررسی را کامل کنید
مقالهی بعدی «ریسکهای پراپفرم و چکلیست انتخاب؛ قبل از پرداخت هزینه چه چیزی را بررسی کنیم؟» را بخوانید. برای ارزیابی ادعاهای گمراهکننده نیز به «راهنمای تشخیص کلاهبرداری: بروکر، صرافی، کیف پول و وعدهی سود» مراجعه کنید.
برای مثال عددی حساب ۱۰٬۰۰۰ واحدی و سقف افت روزانهی ۵٪، محاسبهی کامل کف مجاز و فاصلهی باقیمانده را در بخش s4 ببینید و آن را در این بخش دوباره محاسبه نکنید. دربارهی وضعیت قانونی یا مالیاتی فعالیت در ایران حکم قطعی نگیرید؛ در صورت نیاز، موضوع را از منبع رسمی پیگیری کنید یا با مشاور حقوقی مشورت کنید. قوانین مرتب تغییر میکنند؛ پیش از هر اقدام، نسخهی جاری شرایط همان حساب را بخوانید.
ابزارهای کریپکس برای تمرین این مبحث
مقایسهی پراپفرمها (/prop-firms)؛ محاسبهی حجم معامله (/tools/position-size)
پرسشهای پرتکرار
دراودان روزانه با دراودان کل چه فرقی دارد؟
دراودان روزانه سقف افتی است که برای یک روز معاملاتی تعریف میشود؛ دراودان کل افت مجاز حساب را در بازهی کلی برنامه میسنجد. مبنای محاسبه و زمان بازنشانی را در قوانین همان حساب بررسی کنید.
زیان شناور در دراودان حساب میشود؟
اگر قانون شرکت سنجش را بر پایهی اکوئیتی انجام دهد، زیان شناور در محاسبه وارد میشود. اگر مبنا یا لحظهی سنجش متفاوت باشد، همان تعریف قراردادی ملاک است.
دراودان دنبالهدار چگونه کار میکند؟
در این مدل، سقف افت با بالا رفتن معیار مرجع حساب جابهجا میشود. اینکه معیار مرجع چیست و حرکت سقف چه زمانی متوقف میشود، باید از متن جاری برنامه خوانده شود.
درصد هدف سود پراپفرمها همیشه یکسان است؟
خیر. هدف سود به شرکت، نوع حساب و مرحلهی برنامه بستگی دارد. درصد همان حساب را از صفحهی شرایط و قرارداد جاری بررسی کنید.
اگر به سقف افت نزدیک باشم، چه چیزی را پیش از سفارش بررسی کنم؟
مبنای سنجش، اکوئیتی فعلی، زیان شناور، زمان بازنشانی روز و فاصله تا کف مجاز را طبق تعریف شرکت بررسی کنید. سپس شرایط سفارشهای باز و محدودیتهای زمانی را هم با متن حساب تطبیق دهید.
آیا قوانین پراپفرمها برای کاربران ایران یکسان است؟
شرایط دسترسی، پرداخت و اجرای قرارداد میتواند با شرکت و وضعیت کاربر فرق کند. دربارهی قانون یا مالیات ایران حکم قطعی نگیرید و برای تصمیم حقوقی به منبع رسمی یا مشاور حقوقی مراجعه کنید.
این درس را در عمل امتحان کنید
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.