در این مقاله
- چرا چند معامله میتواند یک ریسک واحد باشد؟
- همبستگی دقیقاً چه چیزی را اندازه میگیرد؟
- چرا بازده را مقایسه میکنیم؟
- چطور همبستگی را برای مدیریت سبد بخوانیم؟
- مثال گامبهگام: ریسک مشترک را حساب کنید
- چه وقت همبستگی تصویر کاملی نمیدهد؟
- خطاهای رایج در سنجش ریسک چند موقعیت
- خطاهای روششناختی
- پیش از معاملهی تازه این چکلیست را اجرا کنید
- قدم بعدی: از همبستگی تا ریسک اجرای معامله
خلاصه در ۳۰ ثانیه
- همبستگی، میزان همراهی بازدهها را در یک پنجرهی مشخص توصیف میکند.
- همبستگی گذشته، رابطهی قطعی آینده نیست.
- تعداد نمادها معیار تنوع سبد نیست؛ محرکهای مشترک را هم بررسی کنید.
- ریسک هر معامله را با اندازهی موقعیت و فاصلهی حد ضرر بسنجید.
- ریسک همزمان موقعیتهای همجهت را در سناریوی مشترک حساب کنید.
چرا چند معامله میتواند یک ریسک واحد باشد؟
فرض کنید در سبدتان چند نماد متفاوت دارید: یک جفتارز، یک فلز و یک سهم. نام و بازارشان فرق میکند، اما در سناریوی شما هر سه به یک عامل، مثل تقویت دلار، واکنش مشابهی نشان میدهند. اگر آن عامل برخلاف موقعیتها حرکت کند، چند معامله میتوانند همزمان در معرض زیان قرار بگیرند؛ تفاوت نمادها بهتنهایی ریسک مشترک را از بین نمیبرد.
شمردن معاملات فقط تعداد موقعیتهای باز را نشان میدهد، نه تعداد علتهای مستقلی را که میتوانند به آنها زیان بزنند. سه موقعیت با محرک مشترک، از نظر شمارش سه معاملهاند؛ از نظر تمرکز ریسک، شاید عمدتاً به یک سناریو وابسته باشند. پس پیش از افزودن موقعیت تازه، بپرسید چه عاملهایی بر موقعیتهای فعلی اثر میگذارند و آیا معاملهی جدید همان وابستگی را بیشتر میکند.
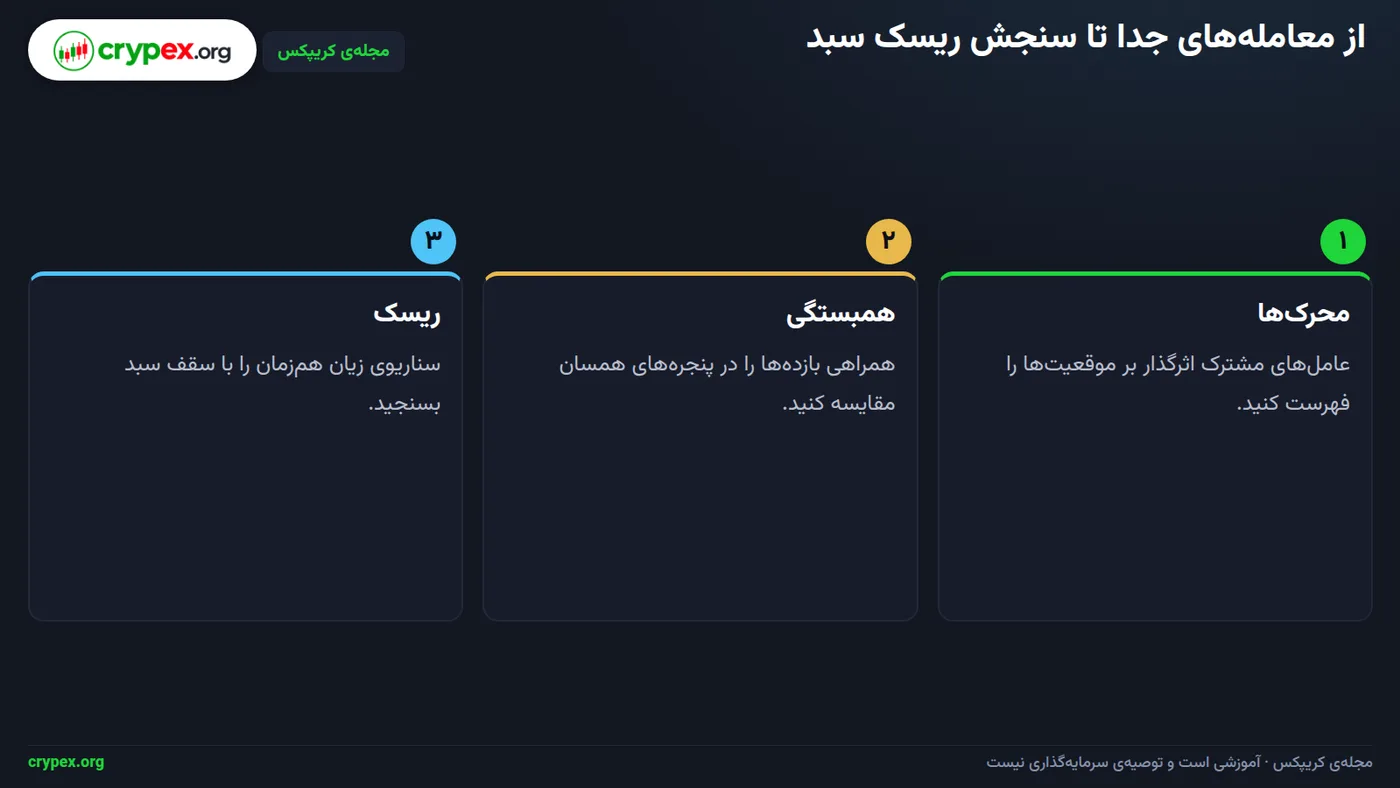
در تصویر بالا، مسیر بررسی از شناسایی محرک مشترک آغاز میشود و به سنجش موقعیت تازه در کنار ریسکهای موجود میرسد. این مسیر را با تعداد نمادها اشتباه نگیرید: تعداد موقعیتها میگوید چند معامله دارید؛ تعداد محرکهای مستقل نشان میدهد چند علت متفاوت میتواند نتیجهی سبد را تغییر دهد. پیش از ورود، ریسک هر معامله را جداگانه حساب کنید و سپس موقعیتهای همجهت و همبسته را در یک سناریوی مشترک بسنجید.
نقشهی ادامهی مقاله
ابتدا تعریف همبستگی را روشن میکنیم، سپس روش سنجش و محاسبهی ریسک مشترک را میبینیم. بعد به محدودیتها میرسیم و با چکلیستی عملی بررسی میکنیم که موقعیت تازه سقف ریسک ازپیشتعیینشدهی سبد را نقض نکند.
همبستگی دقیقاً چه چیزی را اندازه میگیرد؟
همبستگی (Correlation) رابطهی آماری میان تغییرات دو مجموعهی بازده را در یک بازهی مشخص اندازه میگیرد. برای نمونه، بهجای مقایسهی قیمت دو دارایی، تغییر بازده آنها را در فاصلههای زمانی همسان بررسی میکنید: آیا وقتی بازده یکی بالا یا پایین میرود، بازده دیگری هم در همان جهت تغییر میکند؟
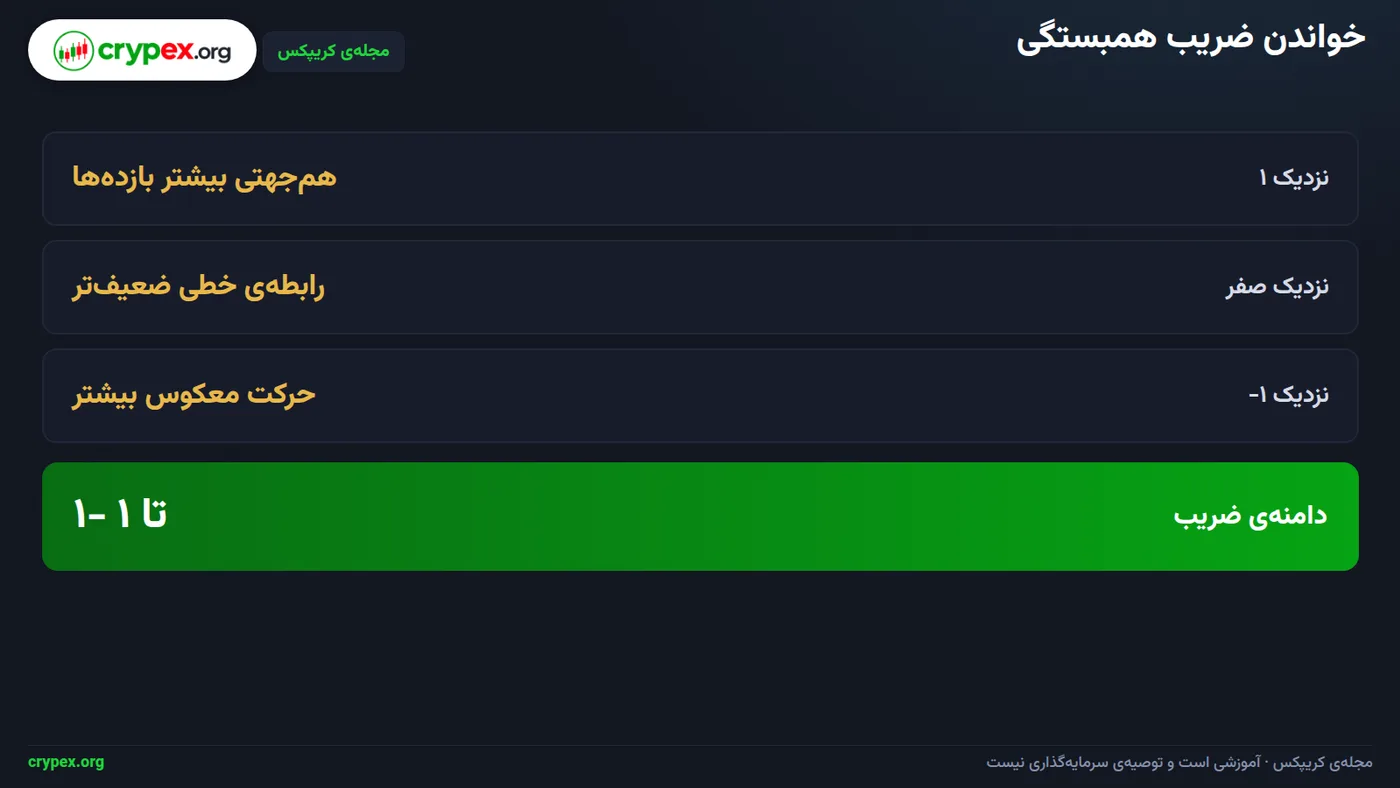
ضریب همبستگی از ۱- تا ۱ است. هرچه ضریب به ۱ نزدیکتر باشد، دو مجموعهی بازده بیشتر در یک جهت حرکت کردهاند؛ نزدیک ۱-، حرکت آنها بیشتر معکوس بوده است. ضریب نزدیک صفر یعنی رابطهی خطی ضعیفتر است، نه اینکه هیچ نوع رابطهای وجود ندارد. همبستگی صفر، استقلال کامل دو دارایی را ثابت نمیکند؛ برای مثال، ممکن است رابطهای غیرخطی وجود داشته باشد که این ضریب بهخوبی نشانش ندهد. در تصویر بالا، دو سوی دامنه و معنای کلی آنها را میبینید.
چرا بازده را مقایسه میکنیم؟
قیمت، مقدار لحظهای یک دارایی است؛ بازده، میزان تغییر آن در یک فاصلهی زمانی است. دو دارایی ممکن است قیمتهای بسیار متفاوتی داشته باشند یا هر دو در طول زمان روند صعودی داشته باشند، بیآنکه تغییرات کوتاهمدتشان همجهت باشد. بنابراین، سنجش رابطه بر پایهی قیمت خام میتواند شباهت روندهای بلندمدت را با همحرکتی بازدهها اشتباه بگیرد. قاعدهی عملی این است: همبستگی را روی بازدهها بسنجید، نه روی قیمت خام دو دارایی.
برای مقایسهی منصفانه، هر دو دارایی را با فاصلهی نمونهگیری یکسان و در پنجرهی زمانی مشترک بررسی کنید؛ مثلاً بازدههای ساعتی را با بازدههای ساعتی بسنجید، نه با بازدههای روزانه. سپس محاسبه را دستکم در دو پنجرهی زمانی انجام دهید و تغییر ضریب را ثبت کنید. برای برنامهریزی، ضریب بالاتر از ۰٫۷ را علامت همحرکتی قوی و پایینتر از ۰٫۷- را علامت حرکت معکوس قوی بگیرید؛ این آستانهها معیارهای عملیاند، نه قانون بازار.
چطور همبستگی را برای مدیریت سبد بخوانیم؟
برای ساخت بازدههای همفاصله، قیمت پایانی هر دوره را با قیمت پایانی دورهی قبل مقایسه کنید: (قیمت پایانی این دوره − قیمت پایانی دورهی قبل) ÷ قیمت پایانی دورهی قبل. برای هر دو دارایی، بازدهها را با فاصلهی نمونهگیری و بازهی زمانی یکسان بسازید؛ سپس بازدههای همزمان را بسنجید، نه قیمتهای خام را.
ماتریس همبستگی، رابطهی جفتجفت داراییهای انتخابشده را در یک جدول کنار هم میآورد. هر خانه نتیجهی مقایسهی بازدههای دو دارایی در پنجرهی محاسبه است؛ خود ماتریس ریسک هر معامله یا اندازهی موقعیت را نشان نمیدهد.
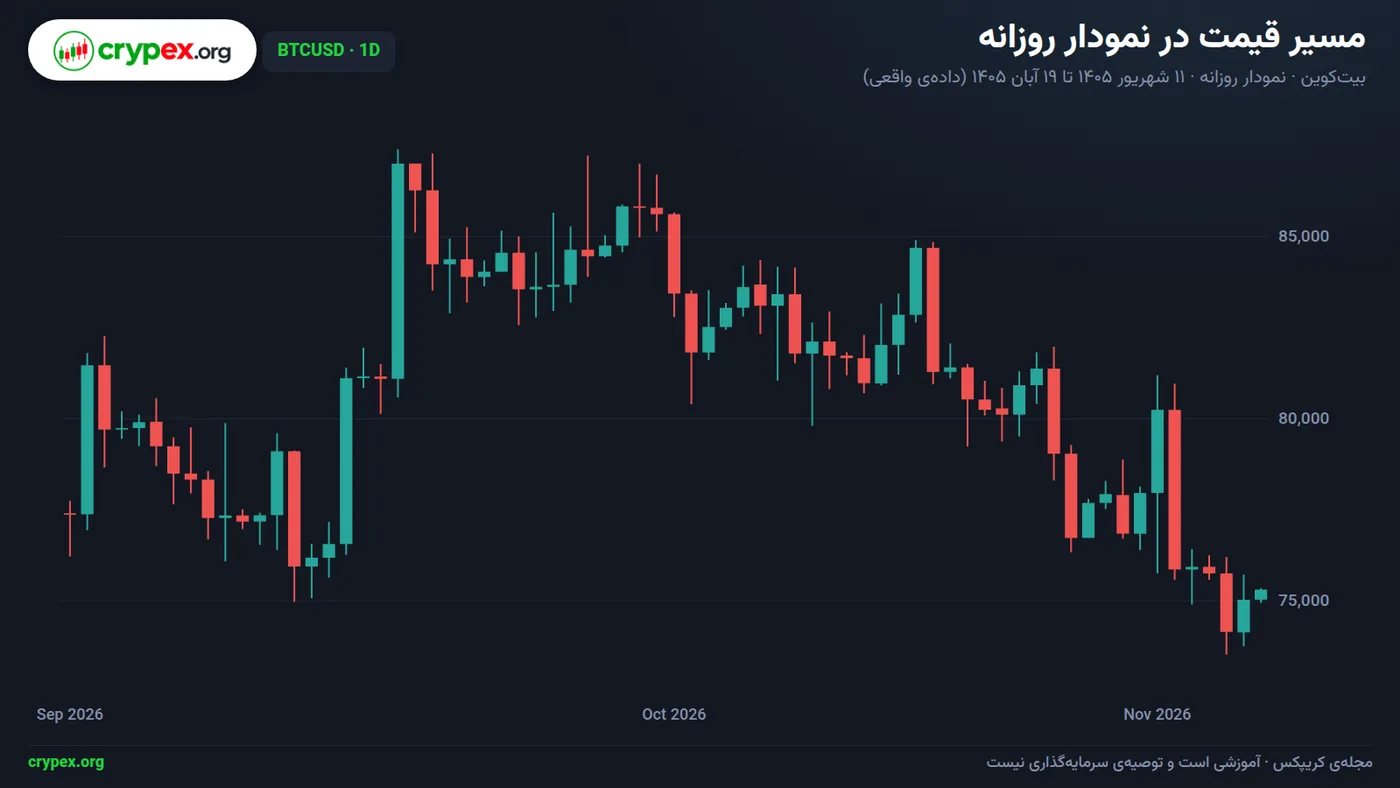
در تصویر بالا، مسیر قیمت BTCUSD دیده میشود تا روشن شود نمودار قیمت با ماتریس همبستگی یکی نیست. اطلاعات همراه تصویر، منبع و زمان تهیهی نمودار را مشخص نمیکند؛ همچنین بازهی اعلامشده تا ۱۹ آبان ۱۴۰۵، یعنی یک روز پس از تاریخ مقاله، امتداد دارد. پس ارقام آن بازه را نمیتوان بهعنوان آمار واقعیِ قابلتأیید منتشر کرد؛ نمودار باید تا آخرین روز کامل پیش از تاریخ مقاله، ۱۷ آبان ۱۴۰۵، بهروزرسانی و با منبع و زمان تهیه ثبت شود.
| بررسی | قاعدهی اجرایی |
|---|---|
| ورودی محاسبه | بازدههای دورهای، نه قیمت خام |
| قابلیت مقایسه | برای هر دو دارایی، بازه و فاصلهی نمونهگیری یکسان |
| همحرکتی قوی | بالاتر از ۰٫۷؛ آستانهی عملی، نه قانون بازار |
| حرکت معکوس قوی | پایینتر از ۰٫۷-؛ آستانهی عملی، نه قانون بازار |
| یادداشت سبد | نتیجهی هر جفت در دستکم دو پنجره و اختلاف نتایج |
مقدار همبستگی به پنجره، داراییهای انتخابشده و روش محاسبه وابسته است؛ با تغییر هرکدام، نتیجه هم تغییر میکند. برای هر جفت پرریسک، دو پنجرهی زمانی را بررسی کنید، هر دو نتیجه و اختلافشان را در یادداشت سبد بنویسید و آستانههای جدول را معیار اجرایی بدانید، نه حکم قطعی دربارهی رفتار آینده.
پیش از انتشار نمودار
برای ماتریس واقعی کریپکس، پنجرهی محاسبه، فاصلهی نمونهگیری، زمان تهیه و منبع را کنار تصویر درج کنید. چون این مشخصات و ماتریس تأییدشده در اطلاعات موجود نیست، عدد همبستگی یا آمار اصلاحشدهی نمودار را نسبت ندهید.
مثال گامبهگام: ریسک مشترک را حساب کنید
فرض کنید موجودی حساب شما ۱۰٬۰۰۰ واحد است و سقف ریسک کل سبد را ۱٪، یعنی ۱۰۰ واحد، تعیین کردهاید. دو موقعیت باز دارید؛ ریسک هرکدام تا حد ضرر از پیش محاسبه شده و ۶۰ واحد است. در این مثال فرضی، هر دو موقعیت همجهتاند و بازدههای داراییهایشان در پنجرهی بررسیشده ضریب همبستگی ۰٫۸ دارد.
عدد ۰٫۸ در این پنجره، طبق آستانهی عملی ۰٫۷، علامت همحرکتی قوی است. این ضریب نه مقدار زیان را تعیین میکند و نه نشان میدهد هر دو معامله حتماً همزمان به حد ضرر میرسند؛ جمعکردن ریسکها در اینجا یک سناریوی تنش برای برنامهریزی است، نه پیشبینی.
ریسک برنامهریزیشدهی مشترک = ریسک موقعیت اول + ریسک موقعیت دوم. با جایگذاری: ۶۰ + ۶۰ = ۱۲۰ واحد؛ درصد موجودی = (ریسک مشترک ÷ موجودی) × ۱۰۰، یعنی (۱۲۰ ÷ ۱۰٬۰۰۰) × ۱۰۰ = ۱٫۲٪. هر موقعیت بهتنهایی زیر سقف ۱۰۰ واحدی است، اما سناریوی زیان همزمان ۱۲۰ واحد، معادل ۱٫۲٪ موجودی، میشود و از سقف کل سبد عبور میکند.
برداشت عملی
ریسک هر موقعیت را جداگانه از فاصلهی ورود تا حد ضرر و اندازهی موقعیت به دست آورید؛ سپس ریسک موقعیتهای همجهت و همبسته را در سناریوی مشترک جمع کنید. ضریب همبستگی را جایگزین محاسبهی ریسک یا احتمال رسیدن به حد ضرر نکنید.
پس از اضافهکردن هر موقعیت، حاصل سناریوی مشترک را با سقف ازپیشتعیینشدهی سبد بسنجید. تعداد معاملات جداگانه کافی نیست؛ آنچه برای کنترل ریسک اهمیت دارد، سنجش پیامد زیان همزمان نیز هست.
چه وقت همبستگی تصویر کاملی نمیدهد؟
ضریب همبستگی، همراهی بازدههای دو دارایی را در پنجرهی زمانی انتخابشده خلاصه میکند؛ نه رابطهای ثابت برای آینده. اگر دو دارایی در چند ماه گذشته همجهت بودهاند، این نتیجه فقط رفتار همان بازه را نشان میدهد. برای مقایسه، بازدهها را با فاصلهی نمونهگیری و بازهی زمانی یکسان بسنجید و محاسبه را دستکم برای دو پنجرهی زمانی انجام دهید؛ مثلاً پنجرهی کوتاهتر و بلندتر را کنار هم بگذارید و تغییر ضریب را ثبت کنید.
رژیم بازار و افق سنجش
رابطهی داراییها با تغییر رژیم بازار عوض میشود؛ برای نمونه، آرامش بازار و دورهی تنش، رفتار یکسانی ندارند. شوک مشترکی مثل جهش ناگهانی نرخ بهره یا اختلال در نقدشوندگی هم میتواند داراییهایی را که پیشتر مستقل حرکت میکردند، همجهت کند یا الگوی همراهیشان را تغییر دهد. ضریب کوتاهمدت واکنشهای تازهتر را بازتاب میدهد، اما به نوسانهای گذرا حساستر است؛ ضریب بلندمدت تصویر گستردهتری میدهد، اما تغییرهای اخیر را کمرنگ میکند. هیچکدام همیشه برتر نیست: پنجره را با افق تصمیمگیری خود هماهنگ کنید و هر دو را بخوانید.
برای برنامهریزی، ضریب بالاتر از ۰٫۷ را علامت همحرکتی قوی و پایینتر از ۰٫۷- را علامت حرکت معکوس قوی بگیرید؛ اینها آستانههای عملیاند، نه قانون بازار. سپس جهت هر معامله را جداگانه بررسی کنید: دو دارایی همبسته با موقعیتهای خریدِ همجهت، سناریوی یکسانی با موقعیت خرید روی یکی و فروش روی دیگری نمیسازند. اندازهی موقعیت نیز مهم است؛ ضریب بهتنهایی نمیگوید هر معامله در صورت رسیدن قیمت به حد ضرر چهقدر زیان دارد. برای سنجش آن، فاصلهی ورود تا حد ضرر و اندازهی هر موقعیت را جداگانه محاسبه کنید.
هشدار
ضریب همبستگی بهتنهایی سنجهی زیان یا ابزار پیشبینی نیست. آن را کنار حد ضرر، اندازهی موقعیت و محرکهای مشترک بازار بخوانید؛ برای جمع ریسک مشترکِ مثال اصلی مقاله به بخش محاسبهی آن رجوع کنید.
خطاهای رایج در سنجش ریسک چند موقعیت
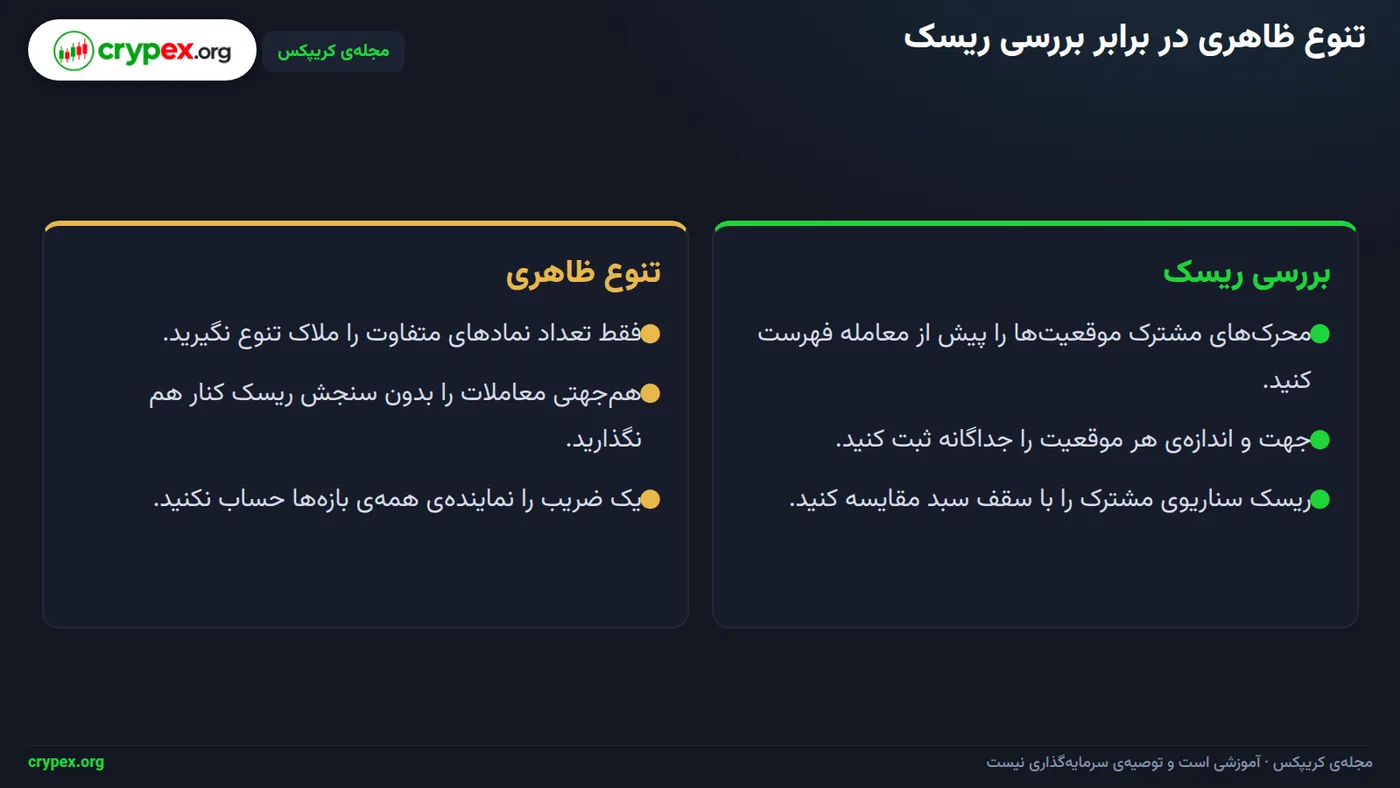
داشتن چند نماد در سبد بهتنهایی به معنی تنوع ریسک نیست. دو دارایی با نامهای متفاوت میتوانند به یک محرک مشترک، مثل نرخ بهره یا قدرت USD، واکنش نشان دهند؛ پس بهجای شمردن نمادها، محرکهای هر موقعیت را مشخص کنید. در تصویر پایین، شمارش نمادها با بررسی محرکها و سناریوی مشترک مقایسه شده است.
خطاهای روششناختی
همبستگی را روی بازدهها بسنجید، نه قیمت خام؛ قیمتها معمولاً روند و مقیاس متفاوتی دارند و مقایسهی خامشان میتواند گمراهکننده باشد. برای دو دارایی، بازهی زمانی و فاصلهی نمونهگیری را یکسان بگیرید؛ مثلاً بازدههای روزانه را با بازدههای روزانه مقایسه کنید، نه با بازدههای ساعتی. نتیجهی یک پنجره را هم به همهی شرایط بازار تعمیم ندهید: دستکم دو پنجرهی زمانی را بررسی و تغییر همبستگی را ثبت کنید. برای برنامهریزی، بالاتر از ۰٫۷ را علامت همحرکتی قوی و پایینتر از ۰٫۷- را علامت حرکت معکوس قوی بگیرید؛ اینها آستانههای عملیاند، نه قانون بازار.
جمعزدن ضررهای تا حد ضرر، یک سناریوی برنامهریزیشده برای زیان همزمان است؛ این جمع بهتنهایی تخمین کامل توزیع آماری زیان سبد نیست. ابتدا ریسک هر معامله را جداگانه از فاصلهی ورود تا حد ضرر و اندازهی موقعیت محاسبه کنید، سپس ریسک معاملات همجهت و همبسته را در سناریوی مشترک جمع بزنید. مثال اصلی مقاله همین تفاوت را نشان میدهد؛ محاسبهی آن را اینجا تکرار نمیکنیم.
چکلیست اصلاح خطا
- محرکهای مشترک موقعیتها را یادداشت کنید؛ تعداد نمادها را معیار تنوع نگیرید.
- جهت هر موقعیت و همجهتبودن آن با موقعیتهای دیگر را بررسی کنید.
- اندازهی موقعیت و ریسک جداگانهی آن را بر پایهی فاصلهی ورود تا حد ضرر بسنجید.
- همبستگی را روی بازدههای همفاصله، در دستکم دو پنجرهی زمانی بررسی و تغییرش را ثبت کنید.
- ریسک معاملات همجهت و همبسته را در یک سناریوی مشترک جمع کنید و آن را تنوعبخشی حساب نکنید.
- پس از افزودن هر موقعیت، ریسک کل سبد را با سقف ازپیشتعیینشدهی خود مقایسه کنید.
پیش از معاملهی تازه این چکلیست را اجرا کنید
پیش از ثبت سفارش، بررسی را از کل سبد شروع کنید؛ نه فقط از دارایی تازه. برای هر موقعیت، نام دارایی و محرکهای مشترکش را بنویسید؛ برای نمونه، دو موقعیت متفاوت را که هر دو به تغییر یک عامل بازار حساساند، در یک گروه قرار دهید.
- برای هر جفت مهم، بازدهها را مقایسه کنید، نه قیمت خام را. بازهی زمانی و فاصلهی نمونهگیری را یکسان بگیرید تا مقایسه منصفانه باشد؛ سپس همبستگی را دستکم در دو پنجرهی زمانی بسنجید و نتیجهی هر پنجره را ثبت کنید.
- ضریب بالاتر از ۰٫۷ را علامت همحرکتی قوی و پایینتر از ۰٫۷- را علامت حرکت معکوس قوی بگیرید. این آستانهها معیار عملی برنامهریزیاند، نه قانون بازار؛ در مثال، جفتی با ضریب بالاتر از ۰٫۷ را برای بررسی سناریوی مشترک علامت بزنید.
- جهت هر موقعیت را جداگانه ثبت کنید: خرید یا فروش. سپس فاصلهی ورود تا حد ضرر و اندازهی موقعیت را در محاسبهی ریسک همان معامله وارد کنید؛ ریسک یک موقعیت را بهجای دیگری ثبت نکنید.
- محرکهای مشترک، جهت موقعیتها و ریسک تا حد ضرر را کنار هم بگذارید. اگر موقعیتها همجهت و همبستهاند، ریسک آنها را در یک سناریوی زیان مشترک جمع کنید و آن را تنوعبخشی حساب نکنید.
- ریسک موقعیت تازه را به سناریوی مشترک مربوط اضافه کنید؛ بعد ریسک کل سبد را با سقفی که از پیش تعیین کردهاید بسنجید. اگر از سقف میگذرد، پیش از ثبت سفارش، اندازه یا ترکیب ریسک سبد را بازبینی کنید؛ روش حل مثال اصلی در بخش محاسبه آمده است.
نکته
اگر ضریب همبستگی میان دو پنجره تفاوت محسوسی دارد، هر دو نتیجه را ثبت کنید و تغییر را در تصمیم لحاظ کنید. تصمیم را فقط بر یک عدد بنا نکنید.
قدم بعدی: از همبستگی تا ریسک اجرای معامله
همبستگی، همراهی بازدههای دو دارایی را در یک بازهی بررسیشده نشان میدهد و کمک میکند تمرکز احتمالی سبد را ببینید. اما بهتنهایی اندازهی زیان هر معامله یا ریسک کل سبد را تعیین نمیکند؛ برای آن، هر موقعیت را جداگانه با فاصلهی ورود تا حد ضرر و اندازهی موقعیت بسنجید.
وقتی چند موقعیت همجهت و همبسته دارید، ریسک آنها را در یک سناریوی مشترک جمع کنید و با سقف ریسک ازپیشتعیینشدهی سبد مقایسه کنید. در مثال اصلی مقاله، این جمع از سقف تعیینشده برای هر معامله فراتر رفت؛ نکته این است که کوچکبودن ریسک هر موقعیت، بهتنهایی به معنی کوچکبودن ریسک مجموع نیست. پس از افزودن هر موقعیت، این مقایسه را دوباره انجام دهید.
مسیر بعدی یادگیری
برای شناخت ریسکهای ویژهی قراردادهای اهرمی، گام بعدی مقالهی «ریسک فیوچرز کریپتو: اهرم، فاندینگ و لیکوئید» است. در ادامه، مقالهی «ریسک عملیاتی و امنیت دیجیتال معاملهگر: پشتیبانگیری، دستگاه امن و API» را بخوانید تا ریسکهای اجرای معامله و حفاظت از دسترسیها را هم بررسی کنید.
برای استفادهی عملی از این مسیر، پس از ارزیابی همبستگی، سقف ریسک سبد و وضعیت هر موقعیت را ثبت کنید؛ سپس پیش از معاملهی تازه، اثر آن را بر ریسک مشترک بسنجید. این کار همحرکتی را از تصمیمهای اجرایی جدا نمیکند، بلکه کمک میکند تصویر کاملتری از ریسک داشته باشید.
یادآوری حقوقی و مالیاتی
مقررات و مالیات به وضعیت شما و منبع رسمیِ مرتبط بستگی دارند؛ دربارهی ایران حکم قطعی نمیتوان ارائه کرد. برای تصمیم حقوقی، منبع رسمی یا مشاور حقوقی را بررسی کنید.
پرسشهای پرتکرار
همبستگی مثبت یعنی چه؟
یعنی بازدههای دو دارایی در پنجرهی بررسیشده گرایش به حرکت همجهت داشتهاند. این ضریب بهتنهایی شدت زیان یا رفتار آینده را تعیین نمیکند.
آیا همبستگی صفر یعنی دو دارایی مستقلاند؟
خیر. ضریب نزدیک صفر نشاندهندهی رابطهی خطی ضعیفتر در نمونهی بررسیشده است. رابطههای غیرخطی یا تغییر در شرایط بازار را رد نمیکند.
چرا باید بازده را بهجای قیمت خام مقایسه کرد؟
قیمت خام سطح هر دارایی را نشان میدهد و برای مقایسهی همراهی تغییرات، معیار مناسبی نیست. بازده، تغییر نسبی هر دوره را هممقیاستر میکند.
هر چند وقت یکبار همبستگی سبد را بازبینی کنم؟
برای هر بازبینی سبد یا تغییر مهم در موقعیتها، پنجره و آمار تازه را بررسی کنید. در برنامهی معاملاتی خود زمان بازبینی منظم تعیین کنید و پنجرههای کوتاه و بلندتر را کنار هم بخوانید.
آیا همبستگی منفی ریسک دو معامله را خنثی میکند؟
نه بهصورت قطعی. نتیجه به جهت و اندازهی موقعیتها، پنجرهی محاسبه و رفتار بازار در سناریوی واقعی وابسته است؛ ریسک هر موقعیت و سناریوی زیان مشترک را جدا بسنجید.
چطور بفهمم سبد من بیش از حد روی یک عامل متمرکز است؟
محرکهای مشترک را فهرست کنید، همبستگی بازدهها را در پنجرههای یکسان مقایسه کنید و ریسک موقعیتهای همجهت را کنار هم بگذارید. سپس مجموع سناریوی زیان را با سقف ریسک ازپیشتعیینشدهی خود بسنجید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.