در این مقاله
- چرا ریسک فیوچرز با اندازهی موقعیت شروع میشود؟
- اهرم، وجه اولیه و ارزش اسمی چه تفاوتی دارند؟
- اهرم انتخابی و ریسک واقعی
- فاندینگ و لیکوئیدشدن چگونه بر موقعیت اثر میگذارند؟
- مثال کامل: از وجه اولیه تا زیان قیمت
- کدام هزینهها و حالتها محاسبه را تغییر میدهند؟
- هزینهها را جدا نگه دارید
- ریسک را در سطح سبد هم بسنجید
- چه اشتباههایی ریسک موقعیت را پنهان میکنند؟
- چکلیست پیش از بازکردن موقعیت
- ابزار محاسبه و ادامهی مسیر یادگیری
خلاصه در ۳۰ ثانیه
- اهرم بازده و زیان را نسبت به وجه اولیه بزرگ میکند؛ ارزش اسمی موقعیت را همواره جداگانه حساب کنید.
- قیمت لیکوئیدشدن به وجه نگهداری، موجودی حساب و قواعد قرارداد بستگی دارد.
- فاندینگ پرداخت دورهای میان دارندگان موقعیتهای خرید و فروش قرارداد دائمی است.
- حد ضرر، لیکوئیدشدن و خروج پلهای کارکردهای متفاوتی دارند.
- هزینهی موقعیت را با جمع زیان قیمتی، کارمزد و فاندینگ برآورد کنید.
چرا ریسک فیوچرز با اندازهی موقعیت شروع میشود؟
در فیوچرز، با وجه اولیهای کمتر از ارزش اسمی موقعیت میتوانید موقعیتی بزرگتر باز کنید. همین فاصله، نقطهی شروع سنجش ریسک است: سود و زیان قیمت بر مبنای اندازهی موقعیت شکل میگیرد، نه فقط پولی که ابتدا کنار گذاشتهاید. در این مقاله سه عامل را جداگانه میسنجیم: اهرم و اندازهی موقعیت، پرداختهای فاندینگ در قرارداد دائمی، و لیکوئیدشدن.
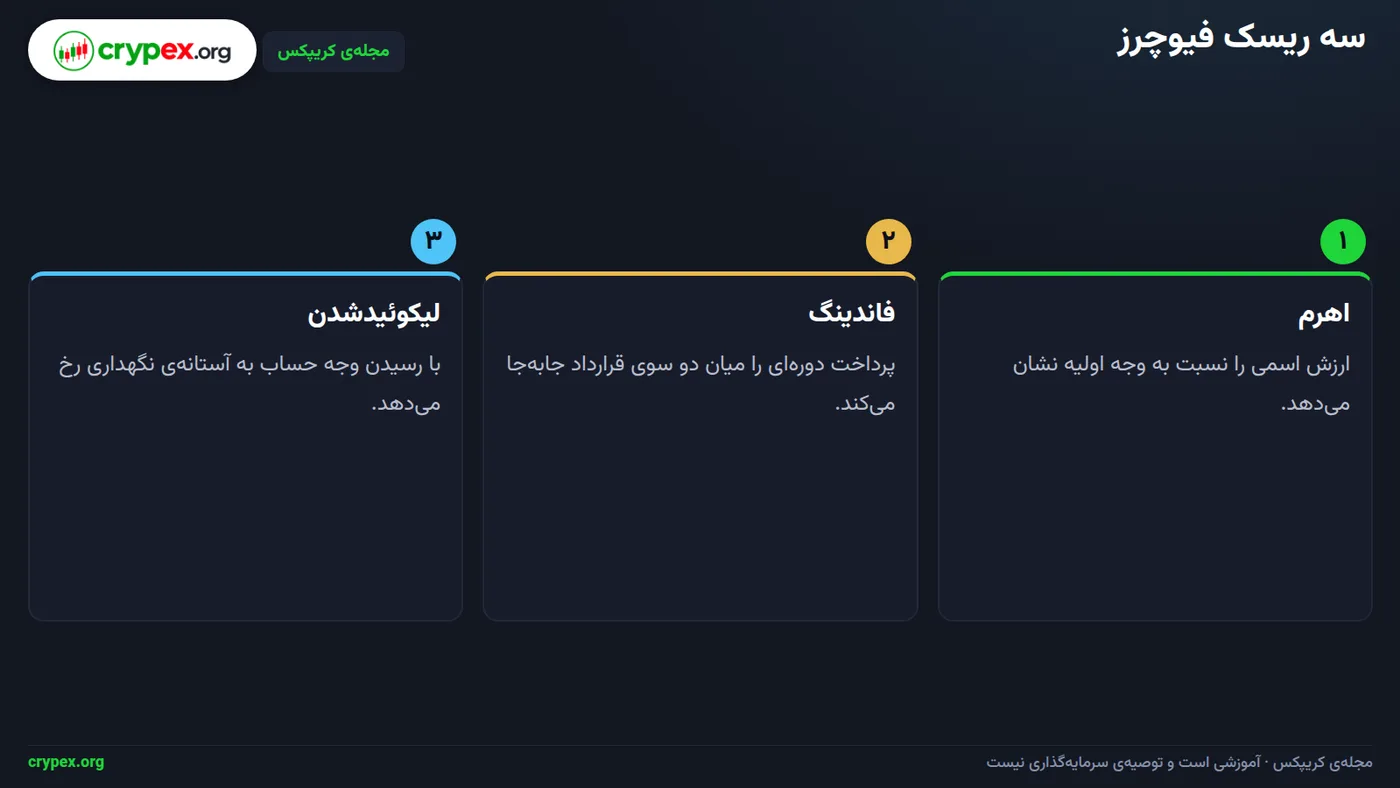
در تصویر بالا، این سه سازوکار جدا دیده میشوند؛ در تصمیمگیری هم آنها را جداگانه بررسی کنید. برای نمونه، سرمایهی اختصاصیافتهی ۱۰ واحدی با اهرم ۵ برابری، قیمت ورود ۱۰۰ و خروج ۹۶ از مثال اصلی مقاله است؛ اینجا آن را دوباره حل نمیکنیم، بلکه از آن برای دیدن تفاوت میان وجه اولیه و ارزش اسمی استفاده میکنیم. جزئیات محاسبه در بخش مثال کامل آمده است.
پیشتر با افت سرمایه، خروج پلهای و همبستگی چند موقعیت آشنا شدهاید. این مفاهیم کمک میکنند بودجهی زیان هر معامله را در کنار ریسک باقی موقعیتها و سرمایهی قابلتحمل تعیین کنید. حد ضرر را بر پایهی نقطهی ابطال معامله انتخاب کنید؛ بعد حجم را با بودجهی زیان هماهنگ کنید، نه برعکس.
چهار مقدار پیش از سفارش
وجه اولیه، ارزش اسمی، فاصلهی قیمت ورود تا حد ضرر، و هزینههای دورهی نگهداری را یادداشت کنید. این فهرست مبنای سنجش اندازهی موقعیت و هزینهی آن است.
نقشهی راه روشن است: ابتدا تفاوت اهرم، وجه اولیه و ارزش اسمی را تعریف میکنیم؛ سپس اثر فاندینگ و سازوکار لیکوئیدشدن را توضیح میدهیم. بعد محاسبهی کامل زیان قیمتی را میبینید، از هزینهها و حالتهای ویژه میگذریم و در پایان چکلیست پیش از بازکردن موقعیت را مرور میکنیم.
اهرم، وجه اولیه و ارزش اسمی چه تفاوتی دارند؟
ارزش اسمی مبلغی است که موقعیت بر پایهی حجم و قیمت نمایندگی میکند؛ اهرم نسبت ارزش اسمی موقعیت به وجه اولیهی آن است. در یک مثال فرضی، موقعیتی با ارزش اسمی ۵۰ واحد و وجه اولیهی ۱۰ واحد، اهرم ۵ برابر دارد: ۵۰ ÷ ۱۰ = ۵. وجه اولیه برای بازکردن موقعیت به کار میرود؛ وجه نگهداری حداقل موجودی لازم برای بازماندن آن طبق قواعد همان قرارداد است.
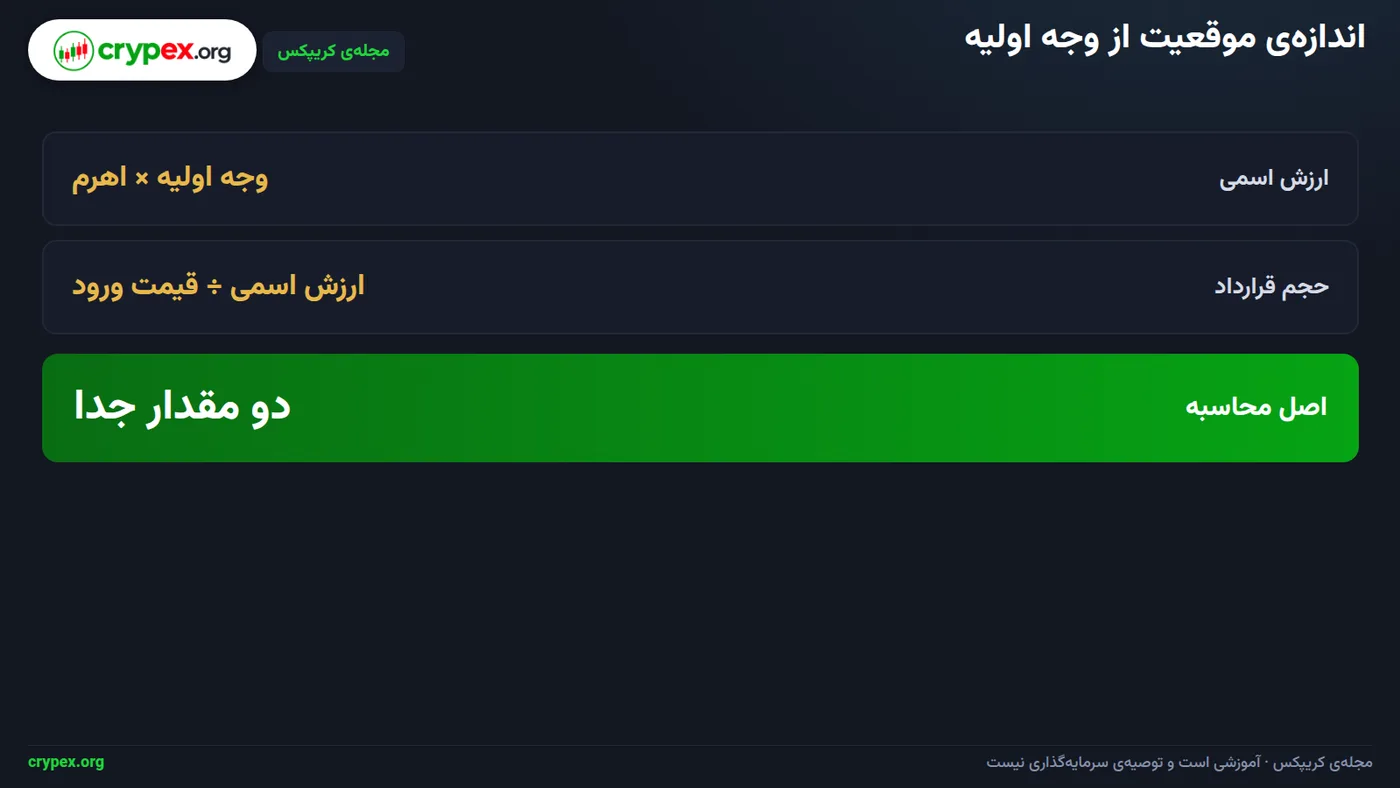
در تصویر بالا، حجم قرارداد را با ارزش اسمی اشتباه نگیرید. در قرارداد خطی، ارزش اسمی از حاصلضرب حجم قرارداد در قیمت به دست میآید؛ اگر پلتفرم اندازهی قرارداد را با ضریب یا تعداد قرارداد تعریف کرده باشد، آن تعریف را هم در محاسبه وارد کنید. پیش از ثبت سفارش، ارزش اسمی را برابر حجم ضربدر قیمت ورود حساب کنید و ارزش اسمی را بر اهرم تقسیم کنید تا برآورد وجه اولیه به دست آید؛ مبلغ نهایی لازم برای سفارش را در پنل همان پلتفرم بررسی کنید.
اهرم انتخابی و ریسک واقعی
اهرم بالاتر بهتنهایی حجم موقعیت را خودکار بزرگ نمیکند. با ثابتماندن حجم، ارزش اسمی ثابت است و وجه اولیهی برآوردشده کاهش مییابد؛ با ثابتماندن وجه اولیه و افزایش حجم، ارزش اسمی بیشتر میشود. برای سنجش ریسک، اهرم مؤثر را حساب کنید: ارزش اسمی موقعیت ÷ کل سرمایهای که واقعاً پشت آن قرار دادهاید؛ فقط به عدد اهرم انتخابشده در پنل تکیه نکنید.
حد ضرر را بر پایهی نقطهی ابطال معامله تعیین کنید و سپس حجم را با بودجهی زیان هماهنگ کنید: حجم = بودجهی زیان ÷ فاصلهی قیمت تا حد ضرر. زیان در آن فاصله نباید از بودجهی ازپیشتعیینشده بیشتر شود؛ اگر اندازهی قرارداد ضریب دارد، آن را نیز در محاسبه لحاظ کنید. کارمزد ورود و خروج و پرداختهای فاندینگ را جدا از زیان قیمتی برآورد و به هزینهی کل اضافه کنید.
قواعد قرارداد را بررسی کنید
وجه نگهداری و روش محاسبهی قیمت لیکوئیدشدن را از مشخصات همان قرارداد بخوانید؛ برای برآورد میتوانید از ماشینحساب لیکوئید کریپکس استفاده کنید. پیش از باز نگهداشتن قرارداد دائمی، نرخ فاندینگ، زمان تسویه و جهت پرداخت را در همان پلتفرم بررسی کنید.
فاندینگ و لیکوئیدشدن چگونه بر موقعیت اثر میگذارند؟
فاندینگ، پرداخت دورهای میان دارندگان موقعیتهای خرید و فروش قرارداد دائمی است. نرخ اعلامشده و قواعد همان قرارداد تعیین میکنند مبلغ چقدر باشد و کدام سمت پرداخت کند؛ معمولاً نرخ مثبت یعنی دارندگان خرید به دارندگان فروش میپردازند و نرخ منفی جهت پرداخت را برعکس میکند. پیش از نگهداری موقعیت، این قاعده را در مشخصات قرارداد بررسی کنید.
رابطهی پایه چنین است: مبلغ فاندینگ = ارزش اسمی موقعیت × نرخ فاندینگ. برای نمونهای فرضی، اگر ارزش اسمی ۵۰۰ واحد و نرخ اعلامشده ۰٫۰۰۰۱ باشد، مبلغ پرداخت ۰٫۰۵ واحد است؛ با نرخ مثبت، دارندهی خرید پرداختکننده و دارندهی فروش دریافتکننده است، و با نرخ منفی جهت پرداخت برعکس میشود. برای محاسبهی واقعی، نرخ و شیوهی اعمال آن در همان پلتفرم را مبنا بگیرید.
لیکوئیدشدن با حد ضرر فرق دارد
قیمت لیکوئیدشدن از قیمت نشانگذاریشده، وجه نگهداری، موجودی حساب، سطح موقعیت و تنظیمات مارجین اثر میگیرد. حد ضرر را شما برای خروج طبق نقطهی ابطال معامله تعیین میکنید؛ لیکوئیدشدن آستانهای است که در آن پلتفرم میتواند موقعیت را ببندد تا مارجین لازم تأمین شود. پس حد ضرر را با قیمت لیکوئیدشدن یکی نگیرید.
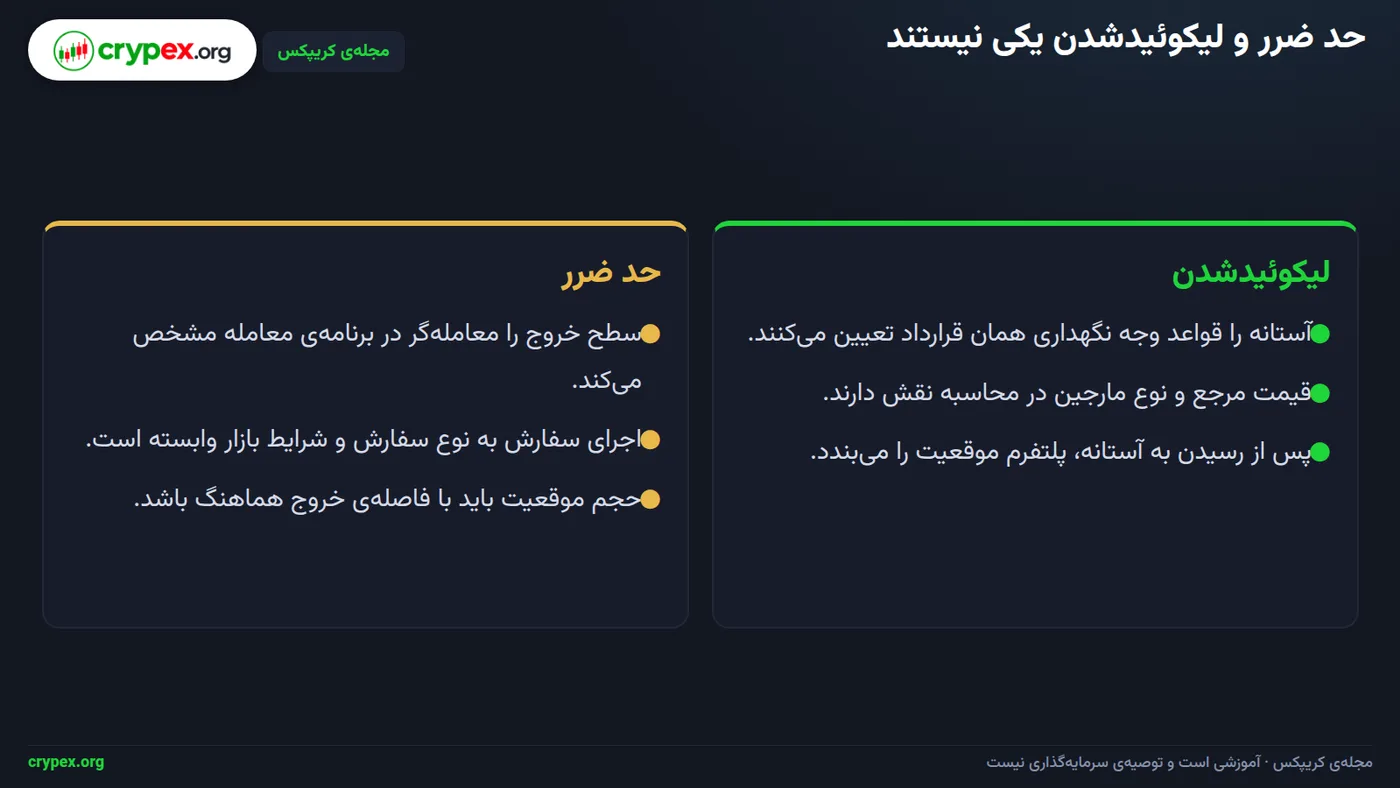
در تصویر بالا، حد ضرر بهعنوان خروج برنامهریزیشده و آستانهی لیکوئیدشدن بهعنوان مرز مارجین نمایش داده شده است. در مارجین جداشده، وجه تخصیصیافته به همان موقعیت مبنای ارزیابی ریسک آن است؛ در مارجین مشترک، موجودی حساب و موقعیتهای دیگر نیز میتوانند بر ریسک و فاصله تا لیکوئیدشدن اثر بگذارند.
- پیش از باز نگهداشتن قرارداد، نرخ فعلی فاندینگ، زمان تسویهی بعدی و جهت پرداخت را در همان پلتفرم بررسی کنید.
- ارزش اسمی موقعیت و مبلغ فاندینگ را با نرخ اعلامشده بسنجید؛ سپس وجه نگهداری و روش محاسبهی قیمت لیکوئیدشدن را در مشخصات قرارداد بخوانید.
- تنظیم مارجین و موجودی درگیر را بررسی کنید و پرداخت فاندینگ را جدا از زیان قیمتی در هزینهی کل موقعیت حساب کنید.
هشدار دربارهی لیکوئیدشدن
فرمول و آستانههای دقیق لیکوئیدشدن بین پلتفرمها و قراردادها یکسان نیست. مشخصات همان قرارداد را مبنا قرار دهید؛ برای برآورد قیمت میتوانید از ماشینحساب لیکوئید کریپکس استفاده کنید.
مثال کامل: از وجه اولیه تا زیان قیمت
برای دیدن مسیر محاسبه از وجه اولیه تا زیان، این مثال فرضی را در نظر بگیرید: سرمایهی اختصاصیافته ۱۰ واحد، اهرم ۵ برابر، قیمت ورود ۱۰۰ و قیمت خروج ۹۶ است. فرض میکنیم موقعیت خرید است و فعلاً کارمزد و پرداختهای فاندینگ را کنار میگذاریم. محاسبه را از اندازهی موقعیت آغاز کنید، نه از عدد اهرم بهتنهایی.
محاسبه را گامبهگام انجام دهید
- گام اول ـ ارزش اسمی: وجه اولیه × اهرم = ۱۰ × ۵ = ۵۰ واحد. این مقدار، ارزش موقعیت را نشان میدهد؛ نه زیان احتمالی آن.
- گام دوم ـ حجم: ارزش اسمی ÷ قیمت ورود = ۵۰ ÷ ۱۰۰ = ۰٫۵ واحد. این حجم، مقدار داراییِ متناظر با موقعیت در این مثال است.
- گام سوم ـ زیان قیمتی: حجم × (قیمت ورود − قیمت خروج) = ۰٫۵ × (۱۰۰ − ۹۶) = ۲ واحد. چون قیمت خروج پایینتر از قیمت ورود است، حاصل برای موقعیت خرید زیان است.
برای تفسیر نتیجه، زیان ۲ واحدی را با وجه اولیهی ۱۰ واحدی مقایسه کنید: این زیان برابر با ۲۰٪ وجه اولیه است. این درصد به وجه اولیه سنجیده شده، نه به کل سرمایهی شما؛ بنابراین پیش از ثبت سفارش، ارزش اسمی را با حجم ضربدر قیمت ورود و وجه اولیه را با تقسیم ارزش اسمی بر اهرم به دست آورید. سپس حجم را بر اساس بودجهی زیان و فاصلهی قیمت ورود تا حد ضرر تنظیم کنید، نه برعکس.
مرز این محاسبه
زیان ۲ واحدی فقط زیان ناشی از تغییر قیمت را نشان میدهد و هزینهی فاندینگ و کارمزد ورود و خروج را در بر نمیگیرد؛ این هزینهها را جداگانه برآورد کنید و به هزینهی کل بیفزایید. از این محاسبه بهتنهایی نمیتوان قیمت لیکوئیدشدن را تعیین کرد؛ برای آن باید وجه نگهداری و قواعد همان قرارداد را بررسی کنید.
کدام هزینهها و حالتها محاسبه را تغییر میدهند؟
نوع مارجین، ساختار قرارداد و نرخ فاندینگ ورودیهای محاسبه را عوض میکنند. پیش از سفارش، مشخصات همان قرارداد و پنل سفارش را بررسی کنید؛ قیمت لیکوئیدشدن یکسانی برای همهی قراردادها وجود ندارد.
| حالت | اثر بر محاسبه | ورودی از مشخصات قرارداد یا پنل سفارش |
|---|---|---|
| مارجین جداشده | وجه اختصاصیافته به موقعیت جدا از موجودی قابلاستفادهی حساب نگه داشته میشود؛ افزودن وجه، حاشیهی موقعیت را تغییر میدهد. | حالت مارجین، وجه اختصاصیافته، وجه نگهداری و روش محاسبهی قیمت لیکوئیدشدن. |
| مارجین مشترک | موجودی واجد شرایط حساب میتواند در مارجین موقعیت نقش داشته باشد؛ سود و زیان موقعیتهای دیگر هم در تصویر کلی حساب اثر میگذارد. | حالت مارجین، موجودی قابلاستفاده، وجه نگهداری، کارمزدها و فرمول لیکوئیدشدن پلتفرم. |
| قرارداد خطی | ارزش و سودوزیان معمولاً با ارز مظنه محاسبه میشود؛ فرمول نهایی به مشخصات قرارداد بستگی دارد. | اندازهی قرارداد، ارز تسویه، ارزش هر واحد و روش محاسبهی مارجین نگهداری. |
| قرارداد معکوس | ارزش قرارداد و سودوزیان میتواند با دارایی پایه بیان شود؛ فرمول قرارداد خطی را برای آن بهکار نبرید. | ارزش اسمی هر قرارداد، دارایی تسویه، تعداد قرارداد و فرمول سودوزیان و مارجین. |
| نرخ فاندینگ مثبت | جهت معمول پرداخت این است که موقعیتهای خرید به موقعیتهای فروش میپردازند؛ قاعدهی همان پلتفرم را تأیید کنید. | نرخ و زمان تسویهی بعدی، ارزش مبنای فاندینگ و جهت پرداخت درجشده در پنل. |
| نرخ فاندینگ منفی | جهت معمول پرداخت برعکس میشود و موقعیتهای فروش به خریدها میپردازند؛ علامت نرخ و جهت موقعیت را با پنل تطبیق دهید. | نرخ منفی، زمان تسویه، ارزش مبنا و قاعدهی پرداخت قرارداد. |
هزینهها را جدا نگه دارید
محاسبهی مستقل فاندینگ: با ارزش اسمی ۵۰۰ واحد و نرخ ۰٫۰۱٪، مبلغ هر نوبت ۵۰۰ × ۰٫۰۰۰۱ = ۰٫۰۵ واحد است. علامت نرخ و جهت موقعیت، پرداختکننده و دریافتکننده را تعیین میکنند؛ نرخ و زمان تسویه را پیش از باز نگهداشتن قرارداد دائمی از پنل همان پلتفرم بخوانید.
کارمزد ورود و خروج جدا از فاندینگاند و جدا از زیان قیمتی محاسبه میشوند. کارمزد هر سمت برابر نرخ کارمزد همان سمت ضربدر ارزش معامله در زمان مربوط است؛ بنابراین ارزش زمان ورود را برای کارمزد ورود و ارزش زمان خروج را برای کارمزد خروج بهکار ببرید، سپس هر دو را با فاندینگ در هزینهی کل جمع کنید.
افزودن وجه، هم فاصله را تغییر میدهد هم بودجه را
افزودن وجه به موقعیت میتواند آن را از آستانهی لیکوئیدشدن دورتر کند. اما همان وجه، بودجهی زیانی را که در معرض خطر میگذارید افزایش میدهد؛ پیش از افزودن، سقف زیان کل را دوباره تعیین کنید.
ریسک را در سطح سبد هم بسنجید
همبستگی یعنی چند موقعیت میتوانند همجهت و در واکنش به یک حرکت بازار همزمان تحت فشار قرار گیرند. پس فقط ریسک هر معامله را جداگانه نبینید: مجموع ارزش اسمی و مجموع بودجهی زیان موقعیتهای همجهت را کنار هم بررسی کنید. برای قیمت لیکوئیدشدن، از مشخصات همان قرارداد استفاده کنید یا آن را با ماشینحساب لیکوئید کریپکس برآورد کنید و ورودیهای قرارداد را پیش از محاسبه تطبیق دهید.
چه اشتباههایی ریسک موقعیت را پنهان میکنند؟
عدد اهرم بهتنهایی کافی نیست
اهرم انتخابشده در پنل، بهتنهایی ریسک واقعی موقعیت را نشان نمیدهد. اهرم مؤثر را با تقسیم ارزش اسمی موقعیت بر کل سرمایهی درگیر حساب کنید؛ سپس آن را کنار فاصلهی قیمت ورود تا سطح خروج بسنجید. دو موقعیت با اهرم یکسان، اگر ارزش اسمی یا فاصلهی خروج متفاوتی داشته باشند، ریسک یکسانی ندارند.
سطح خروج را از نقطهی ابطال معامله تعیین کنید و بعد حجم را با بودجهی زیان هماهنگ کنید: حجم = بودجهی زیان ÷ فاصلهی قیمت تا حد ضرر. برای نمونه، اگر تحلیل شما نشان میدهد با رسیدن قیمت به سطحی مشخص دلیل ورود دیگر معتبر نیست، همان سطح مبنای خروج است؛ حجم را طوری تنظیم کنید که زیان تا آن نقطه از بودجهی تعیینشده فراتر نرود.
هزینهها و سازوکار خروج را جداگانه بررسی کنید
حد ضرر لزوماً پیش از لیکوئیدشدن اجرا نمیشود. نوع سفارش، نقدشوندگی بازار و قواعد همان پلتفرم را بررسی کنید؛ سفارش شرطی، سفارش بازار و حد ضررِ وابسته به قیمت مرجع رفتار یکسانی ندارند. برای هر قرارداد، وجه نگهداری و روش محاسبهی قیمت لیکوئیدشدن را از مشخصات همان قرارداد بخوانید و قیمت مرجعی را که پلتفرم برای فعالسازی یا محاسبه به کار میبرد، با قیمت آخرین معامله اشتباه نگیرید.
در موقعیتهای نگهداریشده، برآورد فاندینگ را بر پایهی نرخ جاری، زمانهای تسویه، جهت پرداخت و ارزش اسمی باز انجام دهید. نرخ و زمان را در همان پلتفرم بررسی کنید؛ سپس پرداختهای فاندینگ را جدا از زیان قیمتی و کارمزد ورود و خروج، به هزینهی کل اضافه کنید. افزودن وجه به موقعیت زیانده را هم بدون بازبینی بودجهی زیان و همبستگی آن با معاملات دیگر انجام ندهید؛ افزایش وجه، زیان قبلی یا ریسک همزمان معاملات را پاک نمیکند.
چک پیش از سفارش
قیمت مرجع، نوع مارجین، وجه نگهداری، هزینه و زمان تسویهی فاندینگ، جهت پرداخت و سطح خروج را در یک فهرست ثبت کنید. اگر روش محاسبهی لیکوئیدشدن روشن نیست، مشخصات قرارداد را پیش از ثبت سفارش بررسی کنید. برای برآورد قیمت لیکوئیدشدن از ماشینحساب لیکوئید کریپکس استفاده کنید و نتیجه را با قواعد همان پلتفرم تطبیق دهید.
چکلیست پیش از بازکردن موقعیت
پیش از ثبت سفارش، مراحل را به همین ترتیب انجام دهید؛ ابتدا نقطهی ابطال معامله را مشخص کنید و حد ضرر را همانجا بگذارید. سپس بودجهی زیان را تعیین کنید؛ حجم = بودجهی زیان ÷ فاصلهی قیمت تا حد ضرر. برای نمونه، اگر نقطهی ابطال شما زیر قیمت ورود باشد، فاصله را تا همان حد ضرر بسنجید و حجم را با بودجهی زیان هماهنگ کنید، نه برعکس.
بعد از تعیین حجم، ارزش اسمی را با ضرب حجم در قیمت ورود حساب کنید و وجه اولیه را از تقسیم ارزش اسمی بر اهرم به دست آورید. اهرم مؤثر = ارزش اسمی موقعیت ÷ کل سرمایهی درگیر؛ سرمایهی درگیر را فقط به وجه اولیه محدود نکنید. اندازهی موقعیتهای همجهت را هم کنار هم ببینید، چون چند موقعیت همزمان میتوانند در یک جهت ریسک شما را متمرکز کنند.
پیش از نگهداری قرارداد دائمی، نرخ فاندینگ، زمان تسویه و جهت پرداخت را در همان پلتفرم بررسی کنید. اگر نگهداری از یک دورهی تسویه طولانیتر است، هزینه یا دریافتی دورههای بعد را جداگانه برآورد کنید؛ برای مثال، پوزیشن خرید را با جهت پرداخت نمایشدادهشدهی همان قرارداد تطبیق دهید. این مبلغ را با کارمزد ورود و خروج، جدا از زیان قیمتی، به برآورد هزینهی کل اضافه کنید.
قیمت لیکوئیدشدن پنل را با نوع مارجین و وجه نگهداری همان قرارداد تطبیق دهید و مشخص کنید چه تغییرهایی در وجه یا موقعیت میتواند آن را جابهجا کند. روش محاسبهی وجه نگهداری را از مشخصات قرارداد بخوانید؛ برای بررسی سناریوها میتوانید از ابزار محاسبهی لیکوئید کریپکس استفاده کنید. سپس طبق طرح مدیریت معامله، خروج پلهای یا حد ضرر متحرک را از پیش تعریف کنید.
- حد ضرر را بر پایهی نقطهی ابطال ثبت کنید.
- بودجهی زیان را تعیین و با فاصلهی حد ضرر، حجم را محاسبه کنید.
- ارزش اسمی و اهرم مؤثر را با کل سرمایهی درگیر و موقعیتهای همجهت بسنجید.
- فاندینگ چند دوره، کارمزدها، وجه نگهداری و شرایط لیکوئیدشدن را بررسی کنید؛ سپس روش خروج را مشخص کنید.
بازبینی نهایی پیش از تأیید
چهار ورودی ثبتشده—حد ضرر، بودجهی زیان، حجم و ارزش اسمی—را دوباره با پنل قرارداد تطبیق دهید. اگر هر مورد با محاسبهی شما نمیخواند، سفارش را تا روشنشدن اختلاف تأیید نکنید.
ابزار محاسبه و ادامهی مسیر یادگیری
برای برآورد اولیهی قیمت لیکوئید، از ماشینحساب لیکوئید کریپکس در مسیر /tools/liquidation استفاده کنید. فرم، جهت موقعیت و نوع مارجین را میپرسد؛ سپس قیمت ورود، اهرم و مارجین اولیهی موقعیت را وارد کنید. ابزار با این ورودیها اندازه و ارزش موقعیت را محاسبه میکند؛ در حالت کراس، کل موجودی کیفپول فیوچرز را هم وارد کنید.
برای نزدیککردن برآورد به قرارداد موردنظر، نرخ مارجین نگهداری و کارمزد بستن را نیز مطابق مشخصات همان پلتفرم تنظیم کنید. ابزار همچنین فاصلهی حد ضرر از لیکوئیدشدن را میسنجد و زیان آن حد را برآورد میکند. برای نمونه، اگر موقعیت شما ایزوله است، از مارجین همان موقعیت استفاده کنید؛ اگر کراس است، موجودی کیفپول مربوط را وارد کنید و اثر موقعیتهای دیگر را هم در بررسی پلتفرم بسنجید.
برآورد را با قرارداد تطبیق دهید
خروجی را با مشخصات همان قرارداد، پلهی مارجین نگهداری و نوع مارجین مقایسه کنید. ماشینحساب جایگزین بررسی قواعد اختصاصی پلتفرم یا برنامهی خروج شما نیست؛ قیمت اجرایی لیکوئیدشدن را در خود پلتفرم هم بررسی کنید.
برای ادامهی یادگیری، مقالهی «ریسک عملیاتی و امنیت دیجیتال معاملهگر: پشتیبانگیری، دستگاه امن و API» را بخوانید تا ریسکهای دسترسی و نگهداری حساب را هم بررسی کنید. مقالهی بعدی دیگر مسیر، «ریسک ورشکستگی: مدل، فرضها و محدودیتها» است و به محدودیتهای برآورد ریسک ورشکستگی میپردازد.
پیش از معامله، اندازهی موقعیت، هزینهی نگهداری و فاصله تا آستانهی لیکوئیدشدن را جداگانه محاسبه کنید؛ برای مثال، هزینهی نگهداری را برآورد قیمت لیکوئیدشدن نیفزایید، بلکه آن را جداگانه در هزینهی کل وارد کنید.
ابزارهای کریپکس برای تمرین این مبحث
ماشینحساب لیکوئید (/tools/liquidation)
پرسشهای پرتکرار
اهرم در فیوچرز کریپتو چه اثری دارد؟
اهرم نسبت ارزش اسمی موقعیت به وجه اولیه را نشان میدهد. با ثابتبودن حجم، تغییر قیمت بر سود و زیان اثر میگذارد و وجه اولیهی کمتر، اثر همان تغییر را نسبت به سرمایه بزرگتر میکند.
قیمت لیکوئیدشدن را چگونه حساب کنم؟
یک فرمول واحد برای همهی قراردادها وجود ندارد؛ وجه نگهداری، نوع مارجین، قیمت مرجع و قواعد پلتفرم در محاسبه دخیلاند. مشخصات همان قرارداد یا ابزار محاسبهی پلتفرم را بررسی کنید.
فاندینگ در قرارداد دائمی چیست؟
فاندینگ پرداخت دورهای میان دارندگان موقعیتهای خرید و فروش قرارداد دائمی است. مبلغ پایه از ضرب ارزش اسمی در نرخ فاندینگ به دست میآید و جهت پرداخت به علامت نرخ و سمت موقعیت بستگی دارد.
آیا حد ضرر مانع لیکوئیدشدن میشود؟
حد ضرر سطح خروجی است که معاملهگر تعیین میکند؛ لیکوئیدشدن طبق آستانه و قواعد قرارداد رخ میدهد. این دو را جداگانه تنظیم و بررسی کنید.
ماشینحساب لیکوئید کریپکس چه کمکی میکند؟
این ابزار برای برآورد قیمت لیکوئیدشدن بر پایهی ورودیهای موقعیت به کار میرود. نتیجه را با نوع مارجین و مشخصات قرارداد در پلتفرمی که استفاده میکنید تطبیق دهید.
آیا افزودن وجه، قیمت لیکوئیدشدن را تغییر میدهد؟
افزودن وجه میتواند موجودی پشت موقعیت را تغییر دهد و در نتیجه بر آستانهی لیکوئیدشدن اثر بگذارد. همزمان، مبلغ بیشتری از سرمایهی شما درگیر میشود؛ بودجهی زیان کل را دوباره محاسبه کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.