در این مقاله
- چرا گاهی طلا با انتظار شما از نرخها همراه نمیشود؟
- نرخ واقعی دقیقاً چیست و چگونه محاسبه میشود؟
- تقریب با رابطهی دقیق فیشر چه فرقی دارد؟
- قاعدهی ثبت و مقایسه
- چرا تغییر نرخ واقعی میتواند بر طلا اثر بگذارد؟
- یک سناریوی عددی را از ابتدا تا انتها حل کنید
- در چه شرایطی رابطهی معمول ضعیف میشود یا واگراست؟
- چه خطاهایی تحلیل طلا و نرخ واقعی را منحرف میکند؟
- چکلیست پیش از نتیجهگیری
- چکلیست عملی برای خواندن این رابطه
- از کجا اطلاعات را پیگیری کنید و بعد چه بخوانید؟
خلاصه در ۳۰ ثانیه
- نرخ واقعی، بازده اسمی پس از درنظرگرفتن تورم انتظاری است.
- افزایش نرخ واقعی، هزینهی فرصت نگهداری طلای بدون بازده را بالا میبرد.
- رابطهی نرخ واقعی و طلا گرایش تحلیلی است، نه قانون ثابت.
- دلار، ریسک بازار و جریانهای سرمایه میتوانند اثر نرخ واقعی را تغییر دهند.
- برای تحلیل رابطه، افق زمانی و سررسید نرخ را ثابت نگه دارید.
چرا گاهی طلا با انتظار شما از نرخها همراه نمیشود؟
شاید دیده باشید نرخ واقعی بالا میرود، اما طلا افت نمیکند؛ یا نرخها پایین میآیند و طلا همزمان کاهش مییابد. این وضعیت گیجکننده است اگر انتظار داشته باشید طلا همیشه خلاف نرخ واقعی حرکت کند. پیش از تفسیر، افق زمانی نمودار طلا و نرخ را یکسان کنید؛ حرکت چندروزه را با نرخ ماهانه نسنجید.
در این مقاله، رابطهی طلا و نرخ واقعی را چارچوبی برای تحلیل میگیریم، نه قاعدهی قطعی برای پیشبینی. اول نرخ واقعی را تعریف میکنیم، بعد سازوکار اثرش بر طلا را میسنجیم و یک سناریوی عددی را کامل حل میکنیم. سپس عوامل واگرایی را بررسی میکنیم و در پایان به چکلیستی میرسیم برای خواندن همزمان نرخ واقعی، شاخص دلار و قیمت طلا در یک بازهی زمانی مشترک.
نقطهی شروع
اگر با تصمیمهای FOMC، شاخص دلار (DXY) و بازده اوراق آشنا باشید، پیشنیاز این بحث را دارید. در ادامه همین آشنایی را به سنجش نرخ واقعی و رابطهاش با طلا پیوند میدهیم؛ همزمانی حرکتها را علتومعلول نگیرید.
نرخ واقعی دقیقاً چیست و چگونه محاسبه میشود؟
بازده اسمی، بازده تا سررسید اوراق است؛ هنوز تورم از آن کم نشده. با نرخ کوپن اشتباه نگیرید؛ نرخ کوپن فقط سود دورهای اوراق را نشان میدهد. تورم انتظاری یعنی افزایش مورد انتظار قیمتها در همان بازهی زمانی. برای نرخ واقعی، بازده اسمی را منهای تورم انتظاری همافق کنید: نرخ واقعی ≈ بازده اسمی − تورم انتظاری.
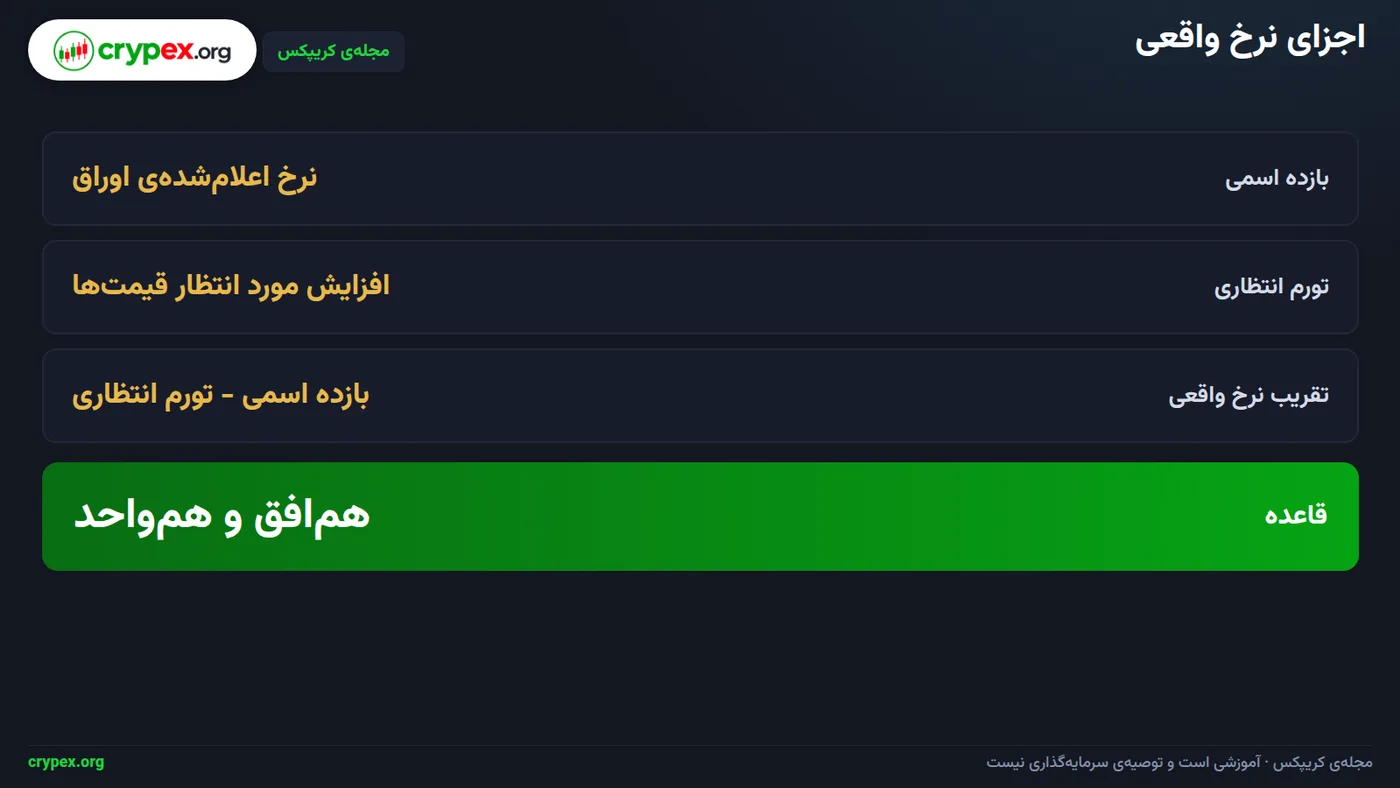
در تصویر بالا، بازده اسمی و تورم انتظاری را داریم؛ دومی را از اولی کم میکنیم تا نرخ واقعی تقریبی بهدست آید. مثال اصلی مقاله با بازده اسمی ۴٪ و تورم انتظاری ۲٫۵٪ در بخش سناریوی عددی حل شده؛ اینجا فقط ورودیهایش را یادآوری میکنیم.
تقریب با رابطهی دقیق فیشر چه فرقی دارد؟
فرمول تفریق فقط یک تقریب ساده است. رابطهی دقیق فیشر با نرخهای اعشاری اینطور نوشته میشود: (۱ + بازده اسمی) = (۱ + نرخ واقعی) × (۱ + تورم انتظاری). این رابطه اثر ترکیبی نرخها را هم حساب میکند. محاسبهی اصلی مقاله همان تقریب تفریقی را به کار میبرد و این دو روش را قاطی نمیکند.
دو سنجه را جدا ثبت کنید
بازده اوراق خزانهداری محافظتشده در برابر تورم، یک سنجهی بازاری از نرخ واقعی برای یک سررسید مشخص است. این با نرخ واقعی حاصل از تفریق تورم انتظاری از بازده اسمی یکی نیست؛ این دو را جدا از هم دنبال کنید.
قاعدهی ثبت و مقایسه
نرخها را به درصد سالانه و برای سررسیدهای قابلمقایسه ثبت کنید. در محاسبهی تفریقی، واحد و دورهی زمانی هر دو نرخ باید یکسان باشد. برای رصد نرخ واقعی آمریکا، یک سررسید مشخص از اوراق محافظتشدهی خزانهداری را انتخاب کنید و همیشه همان را دنبال کنید. اطلاعات کلان کریپکس هم در دسترس است.
چرا تغییر نرخ واقعی میتواند بر طلا اثر بگذارد؟
طلا مثل اوراق بهرهدار جریان درآمدی دورهای ندارد؛ با نگهداری طلا، بهرهای دریافت نمیکنید. بازدهی داراییهای بهرهدار، هزینهی فرصت نگهداری طلا را میسازد: هرچه این بازده بالاتر باشد، چشمپوشی از درآمد بهره برای نگهداری طلا پرهزینهتر به نظر میرسد.
سازوکار را مرحلهبهمرحله ببینید: اول، بازده واقعی تغییر میکند. دوم، جذابیت نسبی داراییهای بهرهدار نسبت به طلا بالا یا پایین میرود. سوم، همین مقایسه میتواند تقاضا برای طلا را تغییر دهد. برای مثال، اگر بازده واقعی اوراق بالاتر برود، بازده تعدیلشده با تورمِ آنها در برابر طلای بیبهره جذابتر میشود و برخی سرمایهگذاران ترکیب داراییهایشان را بازبینی میکنند.
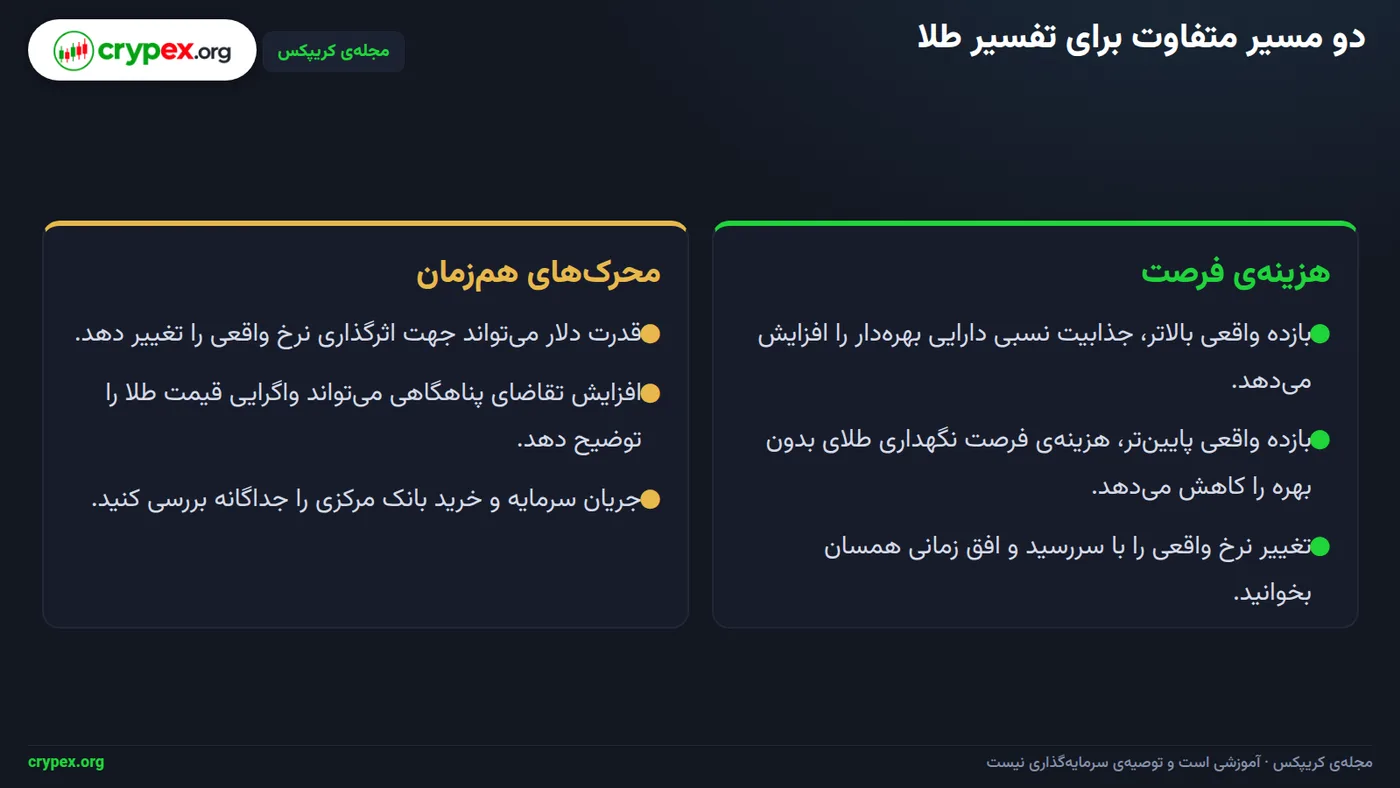
در تصویر بالا، هزینهی فرصت را کنار محرکهایی ببینید که مسیر تقاضا را تغییر میدهند. نرخ سیاستیِ اسمی بهتنهایی نرخ واقعی نیست؛ نرخهای مورد انتظار و بازده اوراق محافظتشده در برابر تورم را هم بررسی کنید. برای نمونه، افزایش نرخ سیاستی همراه با افزایش بیشترِ تورم انتظاری، لزوماً بازده واقعی را بالا نمیبرد. برای رصد آمریکا، یک سررسید مشخص از بازده اوراق محافظتشدهی خزانهداری را انتخاب و همان سررسید را پیگیری کنید؛ ابزار «دادهی کلان کریپکس» هم برای بررسی اطلاعات کلان در دسترس است.
قاعدهی کاربردی: در هر تحلیل روشن بنویسید که تغییر مربوط به نرخ واقعی است یا فقط بازده اسمی. جهت نرخ واقعی را با دستکم دو مشاهدهی همفاصله بسنجید و بازده واقعی و طلا را در یک افق زمانی مشترک مقایسه کنید. «همبستگی» یعنی همراهی آماری دو متغیر؛ این همراهی بهتنهایی رابطهی علتومعلولی را ثابت نمیکند.
حد این سازوکار
تغییر نرخ واقعی به معنای واکنش فوری یا هماندازهی قیمت طلا نیست. این سازوکار نشان میدهد جذابیت نسبی داراییها و تقاضا چگونه میتوانند تغییر کنند، نه اینکه بهتنهایی علت هر حرکت قیمت را مشخص کند.
یک سناریوی عددی را از ابتدا تا انتها حل کنید
فرض کنید بازده اسمی و تورم انتظاری هر دو برای یک افق زمانی سنجیده شدهاند و واحدشان درصد است. در این مثال، بازده اسمی ۴٪ و تورم انتظاری ۲٫۵٪ است. برای برآورد نرخ واقعی، تورم انتظاری را از بازده اسمی کم میکنیم: ۴ − ۲٫۵ = ۱٫۵٪. پس نرخ واقعی تقریبی در گام نخست ۱٫۵٪ است.
حالا بازده اسمی را به ۴٫۲٪ برسانید و تورم انتظاری را روی ۲٫۵٪ ثابت نگه دارید. همان فرمول نتیجه میدهد: ۴٫۲ − ۲٫۵ = ۱٫۷٪. نرخ واقعی از ۱٫۵٪ به ۱٫۷٪ رسیده است. افزایش آن ۱٫۷ − ۱٫۵ = ۰٫۲ واحد درصد است، نه ۰٫۲٪ رشد.
در همین سناریو، شاخص قیمت طلا از ۱۰۰ به ۹۸ تغییر میکند. اختلاف سطح شاخص ۹۸ − ۱۰۰ = منفی ۲ واحد است. درصد تغییر هم با تقسیم اختلاف بر مقدار آغازین به دست میآید: (۹۸ − ۱۰۰) ÷ ۱۰۰ × ۱۰۰ = منفی ۲٪. پس شاخص ۲ واحد، یا ۲٪، افت کرده است.
همزمانی، اثبات علت نیست
در این سناریو نرخ واقعی بالا رفته و شاخص طلا افت کرده است. این همراهی بهتنهایی ثابت نمیکند که افزایش نرخ واقعی علت افت طلا بوده. همبستگی را علتومعلول تلقی نکنید.
برای بررسی عملی، اول تغییر نرخ واقعی را با بازده اسمی و تورم انتظاریِ همافق حساب کنید. بعد رفتار طلا را جداگانه و در همان بازهی زمانی بسنجید. جهت نرخ واقعی را با دستکم دو مشاهدهی همفاصله ارزیابی کنید و شاخص دلار را هم کنارش ثبت کنید. اگر طلا خلاف انتظار حرکت کرد، محرکهای ریسک، خرید بانکهای مرکزی و جریان سرمایه را هم بررسی کنید.
در چه شرایطی رابطهی معمول ضعیف میشود یا واگراست؟
رابطهی نرخ واقعی و طلا را دلار، ریسک و جریان سرمایه کمرنگ میکنند. دلار قویتر، خرید طلا را برای دارندگان ارزهای دیگر گرانتر میکند؛ دلار ضعیفتر این فشار را کم میکند. نرخ واقعی، شاخص دلار و طلا را در یک بازهی زمانی مشترک مقایسه کنید، نه با تاریخهای متفاوت.
در دورهی تنش سیاسی یا مالی، تقاضای پناهگاهی برای طلا میتواند بر اثر نرخ واقعی غلبه کند. خرید بانکهای مرکزی هم محرک مستقل تقاضاست. ورود یا خروج سرمایه از صندوقها را هم جدا بسنجید، چون هرکدام مسیر متفاوتی روی قیمت دارد.
شوک تورمی با افزایش نرخ واقعی یکی نیست. نرخ واقعی تقریبی از تفاوت بازده اسمی و تورم انتظاریِ همافق به دست میآید. اگر تورم انتظاری سریعتر از بازده اسمی بالا برود، نرخ واقعی پایین میآید، حتی با افزایش بازده اسمی. در مثال محاسبهشدهی بخش قبل، همزمانی حرکت نرخ واقعی و طلا بهتنهایی علت حرکت قیمت را ثابت نمیکند.
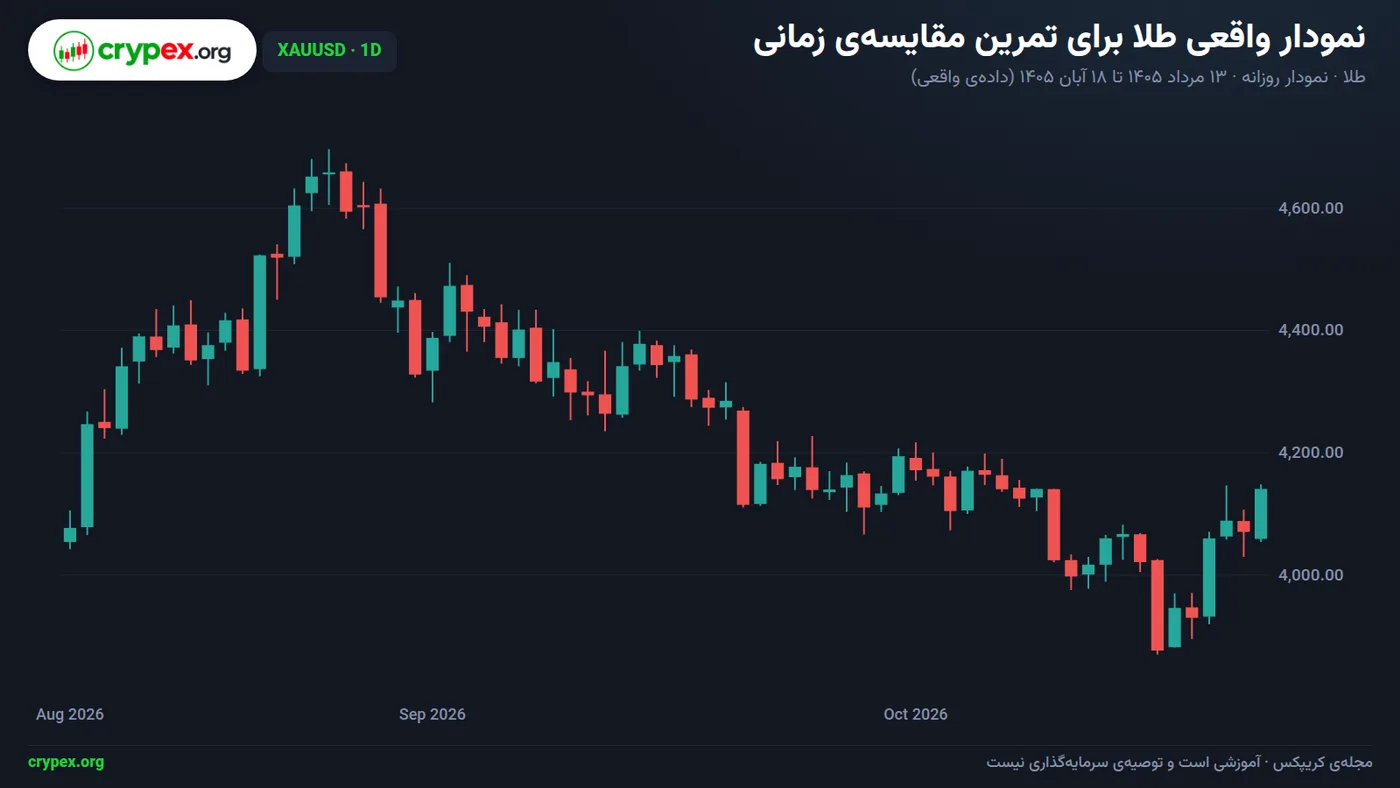
در تصویر بالا، نمودار روزانهی XAUUSD بازهی ۱۳ مرداد تا ۱۸ آبان ۱۴۰۵ را در ۷۰ کندل نشان میدهد. منبع قیمت، منطقهی زمانی و زمان دقیق ثبت آخرین مشاهده مشخص نیست؛ پس بیشینه، کمینه و قیمت پایانی را نقل نمیکنیم. برای تمرین، بازهی نمودار را با همان بازهی سنجهی نرخ واقعی همتراز کنید. ابزار «دادهی کلان کریپکس (JSON/CSV)» هم برای دریافت اطلاعات کلان در دسترس است.
| مشاهده | توضیح قابلآزمایش | بررسی بعدی |
|---|---|---|
| نرخ واقعی بالا میرود، اما طلا افت نمیکند | جهت هر دو را در بازهی یکسان بسنجید؛ همبستگی علتومعلول نیست. | یک سررسید ثابت از بازده اوراق محافظتشده در برابر تورم خزانهداری را پیگیری کنید. |
| دلار تقویت یا تضعیف میشود | تغییر دلار میتواند قیمتگذاری طلا را برای خریداران بینالمللی جابهجا کند. | تغییر شاخص دلار و طلا را در همان بازه مقایسه کنید. |
| طلا هنگام تنش تقویت میشود | تقاضای پناهگاهی میتواند رابطهی معمول با نرخ واقعی را کمرنگ کند. | رویدادهای ریسک همزمان را فهرست کنید. |
| طلا با تغییر نرخ واقعی واگراست | خرید بانکهای مرکزی و جریان سرمایهی صندوقها محرکهای جداگانهاند. | اطلاعات خرید بانکها و ورود یا خروج سرمایهی صندوقها را بررسی کنید. |
| تورم انتظاری و بازده اسمی همجهت نیستند | تغییر سریعتر هرکدام میتواند جهت نرخ واقعی را تعیین کند. | هر دو را با واحد و افق زمانی همخوان مقایسه کنید. |
قاعدهی عملی هنگام واگرایی
هر عامل را جداگانه و در همان بازهی زمانی بررسی کنید؛ از یک علت واحد نتیجه نگیرید. همزمانی تغییرها بهتنهایی علت حرکت طلا را مشخص نمیکند.
چه خطاهایی تحلیل طلا و نرخ واقعی را منحرف میکند؟
نرخ اسمی و نرخ واقعی یکی نیستند. نرخ اسمی همان بازده اعلامشده است. نرخ واقعی اثر تورم انتظاری را هم حساب میکند. فرمول تقریبی آن این است: «نرخ واقعی ≈ بازده اسمی − تورم انتظاری». هر دو نرخ باید واحد یکسان و دورهی همخوان داشته باشند. پس بالا رفتن بازده اسمی بهتنهایی دلیل نمیشود نرخ واقعی هم بالا رفته باشد.
مقایسهی ناسازگار هم نتیجه را خراب میکند. مثلاً نباید بازده اوراق بلندمدت را با تورم انتظاری کوتاهمدت مقایسه کنید، یا تغییر ماهانهی نرخ واقعی را با تغییر هفتگی طلا بسنجید. برای رصد نرخ واقعی آمریکا، یک سررسید مشخص از اوراق محافظتشده در برابر تورم خزانهداری را انتخاب کنید و همان را دنبال کنید. برای سنجش جهت کوتاهمدت، حداقل دو مشاهدهی همفاصله لازم است؛ یک تغییر روزانه را روند ننامید. برای بررسی اطلاعات کلان، ابزار «دادهی کلان کریپکس (JSON/CSV)» را ببینید.
همزمانی، علیت نیست
اگر نرخ واقعی بالا برود و طلا افت کند، این همزمانی بهتنهایی علت افت را ثابت نمیکند. محرکهای دیگر را هم ببینید: شاخص دلار، ریسک بازار، خرید بانکهای مرکزی و جریان سرمایه.
عدد روزانه را سیگنال مستقل نگیرید؛ تغییر انتظارات تورمی یا شرایط بازار میتواند معنای آن را عوض کند. نرخ واقعی، شاخص دلار و قیمت طلا را در بازهی زمانی یکسان کنار هم بگذارید و همجهتی یا واگرایی را ثبت کنید. برای سنجش بازده طلا در برابر نرخ واقعی، یک افق مشترک انتخاب کنید؛ همبستگی را رابطهی علتومعلولی نگیرید.
چکلیست پیش از نتیجهگیری
- واحد درصد هر دو نرخ را یکسان کنید و مطمئن شوید دورهی زمانیشان همخوان است.
- سررسید نرخ، تاریخ مشاهده و افق مقایسهی طلا و نرخ واقعی را کنترل کنید.
- محرکهای همزمان، از جمله دلار، ریسک، خرید بانکهای مرکزی و جریان سرمایه را بررسی کنید.
چکلیست عملی برای خواندن این رابطه
برای مقایسه، یک سنجه و یک سررسید ثابت انتخاب کنید. در رصد آمریکا، بازده یک سررسید مشخص از اوراق خزانهداری محافظتشده در برابر تورم را دنبال کنید. سررسیدهای متفاوت را در یک سری زمانی قاطی نکنید.
تاریخ و افق قیمت طلا را با نرخ واقعی همتراز کنید. اگر تغییر طلا را در یک بازه میسنجید، نرخ را هم برای همان بازه ببینید. دو مشاهدهی همفاصله را در یک جدول کنار هم بگذارید. جهت هر متغیر را جداگانه بنویسید؛ یک تغییر روزانه روند نیست.
- یک سنجه و سررسید نرخ واقعی را انتخاب و ثابت نگه دارید.
- همان تاریخها و افق زمانی را برای نرخ واقعی و طلا بهکار ببرید.
- جهت نرخ واقعی و طلا را در دستکم دو مشاهدهی همفاصله ثبت کنید؛ مثلاً در ستونهای جداگانه بنویسید هرکدام بالا رفته، پایین آمده یا تقریباً ثابت مانده است.
- شاخص دلار و نشانههای ریسکگریزی را برای همان بازه جداگانه مرور کنید؛ نرخ واقعی، دلار و طلا را در بازهی زمانی یکسان کنار هم بگذارید.
- اگر طلا خلاف جهت مورد انتظار رفت، جریان سرمایه و خرید بانکهای مرکزی را هم به فهرست بررسی اضافه کنید.
در مثال عددی بخش سناریو، افزایش نرخ واقعی و افت شاخص طلا همزمان رخ دادهاند. این فقط یک ثبت همزمانی است، نه اثبات رابطهی علتومعلولی. بازده طلا و نرخ واقعی را فقط در افق مشترک بسنجید و همبستگی را علت نگیرید.
برای کنار هم گذاشتن سریهای کلان، از ابزار دادهی کلان کریپکس (JSON/CSV) استفاده کنید. پیش از مقایسه، تاریخ و بازهی هر سری را تطبیق دهید.
کارکرد چکلیست
این چکلیست تحلیل شما را منظم میکند و عوامل قابلبررسی را روشن میسازد. پیشبینی قطعی یا توصیهی خریدوفروش نیست.
از کجا اطلاعات را پیگیری کنید و بعد چه بخوانید؟
برای دریافت اطلاعات کلان، از ابزار دادهی کلان کریپکس (JSON/CSV) استفاده کنید. میتوانید دادهها را بهصورت JSON یا CSV بگیرید و برای مقایسه یا تحلیل به کار ببرید. پیش از مقایسه، نام سنجه، منبع، تاریخ ثبت و سررسید را بررسی کنید؛ دو نرخ با سررسید یا تاریخ متفاوت را کنار هم نگذارید.
برای تعریف نرخ واقعی، یادداشت رسمی فدرال رزرو دربارهی نرخ بهرهی واقعی را ببینید؛ طبق این منبع، نرخ واقعی از کسر تورم انتظاری از نرخ اسمی به دست میآید. برای نرخهای رسمی خزانهداری آمریکا، به جدول بازده واقعی اوراق خزانهداری مراجعه کنید. یک سررسید مشخص از اوراق محافظتشده در برابر تورم خزانهداری را انتخاب کنید و همان را پیگیری کنید؛ در مقایسه، تاریخ و سررسید را یکسان نگه دارید.
ادامهی مسیر مطالعه
مقالهی «ریسکپذیری و ریسکگریزی بازار» را بخوانید تا با عاملی آشنا شوید که میتواند رابطهی طلا و نرخ واقعی را بههم بزند و واگرایی ایجاد کند. سپس سراغ «پوزیشنگیری بزرگها: گزارش COT» بروید تا موقعیتگیری معاملهگران را در کنار دیگر محرکهای بازار بسنجید.
در تحلیل بعدی، ابتدا بازده اسمی را با تورم انتظاریِ همافق مقایسه کنید؛ اختلاف آنها تقریب نرخ واقعی است. اگر محاسبه را به شکل نرخ اسمی منهای تورم انجام میدهید، واحد و دورهی زمانی هر دو نرخ را یکسان بنویسید. جهت نرخ را با دستکم دو مشاهدهی همفاصله بسنجید و نرخ واقعی، شاخص دلار و قیمت طلا را در یک بازهی زمانی مشترک ثبت کنید.
بعد، تغییرات طلا و نرخ واقعی را در همان افق زمانی مقایسه کنید و نتیجه را با چکلیست مقاله بسنجید؛ همبستگی را علتومعلول نگیرید. اگر طلا خلاف جهت انتظار حرکت کرد، محرکهای ریسک، خرید بانکهای مرکزی و جریان سرمایه را هم بررسی کنید.
ابزارهای کریپکس برای تمرین این مبحث
دادهی کلان کریپکس (JSON/CSV) (/api/macro)
پرسشهای پرتکرار
نرخ واقعی چیست؟
نرخ واقعی، بازده اسمی پس از درنظرگرفتن تورم است. برای برآورد تقریبی، تورم انتظاری را از بازده اسمی کم کنید و دورهی زمانی و واحد هر دو نرخ را یکسان بگیرید.
چرا افزایش نرخ واقعی میتواند بر قیمت طلا فشار وارد کند؟
طلا بهرهی دورهای نمیپردازد؛ بنابراین بالا رفتن بازده واقعی میتواند هزینهی فرصت نگهداری آن را افزایش دهد. این سازوکار یک چارچوب تحلیلی است، نه قانون ثابت حرکت قیمت.
آیا طلا همیشه خلاف جهت نرخ واقعی حرکت میکند؟
خیر. دلار، تقاضای پناهگاهی، جریان سرمایه و خرید بانکهای مرکزی نیز بر بازار اثر میگذارند. همزمانی دو متغیر بهتنهایی علتومعلول را ثابت نمیکند.
برای بررسی نرخ واقعی آمریکا از چه منبعی استفاده کنم؟
خزانهداری آمریکا نرخهای بازده واقعی اوراق محافظتشده در برابر تورم را منتشر میکند. هنگام استفاده، سررسید انتخابی و تاریخ مشاهده را ثبت کنید تا مقایسهی شما همخوان بماند.
تفاوت نرخ واقعی محاسبهشده با بازده اوراق محافظتشده چیست؟
نرخ محاسبهشده از بازده اسمی و تورم انتظاری به دست میآید. بازده اوراق محافظتشده در برابر تورم، سنجهای بازاری با ویژگیها و سررسید مشخص است؛ این دو را بدون توضیح جایگزین یکدیگر نکنید.
وقتی نرخ واقعی بالا میرود اما طلا افت نمیکند، چه چیزی را بررسی کنم؟
ابتدا همخوانی سررسید و افق زمانی را بررسی کنید. سپس وضعیت دلار، ریسک بازار و جریان سرمایه را در همان بازه مرور کنید و از یک مشاهده نتیجهی قطعی نگیرید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.