در این مقاله
- چرا یک عدد خزانهداری میتواند برداشت بازار را عوض کند؟
- بازده اسمی و نرخ واقعی دقیقاً چه تفاوتی دارند؟
- چه چیزهایی بازده اوراق خزانه را جابهجا میکنند؟
- نرخ واقعی را چطور با یک مثال حساب کنیم؟
- نقطهی سربهسر تورمی چه میگوید و چه نمیگوید؟
- چطور چند حالت متفاوت را از روی تغییر نرخ بخوانیم؟
- کدام خطاها تفسیر نرخ را منحرف میکنند؟
- چکلیست سریع برای خواندن آمار بازده
- از کجا نرخها را دنبال کنیم و بعد چه بخوانیم؟
خلاصه در ۳۰ ثانیه
- بازده اسمی نرخ اعلامشدهی اوراق است؛ نرخ واقعی اثر تورم را در محاسبه لحاظ میکند.
- برآورد سادهی نرخ واقعی از تفاضل بازده اسمی و تورم مورد انتظار به دست میآید.
- نقطهی سربهسر تورمی از مقایسهی اوراق اسمی و اوراق مصون از تورم همسررسید ساخته میشود.
- نرخ واقعی خزانهداری بر مبنای بازده اوراق مصون از تورم آمریکا برآورد میشود.
- تغییر بازده را با سررسید، زمان انتشار و نوع نرخ مشخص کنید؛ عدد تنها کافی نیست.
چرا یک عدد خزانهداری میتواند برداشت بازار را عوض کند؟
خبر میگوید بازده اوراق خزانهداری رشد کرده است؛ اما این جمله بهتنهایی دلیل را نمیگوید. آیا بازار تورم بیشتری انتظار دارد، مسیر نرخهای فدرال رزرو را بالاتر میبیند یا عامل دیگری قیمت اوراق را جابهجا کرده؟ پاسخ به این بستگی دارد که دقیقاً کدام نرخ را میخوانید.
در این مقاله سه مفهوم را از هم جدا میکنیم: بازده اسمی، نرخ درجشده برای اوراق؛ بازده واقعی، بازده پس از تعدیل با تورم؛ و نقطهی سربهسر تورمی، تفاضل بازده اسمی و واقعیِ همسررسید. این تفکیک کمک میکند رشد یک نرخ را با رشد نرخ دیگری اشتباه نگیرید.
شما با تقویم اقتصادی، نشستهای فدرال رزرو و شاخص دلار آشنا هستید؛ این مقاله آنها را از نو آموزش نمیدهد. مسیر خواندن از تعریف نرخها به سازوکار سررسیدها میرسد، سپس یک محاسبهی کامل را دنبال میکند و به چکلیست کاربردی ختم میشود.
قاعدهی پیش از تفسیر
قبل از نتیجهگیری از هر خبر نرخ، ثبت کنید عدد مربوط به کدام سررسید و کدام نوع بازده است. برای مقایسه، نرخهای همسررسید را کنار هم بگذارید؛ مثلاً بازده اسمی ۱۰ساله را با بازده واقعی ۱۰ساله.
تغییر دو نرخ را برحسب واحد درصد بخوانید: هر ۰٫۰۱ واحد درصد برابر یک واحد پایه است. تاریخ انتشار آمار و نوع اوراقِ مبنای نرخ را هم بررسی کنید. سررسید، افق زمانی و نوع بازده را کنار جهت حرکت یادداشت کنید؛ این نکته مهم است. این چارچوب روشن میکند خبر دربارهی تورم مورد انتظار است، بازده واقعی یا صرفاً یک سررسید خاص.
بازده اسمی و نرخ واقعی دقیقاً چه تفاوتی دارند؟
بازده اسمی نرخ بازده اوراق به واحد پول جاری است؛ همان عددی که برای اوراق اعلام میشود. این عدد تنها تغییر قدرت خرید شما بعد از تغییر قیمتها را نشان نمیدهد. نرخ واقعی بازده پس از تعدیل با تورم است و معنای بازده را در برابر کالاها و خدمات نشان میدهد.
نرخ واقعیِ تحققیافته با تورم واقعیِ دورهی نگهداری محاسبه میشود؛ پس به گذشته نگاه میکند. نرخ واقعیِ مورد انتظار برآوردی رو به آینده است: بازده اسمی منهای تورم مورد انتظار در همان افق. برای نمونه، مثال اصلی مقاله این دو ورودی را برای یک اوراق ۱۰ساله کنار هم میگذارد؛ محاسبهی کامل در بخش مثال آمده است.
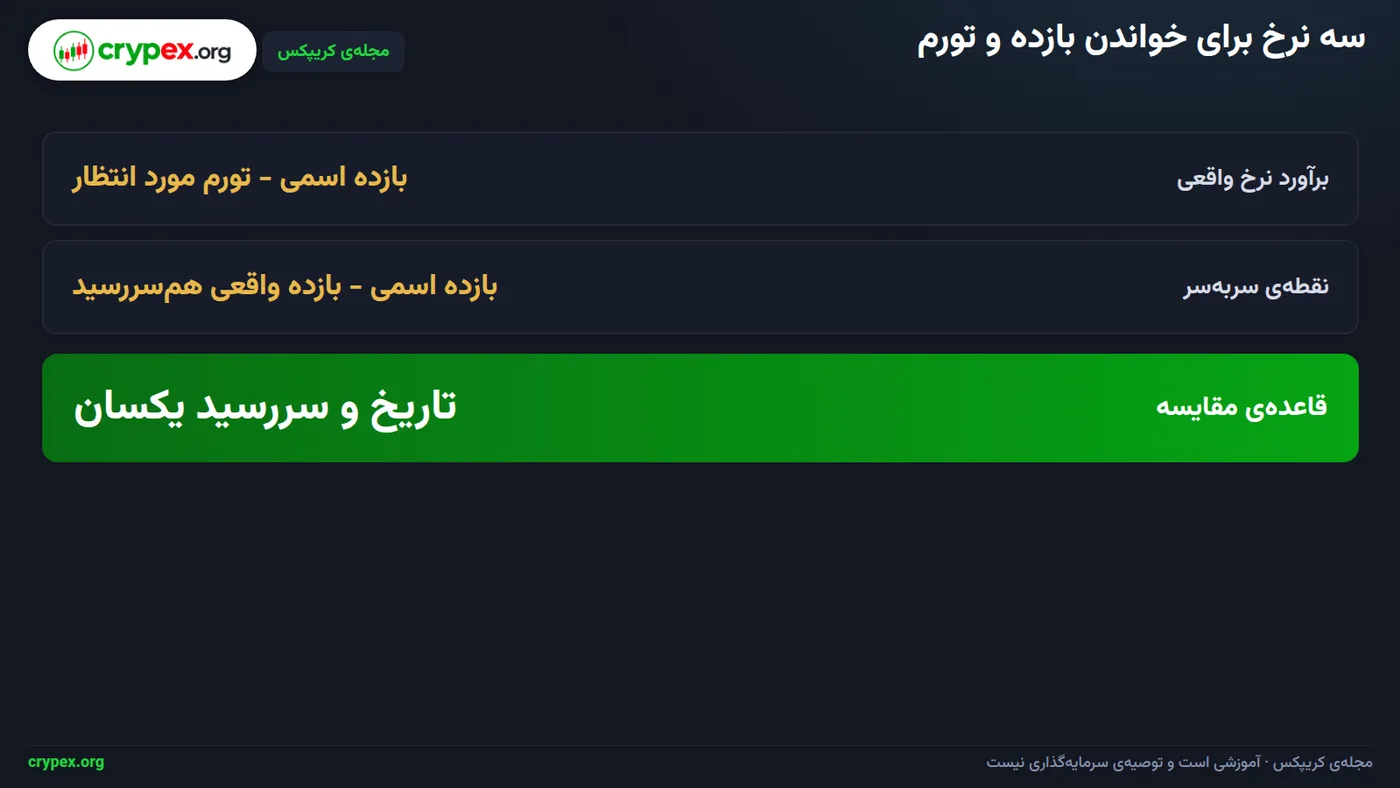
در تصویر بالا، دو تفاضل کاربردی کنار هم دیده میشود: بازده اسمی منهای تورم مورد انتظار، برای برآورد نرخ واقعیِ مورد انتظار؛ و بازده اسمی منهای بازده واقعیِ همسررسید، برای محاسبهی نقطهی سربهسر تورمی. برای مقایسه، نرخهای با سررسید یکسان را کنار هم بگذارید؛ مثلاً بازده اسمی ۱۰ساله را با بازده واقعی ۱۰ساله، نه با نرخی که افق متفاوت دارد.
تفاضل نرخها فقط یک تقریب سادهی آموزشی است. محاسبهی دقیقتر از ترکیب نرخها و بازده مرکب استفاده میکند؛ برای نرخ اسمی و تورم، فرمول «نرخ واقعی = (۱ + نرخ اسمی) ÷ (۱ + تورم) − ۱» به کار میرود. در این فرمول نرخها بهصورت اعشاری وارد میشوند.
قاعدهی ثبت نرخ
کنار هر نرخ بنویسید «اسمی» یا «واقعی»، و مشخص کنید «تحققیافته و مربوط به گذشته» است یا «مورد انتظار و مربوط به آینده». سررسید و تاریخ انتشار آمار را هم ثبت کنید تا تغییر نرخ را با مبنای یکسان بسنجید.
چه چیزهایی بازده اوراق خزانه را جابهجا میکنند؟
بازده کوتاهمدت بیشتر به انتظار سیاست پولی نزدیک وابسته است: اگر بازار انتظار افزایش نرخ سیاستی را داشته باشد، بازده اوراق کوتاهسررسید هم بالا میرود. بازده بلندمدت اما انتظار بازار از نرخها و وضعیت اقتصاد طی چند سال را نشان میدهد؛ پس فقط با تصمیم بعدی بانک مرکزی توضیح داده نمیشود.
برای فهمیدن تغییر، محرکها را از هم جدا کنید. تورم مورد انتظار روی بازده اسمی اثر میگذارد. چشمانداز رشد اقتصادی انتظار از نرخهای آینده و بازدهی سرمایهگذاری را تغییر میدهد. عرضه و تقاضا هم قیمت اوراق موجود را عوض میکند: عرضه بیشتر یا تقاضای ضعیفتر، قیمت را پایین میآورد. صرف سررسید، یعنی بازده اضافهای که سرمایهگذار برای نگهداری اوراق بلندمدت بهجای تمدید پیاپی اوراق کوتاهمدت میخواهد، عامل جداگانهای است و با تغییر نگرش به ریسک و عدمقطعیت عوض میشود.
رابطه قیمت و بازده اوراق موجود معکوس است. فرض کنید تقاضا برای یک اوراق ۱۰ساله بالا برود و قیمت بازارش افزایش یابد؛ پرداختهای ثابت همان اوراق در برابر قیمت خرید بالاتر، بازده تا سررسید کمتری میسازند. برعکس، افت قیمت اوراق موجود بازده تا سررسید را بالا میبرد. این تغییر قیمت با تغییر کوپن درجشده روی اوراق یکی نیست.
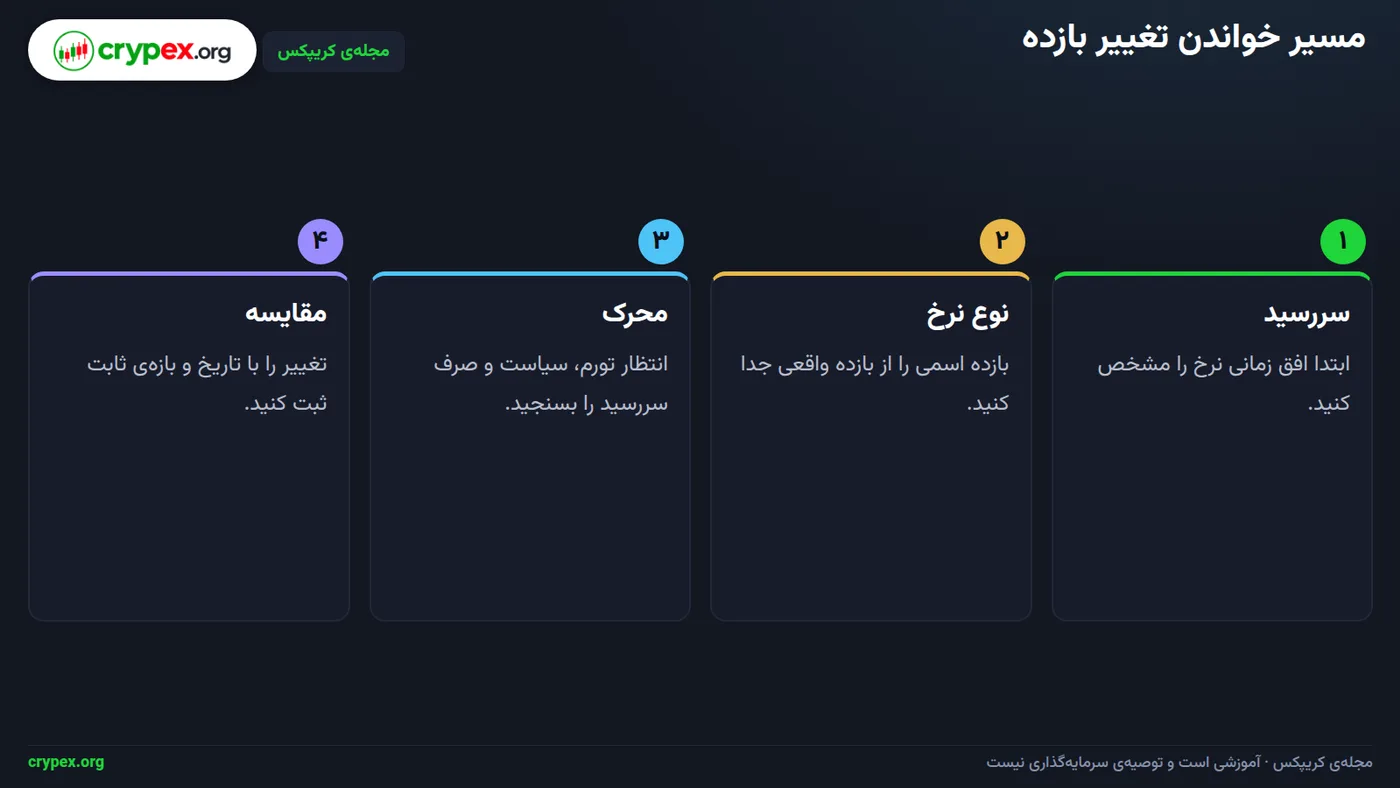
در تصویر بالا ترتیب بررسی را ببینید: اول نوع نرخ و سررسید را مشخص کنید، بعد افق زمانی و محرک محتمل را بسنجید. مثلاً اگر بازده بلندمدت بالا برود، افزایش انتظار تورم یا رشد، تغییر صرف سررسید، یا عرضه و تقاضای اوراق را کنار خبرهای همزمان بررسی کنید؛ آن را خودکار به تصمیم بعدی بانک مرکزی نسبت ندهید.
قاعدهی عملی
برای هر تغییر، اول سررسید و افق را ثبت کنید، بعد خبر همزمان را با محرک احتمالی بسنجید. یک حرکت نرخ بهتنهایی علتش را نشان نمیدهد.
برای بررسی نرخها و سررسیدهای گوناگون، از ابزار «داده کلان کریپکس (JSON/CSV)» استفاده کنید و نوع اوراق مبنای هر نرخ را هم کنار آن ثبت کنید.
نرخ واقعی را چطور با یک مثال حساب کنیم؟
فرض کنید بازده اسمی یک اوراق خزانهی ۱۰ساله ۴٫۵٪ است و تورم مورد انتظار در همان افق ۲٪. این فقط یک مثال فرضی برای برآورد سادهی نرخ واقعی است. دو ورودی باید به یک افق زمانی مربوط باشند.
فرمول و جایگذاری
تورم مورد انتظار را از بازده اسمی کم کنید: نرخ واقعی تقریبی = بازده اسمی − تورم مورد انتظار. با جایگذاری اعداد: ۴٫۵٪ − ۲٪ = ۲٫۵٪. پس نرخ واقعیِ برآوردشده ۲٫۵٪ است.
- ۴٫۵٪ نرخ اسمی اوراق است؛ یعنی بازده درجشده برای آن.
- ۲٪ فرض تورمی برای همان افق ۱۰ساله است.
- ۲٫۵٪ حاصل محاسبه و برآورد نرخ واقعی است.
یعنی بازده اسمی، پس از تعدیل با تورم مورد انتظار، به رشد تقریبی قدرت خرید ۲٫۵٪ میرسد. این فقط یک نرخ واقعیِ برآوردی است، نه بازده نهایی قطعی. تورم تحققیافته، قیمت خرید و فروش اوراق و شرایط نگهداری نتیجهی نهایی را تغییر میدهند.
قاعدهی کاربردی
برای مقایسهی درست، بازده اسمی و تورم مورد انتظار را از یک افق زمانی انتخاب کنید. اگر افقها همخوان نباشند، تفاضل بهدستآمده معنادار نیست.
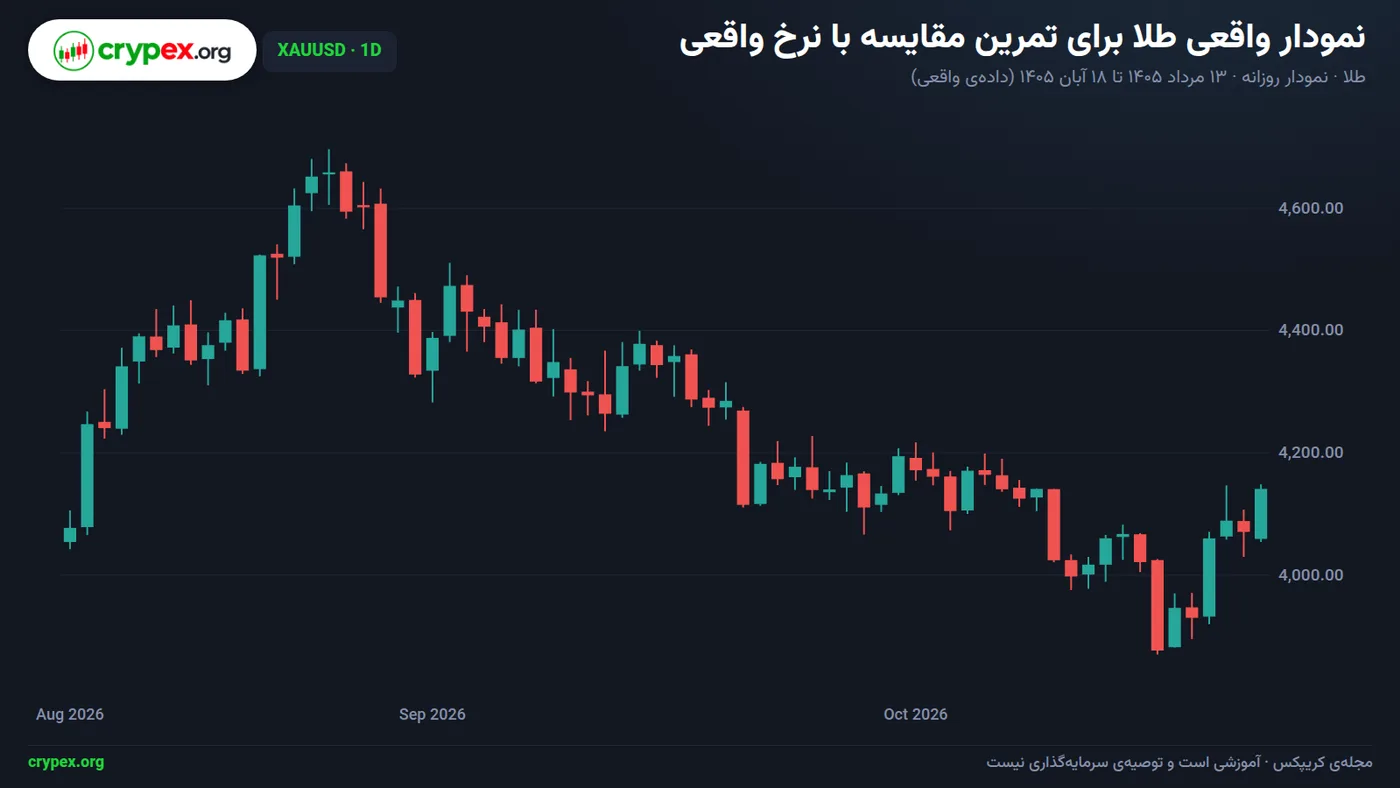
در تصویر زیر، نمودار روزانهی XAUUSD با ۷۰ کندل از ۱۳ مرداد ۱۴۰۵ تا ۱۸ آبان ۱۴۰۵ را میبینید؛ بیشینه ۴۶۹۶٫۴۵، کمینه ۳۸۷۰ و آخرین بستهشدن ۴۱۴۰٫۸۶. این نمودار بهتنهایی رابطهی علّی میان قیمت طلا و نرخ واقعی را ثابت نمیکند.
نقطهی سربهسر تورمی چه میگوید و چه نمیگوید؟
اوراق خزانهی معمولی مبلغ اسمی ثابتی را در سررسید بازمیپردازد و کوپن آن بر همین اصل اسمی حساب میشود. نرخ درجشده هم اسمی است؛ پس ارزش خرید دریافتیها به تغییر قیمتها در طول دوره بستگی دارد. در اوراق خزانهی مصون از تورم، اصل سرمایه با شاخص قیمت مصرفکننده تعدیل میشود و کوپن بر اصل تعدیلشده حساب میشود؛ بازده درجشدهی آن هم نرخ واقعی است.
| ویژگی | اوراق معمولی خزانه | اوراق مصون از تورم |
|---|---|---|
| مبنای کوپن | اصل اسمی ثابت | اصل تعدیلشده با تورم |
| کوپن | بر پایهی اصل اسمی محاسبه میشود | بر پایهی اصل تعدیلشده محاسبه میشود |
| اصل سرمایه در سررسید | مبلغ اسمی اوراق | اصل تعدیلشده با تورم، اما نه کمتر از اصل اولیه |
| نوع بازده درجشده | اسمی | واقعی |
نقطهی سربهسر تورمی از تفاضل بازده اسمی و بازده واقعیِ همسررسید به دست میآید. این فاصله نرخ تورمی تقریبیای را نشان میدهد که در آن بازده دو نوع اوراق برابر میشود؛ یعنی معیاری برای سنجش انتظارات بازار در آن افق زمانی است.
مثال کوتاه و فرضی: اگر بازده اسمی ۴٫۳٪ و بازده واقعیِ همسررسید ۱٫۹٪ باشد، محاسبه اینطور است: ۴٫۳٪ − ۱٫۹٪ = ۲٫۴ واحد درصد. پس نقطهی سربهسر تقریبی ۲٫۴٪ است. این محاسبه را فقط با نرخهای همسررسید انجام دهید، نه با نرخهایی از افقهای متفاوت.
این نرخ پیشبینی خالص تورم نیست
صرف ریسک تورم، نقدشوندگی و تفاوتهای دیگر بازار هم روی فاصلهی دو بازده اثر میگذارند؛ پس نقطهی سربهسر را معادل قطعیِ تورم آینده نگیرید. در سررسید اوراق مصون از تورم، اصل تعدیلشده پرداخت میشود؛ اما اگر از اصل اولیه کمتر باشد، همان اصل اولیه بازپرداخت میشود.
قاعدهی اجرایی: فقط نرخهایی را مقایسه کنید که همتاریخ و همسررسید باشند؛ مثلاً بازده اسمی ۱۰ساله را با بازده واقعی ۱۰ساله در همان تاریخ بسنجید. پیش از تفسیر، تاریخ انتشار آمار و نوع اوراقِ مبنای هر نرخ را یادداشت کنید.
چطور چند حالت متفاوت را از روی تغییر نرخ بخوانیم؟
تغییر بازده را با دو نرخ همسررسید بخوانید؛ مثلاً نرخ اسمی ۱۰ساله را با نرخ واقعی ۱۰ساله. جدول فقط خوانش اولیهی هر وضعیت را نشان میدهد. این خوانش، حکم قطعی دربارهی جهت بازار یا قیمت یک دارایی نیست.
| وضعیت | خوانش اولیه | آنچه بهتنهایی نتیجه نمیگیرید |
|---|---|---|
| بازده اسمی و واقعی همجهت تغییر میکنند | افزایش هر دو با بالا رفتن همزمان بازده اسمی و واقعی سازگار است؛ کاهش هر دو، افت همزمان آنها را نشان میدهد. | این همجهتی بهتنهایی علت تغییر یا واکنش قطعی یک بازار را مشخص نمیکند. |
| اسمی بالا میرود و واقعی ثابت میماند | فاصلهی اسمی و واقعی بیشتر میشود؛ در خوانش ساده، تغییر انتظارات تورمی یا اجزای دیگر این فاصله را بررسی کنید. | افزایش بازده اسمی بهتنهایی برای نتیجهگیری دربارهی فشار بر داراییها کافی نیست. |
| واقعی بالا میرود و اسمی ثابت میماند | فاصلهی اسمی و واقعی کمتر میشود؛ تغییر نرخ واقعی را جداگانه یادداشت کنید. | از این حرکت بهتنهایی نتیجه نگیرید که یک دارایی حتماً افت یا رشد میکند. |
| نقطهی سربهسر جابهجا میشود | تفاضل بازده اسمی و واقعی همسررسید تغییر کرده است؛ جهت و اندازهی تغییر را ثبت کنید. | جابهجایی آن را معادل پیشبینی قطعی تورم یا حرکت قیمت ندانید. |
برای سنجش اندازهی حرکت، اختلاف را برحسب واحد درصد بخوانید. هر ۰٫۰۱ واحد درصد برابر یک واحد پایه است. مثال ساده و فرضی: اگر بازده ۰٫۳۰ واحد درصد تغییر کند: ۰٫۳۰ ÷ ۰٫۰۱ = ۳۰ واحد پایه.
حرکت روزانه با روند یکی نیست
یک تغییر یکروزه را با روند چند هفتهای یکی نگیرید. در یادداشت خود بازهی مقایسه را مشخص کنید؛ مثلاً «از بستهشدن دیروز تا امروز» یا «در چهار هفتهی اخیر». این تفکیک خوانش نرخ را روشنتر میکند، اما بهتنهایی نتیجهی قطعی دربارهی بازار نمیدهد.
برای هر مقایسه، این موارد را کنار هم ثبت کنید. پیش از تفسیر، تاریخ انتشار آمار و نوع اوراق مبنای نرخ را هم بررسی کنید.
- جهت بازده اسمی و واقعی؛
- سررسید هر دو نرخ و همسررسید بودنشان؛
- افق مقایسه و بازهی زمانی ثبتشده؛
- خبر همزمان با تغییر؛
- میزان تغییر، برحسب واحد درصد یا واحد پایه.
کدام خطاها تفسیر نرخ را منحرف میکنند؟
یکی از خطاهای رایج، یکیگرفتن بازده اسمی و نرخ واقعی است. تورم در بازده اسمی کسر نشده است. نرخ واقعی، بازده پس از تعدیل با تورم را نشان میدهد. پس اگر عددی را «واقعی» میخوانید، نوع نرخ و روش تعدیل آن را بررسی کنید، نه فقط درصد درجشده را.
خطای بعدی، مقایسهی سررسیدهای ناهماهنگ است. نرخ اسمی و واقعیِ سررسیدهای متفاوت را کنار هم نگذارید. برای مقایسه، سررسید را کنار هر نرخ بنویسید و بازده اسمی ۱۰ساله را با بازده واقعی ۱۰ساله بسنجید. نقطهی سربهسر تورمی هم از تفاضل این دو نرخ همسررسید به دست میآید، اما پیشبینی قطعی تورم نیست. این یک شاخص بازارمحور است که از صرف ریسک تورم و تفاوت نقدشوندگی اوراق هم اثر میگیرد.
افزایش بازده را معادل افزایش مستقیم نرخ سیاستی ندانید. نرخ کوتاهمدت به سیاست پولی نزدیکتر است، اما بازده بلندمدت از انتظار بازار دربارهی مسیر آتی نرخها، تورم، رشد اقتصادی و صرف سررسید هم اثر میگیرد. جهت حرکت نرخ را با یک عدد تنها نسنجید؛ سررسید، افق زمانی و نوع بازده را هم ثبت کنید.
در یک مثال فرضی، اگر بازده از ۴٫۵٪ به ۴٫۸٪ برسد، اختلاف آن ۰٫۳۰ واحد درصد، یعنی ۳۰ واحد پایه است. هر ۰٫۰۱ واحد درصد برابر یک واحد پایه است. این تغییر فقط اندازهی جابهجایی همان نرخ را نشان میدهد و علت آن را مشخص نمیکند.
پیش از نقل هر نرخ
منبع، تاریخ انتشار آمار، سررسید و نوع نرخ را دوباره بررسی کنید. سپس فقط نرخهایی با سررسید و تعریف یکسان را مقایسه کنید. برای تفسیر تغییر هم، اختلاف را برحسب واحد درصد بخوانید.
چکلیست سریع برای خواندن آمار بازده
برای اینکه عدد بازده، برداشت مبهم ایجاد نکند، این پنج گام را بهترتیب اجرا کنید. هر بار تاریخ مشاهده، نوع نرخ و سررسید را همراه عدد ثبت کنید؛ بدون این سه مورد، مقایسهی دو نرخ گمراهکننده میشود.
- منبع و تاریخ را مشخص کنید. نام منبع رسمی و روزی را که نرخ را مشاهده کردهاید بنویسید؛ سپس تاریخ انتشار آمار و نوع اوراق مبنای آن را بررسی کنید. نرخِ دو روز متفاوت را با هم مقایسه میکنید؟ بازهی زمانی را صریح بنویسید.
- نوع نرخ و سررسید را ثبت کنید. مشخص کنید نرخ اسمی است یا واقعی و به چه سررسیدی تعلق دارد؛ مثلاً بازده اسمی ۱۰ساله را فقط کنار بازده واقعی ۱۰ساله بگذارید.
- مبنای تورم را همافق انتخاب کنید. برای برآورد سادهی نرخ واقعیِ مورد انتظار، تورم مورد انتظار همان افق را از بازده اسمی کم کنید. برای نقطهی سربهسر تورمی، نرخ اسمی و واقعیِ همسررسید را از هم کم کنید. مثال فرضی: ۴٫۳٪ منهای ۱٫۹٪ برابر ۲٫۴ واحد درصد است؛ این تفاضل، نقطهی سربهسر تورمی را نشان میدهد.
- تغییر و بازهی مقایسه را بنویسید. اختلاف دو نرخ را به واحد درصد بیان کنید و تبدیلش را به واحد پایه روشن کنید. مثال فرضی: افزایش ۰٫۳۰ واحد درصد، برابر ۳۰ واحد پایه است؛ چون هر ۰٫۰۱ واحد درصد یک واحد پایه است. تاریخ آغاز و پایان مقایسه را هم ثبت کنید.
- توضیحها را از هم جدا کنید. تغییر را بهتنهایی به یک علت نسبت ندهید: انتظارات سیاستی، تورم مورد انتظار، عرضهوتقاضای اوراق و صرف سررسید را جداگانه بررسی کنید. برای هر توضیح، یک نشانهی قابلبررسی بنویسید؛ مثلاً آیا نرخهای کوتاهتر هم در همان بازه تغییر کردهاند؟
یادداشت یکخطی
این الگو را برای هر مشاهده کامل کنید: تاریخ | سررسید | نوع نرخ | تغییر | توضیح قابلآزمون. نمونه: ۱۴۰۵/۰۲/۰۱ | ۱۰ساله | اسمی | ۰٫۳۰ واحد درصد (۳۰ واحد پایه) در بازهی ثبتشده | بررسی همزمان تغییر انتظارات سیاستی.
از کجا نرخها را دنبال کنیم و بعد چه بخوانیم؟
برای اطلاعات کلان، از ابزار «دادهی کلان کریپکس (JSON/CSV)» در مسیر /api/macro استفاده کنید. پاسخ را در ابزارهای سازگار یا صفحهگسترده باز کنید و بخشهای مرتبط را کنار هم ببینید. برای نرخهای اسمی و واقعی خزانهداری آمریکا، به صفحهی رسمی وزارت خزانهداری بروید و جدول نرخهای روزانهی منحنی بازده اسمی یا واقعی را انتخاب کنید. ([home.treasury.gov](https://home.treasury.gov/policy-issues/financing-the-government/interest-rate-statistics?utm_source=openai))
ثبت منظم، مقایسهی معتبر
برای هر بررسی، یک سررسید ثابت و تاریخ آمار را ثبت کنید. مثلاً نرخ اسمی ۱۰ساله و نرخ واقعی ۱۰ساله را در یک ردیف یادداشت کنید. نوع نرخ و تاریخ انتشار آمار را هم کنار آن بنویسید. اینطور دفعهی بعد همان معیار را با همان معیار مقایسه میکنید، نه نرخهایی با سررسید یا مبنای متفاوت.
- تاریخ آمار و تاریخ انتشار
- سررسید و نوع اوراقِ مبنای نرخ
- بازده اسمی و بازده واقعی همسررسید
یک روش ساده برای پیگیری
هر بار نرخها را از منبع رسمی بررسی کنید و سه مشخصهی تاریخ، سررسید و نوع بازده را در ابزار یا یادداشت خودتان ثبت کنید. این کار مقایسهی دورهای را منظم و دقیق میکند.
اگر از مثال اصلی مقاله در یادداشتهایتان استفاده میکنید، فقط به محاسبهی بخش نرخ واقعی ارجاع دهید؛ نیازی به حل دوباره نیست. بعد از این مبحث، «طلا و نرخ واقعی: رابطه چیست و چه زمانی به هم میخورد؟» و سپس «ریسکپذیری و ریسکگریزی بازار» را بخوانید تا ارتباط نرخها با داراییها و رفتار بازار را بفهمید.
این مطلب فقط آموزشی است. برای قانون و مالیات ایران، وضعیت را از منبع رسمی یا مشاور حقوقی بپرسید.
ابزارهای کریپکس برای تمرین این مبحث
دادهی کلان کریپکس (JSON/CSV) (/api/macro)
پرسشهای پرتکرار
نرخ واقعی اوراق خزانه چگونه محاسبه میشود؟
برای یک برآورد ساده، تورم مورد انتظار را از بازده اسمی کم کنید. برای نرخ واقعی بازارِ اوراق مصون از تورم آمریکا، بازده اوراق خزانهی شاخصشده با تورم را در سررسید موردنظر بررسی کنید.
آیا نرخ واقعی همان بازده اوراق مصون از تورم است؟
بازده این اوراق مبنای رایجی برای سنجش نرخ واقعی بازار است. اما نرخ واقعیِ تحققیافتهی سرمایهگذار به شرایط نگهداری، تورم تحققیافته و جزئیات اوراق نیز وابسته است.
نقطهی سربهسر تورمی چه معنایی دارد؟
این شاخص از تفاضل بازده اسمی و بازده واقعی همسررسید به دست میآید. آن را پیشبینی خالص تورم ندانید، چون مؤلفههای بازار دیگری هم بر این فاصله اثر میگذارند.
چرا بازده اوراق خزانه بالا میرود؟
بازده میتواند از تغییر انتظارات تورمی، مسیر مورد انتظار سیاست پولی، عرضهوتقاضای اوراق یا صرف سررسید اثر بگیرد. برای بررسی، سررسید و نوع نرخ را همراه با خبر همزمان ثبت کنید.
تفاوت نرخ واقعیِ مورد انتظار و تحققیافته چیست؟
نرخ مورد انتظار تورمی را به کار میگیرد که بازار یا تحلیلگر برای آینده در نظر دارد. نرخ تحققیافته با تورمی محاسبه میشود که در دورهی مربوط واقعاً ثبت شده است.
برای مقایسهی بازده اسمی و واقعی چه نکتهای مهم است؟
تاریخ و سررسید دو نرخ را یکسان بگیرید. سپس نوع نرخ و بازهی زمانی مقایسه را مشخص کنید تا اختلافی که میخوانید قابلتفسیر باشد.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.