در این مقاله
- چرا چهار بازار گاهی با هم حرکت میکنند؟
- همبستگی دقیقاً چه چیزی را اندازه میگیرد؟
- پنجرهی محاسبه را مشخص کنید
- چه سازوکارهایی دلار، طلا، سهام و بیتکوین را پیوند میدهند؟
- همبستگی را گامبهگام چگونه محاسبه و تفسیر کنید؟
- حل نمونه با ضریب پیرسون
- از محاسبه تا خوانش کاربردی
- با تغییر رژیم بازار چه چیزی عوض میشود؟
- کدام خطاها خوانش همبستگی را منحرف میکنند؟
- چطور از همبستگی به یک چارچوب تصمیمگیری برسید؟
- قدم بعدی چیست؟
خلاصه در ۳۰ ثانیه
- همبستگی، همحرکتی را میسنجد؛ علت حرکت را مشخص نمیکند.
- مقایسهی بازدهها از مقایسهی سطح قیمتها معنادارتر است.
- پنجرهی زمانی و همترازی تقویم، نتیجه را تغییر میدهند.
- رابطهی دلار با طلا، سهام یا بیتکوین در همهی رژیمها ثابت نمیماند.
- برای تفسیر همبستگی، نرخ واقعی، شرایط نقدینگی و محرک خبر را کنار هم ببینید.
چرا چهار بازار گاهی با هم حرکت میکنند؟
وقتی دلار، طلا، سهام و بیتکوین همزمان بالا یا پایین میروند، این همزمانی بهتنهایی ثابت نمیکند که رابطهای پایدار میان آنها وجود دارد. برای نمونه، رشد همزمان چند بازار در واکنش به یک خبر کلان، بهمعنای تکرار همان الگو در هفتهی بعد نیست. هدف، سنجش همحرکتی و شناخت سازوکارهای پشت آن است، نه پیشبینی قطعی جهت قیمت.
این چهار بازار نقش یکسانی ندارند: دلار سنجهای برای ارزش یک ارز است؛ طلا داراییای بدون بازده جاری؛ سهام دارایی ریسکپذیر؛ و بیتکوین دارایی دیجیتال. افزون بر تفاوت ماهیت، نوع سنجه هم مهم است: شاخص دلار، قیمت طلا به دلار و شاخص سهام نه واحد یکسانی دارند و نه در ساعتهای یکسان معامله میشوند. پس بالا رفتن همزمان اعداد روی دو نمودار، پیش از همترازکردن بازه و زمان ثبت، مقایسهی معناداری نیست.
قاعدهی شروع
پیش از هر مقایسه، بازهی زمانی، واحد پول و زمان ثبت هر مشاهده را یادداشت کنید. سپس داراییها را روی تقویم و بازهی مشترک همتراز کنید و بازدهها را بسنجید، نه سطح خام قیمتها.
پیش از تفسیر رابطه، جهت سنجهی دلار و شیوهی قیمتگذاری هر دارایی را بررسی کنید؛ افزایش یک شاخص دلار معنایی متفاوت از افزایش قیمت یک دارایی به دلار دارد. نرخ واقعی، ریسکپذیری بازار و موقعیتگیری معاملهگران سرنخهایی برای فهم علت حرکتاند، اما جای محاسبهی همبستگی را نمیگیرند. اگر در سه بازار رشد و در یکی افت میبینید، ابتدا زمان و واحد سنجهها را تطبیق دهید؛ بعد بررسی کنید آیا بازدههای همزمان واقعاً همراه بودهاند یا نه.
همبستگی دقیقاً چه چیزی را اندازه میگیرد؟
همبستگی آماری، جهت و شدت همراهی دو مجموعه بازده را با یک ضریب خلاصه میکند. ضریب پیرسون (Pearson) از منفی یک تا مثبت یک تغییر میکند: مقدار منفی یعنی بازدهها عموماً در جهت مخالف حرکت کردهاند؛ مقدار مثبت یعنی همجهت بودهاند؛ و مقدار نزدیک صفر یعنی همراهی خطی ضعیف بوده است. علامت ضریب جهت همراهی را نشان میدهد و بزرگی قدرمطلق آن شدت همراهی خطی را.
ضریب صفر نبودِ هر نوع رابطه را ثابت نمیکند؛ ممکن است رابطهای غیرخطی وجود داشته باشد. همچنین همبستگی بهتنهایی رابطهی علت و معلولی را نشان نمیدهد. برای مقایسه، بازدههای همدوره را بهکار ببرید و قیمتهای خام یا مقیاسهای نامتجانس را مستقیم کنار هم نگذارید. در تصویر پایین، تفاوت مقایسهی سطح قیمتها با سنجش بازدههای همزمان را میبینید.
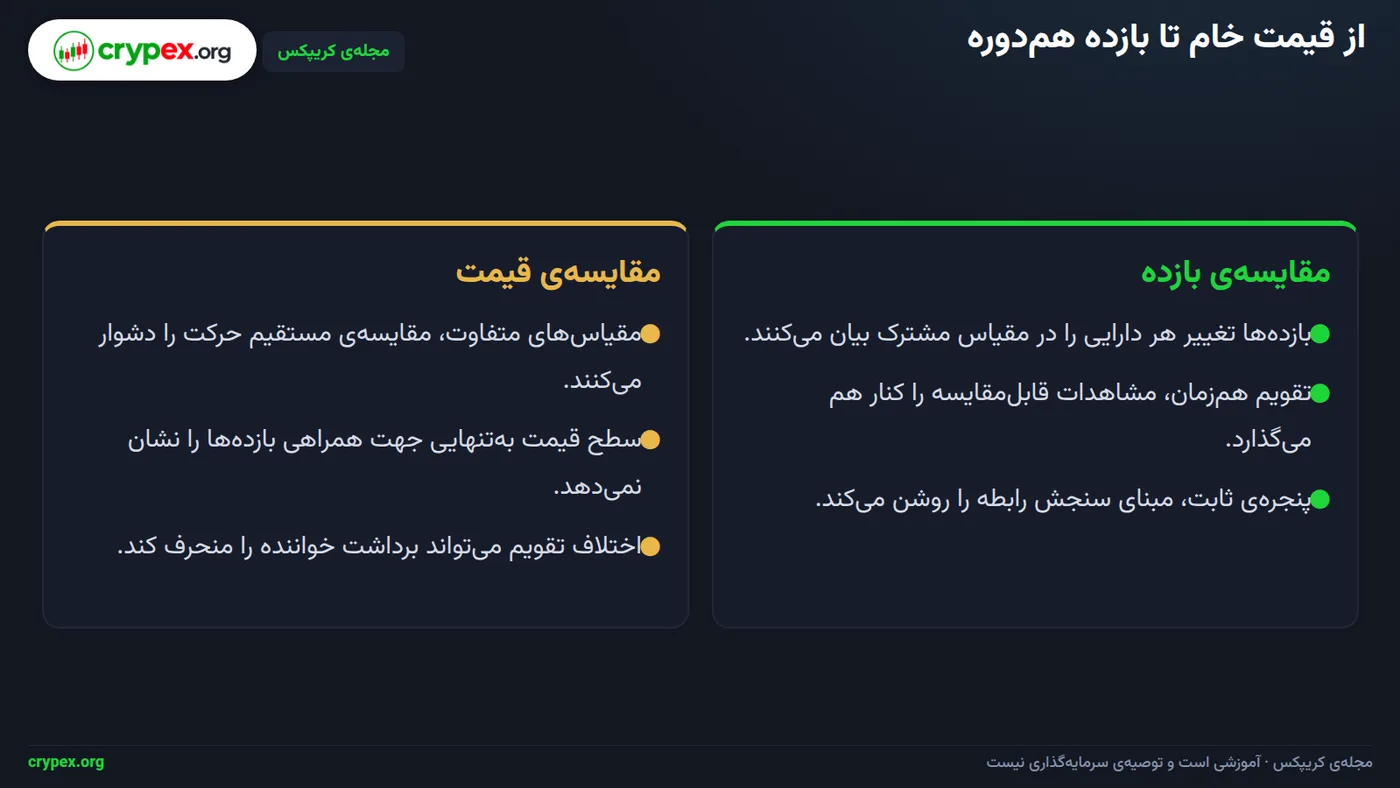
بازده سادهی هر دوره را از این رابطه بهدست آورید: (قیمت پایانی دوره ÷ قیمت پایانی دورهی قبل − ۱) × ۱۰۰. همهی داراییها را روی یک تقویم و یک بازهی زمانی مشترک همتراز کنید؛ سپس همبستگی را روی بازدهها بسنجید، نه سطح خام قیمتها.
پنجرهی محاسبه را مشخص کنید
سنجش کل تاریخ یک ضریب را از همهی بازهی موجود میسازد و تغییرهای تازه را در میان تاریخ طولانیتر پنهان میکند. پنجرهی لغزان فقط تعداد ثابتی مشاهدهی اخیر را بررسی میکند: با ورود هر مشاهدهی تازه، قدیمیترین مشاهده از پنجره کنار میرود. برای خوانش کوتاهمدت پنجرهی ۳۰ دورهای و برای خوانش پایدارتر پنجرهی ۹۰ دورهای را کنار هم ببینید.
| بازهی ضریب | برچسب توصیفی |
|---|---|
| −۱ تا −۰٫۷ | همراهی معکوس قوی |
| −۰٫۷ تا −۰٫۳ | همراهی معکوس متوسط |
| −۰٫۳ تا +۰٫۳ | همراهی خطی ضعیف |
| +۰٫۳ تا +۰٫۷ | همراهی همجهت متوسط |
| +۰٫۷ تا +۱ | همراهی همجهت قوی |
این برچسبها قانون بازار نیستند
مرزهای جدول برای توصیف و مقایسهاند، نه آستانههای قطعی. تفسیر را با بازهی زمانی و هدف سنجش هماهنگ کنید.
برای دیدن محاسبهی کاملِ یک نمونهی سهمشاهدهای و تفسیر ضریب آن، به بخش محاسبهی گامبهگام رجوع کنید؛ اینجا کافی است بهخاطر داشته باشید که ضریب، همراهی خطیِ بازدههای همزمان را توصیف میکند.
چه سازوکارهایی دلار، طلا، سهام و بیتکوین را پیوند میدهند؟
چهار کانال اصلی
بازده واقعی اوراق را باید دقیق تعریف کرد: میتواند بازده اوراق شاخصشده به تورم باشد یا برآورد بازده اسمی پس از کسر تورم انتظاری؛ این دو سنجه یکسان نیستند. در مقایسهی زمانی، نوع سنجه را ثابت نگه دارید. افزایش بازده واقعی هزینهی فرصت نگهداری طلا، که سود دورهای نمیپردازد، را بالا میبرد و نرخ تنزیل بیشتر میتواند ارزش امروز جریانهای نقدی دوردست و در نتیجه ارزشگذاری سهام رشدی را پایین بیاورد. کاهش بازده واقعی میتواند این فشارها را کم کند، اما جهت حرکت قیمت به محرکهای دیگر هم بستگی دارد.
کانال دلار از قیمتگذاری جهانی میآید: طلا و بسیاری از کالاها با USD قیمتگذاری میشوند. اگر قیمت دلاری طلا ثابت بماند، تضعیف پول محلی در برابر دلار بهای آن را برای خریدار آن کشور بالا میبرد؛ تقویت پول محلی اثر تبدیل را معکوس میکند. پیش از تفسیر رابطه، جهت سنجهی دلار و واحد قیمتگذاری دارایی را بررسی کنید.
کانال ریسکپذیری جریان سرمایه را به سهام و بیتکوین وصل میکند. در سناریویی فرضی، بهترشدن چشمانداز رشد میتواند ورود سرمایه به سهام را تقویت کند و همزمان تقاضا برای بیتکوین را بالا ببرد؛ اما سهام به سود و وضعیت شرکتها وابسته است و بیتکوین محرکها و ساختار بازار متفاوتی دارد. هنگام فشار بازار، فروش برای کاهش ریسک یا تأمین نقدینگی میتواند هر دو را پایین بیاورد، ولی شدت و زمان واکنششان لزوماً برابر نیست.
خبرها، تصویر نمودار و پایش
سیاست پولی و نقدینگی عوامل مشترکیاند: تغییر نرخهای مورد انتظار یا دسترسی به اعتبار میتواند همزمان بر دلار، طلا، سهام و بیتکوین اثر بگذارد. برای نمونه، خبر تورمی میتواند انتظار بازده واقعی بالاتر را تقویت کند و بر طلا و ارزشگذاری سهام فشار بیاورد؛ اگر تقاضا برای دلار نیز بالا برود، هزینهی تبدیل برای دارندگان ارزهای دیگر تغییر میکند. اثر نهایی، برآیند این نیروهای گاه متضاد است، نه نشانهی رابطهای ثابت.
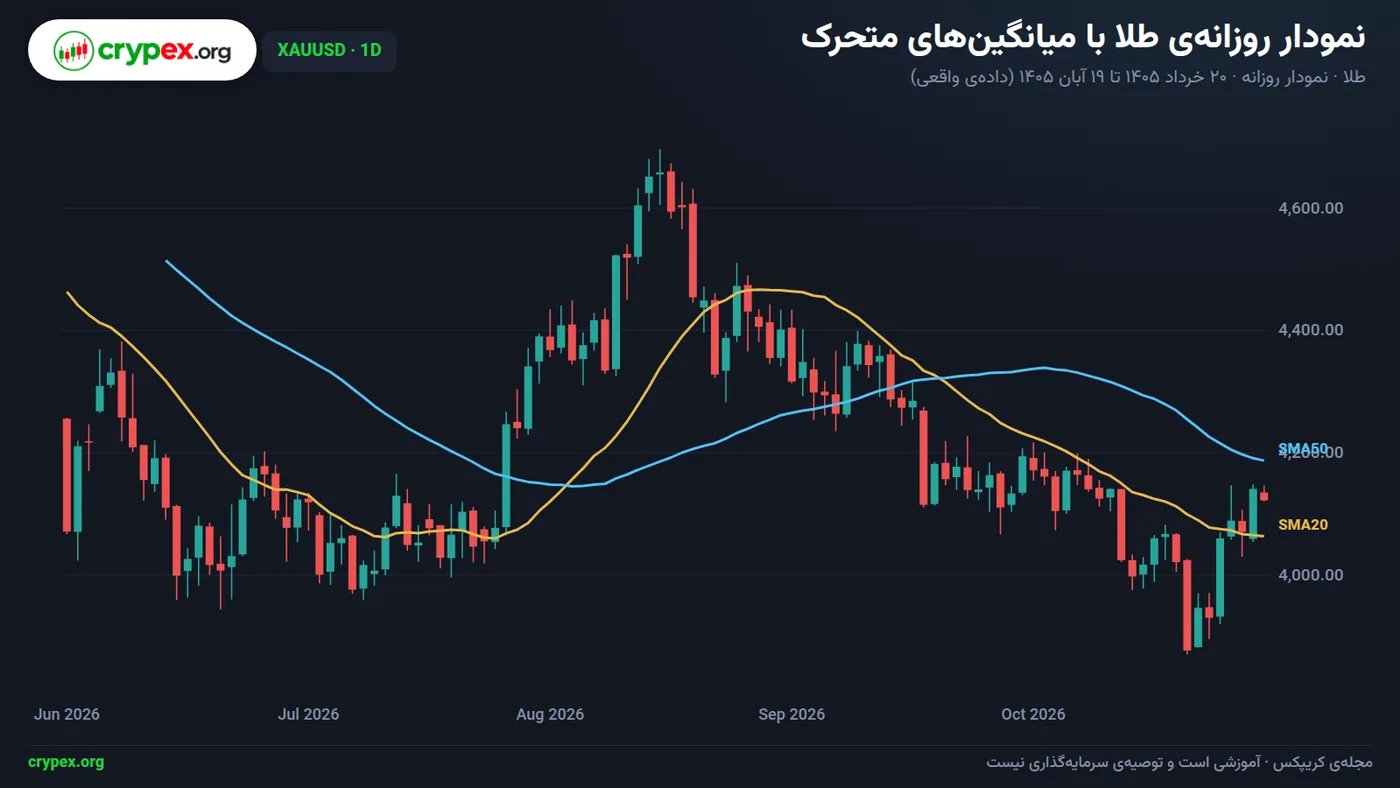
در تصویر پایین، نمودار روزانهی XAUUSD همراه با میانگینهای متحرک SMA20 و SMA50 شکل قیمت را نشان میدهد. منبع سری قیمت و منطقهی زمانی در اطلاعات پیوست مشخص نشدهاند؛ بنابراین سقف، کف، آخرین بستهشدن و وصف «واقعی» را نمیآوریم. برای مشاهدهی رابطهی بینبازاری، از نمودارهای جداگانهای با بازهی زمانی و مقیاس همسان استفاده کنید.
قاعدهی پایش
هر بار که همبستگی تغییر میکند، دستکم سه متغیر را ثبت کنید: دلار، نرخ واقعی و شاخص ریسکپذیری. نوع سنجهی نرخ واقعی را نیز ثابت و مشخص نگه دارید؛ سپس ببینید کدام کانال تغییر کرده و نیروها همجهت بودهاند یا یکدیگر را خنثی کردهاند.
همبستگی را گامبهگام چگونه محاسبه و تفسیر کنید؟
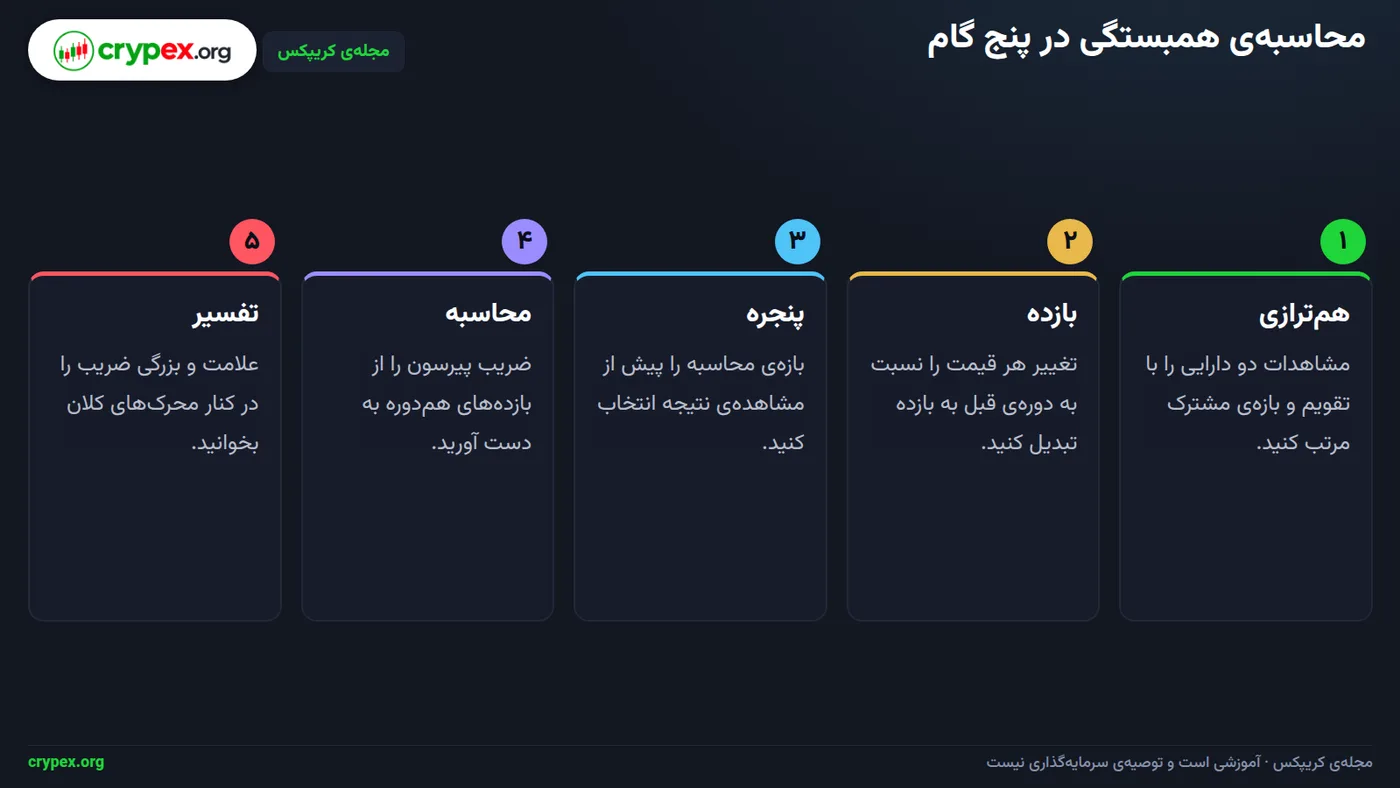
برای محاسبهی همبستگی، ابتدا بازدههای دو دارایی را در تاریخها و بازههای زمانی مشترک همتراز کنید؛ سپس ضریب را روی بازدهها بسنجید، نه روی سطح خام قیمتها. بازده هر دوره را با یک روش ثابت حساب کنید و پنجرهی زمانی را مشخص سازید. در تصویر پایین، ترتیب این مراحل از همترازی تا تفسیر نشان داده شده است.
حل نمونه با ضریب پیرسون
در این مثال فرضی، سه جفت بازده همزمان برای دو دارایی چنیناند: دارایی نخست ۱، ۲ و ۳ درصد؛ دارایی دوم ۲، ۴ و ۶ درصد. میانگین بازدهها بهترتیب ۲ و ۴ درصد است. با کمکردن هر میانگین از مقدار متناظر، انحرافهای دارایی نخست بهترتیب منفی ۱، صفر و مثبت ۱ و انحرافهای دارایی دوم منفی ۲، صفر و مثبت ۲ میشوند.
حاصلضرب انحرافهای متناظر را جمع کنید: ۲ + ۰ + ۲ = ۴. مجموع مجذور انحرافها برای دارایی نخست ۲ و برای دارایی دوم ۸ است. پس صورت ضریب برابر ۴ و مخرج برابر ریشهی حاصلضرب این دو مجموع، یعنی √(۲ × ۸) = ۴ است؛ بنابراین ضریب همبستگی ۴ ÷ ۴ = ۱ میشود.
تفسیر همین نمونه
در این سه مشاهده، رابطه کاملاً خطی و همجهت است؛ این نتیجه دربارهی دورههای بیرون از نمونه حکمی نمیدهد.
از محاسبه تا خوانش کاربردی
علامت ضریب، جهت همراهی را نشان میدهد و بزرگی قدرمطلق آن، شدت همراهی را. برای خوانش کوتاهمدت، پنجرهی ۳۰ دورهای را کنار پنجرهی ۹۰ دورهای برای خوانش پایدارتر ببینید. پیش از تفسیر رابطهی دلار با داراییها، جهت سنجهی دلار و شیوهی قیمتگذاری هر دارایی را بررسی کنید؛ وارونگی در تعریف سنجه یا قیمتگذاری میتواند خوانش جهت را تغییر دهد.
- تقویم و بازهی زمانی مشترکی برای همهی داراییها انتخاب کنید.
- بازدهها را با روشی یکسان محاسبه کنید و پنجرهی ۳۰ یا ۹۰ دورهای را تعیین کنید.
- ضریب را محاسبه و علامت، بزرگی و دورهی سنجش آن را ثبت کنید.
- اگر علامت همبستگی در دو پنجرهی پیاپی عوض شد، فرض قبلی را دوباره بیازمایید.
همبستگی را بهتنهایی مبنای معامله قرار ندهید؛ برای تصمیمگیری، دستکم یک محرک کلان و یک سطح قیمتی را نیز بررسی کنید.
با تغییر رژیم بازار چه چیزی عوض میشود؟
رژیم بازار مجموعهی شرایط غالبی است که رفتار داراییها را شکل میدهد: تورم و رشد اقتصادی، نرخ بهرهی واقعی، نقدینگی و میزان تنش مالی. وقتی این ترکیب عوض میشود، وزن کانالهای اثرگذار هم تغییر میکند؛ بنابراین همبستگی گذشته نقشهی قطعی رابطهی آینده نیست.
یک رابطه، چند سازوکار
رابطهی دلار و طلا را از دو مسیر جدا بخوانید: افزایش نرخ واقعی معمولاً هزینهی فرصت نگهداری طلا را بالا میبرد، درحالیکه تقاضای پناهگاه امن میتواند همزمان به نفع طلا و دلار عمل کند. در نتیجه، همجهتی یا خلافجهتی این دو به نیروی غالب بستگی دارد؛ آن را قاعدهای همیشگی نگیرید. پیش از تفسیر، جهت سنجهی دلار و شیوهی قیمتگذاری دارایی را بررسی کنید.
سهام و بیتکوین نیز به یک محرک، واکنش یکسانی ندارند. رشد نقدینگی میتواند از مسیر دسترسی بیشتر به سرمایه از داراییهای ریسکپذیر حمایت کند؛ اما افزایش نرخ بهره هزینهی تأمین مالی سهام را بالا میبرد و ارزشگذاری جریانهای نقدی آینده را تحت فشار میگذارد، درحالیکه برای بیتکوین، کاهش جذابیت داراییهای نقدی و محدودشدن نقدینگی مسیرهای مهمتری هستند. در شوک ریسک، فروش برای کاهش ریسک یا تأمین نقدینگی میتواند هر دو را پایین بیاورد، اما شدت و زمان واکنششان الزاماً برابر نیست.
برای نمونه، فرض کنید در دورهی فشار تورمی، طلا افت میکند و دلار تقویت میشود. این مشاهده را بیدرنگ به اثر دلار نسبت ندهید: جداگانه بسنجید نرخ واقعی چه کرده و آیا تقاضای پوشش ریسک برای طلا بالا رفته است؛ سپس سهم حرکت دلار را بررسی کنید.
برای رصد تغییر، ضریب همبستگی بازدهها را در پنجرههای ۳۰ مشاهدهای و ۹۰ مشاهدهای کنار هم دنبال کنید: اولی خوانش کوتاهمدت و دومی خوانش پایدارتر میدهد. اگر علامت ضریب در دو پنجرهی پیاپی عوض شد، فرضیهی قبلی را بازبینی کنید؛ تغییر علامت جهت همراهی را عوض میکند، نه اینکه بهتنهایی علت آن را توضیح دهد.
پیش از تفسیر، تقویم را همتراز کنید
وقفهی تعطیلات، ساعت بستهبودن بازارها و تفاوت منبع قیمت میتواند همبستگی روزانه را مخدوش کند. همهی داراییها را روی تقویم و بازهی زمانی مشترک بسنجید و همبستگی را از بازدهها بگیرید، نه از سطح خام قیمتها.
کدام خطاها خوانش همبستگی را منحرف میکنند؟
خطاهای رایج در خواندن همبستگی
مقایسهی سطح قیمتها بهجای بازدهها، خطای مقیاس است: قیمت یک دارایی شاید در صدها واحد و دیگری در هزاران واحد ثبت شود؛ این تفاوت، همراهی حرکتها را نشان نمیدهد. برای هر دارایی تغییر قیمت را نسبت به قیمت ابتدای همان بازه به بازده تبدیل کنید و همبستگی را فقط روی بازدههای همزمان بسنجید. مثال سه جفت بازده بخش چهارم را برای بازبینی محاسبه به کار ببرید، نه برای نتیجهگیری دربارهی رابطهای پایدار.
پنجرهی بسیار کوتاه به چند مشاهدهی پرنوسان حساس است؛ پنجرهی بسیار بلند هم تغییر تازهی رابطه را دیرتر نشان میدهد. برای خوانش کوتاهمدت، پنجرهی ۳۰ دورهای و برای خوانش پایدارتر، پنجرهی ۹۰ دورهای را کنار هم ببینید. علامت ضریب، جهت همراهی و بزرگی قدرمطلق آن، شدت همراهی را نشان میدهد؛ اگر علامت در دو پنجرهی پیاپی عوض شد، فرض قبلی را دوباره بیازمایید.
سهام در ساعت مشخصی بسته میشود، اما بازار ارز دیجیتال پیوسته معامله میشود؛ اگر قیمتهای دو بازار از زمانهای متفاوت برداشته شوند، بازدهها همزمان نیستند. بازهی مشترک را مشخص و ثابت نگه دارید و همهی داراییها را با همان تقویم و همان نقطهی آغاز و پایان مقایسه کنید؛ تعطیلات و دادهی مفقود را هم بررسی کنید.
همبستگی علیت را ثابت نمیکند: تغییر نرخ بهره میتواند همزمان دلار را تقویت و سهام را تحت فشار بگذارد، بیآنکه حرکت یکی علت حرکت دیگری باشد. همچنین جهت سنجهی دلار و شیوهی قیمتگذاری را روشن کنید: افزایش شاخص دلار یعنی تقویت USD؛ در XAUUSD، طلا به دلار قیمتگذاری میشود. پس ضریب منفی یعنی بازدهها در این بازه خلافجهت بودهاند، نه اینکه علامت سنجه را وارونه بخوانید.
چکلیست خطایابی
پیش از تفسیر، واحدها و جهت سنجه را بررسی کنید؛ تقویم و بازهی مشترک را ثابت نگه دارید؛ دادهی مفقود و منبع قیمت را کنترل کنید؛ مطمئن شوید محاسبه روی بازدههاست و پنجره پیش از دیدن نتیجه انتخاب شده است. سپس عامل کلان مشترک، مانند تغییر نرخ بهره، را بسنجید و همبستگی را بهتنهایی مبنای معامله قرار ندهید؛ دستکم یک محرک کلان و یک سطح قیمتی را هم بررسی کنید.
چطور از همبستگی به یک چارچوب تصمیمگیری برسید؟
برای تصمیمگیری، این روال را هر بار بهترتیب اجرا کنید: رژیم بازار را ثبت کنید؛ دو دارایی را برگزینید؛ بازدههای همزمان را محاسبه کنید؛ پنجرههای ۳۰ و ۹۰ دورهای را مقایسه کنید؛ و تفسیر را بنویسید. همهی داراییها را روی یک تقویم و بازهی زمانی مشترک همتراز کنید و همبستگی را روی بازدهها بسنجید، نه سطح خام قیمتها. علامت ضریب جهت همراهی و بزرگی قدرمطلق آن شدت همراهی را نشان میدهد.
نتیجه را در جدولی ثابت ثبت کنید تا مقایسه بر پایهی یک قالب انجام شود. پیش از تفسیر، جهت سنجهی دلار و شیوهی قیمتگذاری دارایی را مشخص کنید؛ در ستون محرک، تغییرهای قابل مشاهده را ثبت کنید، نه علتهای اثباتنشده را.
داراییپنجرهضریبمحرک کلانتفسیردارایی الف و ب۳۰ دورهثبت مقدارثبت تغییر قابل مشاهدهخوانش کوتاهمدتدارایی الف و ب۹۰ دورهثبت مقدارثبت تغییر قابل مشاهدهخوانش پایدارتربرای محاسبهی کامل ضریب پیرسون، به مثال حلشده در بخش چهارم رجوع کنید؛ آن را دوباره حل نکنید.
سناریوها را با پرسش پیگیری ثبت کنید، نه پیشبینی: در همبستگی مثبت، آیا محرکی مشترک با حرکت همجهت دو دارایی همزمان بوده است؟ در همبستگی منفی، آیا تغییر نرخ واقعی یا سنجهی دلار با حرکت مخالف آنها همراه شده است؟ در همبستگی نزدیک صفر، آیا رابطه در این پنجره ضعیف است یا محرکهای متفاوت بر هر دارایی اثر گذاشتهاند؟ با تغییر ضریب، اطلاعات و همترازی را بازبینی کنید و محرکهای کلان و عوامل دیگر را بهعنوان فرضیه بررسی کنید؛ نبودِ محرک مشاهدهشده مانع ثبت تغییر ضریب نیست. اگر علامت ضریب در دو پنجرهی پیاپی عوض شد، فرض قبلی را دوباره بیازمایید.
چکلیست و خروجی تحلیل
پیش از ثبت نتیجه، اطلاعات همزمان، بازدهها، پنجرهی ثابت، جهت سنجهی دلار، نرخ واقعی و وضعیت ریسکپذیری را بررسی کنید. گزارش تعهد معاملهگران (COT) دیدگاه موقعیتگیری را تکمیل میکند، اما جای سنجش بازدهها را نمیگیرد؛ همبستگی را بهتنهایی مبنای معامله قرار ندهید و دستکم یک محرک کلان و یک سطح قیمتی را هم بسنجید. خروجی را در سه جمله بنویسید: مشاهده، سازوکار محتمل و شرط بازبینی.
قدم بعدی چیست؟
جمعبندی این مقاله را در سه اصل نگه دارید: همبستگی را روی بازدهها بسنجید، نه سطح خام قیمتها؛ آن را در بستر رژیم بازار تفسیر کنید؛ و از همراهی آماری، رابطهی علّی نتیجه نگیرید. برای محاسبه و مقایسه، بازدهها را روی تقویم و بازهی زمانی مشترک همتراز کنید و پنجرههای ۳۰ و ۹۰ مشاهدهای را کنار هم ببینید. علامت ضریب جهت همراهی و بزرگی قدرمطلق آن شدت همراهی را نشان میدهد.
برای ادامهی مطالعه، مقالهی «بیتکوین و اقتصاد کلان» را بخوانید تا محرکهای کلان بیتکوین را جداگانه دنبال کنید؛ سپس به «معامله در اخبار: فرصتها و ریسکها» بروید تا زمان انتشار خبر و اثر آن بر نوسان کوتاهمدت را بررسی کنید. ابزار اختصاصی مرتبطی برای پیوند در این مقاله در نظر گرفته نشده است.
تمرین پایان مقاله
یک جفت دارایی انتخاب کنید و بازدههای همتقویم آنها را برای دو پنجرهی ۳۰ و ۹۰ مشاهدهای بسازید. ضریب هر پنجره را جداگانه ثبت کنید و تفاوت تفسیر را دقیقاً در سه جمله بنویسید: جملهی اول دربارهی پنجرهی ۳۰ مشاهدهای، جملهی دوم دربارهی پنجرهی ۹۰ مشاهدهای، و جملهی سوم دربارهی تفاوت و محرک کلانِ مرتبط. اگر علامت همبستگی در دو پنجرهی پیاپی عوض شد، فرضیهی قبلی را دوباره بیازمایید.
- برای کاملشدن تمرین، پنجره و ضریب هرکدام را ذکر کنید.
- یک محرک کلان مشخص و شرط بازبینی فرضیه را بنویسید؛ برای نمونه، تغییر علامت ضریب در دو پنجرهی پیاپی.
- همبستگی را بهتنهایی مبنای معامله نگذارید؛ دستکم یک محرک کلان و یک سطح قیمتی را نیز بررسی کنید.
چارچوب مشاهده، نه پیشبینی قطعی
این تحلیل را برای مشاهدهی رابطهها و بازبینی فرضیهها بهکار بگیرید، نه بهعنوان حکم قطعی دربارهی حرکت بعدی قیمت.
پرسشهای پرتکرار
همبستگی مثبت دلار و طلا یعنی چه؟
یعنی بازدههای دو سنجه در بازهی بررسیشده بیشتر همجهت بودهاند. این نتیجه دربارهی علت حرکت یا تداوم رابطه در دورههای دیگر چیزی نمیگوید.
چرا همبستگی بیتکوین و سهام تغییر میکند؟
وزن محرکهایی مانند نقدینگی، نرخ بهره و ریسکپذیری در رژیمهای مختلف یکسان نیست. تغییر پنجرهی زمانی و ساعت ثبت قیمت نیز میتواند ضریب مشاهدهشده را عوض کند.
برای محاسبهی همبستگی از قیمت استفاده کنم یا بازده؟
بازدههای همدوره را بهکار ببرید. قیمت خام مقیاس و روند انباشته دارد و مقایسهی مستقیم آن با قیمت دارایی دیگر نتیجهی روشنی از همراهی حرکتها نمیدهد.
چه پنجرهای برای همبستگی بینبازاری مناسب است؟
پنجرهی مناسب به افق تحلیل شما بستگی دارد. برای دیدن تفاوت افقها، پنجرههای ۳۰ و ۹۰ مشاهدهای را کنار هم بسنجید و انتخاب را پیش از تفسیر ثابت کنید.
آیا همبستگی بالا به معنی اثرگذاری یک بازار بر بازار دیگر است؟
خیر. همبستگی همراهی آماری را نشان میدهد، نه علیت. یک عامل مشترک، مانند تغییر نرخ واقعی یا شرایط نقدینگی، میتواند هر دو بازار را حرکت دهد.
تغییر علامت همبستگی را چگونه بررسی کنم؟
ابتدا همترازی تقویم و منبع قیمت را کنترل کنید. سپس تغییر علامت را در دو پنجرهی متفاوت بررسی و آن را با تغییر محرکهای کلان مقایسه کنید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.