در این مقاله
خلاصه در ۳۰ ثانیه
- چند زیان پیاپی بهتنهایی ثابت نمیکند روش معاملاتی خراب شده است.
- برای توالی زیانهای مستقل، احتمال برابر احتمال زیان به توان تعداد معاملات است.
- احتمال یک توالی مشخص را با احتمال دیدن آن در مجموعهای از معاملات یکی نگیرید.
- آستانهی توقف و گامهای بازبینی را پیش از شروع معامله مکتوب کنید.
- کاهش حجم پس از سری ضرر، قاعدهی مدیریت ریسک است؛ نه تضمین بهبود نتیجه.
وقتی چند زیان پشت سر هم رخ میدهد، چه کنید؟
پس از چند زیان پیاپی، میل به جبران فوری یا تغییر شتابزدهی روش زیاد میشود. این فشار ممکن است شما را به معاملهای بیرون از برنامه بکشاند. پاسخ را پیش از شروع جلسه بنویسید تا تصمیم را زیر فشار نگیرید.
هدف این است که احتمال زیانهای پیاپی را بفهمید و نتیجهی یک معامله را از کیفیت اجرای آن جدا کنید. یک رشته زیان بهتنهایی ناکارآمدی روش را ثابت نمیکند. روش محاسبه و مثال پنج زیان متوالی در بخشهای مربوط به احتمال آمده است.
پیش از شروع جلسه
در برنامه ثبت کنید که پس از چند زیان پیاپی متوقف میشوید و چه زمانی بازبینی میکنید؛ مثلاً توقف پس از ۳ زیان پیاپی در یک مجموعهی معاملاتی و بازبینی در پایان جلسه. این آستانه را پیش از شروع معامله تعیین کنید.
پیش از اجرای برنامه، روش مهار معاملهی انتقامی و جلوگیری از بیشمعاملگی را مرور کنید. هنگام بازبینی، هر زیان را با ریسک برنامهریزیشدهی همان معامله بسنجید، نه با میل به جبران سریع. بررسی کنید که ورود، حد ضرر و اندازهی موقعیت مطابق برنامه بودهاند. اگر طبق قاعدهی مکتوب خود حجم را کاهش میدهید، معیار بازگشت به حجم معمول را هم مشخص کنید؛ مثلاً تکمیل ۳ معاملهی منضبط طبق برنامه. کاهش حجم یک قاعدهی مدیریتی است، نه نشانهی قطعی بهبود روش.
در تصویر بالا، نمودار روزانهی XAUUSD را برای تمرین توصیف حرکت قیمت ببینید. از آن فقط برای تمرین مشاهدهی روند استفاده کنید، نه برای نتیجهگیری دربارهی علت زیان یا پیشبینی معامله.
سری ضرر دقیقاً چیست؟
سری ضرر یعنی چند زیان پیاپی در یک بازهی معاملاتی. مرز این بازه را پیش از معامله مشخص کنید؛ مثلاً یک هفته یا یک چرخهی بازبینی. برای نمونه، آستانه را ۳ زیان پیاپی در یک مجموعهی معاملاتی بگذارید و این تعریف را تا پایان بازه ثابت نگه دارید.
نتیجهی پولی، ریسک برنامهریزیشده و وضعیت اجرای برنامه را جدا ثبت کنید. نتیجهی پولی همان سود یا زیان معامله است؛ مقایسه با ریسک برنامه نشان میدهد زیان نسبت به ریسک پذیرفتهشده پیش از ورود چه اندازه بوده. وضعیت اجرا را «مطابق برنامه» یا «نقض برنامه» بنویسید؛ نقض برنامه علت زیان نیست و حتی میتواند با سود همراه باشد.
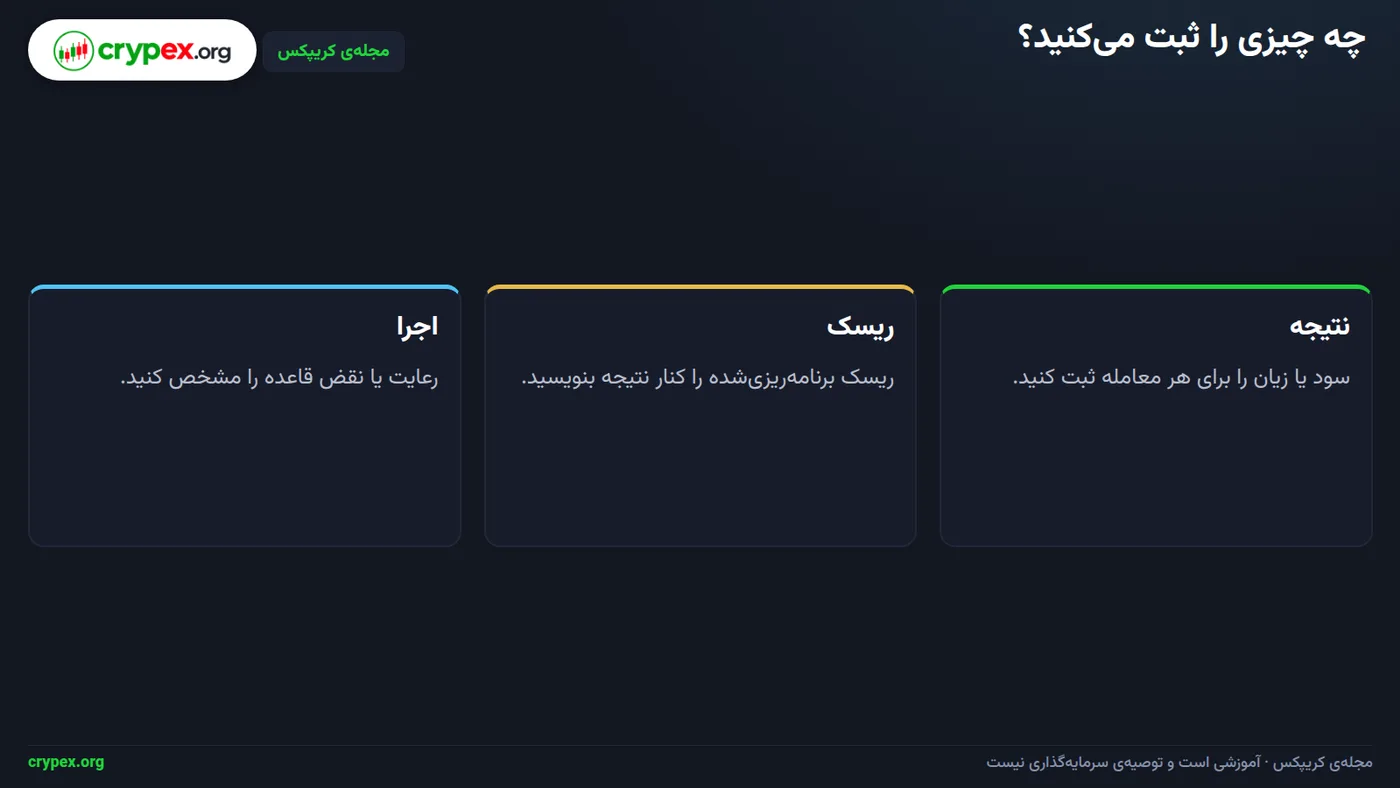
در تصویر بالا، نتیجه، ریسک و اجرای برنامه سه بخش جدا هستند. برای هر معامله، نتیجه، ریسک اولیه، رعایت برنامه و دلیل خروج را ثبت کنید. ریسک اولیه را پیش از ورود بنویسید و دلیل خروج را پس از پایان معامله اضافه کنید. در دفتر ثبت، این ستونها را قرار دهید:
- شمارهی معامله
- نتیجه
- ریسک برنامه
- اجرای قاعده
- دلیل خروج
هر زیان را با ریسک برنامهریزیشدهی همان معامله بسنجید، نه با میل به جبران سریع. این کار کمک میکند بین چند زیانِ ناشی از اجرای منضبط و تکرار نقض برنامه فرق بگذارید؛ نتیجهی پولی بهتنهایی کیفیت اجرا را نشان نمیدهد.
احتمال سری ضرر را چگونه محاسبه میکنید؟
برای محاسبهی ساده، فرض کنید احتمال زیان در هر معامله ثابت است و نتیجهی هر معامله مستقل از معاملهی قبلی است. نرخ برد را از ۱ کم کنید تا احتمال زیان هر معامله، یعنی q، به دست آید: q = ۱ − نرخ برد. اگر نرخ برد را r بنویسیم، احتمال زیان برابر ۱ − r است؛ r و q باید بین صفر و یک باشند.
برای احتمال یک توالی مشخص از n زیان پیاپی، احتمال زیان هر معامله را به توان n میرسانید: qⁿ. برای n معاملهی مستقل، همه باید زیانده باشند و احتمال این رویدادهای پیاپی در هم ضرب میشود. در تصویر پایین، رابطهی محاسبهی همین توالی را میبینید.
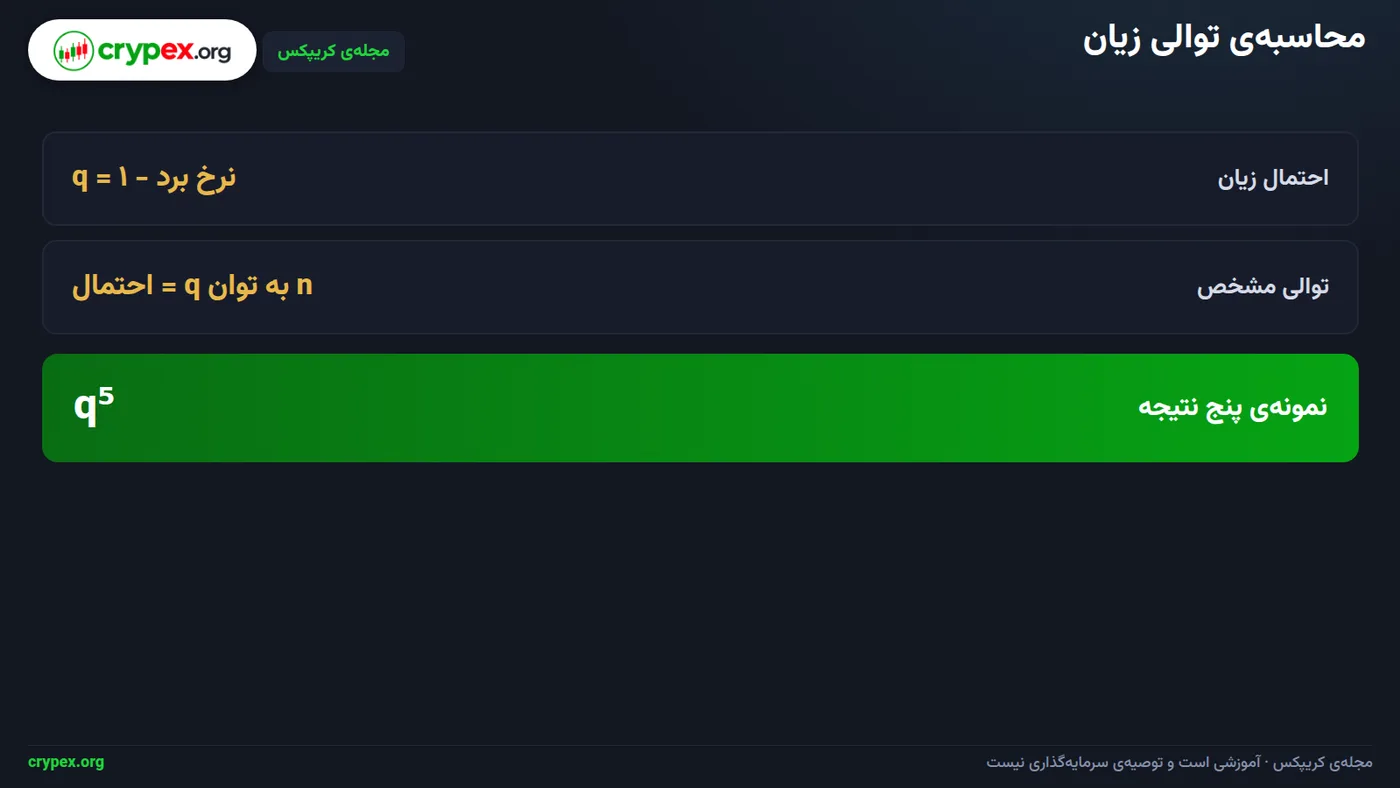
این مقدار را با احتمال رخدادن دستکم یک سری ضرر در مجموعهای بزرگتر از معاملات اشتباه نگیرید. qⁿ فقط احتمال یک جایگاه مشخص را میدهد؛ در تعداد زیاد معامله، یک سری میتواند از نقطههای شروع مختلف شکل بگیرد و همپوشانی داشته باشد. برای برآورد احتمال دستکم یک سری در کل مجموعه، باید همهی جایگاههای ممکن را در نظر گرفت؛ qⁿ بهتنهایی پاسخ این پرسش نیست.
مرز محاسبهی ساده
این محاسبه بر ثابتبودن احتمال زیان و استقلال نتیجهها تکیه دارد. اگر نتیجهی معاملهها به هم وابسته باشد یا روش و شرایط اجرا تغییر کند، این فرضها نقض میشود و qⁿ برای وضعیت واقعی مناسب نیست.
محاسبهی کامل احتمال پنج زیان پیاپی را در بخش مثال مقاله ببینید؛ اینجا تکرارش نمیکنیم. برای استفادهی عملی، ابتدا مجموعهی معاملاتی و شرط «زیان پیاپی» را تعریف کنید، سپس نرخ برد همان مجموعه را به q تبدیل کنید و توان را برابر تعداد زیانهای پیاپی مورد بررسی بگذارید.
مثال کامل: احتمال پنج زیان متوالی
فرض کنید نرخ برد هر معامله ۰٫۵ است. پس احتمال زیان هر معامله برابر است با ۱ − ۰٫۵ = ۰٫۵. در این مثال، نتیجهی هر معامله را مستقل از معاملات دیگر در نظر میگیریم؛ یعنی نتیجهی یک معامله، احتمال زیان معاملهی بعدی را تغییر نمیدهد.
برای پنج زیان پیاپی، احتمال زیان هر معامله را پنج بار در خودش ضرب میکنیم: ۰٫۵ × ۰٫۵ × ۰٫۵ × ۰٫۵ × ۰٫۵ = ۰٫۵ به توان ۵. حاصل میشود ۰٫۰۳۱۲۵. برای تبدیل به درصد، در ۱۰۰ ضرب میکنیم: ۰٫۰۳۱۲۵ × ۱۰۰ = ۳٫۱۲۵٪.
پس احتمال زیان در پنج معاملهی مستقل و مشخصِ پیاپی، با این نرخ زیان، ۳٫۱۲۵٪ است. «توالی مشخص» یعنی همین پنج جایگاه پشتسرهم؛ این عدد احتمال دیدن دستکم یک سری پنجتایی در مجموعهای بلندتر از معاملات را نشان نمیدهد.
این محاسبه فقط شانس یک توالی را نشان میدهد، نه کیفیت روش معاملاتی را. اگر پنج زیان رخ داد، عدد ۳٫۱۲۵٪ بهتنهایی نمیگوید روش شما معیوب است و نتیجهی معاملهی بعد را هم تعیین نمیکند. هر معامله را با ریسک برنامهریزیشدهی خودش بسنجید، نه با میل به جبران سریع.
پس از سری ضرر چه برنامهای را اجرا کنید؟
پیش از شروع، آستانهی توقف را در برنامهی معاملاتیتان بنویسید؛ مثلاً ۳ زیان پیاپی در یک مجموعهی معاملاتی. به این حد که رسیدید، معاملهی تازه را تا پایان بازبینی متوقف کنید. هر زیان را با ریسک برنامهریزیشدهی همان معامله بسنجید، نه با میل به جبران سریع.
- وضعیت را ثبت کنید: تعداد زیانهای پیاپی، ریسک برنامهریزیشده و نتیجهی هر معامله را بنویسید.
- اجرای حد ضرر را جداگانه بررسی کنید: آیا مطابق برنامه اجرا شد؟
- اندازهی موقعیت را بررسی کنید: آیا با ریسک تعیینشده هماهنگ بود؟
- کیفیت تصمیم و تغییر شرایط را جداگانه بسنجید؛ مشخص کنید آیا ورود طبق قواعد بود و آیا شرایط بازار نسبت به زمان تدوین برنامه تغییر کرده است.
- طبق قواعد مکتوب تصمیم بگیرید: پس از بازبینی، ادامهدادن یا کاهش حجم را انتخاب کنید و دلیلش را ثبت کنید.
در تصویر پایین، چهار گام اجرایی را میبینید که جای واکنش شتابزده را میگیرند. کاهش حجم فقط یک ابزار مدیریت ریسک است؛ بهتنهایی روش معاملاتی را اصلاح نمیکند. اگر حجم را کم میکنید، مقدار و قاعدهی کاهش را در برنامهتان مشخص کنید، نه در واکنش لحظهای به زیان.
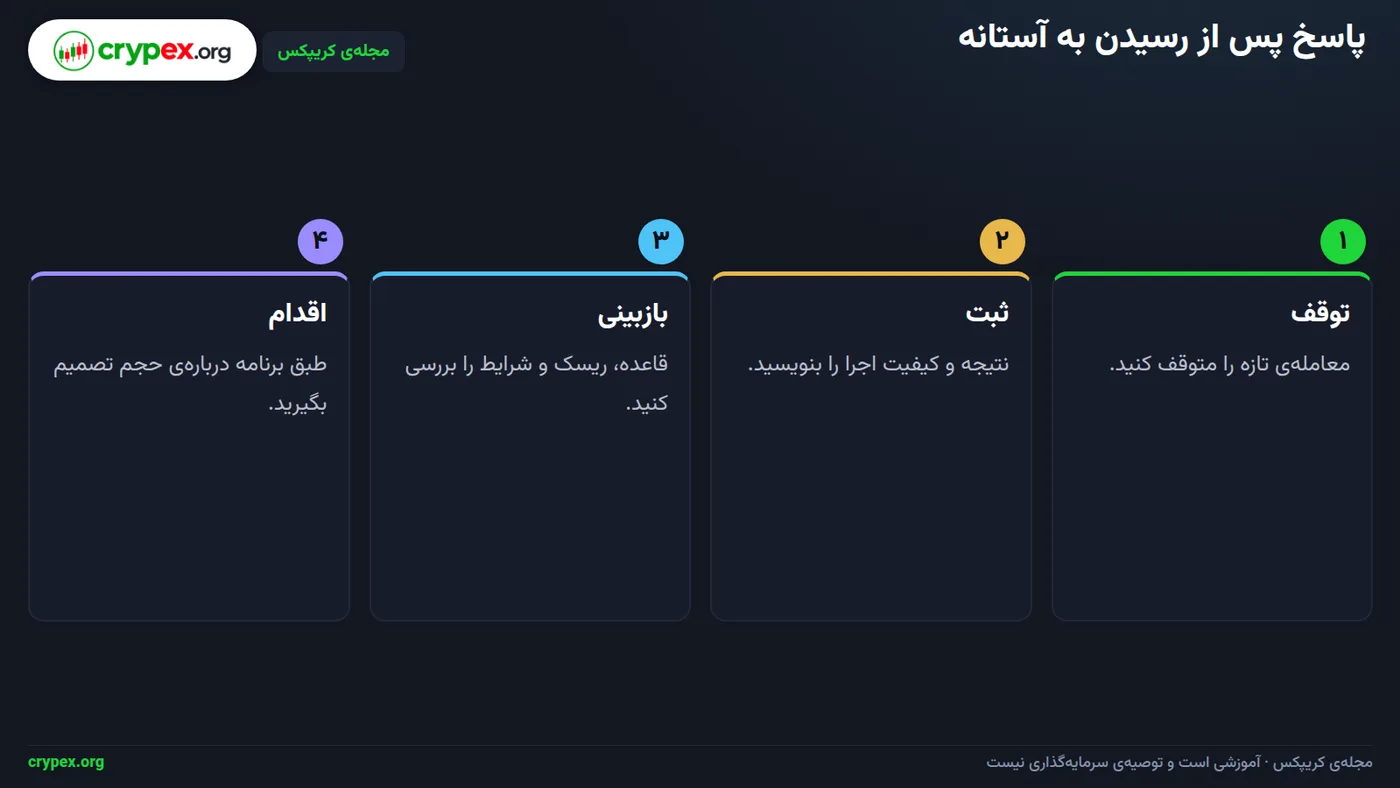
| مرحله | قاعدهی اجرایی |
|---|---|
| توقف | در آستانهی ثبتشده، مانند ۳ زیان پیاپی، معاملهی تازه را متوقف کنید. |
| بازبینی | اجرای حد ضرر، اندازهی موقعیت، کیفیت تصمیم و تغییر شرایط را جداگانه ثبت کنید. |
| کاهش حجم | پس از بازبینی و طبق قاعدهی مکتوب، حجم را کاهش دهید؛ این کار بهتنهایی روش را اصلاح نمیکند. |
| بازگشت به حجم معمول | معیار را از پیش تعیین کنید؛ برای نمونه، ۳ معاملهی منضبط و مطابق برنامه را کامل کنید. |
معیار بازگشت
پیش از معامله، شرط بازگشت به حجم معمول را در برنامه ثبت کنید؛ مثلاً پس از تکمیل ۳ معاملهی منضبط طبق برنامه. در پایان هر معامله، فقط پایبندی به قواعد را ارزیابی کنید، نه نتیجهی آن معامله.
برای تعیین حجم متناسب با ریسک برنامهریزیشده، از ابزار محاسبهی حجم معامله کریپکس استفاده کنید. آستانهی توقف، قاعدهی کاهش حجم و معیار بازگشت را پیش از معامله بنویسید تا تصمیمها در زمان فشار روشن باشند.
چطور زیانهای عادی را از ایراد روش جدا کنید؟
هر زیان را جدا از کیفیت اجرای معامله بررسی کنید. نتیجهی منفی بهتنهایی نشان نمیدهد روش ایراد دارد. در جدول زیر، «اجرای درست» یعنی همهی قواعد مکتوب رعایت شدهاند؛ «نقض برنامه» یعنی دستکم یک قاعده هنگام اجرا زیر پا گذاشته شده است.
نشانهپرسش بازبینیاقدام بعدینتیجهی منفی با اجرای درستآیا ورود، حد ضرر و مدیریت معامله مطابق برنامه بود؟معامله را زیان منضبط ثبت کنید و با مجموعهی معاملات و معیارهای ازپیشتعیینشده بسنجید.نتیجهی منفی با نقض برنامهکدام قاعده را تغییر دادم یا رعایت نکردم؟نقض را ثبت کنید و یک اقدام اجرایی برای جلوگیری از تکرارش تعیین کنید.
مثلاً اگر حد ضرر در نقطهی تعیینشده و مطابق برنامه اجرا شد، نتیجه را «زیان با اجرای درست» ثبت کنید. آن را با معاملهای که حد ضرر جابهجا شد یا برنامه نادیده گرفته شد، یکی نگیرید. این تفکیک نشان میدهد مسئله از اجرای شما بوده یا فقط نتیجهی یک معاملهی منفی.
برای ارزیابی روش، به مجموعهی معاملات و معیارهایی رجوع کنید که پیش از شروع بازبینی تعیین کردهاید. یک معاملهی زیانده مبنای تغییر روش نیست. معیارها را مکتوب نگه دارید و فقط پس از بررسی کل مجموعه دربارهی عملکرد روش تصمیم بگیرید.
تغییر را زمانبندی کنید
بازبینی و هر تغییر را به زمان ازپیشتعیینشده موکول کنید. هر بار فقط یک قاعده را تغییر دهید تا در بازبینی بعدی اثر همان تغییر روشن باشد.
از این واکنشهای رایج دوری کنید
پس از زیان، معاملهی انتقامی نسازید. حجم را برای جبران سریع بالا نبرید و بیرون از برنامه وارد معاملهی تازه نشوید. هر زیان را با ریسک برنامهریزیشدهی همان معامله بسنجید، نه با مبلغی که میخواهید پس بگیرید. اگر ورود بعدی در برنامهتان نیست، صرفِ زیان قبلی دلیل ورود نمیشود.
بزرگکردن حجم برای جبران با کاهش برنامهریزیشدهی ریسک فرق دارد. اولی واکنشی به نتیجهی قبلی است؛ دومی را از پیش در قاعدهی مدیریت ریسکتان ثبت میکنید و پس از بازبینی اجرا میکنید. برای تبدیل ریسک مکتوب به حجم متناسب، از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
چند نتیجهی منفی بهتنهایی دلیل کافی برای کنارگذاشتن روش معاملاتی نیست. بدون بررسی معیارهای ثبتشده—مانند رعایت شرایط ورود و حد ریسک—روش را عوض نکنید؛ این تصمیمی بیقاعده است. ابتدا ژورنال را مرور کنید و دلیل هر تغییر را ثبت کنید. خستگی و افت تمرکز را هم در ثبت روزانه نادیده نگیرید؛ پرداختن به فرسودگی موضوع مقالهی بعدی این مسیر است.
پیش از معاملهی بعدی
پس از رسیدن به آستانهی ازپیشتعیینشده، مثلاً ۳ زیان پیاپی در یک مجموعهی معاملاتی، توقف کنید تا بازبینی تمام شود. سپس طبق قاعدهی مکتوبتان حجم را کاهش دهید؛ این یک اقدام مدیریتی است، نه نشانهی قطعی بهترشدن روش. برای بازگشت به حجم معمول، از پیش معیار بگذارید؛ مثلاً تکمیل ۳ معاملهی منضبط طبق برنامه.
پیش از هر ورود تازه، این سه پرسش را پاسخ دهید: آیا طبق برنامه وارد شدم؟ آیا ریسک را رعایت کردم؟ آیا دلیل تغییرم ثبت شده است؟ اگر پاسخ پرسش اول یا دوم «نه» است، همان مورد را در بازبینی پیگیری کنید. اگر روش را تغییر دادهاید، دلیل و معیار تصمیم را هم ثبت کنید.
چکلیست نهایی و قدم بعدی
سری ضرر را پیش از معامله تعریف کنید؛ مثلاً سه زیان پیاپی در یک مجموعهی معاملاتی را آستانهی توقف بگذارید. به این آستانه که رسیدید، معاملهی تازه را تا پایان بازبینی متوقف کنید. تصمیم لحظهای را با قاعدهای از پیش نوشتهشده جایگزین کنید.
چکلیست چهارگامی
- توقف: پس از رسیدن به آستانه، وارد معاملهی تازه نشوید و به خودتان فرصت بازبینی بدهید.
- ثبت: برای هر معامله، دلیل ورود و خروج، نتیجه و ریسک برنامهریزیشده را یادداشت کنید. هر زیان را با ریسک همان معامله بسنجید، نه با میل به جبران سریع.
- بازبینی: بررسی کنید آیا معامله طبق برنامه اجرا شده و آیا نشانهای از ایراد در روش یا اجرای آن دیده میشود. پیش از پایان این بررسی، به معاملهکردن برنگردید.
- اجرای قاعدهی حجم: پس از بازبینی، حجم را طبق قاعدهی مکتوب خود کاهش دهید و معیار بازگشت به حجم معمول را از قبل مشخص کنید؛ مثلاً سه معاملهی منضبط طبق برنامه.
برای محاسبهی حجم بر پایهی ریسک برنامهریزیشده، از ابزار محاسبهی حجم معاملهی کریپکس در مسیر /tools/position-size استفاده کنید. ریسک و مشخصات لازم را وارد کنید تا حجم متناسب با برنامهتان را بگیرید؛ سپس آن را با سقفهای ثبتشده در برنامهی معاملاتیتان مقایسه کنید.
نکتهی مهم
این ابزار حجم را بر پایهی ریسک برنامهریزیشده حساب میکند؛ جای تعیین آستانهی توقف یا بازبینی روش را نمیگیرد. کاهش حجم یک قاعدهی مدیریت ریسک است، نه نشانهی اینکه روش بهتر شده است.
برای مدیریت فشار روانی و حفظ مرزهای سالم، مقالهی «فرسودگی معاملهگر: خواب، تمرکز و مرز میان کار و زندگی» را بخوانید. برای دیدن هر معامله در چارچوبی بزرگتر، مقالهی «تفکر احتمالاتی در معامله: هر معامله یک نمونه از صدها است» نگاهتان را از یک نتیجهی منفرد به مجموعهی معاملات میبرد.
ابزارهای کریپکس برای تمرین این مبحث
محاسبهی حجم معامله (/tools/position-size)
پرسشهای پرتکرار
چند ضرر پیاپی طبیعی است؟
تعداد ثابتی برای همهی روشها وجود ندارد؛ پاسخ به احتمال زیان هر معامله و طول مجموعهی معاملات وابسته است. احتمال یک توالی مشخص را با احتمال دیدن دستکم یک سری در بازهای طولانی یکی نگیرید.
آیا چند ضرر پیاپی یعنی استراتژی من کار نمیکند؟
خیر؛ چند نتیجهی منفی بهتنهایی برای رد روش کافی نیست. کیفیت اجرای قواعد را از نتیجه جدا ثبت کنید و روش را طبق معیارهای بازبینی ازپیشتعیینشده بسنجید.
بعد از چند ضرر معامله را متوقف کنم؟
آستانه را پیش از شروع معامله تعیین و مکتوب کنید؛ برای نمونه، ۳ زیان پیاپی میتواند نقطهی توقف و بازبینی باشد. این معیار باید با برنامهی مدیریت ریسک شما سازگار باشد.
بعد از سری ضرر حجم معامله را کم کنم؟
کاهش حجم میتواند قاعدهای مدیریتی در برنامهی شما باشد. پیشاپیش مشخص کنید چه زمانی اجرا میشود و چه معیاری برای بازگشت به حجم معمول دارید؛ آن را راه تضمینی برای بهترشدن نتیجه تلقی نکنید.
احتمال پنج ضرر پشت سر هم را چطور حساب کنم؟
اگر احتمال زیان هر معامله q و نتیجهها مستقل باشد، احتمال پنج زیان در یک توالی مشخص برابر q به توان ۵ است. برای محاسبه، ابتدا احتمال زیان را از یک منهای نرخ برد به دست آورید.
چطور بفهمم زیان از روش بود یا از اجرای اشتباه؟
برای هر معامله، نتیجه، ریسک برنامهریزیشده و رعایت قواعد را جدا ثبت کنید. اگر قاعدهها رعایت شدهاند، نتیجه را با معیارهای ارزیابی کل روش بسنجید؛ اگر نقض شدهاند، ابتدا همان خطای اجرا را بررسی کنید.
آزمون کوتاه این درس
1. چرا یک رشته زیان بهتنهایی برای کنارگذاشتن روش معاملاتی کافی نیست؟
2. چرا ثبت نتیجه پولی، ریسک برنامهریزیشده و وضعیت اجرای برنامه در بخشهای جدا مفید است؟
3. در فرض استقلال معاملات و احتمال زیان ثابت، qⁿ چه چیزی را نشان میدهد؟
4. چرا آستانه توقف و معیار بازگشت به حجم معمول باید پیش از معامله نوشته شوند؟
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.