در این مقاله
- چرا یک معامله تصویر کاملی از عملکرد شما نیست؟
- از ثبت منظم تا ارزیابی روش
- تفکر احتمالاتی در معامله دقیقاً یعنی چه؟
- چطور تصمیم را از نتیجه جدا و قابلسنجش میکنید؟
- یک مجموعهی نمونه را گامبهگام چگونه میخوانید؟
- چه چیزهایی اندازهی نمونه را تغییر میدهند؟
- در چه حالتهایی نتیجهی مجموعه گمراهکننده میشود؟
- چکلیست بازبینی احتمالاتی شما چیست؟
- گام بعدی را چطور به آزمون روش وصل میکنید؟
خلاصه در ۳۰ ثانیه
- برد یا باخت منفرد، معیار کافی برای قضاوت دربارهی تصمیم نیست.
- معاملههای قابلمقایسه را کنار هم بررسی کنید، نه همهی ورودها را یکجا.
- امید ریاضی، میانگین برد، میانگین باخت و هزینهها را در یک محاسبه جمع میکند.
- اندازهی نمونه به پراکندگی نتیجهها و شباهت شرایط بستگی دارد.
- ثبت جداگانهی انضباط و نتیجه، بازبینی را از قضاوت احساسی جدا میکند.
چرا یک معامله تصویر کاملی از عملکرد شما نیست؟
فرض کنید معاملهای را دقیقاً طبق برنامه اجرا میکنید، اما با زیان میبندید؛ معاملهای دیگر را بیبرنامه انجام میدهید و سود میگیرید. هیچیک از این دو نتیجه، بهتنهایی کیفیت روش یا تصمیم شما را تعیین نمیکند. برد، تحلیل را درست نمیکند؛ باخت هم آن را غلط نشان نمیدهد.
وقتی آخرین برد یا باخت را معیار قرار میدهید، ممکن است پس از یک زیان قواعد روش را شتابزده عوض کنید یا برای جبران ریسک را بالا ببرید. یک نتیجه فقط حاصل یک تصمیم در شرایط مشخص است. ارزیابی روش به مجموعهای از تصمیمهای همتعریف نیاز دارد: تصمیمهایی با قواعد ورود، خروج و ریسک یکسان، در شرایط قابلمقایسه.
نتیجه، نه حکم نهایی
سود یا زیان یک معامله را ثبت کنید، اما از همان یک معامله دربارهی کیفیت کل روش حکم ندهید. برای ارزیابی، اجرای برنامه و نتیجهی مالی را جداگانه بررسی کنید.
از ثبت منظم تا ارزیابی روش
پیش از ورود، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را بنویسید. پس از بستهشدن معامله، نتیجه را برحسب R ثبت کنید؛ ۱R برابر ریسک برنامهریزیشدهی همان معامله است. کیفیت اجرای برنامه و نتیجهی مالی را در دو ستون جدا نگه دارید تا روشن شود آیا طبق روش عمل کردهاید و معامله چه نتیجهای داشته است.
این مقاله چارچوبی برای ثبت، دستهبندی و تحلیل معاملهها میسازد، نه پیشبینی نتیجهی معاملهی بعدی. معاملههای یک روش و شرایط قابلمقایسه را در یک گروه قرار دهید و اندازهی نمونه را با توجه به پراکندگی نتایج و تفاوت شرایط بسنجید؛ یک عدد ثابت برای همهی روشها مناسب نیست. برای نمونهی عددی اصلی مقاله، محاسبهی کامل را در بخش مربوط به خواندن مجموعهی نمونه ببینید.
این بررسی بر سه پیشنیاز تکیه دارد: انضباط برای اجرای یکسان قواعد، فهم سریهای ضرر برای دیدن توالی نتایج، و مدیریت فرسودگی برای حفظ کیفیت تصمیم. هنگام بازبینی، ابتدا ثبتها را کامل کنید، سپس همروشها را گروهبندی و اجرای برنامه را جدا از سود و زیان بررسی کنید؛ در پایان، هر تغییر را به آزمون روشن روش وصل کنید.
تفکر احتمالاتی در معامله دقیقاً یعنی چه؟
تفکر احتمالاتی یعنی روش معاملاتی را با الگوی نتایج و کیفیت تصمیمهای تکرارشونده بسنجید، نه با برد یا باخت یک معامله. یک برد تحلیل را درست نمیکند و یک باخت هم آن را غلط نمیکند. برای ارزیابی، فقط معاملات یک روش و شرایط قابلمقایسه را در یک گروه قرار دهید.
«تصمیم درست» و «نتیجهی سودده» یکی نیستند. پیش از ورود، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را ثبت کنید. سپس کیفیت اجرا را جدا از نتیجهی مالی بسنجید: تصمیم را با قواعد ثبتشده و نتیجه را با سود، زیان و هزینهها ارزیابی کنید.
برای مقایسهی معاملهها، ریسک برنامهریزیشدهی هر معامله را یک R بگیرید و نتیجه را نسبت به همان ریسک بنویسید. مثلاً اگر معامله با سودی برابر با دو برابر ریسک بسته شود، نتیجهاش ۲R است؛ اگر به اندازهی ریسک زیان بدهد، نتیجهاش ۱−R است. این واحد، مقایسهی معاملههایی با مبالغ متفاوت را روشنتر میکند.
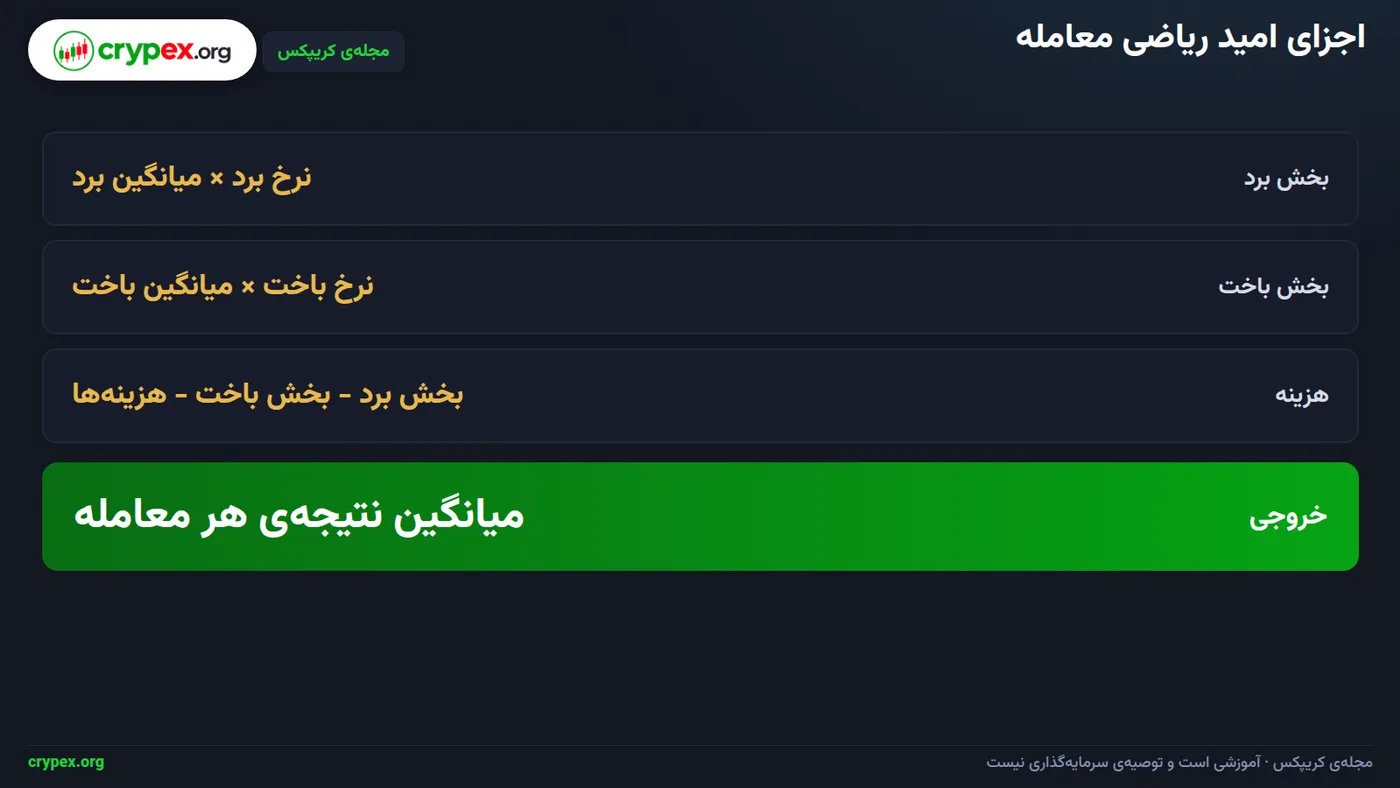
امید ریاضی (Expected Value) میانگین نتیجهی موردانتظار هر معامله در یک مجموعه است، نه پیشبینی قطعی معاملهی بعدی. فرمول سادهاش چنین است: نرخ برد × میانگین برد به R − نرخ باخت × میانگین باخت به R − هزینهها. میانگین باخت را بهصورت اندازهی زیان بگذارید؛ هزینهها را هم به همان واحد R تبدیل کنید تا با بقیهی اجزا قابلجمع باشند. در تصویر زیر، سهم برد، باخت و هزینه را جدا ببینید.
این محاسبه فقط وقتی معنیدار است که گروه معاملهها همروش و شرایطشان قابلمقایسه باشد. تعداد لازم برای ارزیابی را با توجه به پراکندگی نتایج و تفاوت شرایط تعیین کنید، نه با یک عدد ثابت برای همهی روشها. مثال اصلی مقاله در بخش مربوط به آن گامبهگام محاسبه میشود.
چطور تصمیم را از نتیجه جدا و قابلسنجش میکنید؟
برای هر معامله دو ارزیابی مستقل بنویسید: آیا قواعد رعایت شد؟ نتیجهی مالی چه بود؟ این دو را در دو ستون جدا ثبت کنید. زیان معاملهای که طبق برنامه اجرا شده، تصمیم را غلط نمیکند؛ سود معاملهی خارج از برنامه هم اجرای درست را نشان نمیدهد. نتیجه را برحسب R بسنجید؛ ۱R برابر با ریسک برنامهریزیشدهی همان معامله است.
ثبت پیش از ورود و پس از خروج
پیش از ورود، فرضیهی معامله، شرط ابطال ایده، حد ضرر، هدف، ریسک برنامهریزیشده و معیار خروج را بنویسید. شرایطی که معامله را نامعتبر میکند هم ثبت کنید؛ مثلاً اگر شرط ورود برقرار نشد، وارد نشوید. برای سنجش نسبت فاصلهی حد ضرر تا هدف، از ابزار ریسک به ریوارد کریپکس کمک بگیرید.
پس از خروج، قیمت ورود و خروج، نتیجهی واقعی، هزینهها و میزان لغزش قیمت را یادداشت کنید. هر تخطی از برنامه، مانند جابهجایی حد ضرر یا ورود زودتر از موعد، را جداگانه ثبت کنید. یادداشت پیش از ورود را دستنخورده نگه دارید و گزارش پس از معامله را در بخشی جدا بنویسید تا نتیجه، روایت اولیه را تغییر ندهد.
بهجای برچسب کلی «معاملهی خوب»، شواهد قابلبررسی بنویسید: «ورود پس از تحقق شرط انجام شد»، «حد ضرر جابهجا نشد» یا «خروج مطابق معیار ثبتشده بود». تصویر زیر را فقط برای دیدن بافت نوسان و تفاوت مسیر قیمت با نتیجهی یک ورود ببینید؛ منبع و زمان این نمودار مستند نیست، پس ارقام و شمار کندلها را ذکر نمیکنیم.
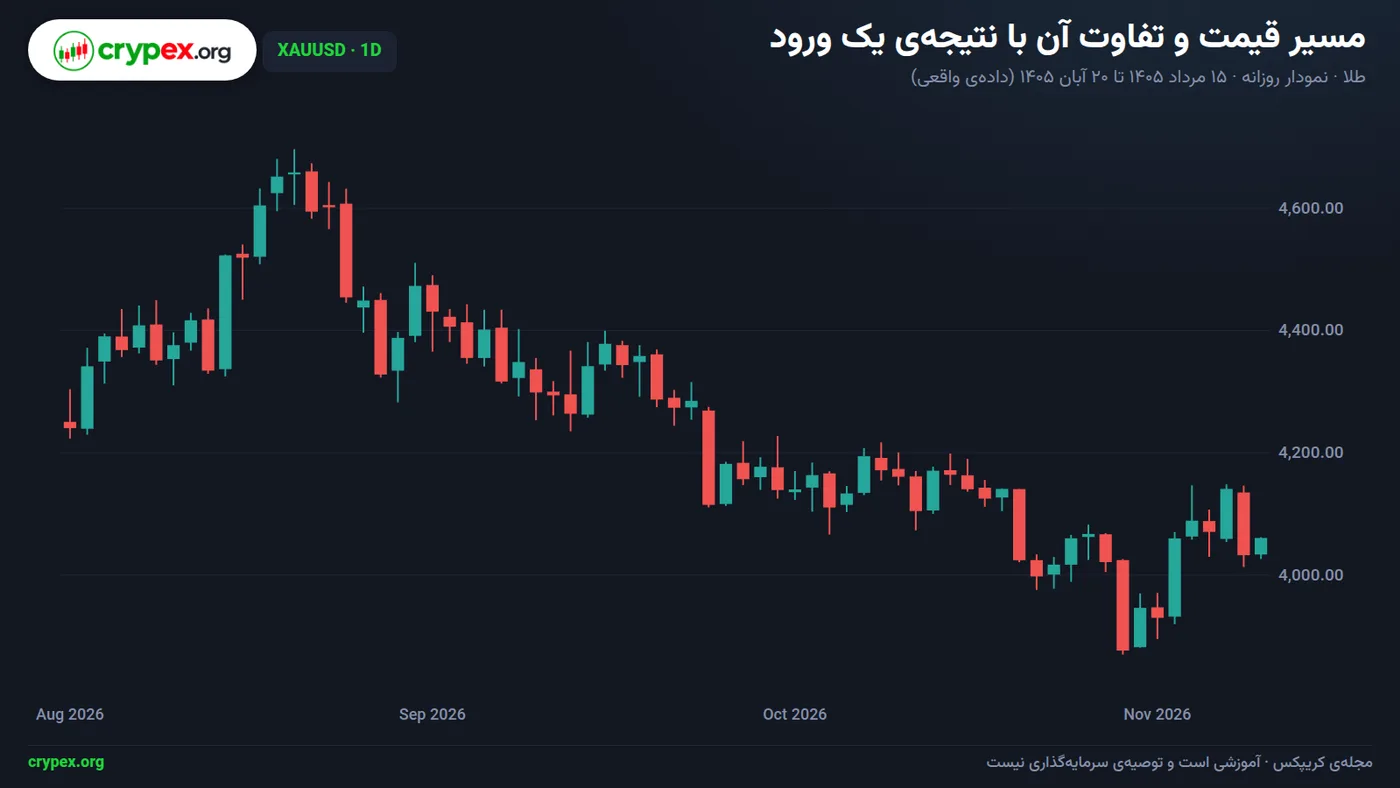
مرز برداشت از نمودار
از نمودار بهتنهایی نرخ موفقیت یا کیفیت روش را نتیجه نگیرید. برای ارزیابی روش، معاملات همروش و شرایط قابلمقایسه را جداگانه ثبت و بررسی کنید.
یک مجموعهی نمونه را گامبهگام چگونه میخوانید؟
برای خواندن یک مجموعه، اول محدودهی آن را مشخص کنید. در مثال فرضی زیر، ۱۰ معامله از یک روش و شرایط قابلمقایسه کنار هم قرار گرفتهاند. ریسک برنامهریزیشدهی هر معامله ۱۰۰ واحد است. ۵ معامله با سود ۲۰۰ واحدی بسته شدهاند و ۵ معامله با زیان ۱۰۰ واحدی. اعداد به نماد یا بازار خاصی تعلق ندارند.
- ریسک هر معامله را مبنا بگیرید: ۱R برابر با ریسک برنامهریزیشدهی همان معامله است؛ پس در این مجموعه، ۱R برابر ۱۰۰ واحد است. سود ۲۰۰ واحدی هر برد، ۲R و زیان ۱۰۰ واحدی هر باخت، ۱R- است.
- نرخها را از کل معاملههای مجموعه حساب کنید: ۵ برد از ۱۰ معامله یعنی نرخ برد ۵۰٪؛ ۵ باخت از ۱۰ معامله یعنی نرخ باخت ۵۰٪.
- میانگین برد و باخت را برحسب R بنویسید. چون همهی بردها ۲۰۰ واحد و همهی باختها ۱۰۰ واحد بودهاند، میانگین برد ۲R و میانگین باخت ۱R است.
- امید ریاضی هر معامله را به R حساب کنید: نرخ برد × میانگین برد − نرخ باخت × میانگین باخت = (۵÷۱۰ × ۲R) − (۵÷۱۰ × ۱R) = ۰٫۵R. برای تبدیل به واحد پول، ۰٫۵R را در ریسک ۱۰۰ واحدی ضرب کنید: امید ریاضی برابر ۵۰ واحد برای هر معامله است، پیش از هزینهها.
- جمع سود و زیان را جداگانه حساب کنید: سودها ۵ × ۲۰۰ = ۱۰۰۰ واحد؛ زیانها ۵ × ۱۰۰ = ۵۰۰ واحد. نتیجهی خالص مجموعه ۱۰۰۰ − ۵۰۰ = ۵۰۰ واحد سود، پیش از هزینههای معاملاتی است.
مرز تفسیر
امید ریاضیِ ۵۰ واحدی، میانگین این مجموعه را نشان میدهد. جمع ۵۰۰ واحدی هم فقط حاصل همین معاملههاست. هیچکدام کافی نیست تا دربارهی درستبودن تحلیل در یک معامله قضاوت کنید یا نتیجهی معاملههای بعدی را پیشگویی کنید.
در ثبت هر معامله، نتیجه را برحسب R بنویسید و کیفیت اجرای برنامه را در ستونی جدا از نتیجهی مالی ثبت کنید. پیش از ورود، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را بنویسید. هزینهها را هم در محاسبهی کامل امید ریاضی لحاظ کنید.
چه چیزهایی اندازهی نمونه را تغییر میدهند؟
اندازهی نمونه یعنی تعداد معاملاتی که شرایط و تعریف یکسانی دارند؛ مثلاً معاملات یک روش در وضعیتهای قابلمقایسه. زیادبودن تعداد معاملات بهتنهایی کافی نیست. اگر چند روش یا چند نوع شرایط بازار را با هم مخلوط کنید، تفاوتهای مهم در یک عدد کلی پنهان میشود. معاملات یک روش در بازار آرام و بازار پرنوسان را اول جدا بررسی کنید. فقط وقتی شرایط مقایسه یکسان باشد، آنها را کنار هم بگذارید.
پراکندگی زیاد نتیجهها، خواندن میانگین را سخت میکند. چند برد یا باخت بزرگ میتوانند میانگین را جابهجا کنند. تغییر شرایط بازار و تفاوت در اجرای قواعد هم مقایسه را کماعتبار میکند. پیش از هر معامله، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را بنویسید. نتیجهی هر معامله را برحسب R بسنجید؛ ۱R برابر با ریسک برنامهریزیشدهی همان معامله است. کیفیت اجرا و نتیجهی مالی را در دو ستون جدا ثبت کنید تا ضعف روش را با اشتباه اجرایی اشتباه نگیرید.
| وضعیت نمونه | چه چیزی قابلمشاهده است | گام بعدی |
|---|---|---|
| نمونهی کوچک | خطای ثبت، معاملهی جاافتاده یا تخلف اجرایی را میتوان پیدا کرد؛ برآورد عملکرد هنوز ناپایدار است. | ثبتها و اجرای هر معامله را بازبینی کنید؛ نتیجهی عملکرد را موقت نگه دارید. |
| نتیجههای بسیار پراکنده | میانگین بهتنهایی تصویر نتیجهها را نشان نمیدهد و چند مشاهدهی بزرگ میتوانند آن را جابهجا کنند. | میانگین را همراه با پراکندگی بخوانید و معاملات اثرگذار را بررسی کنید. |
| شرایط یا هزینههای متفاوت | میانگین کلی میتواند تفاوت زیرگروهها یا تغییر هزینهها را پنهان کند. | فقط معاملات یک روش و شرایط قابلمقایسه را در یک گروه بگذارید؛ هزینهها و زیرگروهها را جدا بسنجید. |
| اطلاعات همتعریف تازه اضافه شده | برآورد تازه ممکن است با قبلی فرق کند؛ اندازه و جهت این تغییر نشاندهندهی پایداری آن است. | میانگین، پراکندگی و تفاوت زیرگروهها را دوباره محاسبه کنید و تغییر برآورد و دامنهی عدمقطعیت آن را دنبال کنید. |
برای سنجش پایداری، با اضافهشدن معاملات همتعریف، برآورد را دوباره بهروز کنید. ببینید میانگین و دامنهی عدمقطعیت چقدر تغییر میکند. اگر هنوز جابهجایی زیاد است یا زیرگروهها نتایج متفاوتی نشان میدهند، نتیجهگیری را موقت نگه دارید. امید ریاضی را هم بسنجید: نرخ برد × میانگین برد به R، منهای نرخ باخت × میانگین باخت به R، منهای هزینهها. این عدد را در کنار پراکندگی و کیفیت اجرا بخوانید. برای بررسی نسبت سود بالقوه به زیان برنامهریزیشده، از ابزار ریسک به ریوارد کریپکس استفاده کنید؛ این ابزار جای گروهبندی همسان معاملات را نمیگیرد.
معیار نمونه را با مسئله هماهنگ کنید
هیچ حد عددی یکسانی برای همهی روشها، بازهها و میزان پراکندگی وجود ندارد. نمونهی کوچک برای پیداکردن خطای ثبت یا اشتباه اجرایی مفید است. اما برای تثبیت برآورد عملکرد کافی نیست. معیار را با هدف سنجش و پایداری برآورد هماهنگ کنید.
در چه حالتهایی نتیجهی مجموعه گمراهکننده میشود؟
نتیجهی یک مجموعه فقط وقتی قابلتفسیر است که معاملههایش با قواعد یکسان ثبت شده باشند. اگر مسیر، شرط ورود، حد ابطال یا معیار خروج را عوض کردید، نسخههای مختلف روش را در یک گروه آماری ادغام نکنید؛ هر نسخه را جدا بسنجید. پیش از ورود، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را ثبت کنید تا بعداً معلوم باشد هر تصمیم با کدام قواعد گرفته شده است.
هزینهی معامله، لغزش قیمت و اجرای ناقص را هم در ارزیابی وارد کنید. نتیجهی پیش از هزینه را جدا از نتیجهی خالص نگه دارید و برای هر معامله ثبت کنید چه بخشی از اختلاف به هزینه یا اجرا مربوط بوده است. نتیجه را برحسب R بسنجید: ۱R برابر با ریسک برنامهریزیشدهی همان معامله است. امید ریاضی هر معامله را حساب کنید: نرخ برد × میانگین برد به R − نرخ باخت × میانگین باخت به R − هزینهها. کیفیت اجرای برنامه و نتیجهی مالی را در دو ستون جدا ثبت کنید.
شرایط بازار و انتخاب معاملهها را کنترل کنید
شرایط متفاوت بازار را با معیارهای ازپیشتعیینشده جدا کنید؛ پیش از بررسی نتیجهها مشخص کنید چه وضعیتی را «رونددار» یا «نوسانی» مینامید. فقط معاملاتِ یک روش و شرایط قابلمقایسه را در یک گروه بگذارید. مرز گروهها را بعد از دیدن سود و زیان تغییر ندهید تا زیرگروه دلخواهِ سودده نسازید. اندازهی نمونه را هم با توجه به پراکندگی نتیجهها و تفاوت شرایط بسنجید؛ برای همهی روشها یک عدد ثابت تعیین نکنید.
حذف معاملههای ناخوشایند یا ثبتنکردن ورودهای ازدسترفته، ترکیب مجموعه را عوض میکند و تصویر عملکرد را کج نشان میدهد. برای کمکردن سوگیری انتخاب، همهی فرصتهایی را که طبق قواعد واجد ورود بودند ثبت کنید؛ اگر وارد نشدید، دلیلش را هم بنویسید. در مثال اصلی مقاله، جمع سود پیش از هزینهها بهتنهایی برای ارزیابی کیفیت مجموعه کافی نیست؛ هزینهها و کاملبودن ثبت را هم بررسی کنید.
سری برد یا باخت را با کیفیت قطعی روش یکی نگیرید. ترتیب نتیجهها را ثبت کنید و آن را کنار قواعد ورود و خروج و کل مجموعه بخوانید؛ یک برد، تحلیل را درست نمیکند و یک باخت، آن را غلط نمیکند. معاملههایی را که از برنامه خارج شدهاند هم جدا علامت بزنید تا روشن شود نتیجه به خود روش مربوط است یا به اجرای آن.
چکلیست بازبینی احتمالاتی شما چیست؟
پایان هر بازهی بازبینی، این سه پرسش را پاسخ دهید: آیا تعریف روش در تمام بازه یکسان ماند؟ آیا همهی ورودها، حتی ناموفق یا خارج از برنامه، ثبت شدند؟ آیا هزینهی واقعی هر معامله در محاسبه آمده است؟ اگر پاسخ یکی «نه» است، اول ثبتها و محاسبه را اصلاح کنید، بعد نتیجه را تفسیر کنید.
چهار ستون برای هر معامله
برای هر معامله این چهار مورد را کنار هم ثبت کنید: پایبندی به برنامه، نتیجه برحسب R، هزینهی واقعی و دلیل هر انحراف. ۱R برابر با ریسک برنامهریزیشدهی همان معامله است. پیش از ورود، فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج را بنویسید. کیفیت اجرای برنامه و نتیجهی مالی را در دو ستون جدا نگه دارید؛ معاملهی برنده بهتنهایی اجرای درست را ثابت نمیکند، معاملهی بازنده هم اجرای نادرست را.
- پایبندی: طبق برنامه، ناقص یا خارج از برنامه؛ دلیل انحراف را مشخص کنید.
- نتیجه: سود یا زیان برحسب R، با احتساب هزینهی واقعی.
- هزینه: کارمزد، اختلاف قیمت خریدوفروش و دیگر هزینههای ثبتشده.
گروه را پیش از دیدن نتیجهها بسازید
پیش از مرور سود و زیان، معیار گروهبندی را روشن بنویسید؛ مثلاً روش ورود، وضعیت بازار یا هر دو. فقط معاملات یک روش و شرایط قابلمقایسه را در یک گروه بگذارید و بعد از دیدن نتیجهها معیار را عوض نکنید. اگر نتیجهها پراکندهاند یا شرایط گروه ناهمگون است، آن را به زیرگروههای همشرایط تقسیم کنید و از نتیجهگیری عجولانه بپرهیزید.
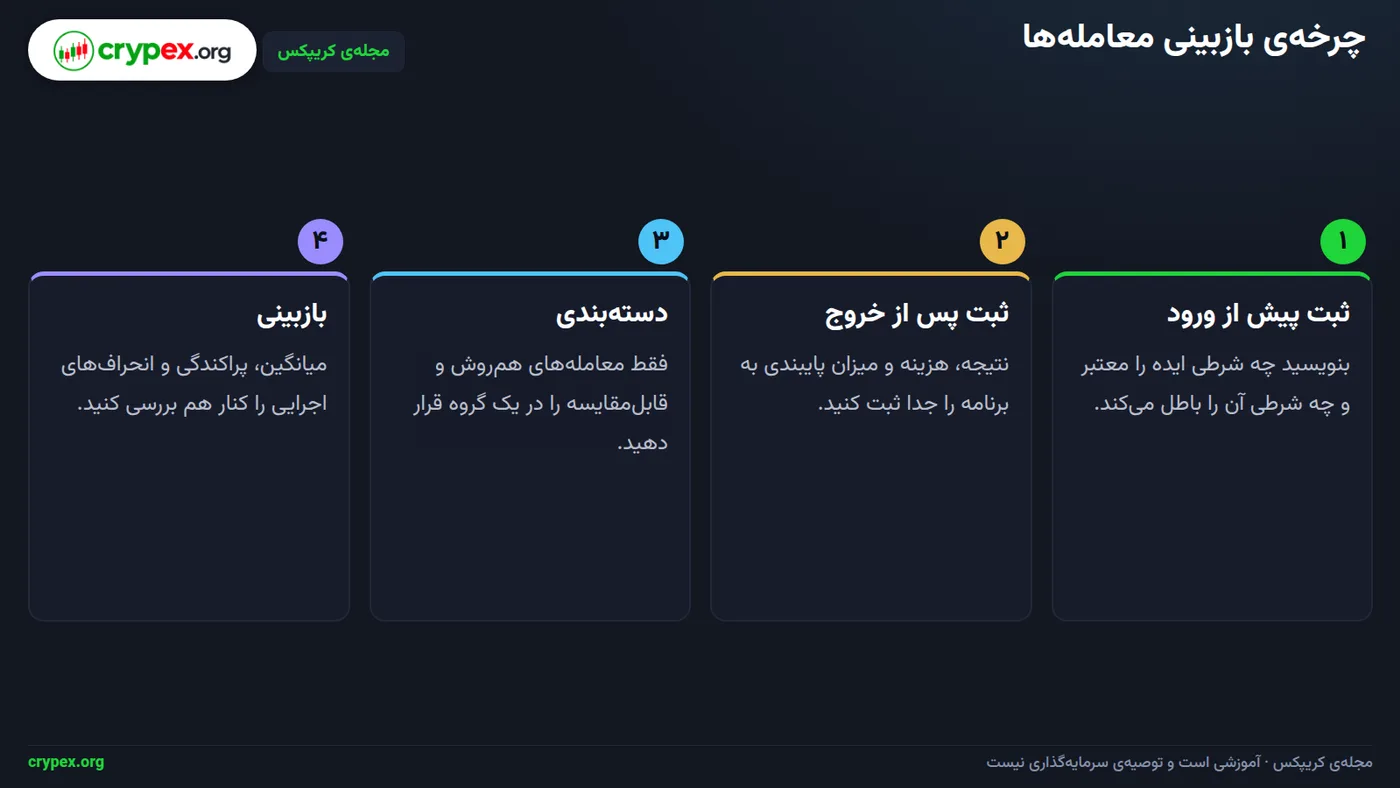
در تصویر بالا، مسیر از ثبت پیش از معامله به ثبت پس از معامله، دستهبندی، محاسبه و بازبینی میرسد. برای سنجش مجموعه، امید ریاضی هر معامله را با این فرمول حساب کنید: نرخ برد × میانگین برد به R − نرخ باخت × میانگین باخت به R − هزینهها. اندازهی نمونه را با پراکندگی نتیجهها و تفاوت شرایط بسنجید، نه با یک عدد ثابت برای همهی روشها. برای نمونهی محاسبهشدهی مقاله، به بخش مربوط به خواندن مجموعهی معاملات مراجعه کنید.
هدف چکلیست
این چکلیست فرایند ثبت، دستهبندی و سنجش شما را بهتر میکند. نتیجهی بازبینی، برد یا باخت معاملهی بعدی را تعیین نمیکند.
گام بعدی را چطور به آزمون روش وصل میکنید؟
ثبت معامله را به آزمون منظم روش وصل کنید. مقالهی بعدی، «بکتست و فوروارد تست»، نشان میدهد چطور تصمیمها و نتیجههای گذشته را ثبت کنید و روش را طبق برنامه در معاملات بعدی بیازمایید. ثبت هر معامله باید شامل فرضیه، شرط ابطال، ریسک برنامهریزیشده و معیار خروج باشد. نتیجه را هم برحسب R بسنجید؛ ۱R برابر با ریسک برنامهریزیشدهی همان معامله است.
در این آزمون، کیفیت اجرای برنامه را جدا از نتیجهی مالی ثبت کنید. برد یک معامله بهتنهایی تحلیل را درست نمیکند و باخت هم آن را غلط نمیکند. برای هر گروه، فقط معاملات یک روش و شرایط قابلمقایسه را کنار هم بگذارید. تعریف گروه را پیش از دیدن نتیجه بنویسید تا انتخاب نمونه بر اساس سود و زیان دلخواه نباشد.
برای ادامهی ارزیابی، مقالهی «ارزیابی استراتژی: اندازهی نمونه، کارمزد و تست خارج از نمونه» را بخوانید. آنجا تفاوت نمونهها، اثر هزینهها و آزمون روی اطلاعات جدا از دورهی طراحی روش بررسی میشود. اندازهی نمونه را با پراکندگی نتیجهها و تفاوت شرایط بسنجید؛ یک عدد ثابت برای همهی روشها تعیین نکنید.
ابزار کریپکس «ریسک به ریوارد» را برای مقایسهی نسبت ریسک برنامهریزیشده با هدف بالقوه به کار ببرید، نه برای سنجش کامل یک روش. پیش از استفاده، ریسک و هدف معامله را مطابق برنامه وارد کنید و خروجی را کنار کارمزدها و کیفیت اجرا بخوانید. این نسبت بهتنهایی نمیگوید روش در یک مجموعهی معاملاتی چگونه عمل کرده است. برای نمونهی اصلی مقاله، محاسبهی امید ریاضی و جمع نتیجه پیش از هزینهها را در بخش همان مثال ببینید؛ این جمع بهتنهایی کیفیت تصمیمها یا نتیجهی معاملههای بعدی را مشخص نمیکند.
- پیش از ورود بعدی، فرم ثبت تصمیم و نتیجه را آماده کنید؛ دو ستون جدا برای کیفیت اجرا و نتیجهی مالی بگذارید.
- پیش از دیدن نتیجه، روش و شرایطی را که معاملات باید برای قرارگرفتن در یک گروه آماری داشته باشند، دقیق بنویسید.
ابزارهای کریپکس برای تمرین این مبحث
ریسک به ریوارد (/tools/risk-reward)
پرسشهای پرتکرار
آیا برد یک معامله یعنی تحلیل من درست بوده است؟
نه لزوماً. نتیجهی سودده بهتنهایی نشان نمیدهد که قواعد تحلیل و اجرا درست بودهاند؛ تصمیم را با برنامهی ازپیشثبتشده بسنجید.
آیا باخت یک معامله یعنی روش من اشتباه است؟
نه. باخت یک مشاهده از میان نتایج روش است. آن را کنار پایبندی به قواعد، هزینهها و مجموعهی معاملههای قابلمقایسه بررسی کنید.
اندازهی نمونهی مناسب برای ارزیابی استراتژی چقدر است؟
عدد واحدی برای همهی روشها وجود ندارد. پراکندگی نتیجهها، تفاوت شرایط و یکسانبودن تعریف معاملهها را در تعیین کفایت نمونه در نظر بگیرید.
امید ریاضی در معامله چه چیزی را نشان میدهد؟
میانگین نتیجهی هر معامله را با درنظرگرفتن نرخ برد، میانگین برد، نرخ باخت، میانگین باخت و هزینهها خلاصه میکند. این معیار، نتیجهی معاملهی بعدی را مشخص نمیکند.
چطور نتیجهی معاملهها را منصفانه مقایسه کنم؟
نتیجه را به واحد R تبدیل کنید، هزینهها را ثبت کنید و فقط معاملههایی را با هم مقایسه کنید که از تعریف و قواعد مشابه پیروی کردهاند.
آیا ابزار ریسک به ریوارد برای ارزیابی کل استراتژی کافی است؟
خیر. ابزار برای بررسی نسبت ریسک برنامهریزیشده به هدف بالقوه مفید است؛ ارزیابی روش به ثبت مجموعهی معاملهها، هزینهها و کیفیت اجرا نیز نیاز دارد.
آزمون کوتاه این درس
1. چرا یک برد یا باخت بهتنهایی برای داوری دربارهی کیفیت روش معاملاتی کافی نیست؟
2. چرا باید کیفیت اجرای برنامه را جدا از نتیجهی مالی ثبت کرد؟
3. کدام مجموعه برای ارزیابی یک روش مناسبتر است؟
4. چرا نتیجهی برحسب R برای مقایسهی معاملههایی با مبالغ متفاوت بهکار میرود؟
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.