در این مقاله
- چرا دانستن بازیگران بازار به کار شما میآید؟
- بازار فارکس دقیقاً از چه کسانی و چه محلهایی تشکیل شده است؟
- بانکها و صندوقها چه نقشی در جریان سفارش دارند؟
- یک سفارش ارزی چطور از مشتری به بازار میرسد؟
- بانک مرکزی چه زمانی وارد ماجرا میشود؟
- معاملهگر خرد کجای این زنجیره قرار میگیرد؟
- چه استثناها و برداشتهای اشتباهی را بشناسید؟
- پیش از معامله، این چکلیست را اجرا کنید
- قدم بعدی: قیمت خرید و فروش را از کجا یاد بگیرید؟
خلاصه در ۳۰ ثانیه
- بازار فارکس شبکهای از معاملهگران و محلهای اجرای گوناگون است، نه یک بورس مرکزی با قیمت واحد.
- بانکها هم به مشتریان خدمات میدهند و هم در شبکهی بینبانکی معامله میکنند.
- صندوقها و شرکتها اغلب برای سرمایهگذاری، پوشش ریسک یا مدیریت پرداخت ارزی معامله میکنند.
- بانک مرکزی سیاست پولی را تعیین میکند؛ مداخلهی ارزی فقط یکی از ابزارهای احتمالی آن است.
- معاملهگر خرد در نهایت از مسیر واسطه و قرارداد مشخص خود معامله میکند.
چرا دانستن بازیگران بازار به کار شما میآید؟
وقتی دکمه خرید را میزنید، طرف معاملهی شما کیست؟ این به نوع قرارداد و شیوهی اجرای سفارش بستگی دارد. خرید یک جفتارز از کارگزار خرد به معنای معاملهی مستقیم با بانک نیست. شناخت این تفاوت نشان میدهد سفارش شما کجا اجرا میشود و طرف مقابل شما کیست.
شما با سازوکار فارکس و تفاوت بازارها و جفتارزها آشنا هستید. حالا یک نکتهی مهم اضافه کنید: فارکس یک سالن معاملهی واحد ندارد. این بازار غیرمتمرکز است و قیمت واحدی ندارد. بانکها، کارگزاران و محلهای اجرای مختلف قیمتهای متفاوتی نشان میدهند. قیمت نمایشی یک کارگزار را با قیمت کل بازار یکی نگیرید؛ نوع قرارداد و محل اجرای سفارش را هم بررسی کنید.
هدف این شناخت
هدف، شناخت نقش بازیگران و مسیر سفارش است، نه پیشبینی قیمت. برای هر بازیگر، نقش را با یکی از این سه کار مشخص کنید: تبدیل ارز، پوشش ریسک یا معامله.
در یک موقعیت ساده این نگاه کاربرد دارد: اگر از کارگزار خرد جفتارزی میخرید، شما مشتری هستید و کارگزار واسطهی شماست؛ طرف قرارداد به نوع محصول و سازوکار اجرا بستگی دارد. در صرافیِ تبدیل ارز، برعکس، قرارداد میتواند مستقیماً با ارائهدهندهی تبدیل باشد. هنگام ثبت معامله، «نوع قرارداد»، «واسطه» و «طرف مقابل» را جداگانه یادداشت کنید؛ واسطه و طرف مقابل یکسان نیستند.
این یادداشت سهگانه مقایسهی معاملات را روشنتر میکند: دو سفارش روی یک جفتارز ممکن است قرارداد یا محل اجرای متفاوتی داشته باشند. بهجای پرسیدن «کدام طرف بازار قویتر است؟»، بپرسید «سفارش من از چه مسیری اجرا میشود؟» در بخشهای بعد، نقش بازیگران و مسیر سفارش را دقیقتر دنبال میکنیم؛ پیش از معامله، هر سه مورد را در یک خط بنویسید.
بازار فارکس دقیقاً از چه کسانی و چه محلهایی تشکیل شده است؟
فارکس یک بورس جهانی با ساختمان و دفتر سفارش واحد نیست. بازاری فرابورس (Over-the-Counter) است: شبکهای از معاملهگران و محلهای اجرای سفارش که از راه ارتباطات مالی و پلتفرمها به هم وصل میشوند. در بورس مرکزی، سفارشها در یک محل معاملاتی مشترک ثبت و طبق قواعد همان بورس تطبیق داده میشوند. در فارکسِ فرابورس، محل اجرا و دسترسی هر مشتری به قیمتگذارها فرق میکند. پس یک قیمت نمایشی را قیمت واحد همهی بازار ندانید؛ محل اجرا و نوع قرارداد را هم بررسی کنید.
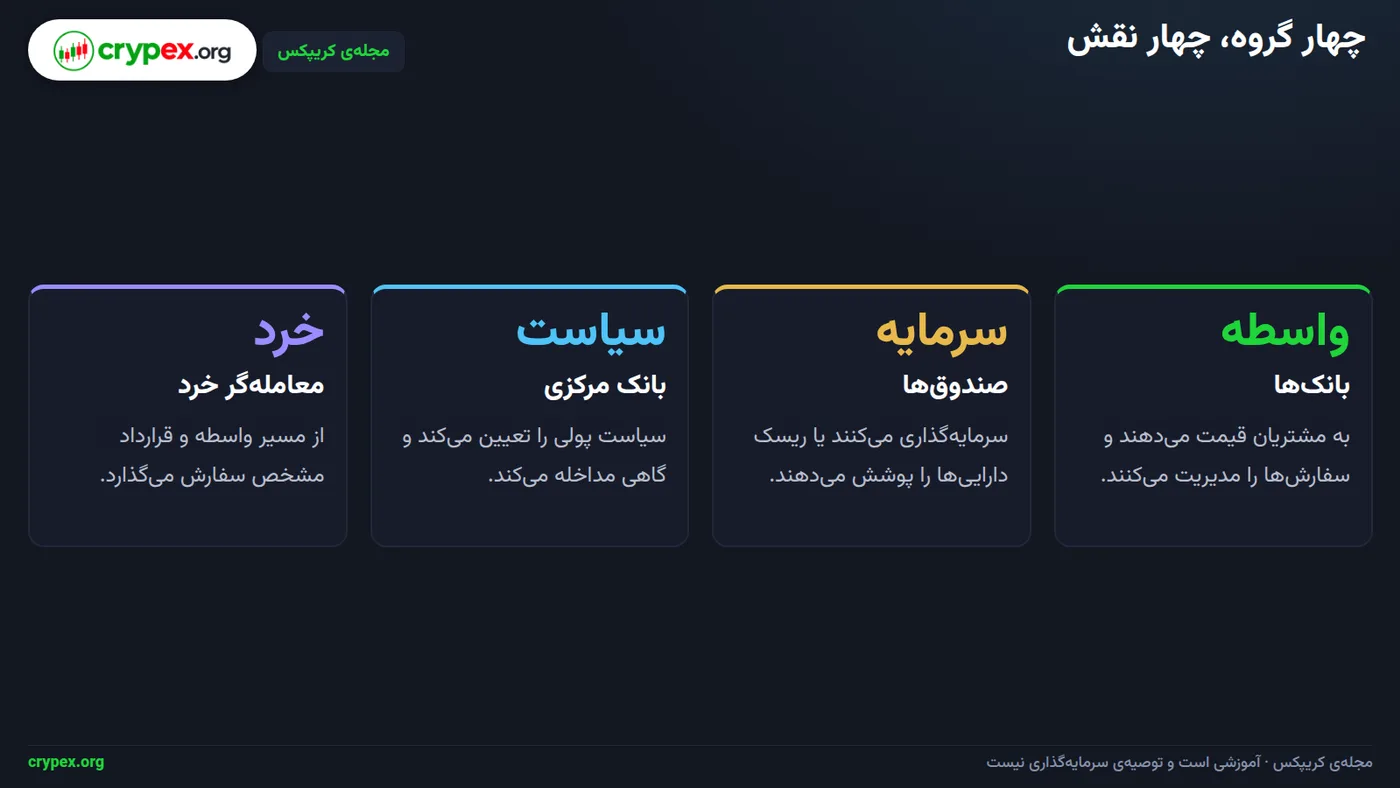
در تصویر بالا، بازیگران را بر اساس کارشان ببینید: بانکها و معاملهگران بازار قیمت میدهند و میان سفارشها واسطه میشوند. شرکتها برای پرداختهای بینالمللی ارز تبدیل میکنند یا ریسک نرخ را پوشش میدهند. صندوقها برای سرمایهگذاری یا معامله وارد میشوند. بانکهای مرکزی سیاست پولی و ذخایر ارزی را مدیریت میکنند. معاملهگران خرد از طریق واسطهها یا پلتفرمها معامله میکنند. برای هر بازیگر، نقش را با یکی از سه کار مشخص کنید: تبدیل، پوشش ریسک یا معامله. بانک مرکزی را با بانک تجاری یکی نگیرید: اولی سیاستگذاری میکند و دومی به مشتریان خدمات ارزی میدهد.
سفارش مشتری یک مسیر ثابت ندارد. در یک سازوکار، معاملهگر یا پلتفرم طرف معاملهی مشتری میشود. در سازوکاری دیگر، سفارش با سفارش مشتری دیگری تطبیق مییابد و پلتفرم فقط اجرای آن را فراهم میکند. پس هنگام بررسی هر معامله، سه مورد را جدا ثبت کنید: مشتری، طرف معامله و محل اجرا.
قاعدهی بررسی پلتفرم
پیش از معامله، در مشخصات حساب یا قرارداد نام دقیق قرارداد و طرف معامله را پیدا کنید. اگر این دو روشن نیستند، از پشتیبانی پلتفرم توضیح مکتوب بخواهید.
بانکها و صندوقها چه نقشی در جریان سفارش دارند؟
بانک تجاری با بانک مرکزی فرق دارد. بانک مرکزی سیاستگذاری پولی میکند؛ بانک تجاری خدمات ارزی به مشتریان میدهد. این خدمات شامل تبدیل ارز، اعلام قیمت خرید و فروش، و اجرای سفارش است. بانکهای تجاری با هم هم معامله میکنند تا نیازهای معاملاتی و ریسک خودشان را مدیریت کنند.
وقتی مشتری سفارشی ثبت میکند، بانک میتواند آن را با سفارش مشتری دیگر تطبیق دهد. اگر تطبیق کافی نباشد، بانک در بازار بینبانکی معاملهی پوششی انجام میدهد. پس هر معاملهی بانک نشاندهندهی پیشبینی آن از جهت قیمت نیست.
صندوقها هم یک گروه یکدست نیستند. مدیر دارایی برای نگهداری سرمایهی مشتریان ارز میخرد یا میفروشد. صندوق پوشش ریسک برای کسب بازده موقعیت میگیرد. صندوق بازنشستگی تعهدهای بلندمدت و پرداختهای آینده را در نظر میگیرد. در تصویر زیر هدفهای معاملهگران نهادی و خرد را ببینید.
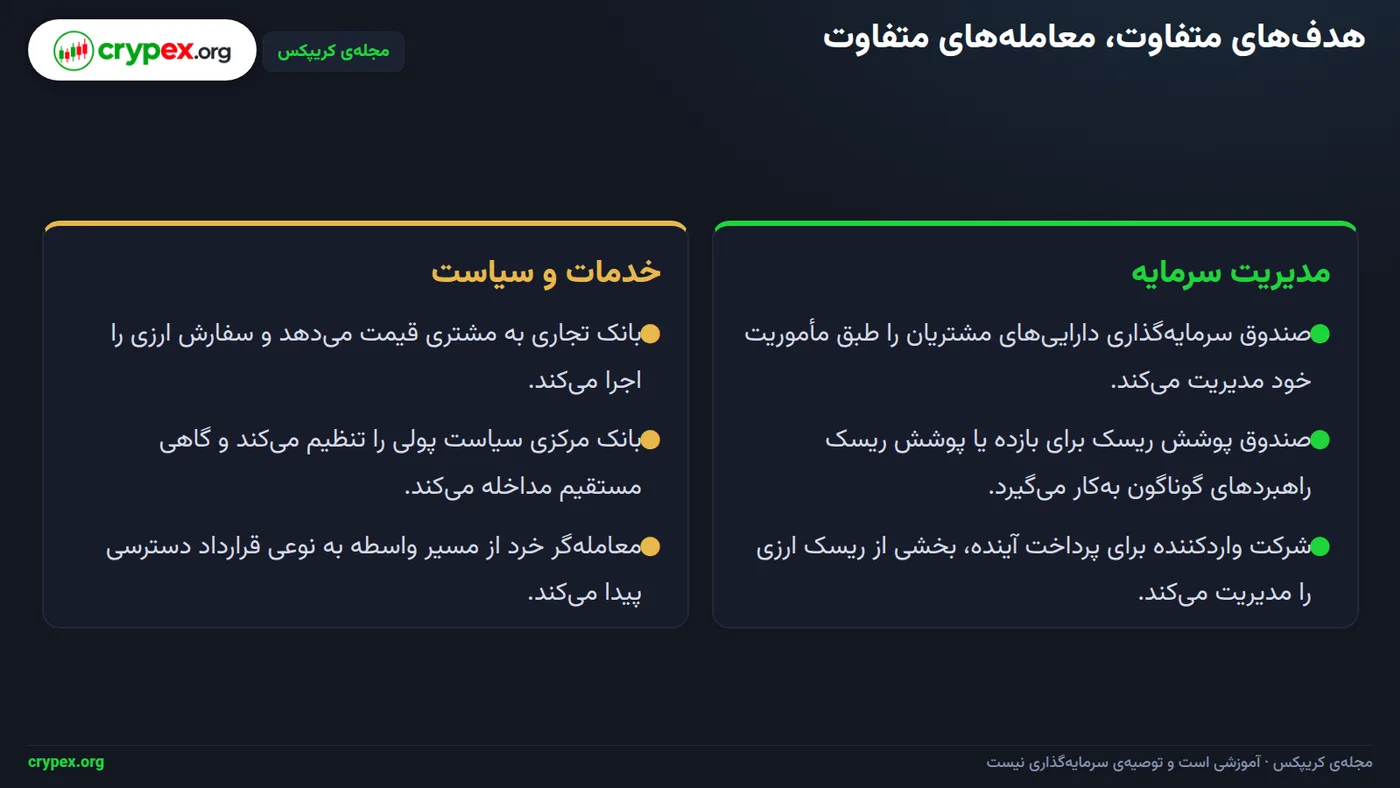
پوشش ریسک یعنی کمکردن اثر تغییر نرخ ارز بر یک تعهد یا دارایی. برای نمونه، شرکت واردکنندهای که باید در آینده به فروشندهی خارجی پول بدهد، میتواند از پیش ارز موردنیازش را تهیه کند یا با قراردادی نرخ را ثابت کند. سرمایهگذار دارای دارایی خارجی هم ممکن است برای کمکردن این اثر پوشش بگیرد؛ این با معامله برای سودگیری از نوسان قیمت فرق دارد.
| بازیگر | هدف معمول | نمونهی تصمیم معاملاتی |
|---|---|---|
| بانک تجاری | تبدیل ارز، ارائهی قیمت و مدیریت سفارش و ریسک | اجرای سفارش مشتری و پوششدادن ریسک باقیمانده در بازار بینبانکی |
| مدیر دارایی | مدیریت سرمایهی مشتریان | تخصیص بخشی از портфель به داراییهای خارجی |
| صندوق پوشش ریسک | اجرای راهبردهای معاملاتی | گرفتن موقعیت ارزی برای بهرهبردن از تغییر قیمت |
| صندوق بازنشستگی | مدیریت تعهدهای بلندمدت | تأمين ارز برای پرداختهای آتی خارج از کشور |
| شرکت واردکننده | پوشش ریسک پرداخت ارزی | تثبیت نرخ ارز برای تعهد پرداخت به فروشندهی خارجی |
برای هر بازیگر، نقشش را با یکی از این سه کار مشخص کنید: تبدیل، پوشش ریسک، یا معامله. پیش از تفسیر حرکت قیمت بپرسید: سفارش برای تبدیل ارز بوده، پوشش ریسک، یا سرمایهگذاری؟ این پرسش نیاز عملیاتی مشتری را از دیدگاه معاملاتی دربارهی جهت قیمت جدا میکند.
یک سفارش ارزی چطور از مشتری به بازار میرسد؟
فرض کنید شرکت «آرمان» باید ۱۰٬۰۰۰ واحد ارز بخرد تا به فروشندهاش پول بدهد. بانک برای هر واحد، ۱٫۱۱ واحد ارز مظنه پیشنهاد میدهد. این نرخ پیشنهادی بانک، همان نرخ اجرای معاملهی مشتری است.
هزینه از ضرب مقدار خرید در نرخ اجرا به دست میآید: ۱۰٬۰۰۰ × ۱٫۱۱ = ۱۱٬۱۰۰ واحد ارز مظنه. نرخ مرجع همان لحظه را ۱٫۱۰۵ در نظر بگیرید. اختلاف هزینه با این نرخ برابر است با ۱۰٬۰۰۰ × (۱٫۱۱ − ۱٫۱۰۵) = ۵۰ واحد ارز مظنه.
اختلاف، سود بانک نیست
این ۵۰ واحد فقط فاصلهی هزینهی خرید مشتری با محاسبه بر پایهی نرخ مرجع است. بهتنهایی سود بانک را نشان نمیدهد. برای محاسبهی سود واقعی باید هزینهها، قیمت پوشش ریسک و موقعیت باقیماندهی بانک را هم بررسی کرد.
در تصویر پایین، مسیر را از درخواست تا مدیریت ریسک دنبال کنید. سازوکار قیمت چهار گام دارد: ثبت درخواست، قیمتگذاری، اجرا و تسویه.
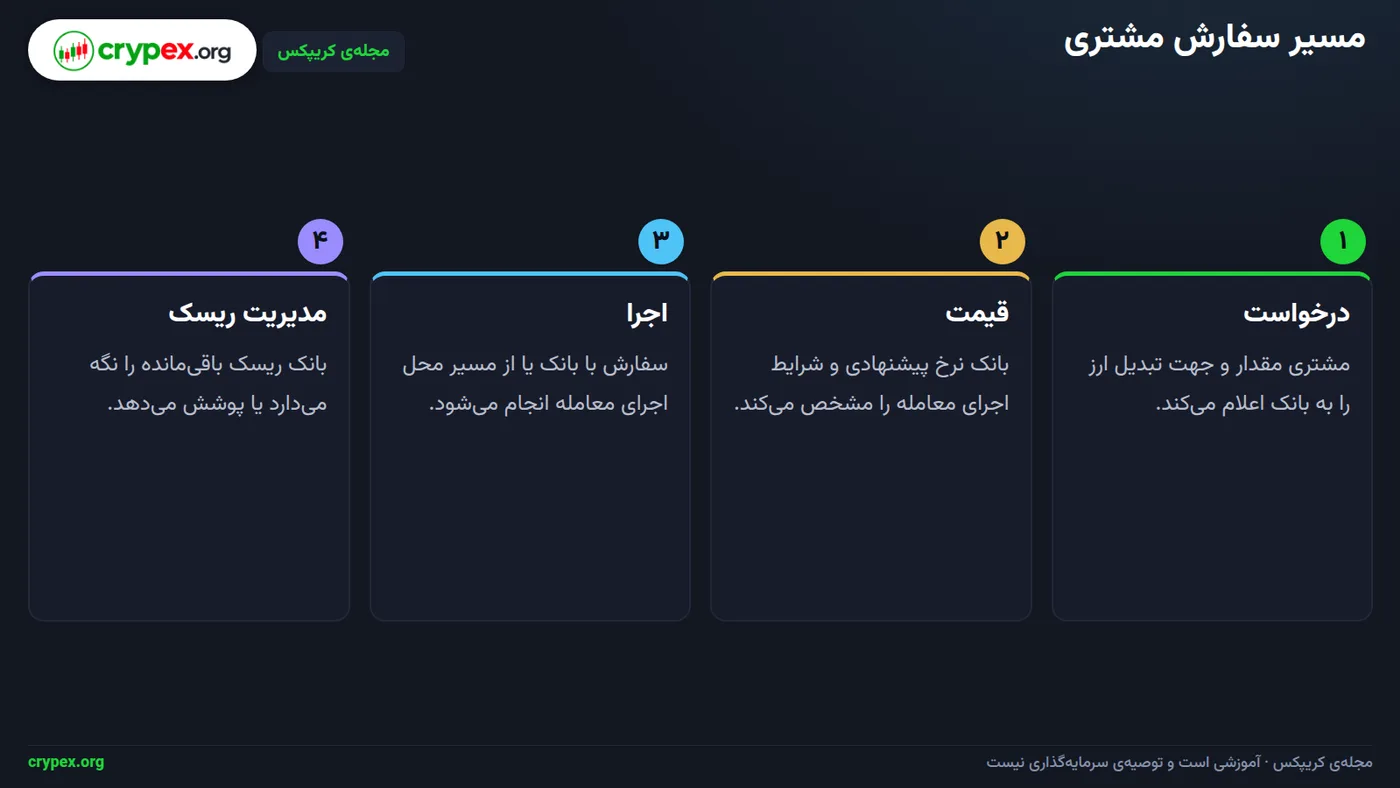
- شرکت درخواست خرید ۱۰٬۰۰۰ واحد ارز را به بانک میدهد؛ این مرحله ثبت سفارش است.
- بانک نرخ ۱٫۱۱ را اعلام میکند و شرکت با پذیرفتن آن، قیمت اجرا را میپذیرد.
- بانک سفارش مشتری را اجرا میکند و مبلغ ۱۱٬۱۰۰ واحد ارز مظنه را دریافت میکند؛ معاملهی مشتری در این نقطه انجام شده است.
- پس از اجرا، بانک موقعیت ارزی باقیمانده را ارزیابی میکند و در صورت نیاز، با معاملهای جداگانه آن را پوشش میدهد. سپس تسویهی تعهدات انجام میشود.
معاملهی پوششی بانک با خرید شرکت یکی نیست. معاملهی پوششی برای مدیریت ریسک خود بانک است و طرفها و نرخ اجرای جدا دارد. معاملهی دیگر، معاملهی مشتری با بانک است. هنگام ثبت هر معامله، مهم است سه طرف را از هم جدا کنید: مشتری، طرف معامله و محل اجرا. برای هر رسید یا دفتر خود، چهار خانهی مستقل داشته باشید: مقدار، نرخ اجرا، نرخ مرجع و طرف معامله.
بانک مرکزی چه زمانی وارد ماجرا میشود؟
بانک مرکزی سیاست پولی کشور را تعیین میکند. تغییر نرخ بهره میتواند بازده داراییهای یک ارز را عوض کند و روی تقاضای بازار اثر بگذارد. این اثر سیاست پولی است، نه خریدوفروش مستقیم ارز.
مداخلهی ارزی فرق دارد: بانک مرکزی ارز میخرد یا میفروشد تا روی بازار یا نرخ ارز اثر بگذارد. برای نمونه، اگر بانک مرکزی ارز خارجی بفروشد تا عرضه را بالا ببرد، خودِ این معامله مداخله است؛ فقط اعلام تغییر نرخ بهره مداخله نیست. خریدوفروش مستقیم هم با ابزارها و مسیرهای متفاوتی در هر کشور انجام میشود.
بانک مرکزی همیشه وارد بازار ارز نمیشود و ابزارهایش در هر کشور فرق دارد. گاهی خبر فقط تصمیم سیاستی است؛ گاهی مقامها از آمادگی برای اقدام میگویند؛ و گاهی معاملهی ارزی واقعی رخ میدهد. این سه رویداد را جدا ثبت کنید: «تصمیم سیاستی»، «اعلام آمادگی» و «معاملهی واقعی». این تفکیک کمک میکند سخنرانی یا تغییر نرخ بهره را با مداخله اشتباه نگیرید.
هشدار: هر تغییر نرخ، مداخله نیست
تغییر نرخ ارز بهتنهایی ثابت نمیکند بانک مرکزی معامله کرده است. نرخ بهره، نقدینگی، سفارشهای دیگر بازیگران و شرایط بازار هم روی قیمت اثر میگذارند. پیش از ثبت خبر بهعنوان مداخله، دنبال شواهد خرید یا فروش واقعی ارز باشید.
بانک مرکزی را با بانک تجاری اشتباه نگیرید: اولی سیاستگذاری میکند، دومی به مشتریان خدمات ارزی میدهد. برای هر خبر بنویسید نوع اقدام چیست، چه نهادی آن را انجام داده و آیا معاملهی ارزی گزارش شده یا فقط تصمیم و اعلام موضع بوده است.
معاملهگر خرد کجای این زنجیره قرار میگیرد؟
معاملهگر خرد معمولاً از راه کارگزار یا عرضهکنندهی قرارداد به قیمتها و ثبت سفارش دسترسی دارد. این یعنی معاملهی مستقیم با بانکها نیست. کارگزار هم لزوماً طرف هر سفارش نیست. سه مفهوم را از هم جدا کنید: مشتری، طرف معامله و محل اجرا. محل اجرا جایی است که سفارش تطبیق یا اجرا میشود. طرف معامله کسی است که در برابر شما تعهد قراردادی دارد.
در معاملهی نقدی، مشخصات قرارداد را بخوانید. آیا ارز واقعاً تحویل میشود؟ یا محصول خردهفروشیِ «نقدی» است که تحویل واقعی ندارد؟ در حالت دوم، قرارداد رابطهی شما با واسطه را تعیین میکند، نه نام «نقدی» روی صفحه. در قرارداد مابهالتفاوت (CFD)، عرضهکننده میتواند طرف قرارداد شما باشد. محل اجرای سفارش هم سامانهی خودش یا سازوکار دیگری است. اگر عرضهکننده برای مدیریت ریسک، سفارش را جداگانه پوشش دهد، این کار طرف قرارداد شما را عوض نمیکند.
در قرارداد آتی، کارگزار میتواند سفارش را به بازار متمرکز بفرستد. تسویه هم از سازوکار بازار و اتاق پایاپای پیروی میکند. قرارداد دائمی هم محصولی مشتقه و بیسررسید است. محل اجرا، طرف معامله و قواعد تسویه را باید از مشخصات همان قرارداد پیدا کنید. پس یک قیمت نمایشی بهتنهایی نمیگوید با چه کسی معامله میکنید یا همهی بازار همان قیمت را دارد. نوع قرارداد و محل اجرا را هم بررسی کنید.
کوچکبودن حساب، بهتنهایی ثابت نمیکند معاملهگر همیشه بازنده است. همچنین نشان نمیدهد سفارش او هیچ اثری روی جریان سفارشها ندارد. اثر یک سفارش را باید در زمینهی محل اجرا و نقدشوندگی همان بازار سنجید. اندازهی حساب بهتنهایی قدرت اثرگذاری بر کل بازار ارز را نشان نمیدهد. برای دنبالکردن سازوکار سفارش، چهار گام را از هم جدا ببینید: ثبت، قیمتگذاری، اجرا و تسویه.
چکلیست پیش از واریز
نام حقوقی واسطه، نهاد ناظر، نوع قرارداد و سیاست اجرای سفارش را بررسی کنید. سیاست اجرا باید روشن کند سفارش کجا اجرا میشود و واسطه چه زمانی طرف معامله است. اگر توضیح مکتوبی ندارید، پیش از واریز پول، آن را از واسطه بخواهید.
چه استثناها و برداشتهای اشتباهی را بشناسید؟
بازار فارکس یک محل معامله ندارد. قیمت به محل اجرا، زمان سفارش و طرف معامله بستگی دارد. دو طرف در دو بستر، یا در زمانهای جدا، قیمت یکسانی نمیبینند. از یک قیمت نمایشی نتیجه نگیرید که کل بازار همان نرخ را دارد؛ نوع قرارداد و محل اجرا را هم ببینید.
نرخ روی صفحهی کارگزار، پیشنهاد همان کارگزار برای شرایط حساب و سفارش شماست. این نرخ، قیمت اجرای بانکها، صندوقها یا مشتریان دیگر نیست. اجرا به قیمتهای موجود، اندازه و نوع سفارش و شرایط بازار بستگی دارد. نرخ نمایشی را با رسید اجرای سفارش یکی نگیرید.
بانک یا صندوق همیشه برای بالا یا پایین بردن نرخ معامله نمیکند. شرکت ممکن است ارز بخرد تا پرداخت خارجی را انجام دهد. صادرکننده ممکن است درآمد ارزی آیندهاش را پوشش دهد. مدیر صندوق هم میتواند موقعیت جهتدار بگیرد. برای هر بازیگر، نقش را با یکی از این سه مشخص کنید: تبدیل، پوشش ریسک یا معامله.
بانک مرکزی سیاست پولی را با تصمیمهایی مثل نرخ بهره و مدیریت نقدینگی پیش میبرد؛ این با خریدوفروش مستقیم ارز برای اثرگذاری بر نرخ فرق دارد. مداخلهی مستقیم یک اقدام جداست و بانک مرکزی هر روز بازار را کنترل نمیکند. بانک تجاری با بانک مرکزی یکی نیست: یکی به مشتریان خدمات ارزی میدهد، دیگری سیاستگذاری میکند.
سه پرسش برای بررسی هر حرکت
وقتی نرخ جابهجا میشود، پیش از نسبتدادن آن به یک بازیگر، سه فرضیه را جدا بسنجید: هدف سفارش، محل اجرا و شرایط بازار. این کار کمک میکند نیاز واقعی به ارز را با شرطبندی جهتدار اشتباه نگیرید و اختلاف قیمت را فوراً به رفتار کل بازار نسبت ندهید.
- تبدیل: نشانهاش نیاز به پرداخت یا دریافت ارز در یک معاملۀ تجاری است؛ هدف، تهیه یا تبدیل ارز است.
- پوشش ریسک: معامله در برابر تعهد یا درآمد ارزی آینده قرار میگیرد؛ هدف، محدودکردن اثر تغییر نرخ است.
- معاملۀ جهتدار: موقعیت با انتظار تغییر نرخ گرفته میشود، نه صرفاً برای پرداخت یا کاهش ریسک.
- محل و شرایط اجرا: نرخهای متفاوت میان کارگزار، بانک یا بسترهای دیگر را با توجه به زمان، نوع قرارداد و نقدشوندگی مقایسه کنید.
پیش از معامله، این چکلیست را اجرا کنید
پیش از ثبت سفارش، این پنج خانه را کامل کنید. پاسخ را از قرارداد، مشخصات محصول و صفحهی رسمی نهاد ناظر بگیرید؛ نامی که در تبلیغ آمده کافی نیست.
- تعیین بازار: «در چه بازاری معامله میکنم؟» مشخص کنید معامله در بازار خارج از بورس است یا در محل معاملاتی مشخصی انجام میشود. برای نمونه، در معاملهی فرضیِ تبدیل ارز برای پرداخت به تأمینکننده، هدف تبدیل است؛ نه لزوماً کسب سود از تغییر نرخ.
- شناخت بازیگر: «طرف قرارداد من کیست و نقش او چیست؟» نام بازیگر را ثبت کنید و کارش را تبدیل، پوشش ریسک یا معامله بدانید. شرکتی که برای پرداخت ارزی خرید میکند، تبدیل انجام میدهد؛ این نقش با بانک مرکزی یکی نیست.
- شناسایی واسطه: «چه کسی سفارش مرا میگیرد و قیمت از کدام محل اجرا میآید؟» مشتری، طرف معامله و محل اجرا را جداگانه بنویسید. پیش از واریز پول، نام حقوقی واسطهی خرد و نهاد ناظر آن را بررسی کنید؛ برای نرخ نیز محل اجرا و نوع قرارداد را ببینید، چون بازار فارکس قیمت واحد ندارد.
- فهم قرارداد: «دقیقاً چه محصولی میخرم و شرایطش چیست؟» مشخصات محصول را بخوانید: اندازهی قرارداد، شیوهی تسویه، هزینهها و شرایط نگهداری موقعیت. قیمت نمایشی بهتنهایی نشان نمیدهد معامله با چه شرایطی اجرا میشود.
- ثبت ریسک: «پیش از سفارش، چه مقدار زیان را میپذیرم و چه اقدامی آن را محدود میکند؟» اندازهی موقعیت، سطح خروج و هزینههای معامله را مکتوب کنید و مطمئن شوید با برنامهی مدیریت ریسک شما سازگارند.
قاعدهی پیش از سفارش
پیش از ثبت سفارش، هر پنج خانهی چکلیست باید پاسخ داشته باشد. خانهی بیپاسخ را دوباره در قرارداد یا مشخصات محصول بررسی کنید.
شناخت بازیگران، سازوکار معامله را روشنتر میکند؛ اما جای برنامهی مدیریت ریسک را نمیگیرد.
قدم بعدی: قیمت خرید و فروش را از کجا یاد بگیرید؟
بانکها، صندوقها، بانکهای مرکزی، شرکتها و معاملهگران خرد، هر کدام با هدفی وارد بازار میشوند. برخی ارز تبدیل میکنند، برخی ریسک را پوشش میدهند و برخی فقط معامله میکنند. نقش هر بازیگر را با یکی از همین سه کار مشخص کنید. موقع بررسی سفارش، مشتری، طرف معامله و محل اجرا را جدا از هم بنویسید.
برای ادامهی یادگیری، اول سراغ ارز پایه و ارز مظنه بروید. بعد تبدیل ارز و محاسبهی سود و زیان جفتارزهای غیردلاری را دنبال کنید. در ادامه، قیمت خرید و فروش و اسپرد را بخوانید؛ این بخش نشان میدهد چرا نرخ خرید و فروش یکسان نیست و فاصلهی میان آنها چه معنایی دارد.
در این مقاله ابزار مشخصی از کریپکس معرفی نشده است. برای فهم مسیر هر سفارش، چهار گام را دنبال کنید: ثبت سفارش، قیمتگذاری، اجرا و تسویه. مهم: از یک قیمت نمایشی نتیجه نگیرید که کل بازار همان قیمت را دارد؛ محل اجرا و نوع قرارداد را هم بررسی کنید.
تمرین پایانی
یک سفارش را در نظر بگیرید: شرکت واردکننده میخواهد برای پرداخت به تأمینکننده، یورو بخرد و از بانک خود درخواست معامله میکند. رسید سفارش یا تأییدیهی معامله را بخوانید و این چهار مورد را نامگذاری کنید:
- بازیگر و هدفش: کدام شرکت سفارش داده و آیا هدف تبدیل ارز، پوشش ریسک یا معامله است؟
- واسطه و طرف معامله: مشتری با چه نهادی تماس گرفته و چه نهادی در معامله طرف اوست؟
- نوع قرارداد: معامله نقدی است یا قرارداد دیگری؟
- محل اجرا: معامله در کدام بستر یا محل انجام شده است؟
اگر تأییدیه جواب یکی از این پرسشها را ندارد، از واسطه بخواهید. حدسزدن از روی نرخ نمایشدادهشده کافی نیست. هزینهی خرید و اختلاف با نرخ مرجع در سفارش شرکت، همان محاسبهی بخش مثال اصلی است و اینجا دوباره تکرار نمیشود.
پرسشهای پرتکرار
آیا بازار فارکس یک بورس مرکزی دارد؟
خیر. بخش بزرگی از معاملات فارکس فرابورسی است و از شبکهی معاملهگران و محلهای اجرای مختلف میگذرد. بنابراین قیمت واحدی که همهی بازیگران با آن معامله کنند وجود ندارد.
آیا بانکها قیمت فارکس را تعیین میکنند؟
بانکها از بازیگران مهم قیمتدهی و معاملهاند، اما تنها بازیگران بازار نیستند. قیمت به سفارشها، محل اجرا و طرفهای معامله وابسته است.
آیا بانک مرکزی همیشه در بازار ارز مداخله میکند؟
خیر. سیاست پولی میتواند بر ارز اثر بگذارد، اما مداخلهی مستقیم ارزی تصمیم جداگانهای است و دائمی نیست.
آیا معاملهگر خرد همیشه طرف بازندهی معامله است؟
خیر؛ چنین حکم همیشگیای درست نیست. نتیجهی معامله به تصمیمها، هزینهها، مدیریت ریسک و شرایط اجرا وابسته است.
چطور بفهمم کارگزار طرف معاملهی من است؟
نوع قرارداد و سیاست اجرای سفارش را در اسناد رسمی کارگزار بررسی کنید. در بعضی مدلها کارگزار طرف معامله است و در بعضی دیگر سفارش را به محل یا طرف دیگری میفرستد.
آیا سهم معاملهگران خرد از بازار فارکس عدد مشخصی دارد؟
برای ارائهی عدد معتبر باید منبع، دورهی زمانی و روش شمارش روشن باشد. بدون این اطلاعات، نسبت دادن یک سهم دقیق به معاملهگران خرد گمراهکننده است.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.