در این مقاله
- پیش از شروع، پاسخ کدام پرسشها را لازم دارید؟
- سرمایهی اولیه دقیقاً به چه معناست؟
- چطور مبلغ زیان مجاز را به حجم معامله تبدیل کنید؟
- مثال گامبهگام: از سرمایه تا زیان و بازده بالقوه
- افت سرمایه و اثر بازده مرکب را چطور بخوانید؟
- چه هزینهها و محدودیتهایی برآورد را تغییر میدهند؟
- کدام برداشتها دربارهی سود و سرمایه گمراهکنندهاند؟
- پیش از هر واریز، این چکلیست را کامل کنید
- قدم بعدی: محاسبهی حجم و بررسی دسترسی
خلاصه در ۳۰ ثانیه
- سرمایهی معامله را از پول ضروری زندگی جدا کنید.
- مبلغ زیان مجاز را پیش از تعیین حجم معامله مشخص کنید.
- هزینههای معامله را کنار فاصلهی حد ضرر حساب کنید.
- افت سرمایه، پایهی محاسبهی جبران زیان را تغییر میدهد.
- هیچ درصد بازدهی ماهانه یا سالانهای را معمول و قابلانتظار فرض نکنید.
پیش از شروع، پاسخ کدام پرسشها را لازم دارید؟
پیش از انتخاب مبلغ شروع، پرسش را عوض کنید: چه مقدار زیان را میتوانید تحمل کنید، بیآنکه اجاره، بدهی، هزینههای نزدیک یا آرامش مالیتان آسیب ببیند؟ پاسخ را با پولی بسنجید که از دسترفتنش زندگیتان را بههم نمیریزد، نه با مبلغ دیگران.
پول لازم برای زندگی را از سرمایهی در معرض ریسک جدا کنید. برای اجاره، بدهی و هزینههای نزدیک، حساب جدا بسازید و وارد حساب معامله نکنید. پیش از هر معامله، مبلغ زیان مجاز را تعیین کنید؛ معیار این مقاله برای محاسبهی حجم، سقف ۱٪ سرمایه است، نه کل موجودی حساب.
سه پرسش پیش از واریز
اگر این مبلغ از بین برود، پرداخت هزینههای ضروریام مختل میشود؟ آیا با آن بدهی یا خرج نزدیکی را پوشش میدهم؟ میدانم پیش از هر معامله چه مقدار زیان را میپذیرم؟ اگر پاسخ روشن نیست، ابتدا بودجه را جدا و سقف زیان را مشخص کنید.
مبلغ کم یا زیاد بهتنهایی تصمیم را خوب یا بد نمیکند؛ معیار، تناسب زیان احتمالی با توان مالی شماست. این مقاله مفهوم ریسک بازارهای مالی را به بودجه و اندازهی معامله وصل میکند: اول زیان مجاز را تعیین میکنید، بعد حجم را بر پایهی آن و فاصلهی ورود تا حد ضرر میسنجید. مثال اصلی مقاله این مسیر را گامبهگام نشان میدهد.
در ادامه، اول برآورد سرمایه را میخوانید، بعد روش محاسبهی حجم معامله را میبینید و با افت سرمایه و خطاهای رایج آشنا میشوید. سپس چکلیست پیش از واریز و قدم بعدی را دنبال میکنید. سودهای بزرگ ماهانه در تبلیغها معمولاً گزینشیاند؛ بدون سابقهی کامل و قابلبررسی، به آنها امید نبندید.
سرمایهی اولیه دقیقاً به چه معناست؟
سرمایهی اولیه در این مقاله یعنی پولی که پس از کنارگذاشتن هزینههای زندگی و تعهدهای نزدیک، برای تمرین یا معامله اختصاص میدهید؛ نه کل پساندازتان و نه موجودی حساب بانکی. مبلغ داخل حساب معاملاتی بهتنهایی نشان نمیدهد چقدر از آن را واقعاً میتوانید در معرض زیان بگذارید.
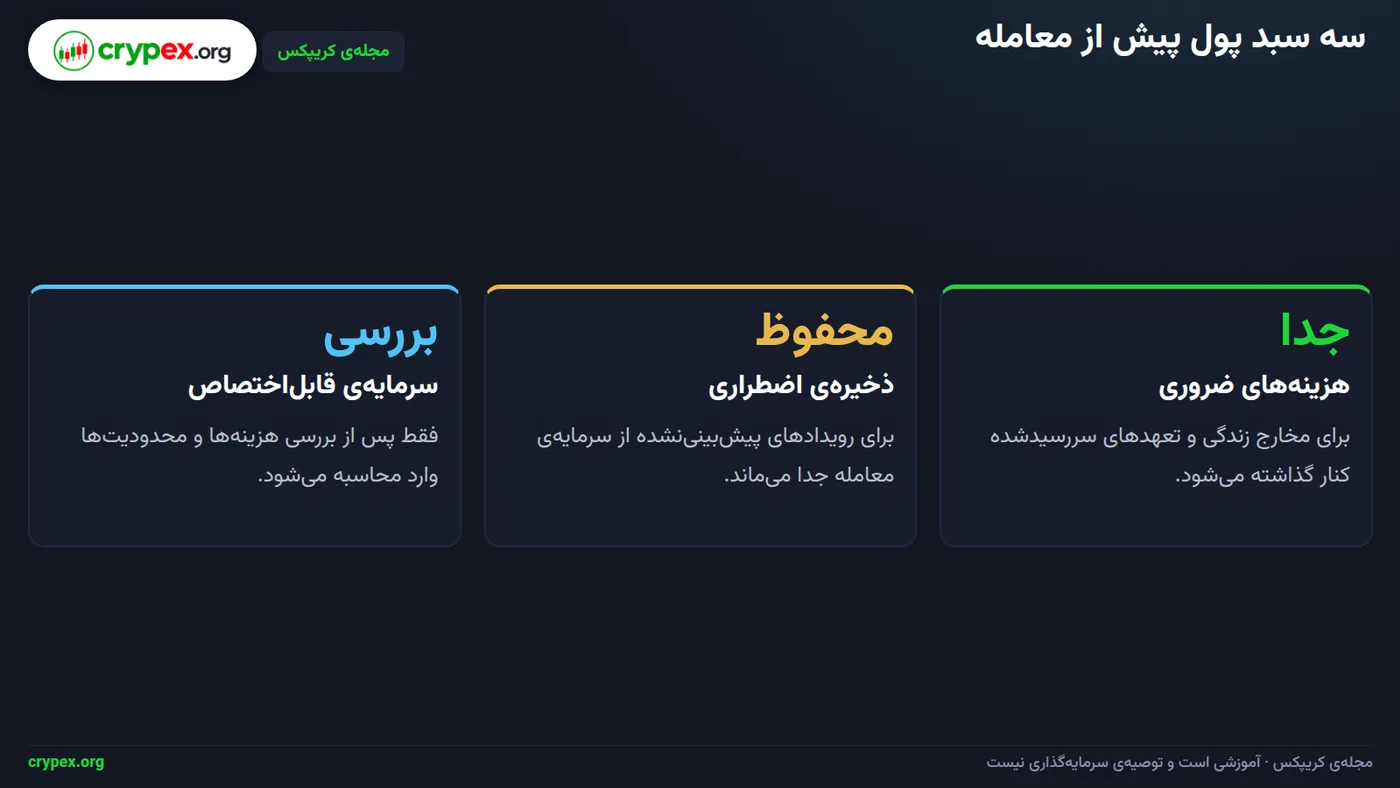
در تصویر بالا، پول به سه سبد جدا تقسیم شده است. پیش از واریز، مخارج ضروری دورهی پیشرو و بدهیهای سررسیدشده را فهرست کنید و مبلغ لازم برای آنها را کنار بگذارید. برای اجاره، بدهی یا هزینهی نزدیکالوقوع حساب جدا داشته باشید. ذخیرهی اضطراری را هم از سرمایهی قابلاختصاص جدا کنید؛ فقط سبد سوم برای تمرین یا معامله است.
- هزینههای ضروری: مخارجی که برای زندگی و تعهدهای پیشرو باید پرداخت شوند.
- ذخیرهی اضطراری: پولی برای اتفاقهای پیشبینینشده؛ آن را بودجهی معامله حساب نکنید.
- سرمایهی قابلاختصاص: مبلغی که برای یادگیری یا معامله کنار گذاشتهاید و از پول لازم برای زندگی جداست.
پولی که برای یادگیری کنار میگذارید، بودجهی آموزش و تمرین است. اگر آن را وارد معامله میکنید، از همان ابتدا حد زیانش را مشخص کنید. پول سبد هزینههای ضروری و ذخیرهی اضطراری فقط برای همان مصارف است، نه جبران زیان معامله. این تفکیک کمک میکند اشتباه معاملاتی به اجاره، پرداخت بدهی یا مخارج روزمره سرایت نکند.
مبلغ لازم برای شروع عدد ثابتی برای همه ندارد. آن را با دسترسی واریز، حداقل اندازهی معامله، کارمزد و اختلاف قیمت خریدوفروش، و محدودیتهای ابزار یا پلتفرم بسنجید. پیش از معامله، هزینهها و حداقلها را در پلتفرم بررسی کنید. برای تبدیل سرمایهی قابلاختصاص به حجم، از ابزار محاسبهی حجم معاملهی کریپکس استفاده کنید؛ مثال اصلی مقاله در بخش مربوط به آن آمده است.
مرز پول یادگیری و پول ضروری
اگر مبلغی را برای اجاره، بدهی یا هزینهی نزدیکالوقوع لازم دارید، آن را به سرمایهی قابلمعامله اضافه نکنید. پیش از هر واریز، فهرست مخارج ضروری و بدهیهای سررسیدشده را کامل کنید و پولشان را جدا نگه دارید.
چطور مبلغ زیان مجاز را به حجم معامله تبدیل کنید؟
مبلغ زیان مجاز را پیش از ورود مشخص کنید: سرمایهی حساب × سهم ریسک انتخابشده. این مبلغ سقفی است که با رسیدن قیمت به حد ضرر از دست میدهید. در این مقاله، سقف نمونه ۱٪ سرمایه است؛ سهم را بر مبنای سرمایهی حساب حساب کنید، نه حجم دلخواه.
برای تبدیل مبلغ زیان مجاز به حجم، اول زیان یک واحد سفارش تا حد ضرر را حساب کنید، بعد مبلغ زیان مجاز را بر آن تقسیم کنید. فاصلهی ورود تا حد ضرر را در ارزش هر حرکت قیمت برای همان یک واحد سفارش ضرب کنید؛ این ارزش باید مشخصات قرارداد، مثل اندازهی قرارداد یا ضریب، را درست نشان دهد. اگر ارزش هر حرکت از قبل اندازهی قرارداد را دربرمیگیرد، دوباره در اندازهی قرارداد ضرب نکنید.
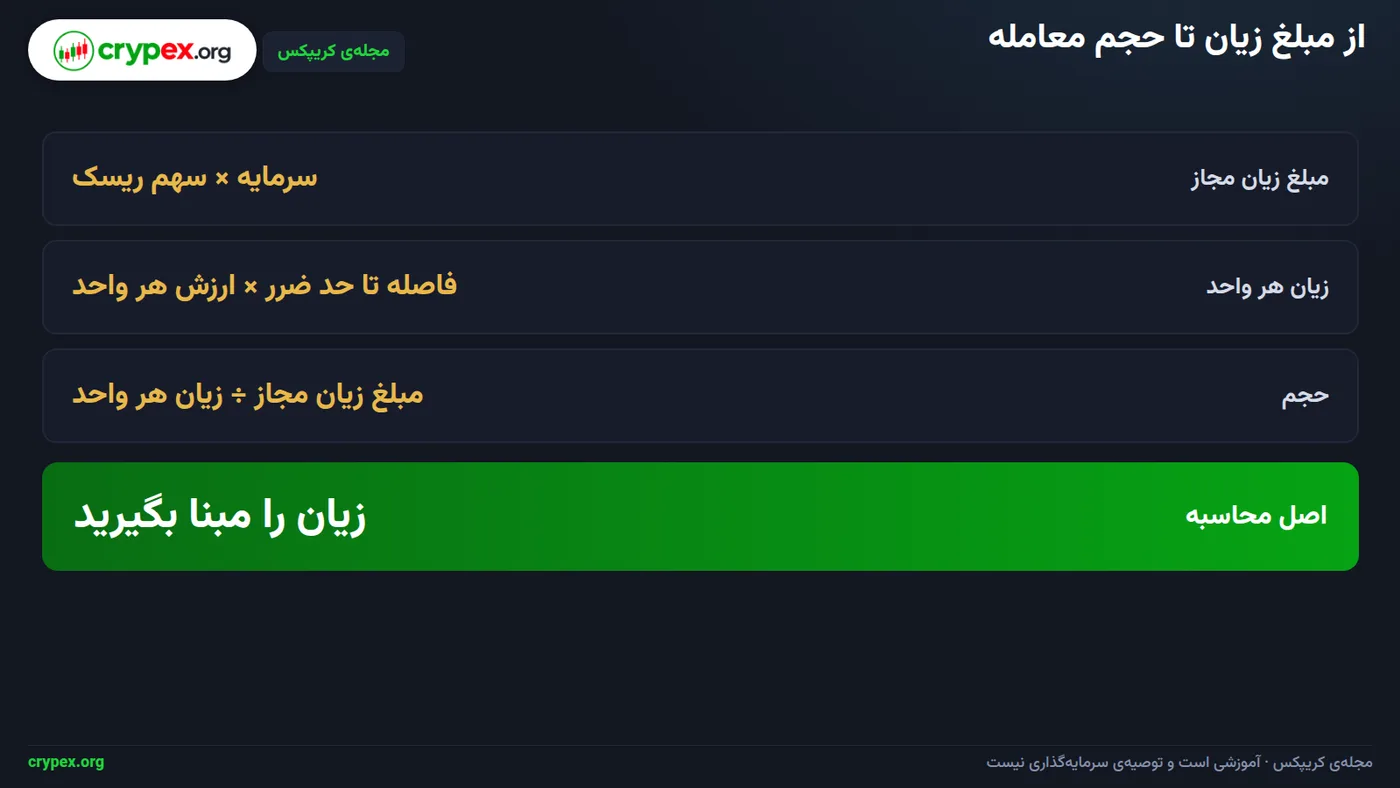
در تصویر بالا، مسیر محاسبه از مبلغ زیان مجاز تا حجم نشان داده شده است. حجم را بر اساس فاصلهی ورود تا حد ضرر تعیین کنید، نه اطمینان به پیشبینی. هرچه حد ضرر دورتر باشد، زیان هر واحد سفارش بیشتر و حجم محاسباتی کمتر میشود. حجم نهایی را در همان واحدی بیان کنید که پلتفرم برای آن ابزار معاملاتی میپذیرد.
این فرمول ساده، زیان ناخالص تا حد ضرر را پیش از هزینههای معامله برآورد میکند. کارمزد، اختلاف قیمت خریدوفروش و لغزش قیمت را جداگانه به این برآورد اضافه کنید؛ نرخ هرکدام را در مشخصات همان ابزار در پلتفرم ببینید. محاسبهی کامل مثال اصلی در بخش مثال گامبهگام آمده و اینجا تکرار نمیشود.
حد ضرر یا ارزش نامشخص است؟
اگر حد ضرر، ارزش هر حرکت برای یک واحد سفارش، یا مشخصات قرارداد روشن نیست، حجم را با حدس تعیین نکنید. اول این اطلاعات را از پلتفرم بررسی کنید، بعد محاسبه را انجام دهید.
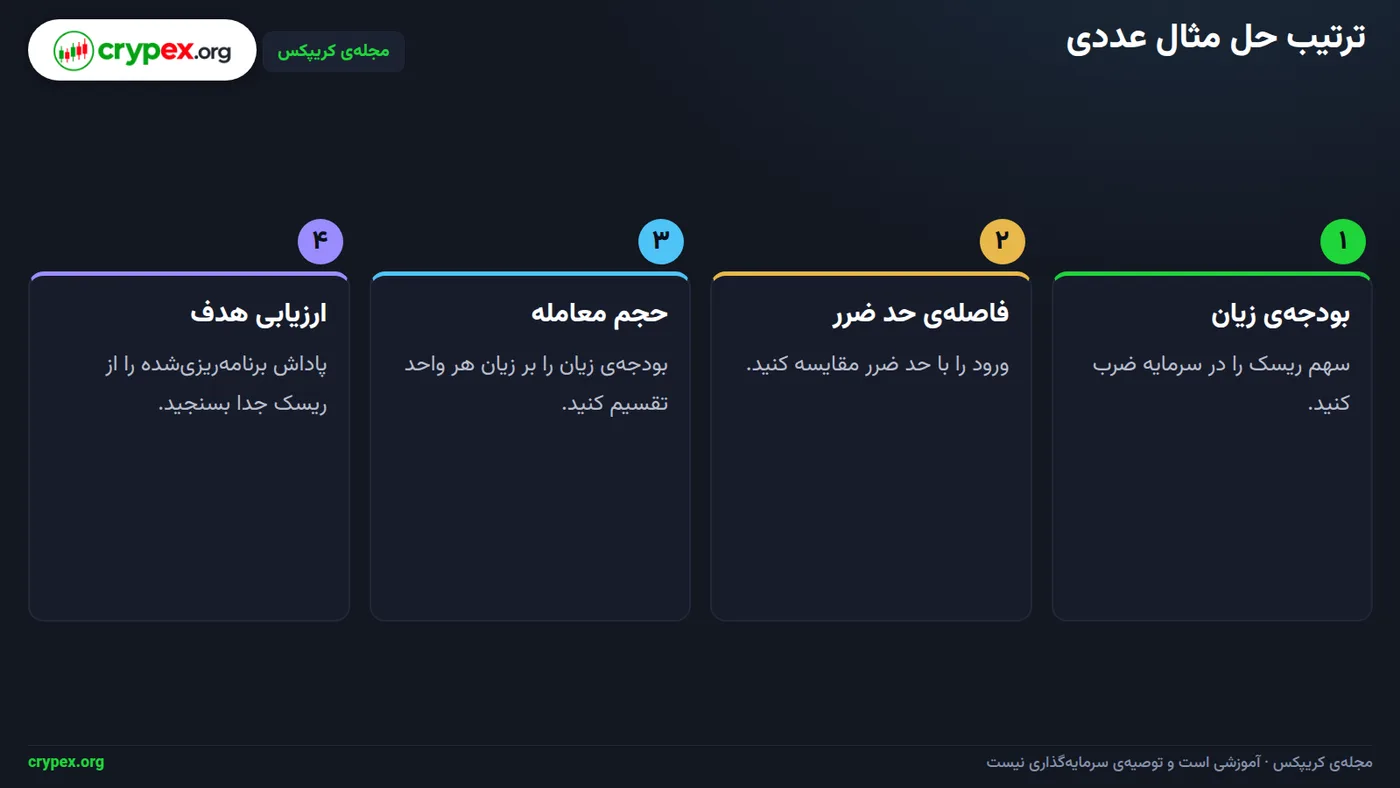
برای اجرا، سرمایه و سهم ریسک را ثبت کنید، زیان یک واحد سفارش تا حد ضرر را حساب کنید و مبلغ زیان مجاز را بر آن تقسیم کنید. سپس هزینههای جداگانه را بررسی کنید و مطمئن شوید واحد حجم با واحد پذیرفتهشدهی پلتفرم یکی است. ابزار محاسبهی حجم معاملهی کریپکس هم این محاسبه را انجام میدهد؛ ارزش هر حرکت و مشخصات قرارداد را مطابق ابزار معاملاتی وارد کنید.
مثال گامبهگام: از سرمایه تا زیان و بازده بالقوه
فرض کنید سرمایهی حساب شما ۱۰۰۰ واحد است. برای این معاملهی آموزشی، ورود را ۱۰۰، حد ضرر را ۹۸ و هدف را ۱۰۶ در نظر میگیرید. پیش از ورود، سقف زیان را ۱٪ سرمایه تعیین میکنید. پس مبلغ ریسک این معامله ۱۰ واحد است.
- مبلغ ریسک مجاز را حساب کنید: ۱۰۰۰ × ۱٪ = ۱۰ واحد.
- فاصلهی ورود تا حد ضرر را بهازای هر واحد حساب کنید: ۱۰۰ − ۹۸ = ۲ واحد.
- حجم معامله را از تقسیم مبلغ ریسک بر فاصلهی ورود تا حد ضرر به دست آورید: ۱۰ ÷ ۲ = ۵ واحد.
- اگر قیمت به حد ضرر برسد و سفارش دقیقاً در ۹۸ اجرا شود، زیان ناخالص برابر است با ۵ × ۲ = ۱۰ واحد.
- فاصلهی ورود تا هدف ۱۰۶ برابر ۱۰۶ − ۱۰۰ = ۶ واحد برای هر واحد است؛ بنابراین پاداش ناخالص در هدف ۵ × ۶ = ۳۰ واحد خواهد بود.
- نسبت پاداش به ریسک را با تقسیم فاصلهی ورود تا هدف بر فاصلهی ورود تا حد ضرر حساب کنید: ۶ ÷ ۲ = ۳؛ نسبت برابر ۳ به ۱ است.
| گام | محاسبه | نتیجه |
|---|---|---|
| مبلغ ریسک مجاز | ۱۰۰۰ × ۱٪ | ۱۰ واحد |
| فاصله تا حد ضرر | ۱۰۰ − ۹۸ | ۲ واحد برای هر واحد |
| حجم معامله | ۱۰ ÷ ۲ | ۵ واحد |
| زیان ناخالص در حد ضرر | ۵ × ۲ | ۱۰ واحد |
| پاداش ناخالص در هدف | ۵ × (۱۰۶ − ۱۰۰) | ۳۰ واحد |
| نسبت پاداش به ریسک | (۱۰۶ − ۱۰۰) ÷ (۱۰۰ − ۹۸) | ۳ به ۱ |
تصویر بالا مسیر محاسبهی حجم و مقایسهی ریسک با پاداش برنامهریزیشده را نشان میدهد. برای همین محاسبه با اعداد خودتان، از ابزار محاسبهی حجم معاملهی کریپکس استفاده کنید و نسبت نقاط ورود، حد ضرر و هدف را با ابزار ریسک به ریوارد بررسی کنید.
نسبت ۳ به ۱ وعدهی نتیجه نیست
این نسبت فقط پاداش ناخالصِ برنامهریزیشده را با ریسکِ محاسبهشده بر اساس نقاط ورود، حد ضرر و هدف مقایسه میکند؛ نتیجهی قطعی نیست. زیان ۱۰ واحدی یک برآورد ناخالص است و لغزش، شکاف قیمت و هزینهها میتوانند زیان واقعی را بیشتر کنند. مهم: کارمزد و اختلاف قیمت خریدوفروش در این محاسبه نیامدهاند، پس نرخ هزینهها را پیش از معامله در پلتفرم بررسی کنید.
افت سرمایه و اثر بازده مرکب را چطور بخوانید؟
افت سرمایه یعنی کاهش موجودی حساب نسبت به یک نقطهی قبلی. برای سنجش آن، موجودی قبل و بعد از افت را مقایسه کنید. اما برای محاسبهی جبران، مبنا همان سرمایهی باقیمانده است، نه موجودی قبل از زیان. به همین دلیل، درصد رشد لازم برای برگشت با درصد افت برابر نیست.
افت را از مبنای درست بسنجید
مثال فرضی: موجودی از ۱۰۰ واحد با افت ۲۰٪ به ۸۰ واحد میرسد. برای بازگشت از ۸۰ به ۱۰۰، رشد لازم ۱۰۰ ÷ ۸۰ − ۱ = ۲۵٪ است. پس افت ۲۰درصدی با رشد ۲۰درصدی جبران نمیشود. این تفاوت را هر بار از روی موجودی تازه حساب کنید.
اثر مرکب را دورهبهدوره بخوانید
بازده مرکب یعنی هر سود یا زیان بعدی روی موجودی تازه اعمال میشود. پس از افت، سودهای بعدی از پایهی کوچکتری حساب میشوند. ترتیب تغییرها مسیر و عمق افت میاندورهای را عوض میکند، حتی اگر چند تغییر درصدی یکسان در ترتیبهای متفاوت به موجودی نهایی یکسان برسند. رشد عددی در چند دوره فقط نتیجهی محاسبهی ریاضی است، نه نرخ معمول یا قابلانتظار. به سودهای بزرگ ماهانهی تبلیغشده بدون سابقهی کامل و قابلبررسی اعتماد نکنید.
ثبت دورهای افت و جبران
درصد افت و درصد لازم برای جبران را جداگانه ثبت کنید. درصد جبران را از موجودی باقیمانده بسنجید. این کار پایهی محاسبهی مرکب را در هر دوره روشن نگه میدارد.
- موجودی آغاز هر دوره را ثبت کنید.
- افت هر دوره را هم به مبلغ و هم به درصدِ موجودی مبنا بنویسید.
- موجودی پایان دوره را پس از اعمال سود یا زیان ثبت کنید.
- درصد لازم برای رسیدن از موجودی پایان به نقطهی آغاز را جدا محاسبه کنید.
چه هزینهها و محدودیتهایی برآورد را تغییر میدهند؟
هزینهی مستقیم، همان مبلغی است که پلتفرم طبق نرخ اعلامشده از معامله میگیرد؛ مثلاً کارمزد ثبت یا بستن سفارش. هزینهی اجرایی از تفاوت قیمت مورد انتظار با قیمت واقعی اجراشده میآید: اختلاف قیمت خریدوفروش، فاصلهی قیمت خرید با فروش، و لغزش قیمت (تغییر قیمت هنگام اجرا). هر دو گروه را در برآورد خود وارد کنید؛ محاسبهی صرفاً بر پایهی فاصلهی ورود تا حد ضرر، هزینهی معامله را کامل نشان نمیدهد.
مشخصات ابزار هم حجم قابلاجرا و ارزش واقعی معامله را تغییر میدهد. حداقل حجم، کوچکترین سفارشی است که پلتفرم میپذیرد. اندازهی قرارداد نشان میدهد هر قرارداد چه مقدار از ابزار را نمایندگی میکند. ارز مبنا هم تعیین میکند قیمت و سودوزیان با چه ارزی بیان شوند. اگر حجم بهدستآمده از حداقل سفارش کمتر باشد، یا ارزش هر واحد با تصور شما فرق کند، نتیجهی محاسبهی ساده با سفارش واقعی یکی نخواهد بود. برای محاسبهی اولیه از ابزار محاسبهی حجم معاملهی کریپکس استفاده کنید، اما مشخصات همان ابزار معاملاتی را هم جداگانه بررسی کنید.
| عامل | کجا بررسی شود | اثر بر محاسبه |
|---|---|---|
| کارمزد | صفحهی رسمی کارمزدها و تعرفهی همان پلتفرم | به هزینهی مستقیم ورود و خروج اضافه میشود. |
| حداقل حجم | مشخصات ابزار یا پنجرهی ثبت سفارش | ممکن است حجم محاسبهشده پذیرفته نشود و اندازهی سفارش نیاز به بازبینی داشته باشد. |
| ارزش هر واحد | مشخصات قرارداد؛ ارزش هر واحد یا اندازهی قرارداد | تعیین میکند تغییر قیمت برای حجم انتخابی چه اثری بر سودوزیان دارد. |
| ارز حساب | تنظیمات حساب و مشخصات ابزار | اگر با ارز قیمتگذاری ابزار متفاوت باشد، تبدیل ارز بر مبلغ نهایی اثر میگذارد. |
قاعدهی اجرایی روشن است: پیش از هر محاسبه، مشخصات ابزار و نرخ هزینه را در صفحهی رسمی همان پلتفرم بخوانید. سپس کارمزد، اختلاف قیمت و لغزش را در برآورد هزینه منظور کنید. اگر نرخ یا ارزش هر واحد را پیدا نکردید، تا روشنشدن آنها سفارش را مبنای محاسبه قرار ندهید.
پیش از هر واریز
برای مخاطب ایرانی، دسترسی به پلتفرم، امکان واریز، حضانت دارایی و محدودیتهای خود پلتفرم موضوعهایی جدا از محاسبهی حجم هستند. وضعیت هرکدام را از منابع رسمی همان پلتفرم بررسی کنید؛ پیش از روشنشدن آنها واریز نکنید.
کدام برداشتها دربارهی سود و سرمایه گمراهکنندهاند؟
تصویرِ یک ماه پُرسود، سابقهی عملکرد نیست؛ فقط نمونهی گزینشی از نتیجههاست. بدون سابقهی کامل، ماههای زیانده، افت سرمایه و هزینههایی مثل کارمزد و اختلاف قیمت خریدوفروش، نمیتوانید بفهمید این نتیجه چقدر واقعی است. هیچ بازده ماهانه یا سالانهای را معیار معمول یا قابلانتظار نگیرید.
حجم بیشتر، سود منطقیتر نمیسازد
حجم معامله را از مبلغ زیانی که از پیش پذیرفتهاید و فاصلهی ورود تا حد ضرر حساب کنید، نه از کل موجودی یا سود هدف. در قاعدهی آموزشی این مقاله، سقف زیان هر معامله ۱٪ سرمایه است. محاسبهی کامل برای نمونهی اصلی مقاله در بخش مثال گامبهگام آمده است؛ برای ورودیهای خودتان از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
نسبت پاداش به ریسک بالا، نشانهی نتیجهی مثبت نیست. این نسبت فقط سود و زیانِ برنامهریزیشده را مقایسه میکند؛ هزینهها و تعداد معاملههایی که به هدف یا حد ضرر میرسند را نشان نمیدهد. ابزار ریسک به ریوارد کریپکس همین نسبت برنامهریزیشده را میسنجد، نه پیشبینی نتیجه.
میانگین چند ماه یا چند معامله، ترتیب نتیجهها و اندازهی افتها را پنهان میکند. یک میانگین مثبت نشان نمیدهد پیش از سود چه افتی رخ داده یا زیانها پشتسرهم بودهاند. میانگین را همیشه کنار مسیر سرمایه و بیشترین افت بررسی کنید.
پیش از اعتماد به ادعای عملکرد
بررسی کنید گزارش، دورهی کامل را پوشش دهد و هزینهها، افت سرمایه و مبنای مقایسه را روشن کند. اگر هرکدام از این موارد نامشخص است، آن ادعا را مبنای تصمیم مالی نگذارید.
پیش از هر واریز، این چکلیست را کامل کنید
پیش از واریز، حساب معاملاتی را از پول زندگی جدا کنید. اجاره، بدهیها و هزینههای نزدیک را در حسابی جدا نگه دارید. فقط پولی را وارد معامله کنید که از دست دادنش زندگیتان را مختل نکند.
چکلیست پیش از واریز
- □ پول ضروری زندگی و تعهدهای مالی را از سرمایهی قابلاختصاص جدا کردهام؛ برای اجاره یا هزینهی نزدیکالوقوع حساب جدا دارم.
- □ پیش از تعیین حجم هر معامله، حداکثر مبلغ زیان مجاز را نوشتهام. معیار آموزشی مقاله سقف ۱٪ سرمایه است؛ حجم را از این مبلغ و فاصلهی ورود تا حد ضرر محاسبه میکنم، نه از کل موجودی.
- □ فاصلهی ورود تا حد ضرر و ارزش هر واحد از مشخصات ابزار را در پلتفرم بررسی کردهام؛ این مشخصات تعیین میکند حرکت قیمت چه اثری بر زیان دارد.
- □ کارمزد، اختلاف قیمت خریدوفروش و لغزش قیمت را در برآورد هزینه و حاشیهی لازم وارد کردهام. اگر نرخشان را نمیدانم، پیش از معامله آنها را از پلتفرم بررسی میکنم.
- □ بازدههای تبلیغاتی، بهویژه نمونههای بزرگ ماهانه، را معیار معمول یا انتظار معتبر نمیدانم؛ بدون سابقهی کامل و قابلبررسی، مبنای تصمیمم قرار نمیدهم.
برای مراحل تعیین حجم، به مثال بخش محاسبهی زیان و حجم مراجعه کنید. برای پرسشهای قانونی یا مالیاتی، از منبع رسمی یا مشاور حقوقی کمک بگیرید.
آمادهی واریز هستید؟
واریز را فقط پس از تکمیل موارد بالا انجام دهید. برای تعیین حجم بر اساس مبلغ زیان مجاز و حد ضرر، از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
قدم بعدی: محاسبهی حجم و بررسی دسترسی
برای تبدیل برنامه به اندازهی قابلاجرا، ابزار محاسبهی حجم معامله کریپکس را باز کنید. مبلغ زیان مجاز، قیمت ورود و حد ضرر را وارد کنید. سپس خروجی حجم را با مشخصات قرارداد همان پلتفرم، مثل اندازهی هر واحد و ارزش تغییر قیمت، تطبیق دهید. در تصویر بالا، پیش از استفاده از حجم محاسبهشده، بررسی کنید پلتفرم همان واحد اندازهگیری را به کار میبرد.
دو بررسی پیش از تصمیم
با ابزار ریسک به ریوارد کریپکس، نسبت پاداش برنامهریزیشده به ریسک برنامهریزیشده را بسنجید. این نسبت فقط فاصلهی ورود تا هدف را با فاصلهی ورود تا حد ضرر مقایسه میکند. پیشبینی سود آینده نیست و هزینههایی مثل کارمزد، اختلاف قیمت خریدوفروش و لغزش قیمت را هم جایگزین نمیکند؛ نرخ این هزینهها را پیش از معامله از پلتفرم بررسی کنید.
محاسبهی حجم بهتنهایی دسترسی شما را روشن نمیکند. پیش از هر واریز، مقالهی بعدی، «کاربر ایرانی پیش از هر واریز: دسترسی، حضانت و محدودیتها»، را بخوانید تا مسیر دسترسی، نگهداری دارایی و محدودیتهای پلتفرم را بررسی کنید.
وضعیت حقوقی را جداگانه بررسی کنید
سپس مقالهی <a href="/articles/legal-status-currency-digital-trading-iran">«وضعیت حقوقی معاملهی ارزی و دیجیتال در ایران: چه میدانیم و چه نمیدانیم»</a> را ببینید. دربارهی قانون و مالیات، اطلاعات رسمی را بررسی کنید و برای تصمیم حقوقی از مشاور حقوقی کمک بگیرید.
- ابتدا هزینههای معامله و امکان دسترسی و نگهداری را بررسی کنید.
- سپس مبلغ زیان مجاز را تعیین و حجم معامله را با ابزار محاسبه کنید؛ حجم را از کل موجودی حساب نگیرید.
- پیش از واریز، ریسک هر گام را ثبت کنید: هزینهها، محدودیتهای دسترسی و زیان برنامهریزیشده.
ابزارهای کریپکس برای تمرین این مبحث
محاسبهی حجم معامله (/tools/position-size)؛ ریسک به ریوارد (/tools/risk-reward)
پرسشهای پرتکرار
برای شروع معاملهگری حداقل چقدر سرمایه لازم است؟
عدد واحدی برای همه وجود ندارد؛ حداقل معامله و هزینهها به ابزار و پلتفرم وابستهاند. ابتدا پول ضروری و تعهدهای مالی را کنار بگذارید، سپس با مشخصات ابزار حجم را حساب کنید.
چه مقدار از سرمایه را در هر معامله در معرض زیان بگذارم؟
مبلغ زیان مجاز را پیش از ورود تعیین کنید و حجم را بر پایهی فاصلهی حد ضرر بسنجید. سهم ۱٪ در این مقاله فقط ورودی یک مثال آموزشی است، نه نسخهای برای همه.
چه بازده ماهانهای از معاملهگری منطقی است؟
این مقاله هیچ درصد ماهانه یا سالانهای را معمول یا قابلانتظار معرفی نمیکند. بهجای اتکا به یک عدد تبلیغاتی، هزینهها، افتها و سابقهی کامل عملکرد را بررسی کنید.
بازده مرکب چطور افت سرمایه را نشان میدهد؟
هر تغییر روی موجودی فعلی اعمال میشود، نه موجودی آغازین. بنابراین پس از افت، برای رسیدن به نقطهی شروع به درصد رشدی بزرگتر از درصد افت نیاز است.
آیا نسبت پاداش به ریسک بالا، سودآوری را ثابت میکند؟
خیر؛ این نسبت فقط پاداش و زیان برنامهریزیشده را مقایسه میکند. هزینههای اجرا و نتیجهی واقعی معامله را بهتنهایی نشان نمیدهد.
پیش از واریز از کجا محدودیتها و وضعیت حقوقی را بررسی کنم؟
دسترسی، حضانت و محدودیتهای پلتفرم را پیش از واریز بررسی کنید. دربارهی قانون و مالیات ایران حکم قطعی از این مقاله نگیرید؛ به منبع رسمی یا مشاور حقوقی مراجعه کنید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.