در این مقاله
- چرا اندازهی ترازنامهی فدرال رزرو برای شما مهم است؟
- QE و QT دقیقاً چه هستند؟
- QT چگونه اجرا میشود؟
- تغییر ترازنامه از چه مسیری به نقدینگی کلان میرسد؟
- ذخایر را کنار اجزای بدهی بخوانید
- تغییر دورهای را چطور محاسبه و تفسیر کنیم؟
- چه شرایطی تفسیر QE و QT را تغییر میدهد؟
- کدام برداشتهای رایج گمراهکنندهاند؟
- چکلیست خواندن آمار و جمعبندی
- گام بعدی: دادهی کلان کریپکس و ابزارهای مسیر
خلاصه در ۳۰ ثانیه
- QE خرید دارایی و افزایش ترازنامهی بانک مرکزی است؛ QT کاهش داراییها و کوچکشدن ترازنامه است.
- ترازنامه، داراییها و بدهیهای فدرال رزرو را نشان میدهد؛ ذخایر بانکی یکی از اجزای بدهی آن است.
- تغییر ترازنامه معادل یکبهیک تغییر ذخایر یا نقدینگی کل بازار نیست.
- برای تشخیص روند، چند گزارش هفتگی و شاخصهای مکمل را با هم بررسی کنید.
- QE و QT چارچوبی برای فهم شرایط کلاناند، نه ابزار پیشبینی فوری قیمت یک دارایی.
چرا اندازهی ترازنامهی فدرال رزرو برای شما مهم است؟
خرید اوراق بهدست بانک مرکزی چه نسبتی با نقدینگی دارد، و چرا این خرید قیمت یک دارایی مشخص را همان لحظه تعیین نمیکند؟ پاسخ به مسیر انتقال بستگی دارد: خرید اوراق میتواند بر داراییهای فدرال رزرو و اجزای بدهی آن، از جمله ذخایر بانکی، اثر بگذارد؛ اما قیمت هر دارایی همزمان به عوامل دیگری وابسته است. پس اندازهی ترازنامه نشانهای برای بررسی نقدینگی کلان است، نه دکمهی تغییر فوری قیمت.
این مبحث در مسیر «فاندامنتال و اقتصاد کلان» قرار دارد و برای دنبالکردنش، آشنایی مقدماتی با تولید ناخالص داخلی، تقویم اقتصادی و جلسههای کمیتهی بازار باز فدرال (FOMC) مفید است. برای نمونه، در گزارش رسمی هفتهی منتهی به ۴ نوامبر ۲۰۲۶، کل داراییهای فدرال رزرو ۶٬۷۴۸٬۱۴۵ میلیون دلار، یعنی ۶٫۷۴۸۱۴۵ تریلیون دلار بود؛ این مقدار را باید با تاریخ و واحدش ثبت کرد، نه حفظ کرد و بهجای مشاهدهی تازه به کار برد. ([federalreserve.gov](https://www.federalreserve.gov/releases/h41/Current/?utm_source=openai))
نرخ بهره و سیاست ترازنامهای دو ابزار متفاوتاند: نرخ بهره قیمت تأمین مالی کوتاهمدت را هدف میگیرد؛ سیاست ترازنامهای بر داراییهای بانک مرکزی و ترکیب بدهیهای آن اثر میگذارد. در ادامه، مقاله ابتدا تعریف QE و QT را میآورد، سپس سازوکار انتقال نقدینگی را توضیح میدهد و بهترتیب مثال محاسباتی، عوامل تعدیلکننده، خطاهای رایج و چکلیست بررسی را پوشش میدهد.
قاعدهی شروع
پیش از تفسیر هر خبر، مشخص کنید موضوع آن نرخ بهره است یا اندازه و ترکیب ترازنامه. برای سنجش نقدینگی، دستکم سه شاخص را کنار هم بخوانید: موجودی ترازنامه، ذخایر بانکی، و حساب خزانهداری یا تسهیلات بازخرید معکوس.
در بخش محاسباتی مقاله، مثالِ تغییر موجودی اوراق از ۱۰۰ به ۹۴ واحد کامل حل میشود؛ اینجا آن را تکرار نمیکنیم. قاعدهی کاربردی شما این است: اثر QE و QT را در افق کلان و چندماهه بررسی کنید و جهت قیمت لحظهای را از یک تغییر هفتگی نتیجه نگیرید؛ برای تشخیص روند نیز تغییر موجودی اوراق را در دستکم چهار گزارش هفتگی پیاپی مقایسه کنید.
QE و QT دقیقاً چه هستند؟
تسهیل مقداری (Quantitative Easing) یعنی بانک مرکزی داراییهای مالی، معمولاً اوراق، میخرد و در نتیجه سمت دارایی ترازنامهاش بزرگتر میشود. پرداخت این خریدها معمولاً با ایجاد بدهیهای جدید، از جمله ذخایر بانکی، تسویه میشود؛ بنابراین خرید دارایی را باید همزمان در دو سوی ترازنامه دید.
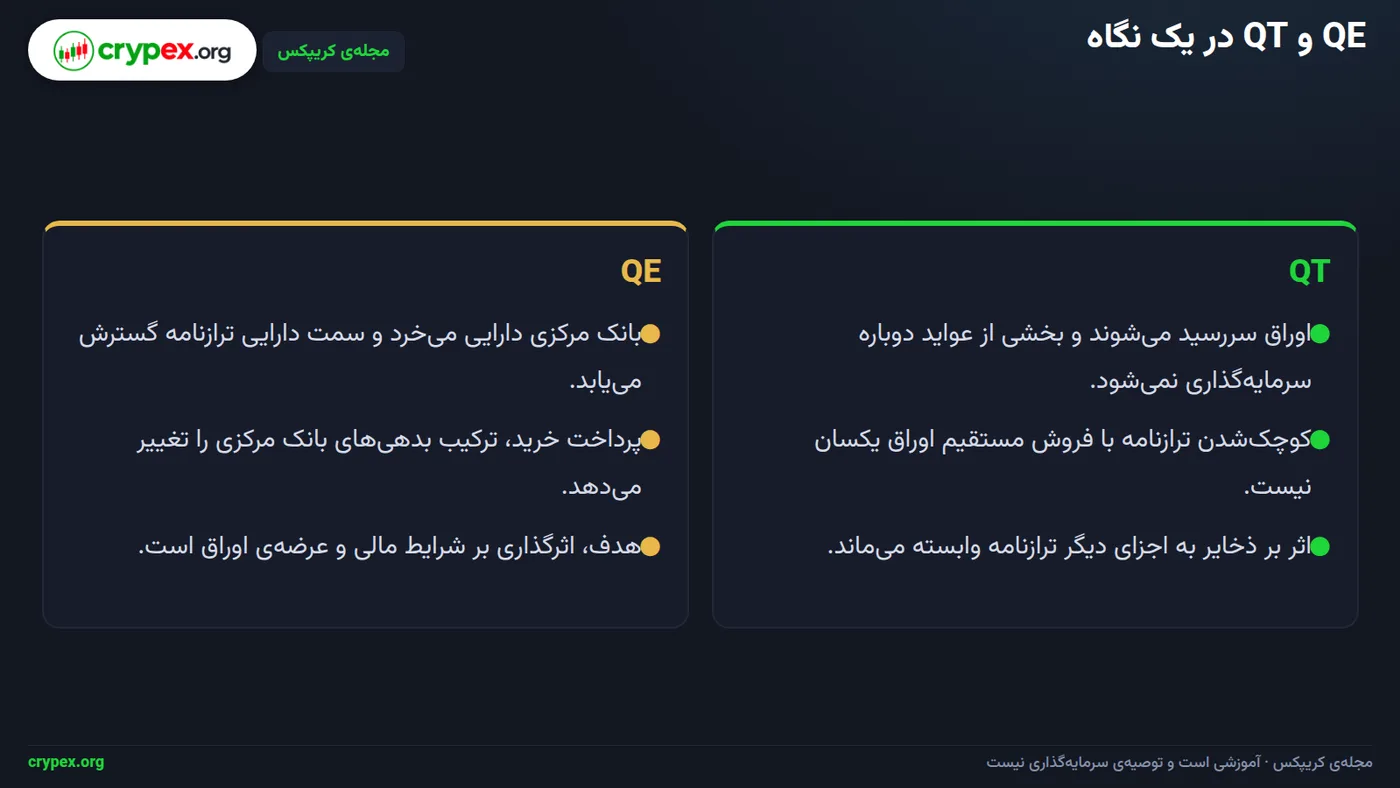
در تصویر بالا، مسیر خرید دارایی را در برابر کوچکشدن ترازنامه ببینید. سمت دارایی شامل اوراق و وامهای بانک مرکزی است؛ سمت بدهی شامل ذخایر بانکها، اسکناس در گردش و حساب خزانهداری نزد بانک مرکزی میشود. این اجزا کنار هم قرار دارند، اما تغییر یکی لزوماً به همان اندازه تغییر دیگری نیست.
QT چگونه اجرا میشود؟
انقباض مقداری (Quantitative Tightening) یعنی کوچکشدن ترازنامهی بانک مرکزی. این کار میتواند با سررسید اوراق و بازسرمایهگذاری نکردن بخشی از وجوه دریافتی انجام شود؛ بانک مرکزی همچنین میتواند دارایی بفروشد. سررسید و بازسرمایهگذارینکردن، کاهش تدریجی موجودی است؛ فروش فعال یعنی بانک مرکزی اوراق را مستقیماً برای فروش عرضه میکند. این دو مسیر را یکی نگیرید.
کوچکشدن ترازنامه بهتنهایی نشان نمیدهد ذخایر بانکی هم به همان اندازه کم شدهاند. ترکیب بدهیها اهمیت دارد: تغییر حساب خزانهداری و تسهیلات بازخرید معکوس میتواند همزمان با تغییر ذخایر رخ دهد. برای فهم مسیر، موجودی ترازنامه را کنار ذخایر بانکی، حساب خزانهداری و تسهیلات بازخرید معکوس بررسی کنید و دستکم سه شاخص را با هم بسنجید.
چه چیزهایی را جداگانه ثبت کنید؟
در گزارش خود سه مورد را جدا یادداشت کنید: سطح موجودی، تغییر هفتگی و سررسید یا بازسرمایهگذاری. برای تشخیص جهت سیاست، تغییر موجودی اوراق را در دستکم چهار گزارش هفتگی پیاپی مقایسه کنید؛ یک هفته بهتنهایی روند نمیسازد. هنگام استناد، واحد سری و تاریخ آخرین مشاهده را از منبع رسمی ثبت کنید؛ مقدار تازه را جایگزین عددهای قدیمیِ حفظشده کنید.
دامنهی اثر را درست بخوانید
QE و QT بر نقدینگی کلان در افق بلندمدت اثر میگذارند؛ از یک تغییر هفتگی نتیجه نگیرید که قیمت لحظهای یک دارایی خاص همجهت یا به همان نسبت حرکت میکند.
تغییر ترازنامه از چه مسیری به نقدینگی کلان میرسد؟
در خرید کمی، فدرال رزرو اوراق را از بانک یا سرمایهگذار میخرد. پرداخت از مسیر نظام بانکی تسویه میشود: فدرال رزرو ذخیرهی بانک دریافتکننده را افزایش میدهد و اگر فروشنده مشتری آن بانک باشد، بانک سپردهی او را بالا میبرد. اوراق از دارایی بخش خصوصی به دارایی فدرال رزرو میرود؛ در مقابل، ذخایر یا سپردهی بانکی بیشتر میشود و ترکیب داراییهای بخش خصوصی و بدهیهای بانک مرکزی تغییر میکند.
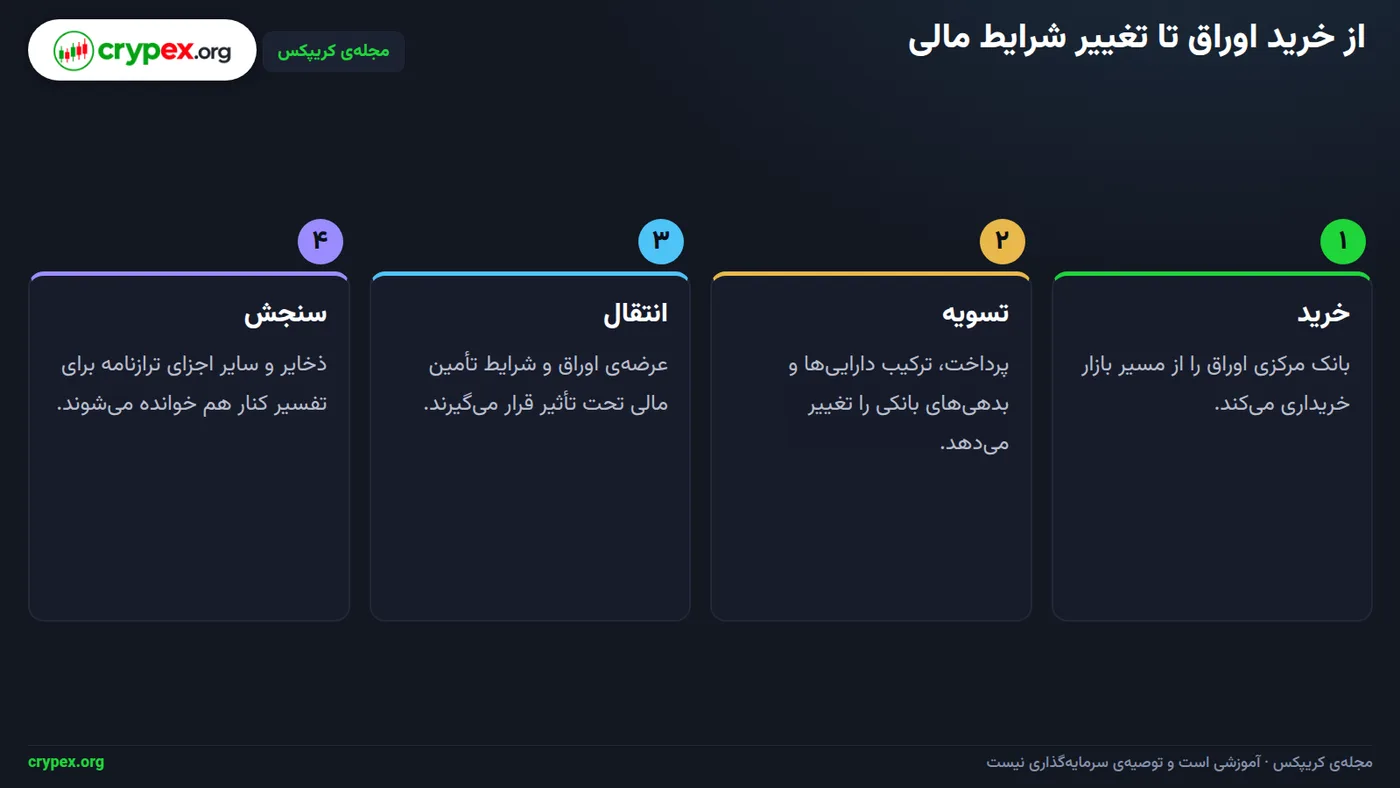
در تصویر بالا، مسیر انتقال را در سه کانال جدا ببینید: خرید فدرال رزرو عرضهی اوراق در دسترس بازار را کاهش میدهد؛ تغییر عرضه و بازتنظیم پرتفوی بر بازدهیهای بلندمدت اثر میگذارد؛ و تغییر بازدهیها و شرایط بازار میتواند هزینه و دسترسی به تأمین مالی را تغییر دهد. این کانالها به شرایط کلان و بازار مربوطاند، نه پیشبینی فوری قیمت یک دارایی مشخص.
ذخایر را کنار اجزای بدهی بخوانید
ذخایر، بدهی فدرال رزرو به بانکها هستند؛ اما کل بدهیهای بانک مرکزی شامل اجزای دیگری هم میشود. برای مثال، وقتی خزانه از حساب عمومی خود (TGA) پرداخت میکند، ذخایر بانکی معمولاً افزایش مییابند؛ افزایش تسهیلات بازخرید معکوس یکشبه (RRP) وجه طرفهای معامله را به این تسهیلات میکشاند و میتواند بهطور غیرمستقیم بر ذخایر و دیگر بدهیها اثر بگذارد. پس کاهش ترازنامه را با کاهش هماندازهی ذخایر یکی نگیرید.
| شاخص | جایگاه | جهت تغییر | تفسیر جزءمحور |
|---|---|---|---|
| کل داراییها (WALCL) | دارایی فدرال رزرو: ۶٬۷۴۸٬۱۴۵ | افزایش ۲٬۵۱۰ | کل داراییها اندکی بیشتر شد. |
| ذخایر بانکی | بدهی فدرال رزرو: ۲٬۹۶۲٬۸۰۴ | افزایش ۶۷٬۵۶۸ | ماندهی حساب بانکها نزد فدرال رزرو بالا رفت. |
| حساب خزانهداری (TGA) | بدهی فدرال رزرو: ۹۳۶٬۲۴۸ | کاهش ۷۹٬۳۸۴ | ماندهی حساب خزانهداری پایین آمد. |
| تسهیلات بازخرید معکوس (RRP) | بدهی فدرال رزرو: ۳۳۴٬۵۰۳ | افزایش ۸٬۶۶۶ | ماندهی تسهیلات بیشتر شد؛ آن را جدا از ذخایر بخوانید. |
جدول نشان میدهد کل داراییها و ذخایر افزایش یافتهاند، اما TGA کاهش و RRP افزایش داشته است. وقتی شاخصها همجهت نیستند، تفسیر را به همین اجزای ترازنامه محدود کنید و از آن نتیجهی سادهای دربارهی کل نقدینگی نسازید. برای ارزیابی، دستکم سه شاخص را کنار هم بخوانید و جهت سیاست را با مقایسهی دستکم چهار گزارش هفتگی پیاپی بسنجید؛ یک مشاهدهی هفتگی بهتنهایی روند نمیسازد. ([federalreserve.gov](https://www.federalreserve.gov/releases/h41/Current/?utm_source=openai))
نکتهی عددی
سری هفتگی WALCL در ۴ نوامبر ۲۰۲۶ برابر با ۶٬۷۴۸٬۱۴۵ میلیون دلار، یعنی حدود ۶٫۷۵ تریلیون دلار بود. این عدد مشاهدهی همان تاریخ است، نه مقداری ثابت؛ پیش از استناد، تاریخ آخرین مشاهده و واحد سری را از منبع رسمی ثبت کنید. ([federalreserve.gov](https://www.federalreserve.gov/releases/h41/Current/?utm_source=openai))
تغییر دورهای را چطور محاسبه و تفسیر کنیم؟
برای سنجش تغییر موجودی، دو مشاهده را از یک سری آماری بردارید و تاریخ و واحد هر دو را یکسان کنید. مقدار آغاز دوره و مقدار پایان دوره باید به یک قلم آماری اشاره کنند؛ در غیر این صورت، اختلاف آنها مقایسهی معتبری نیست.
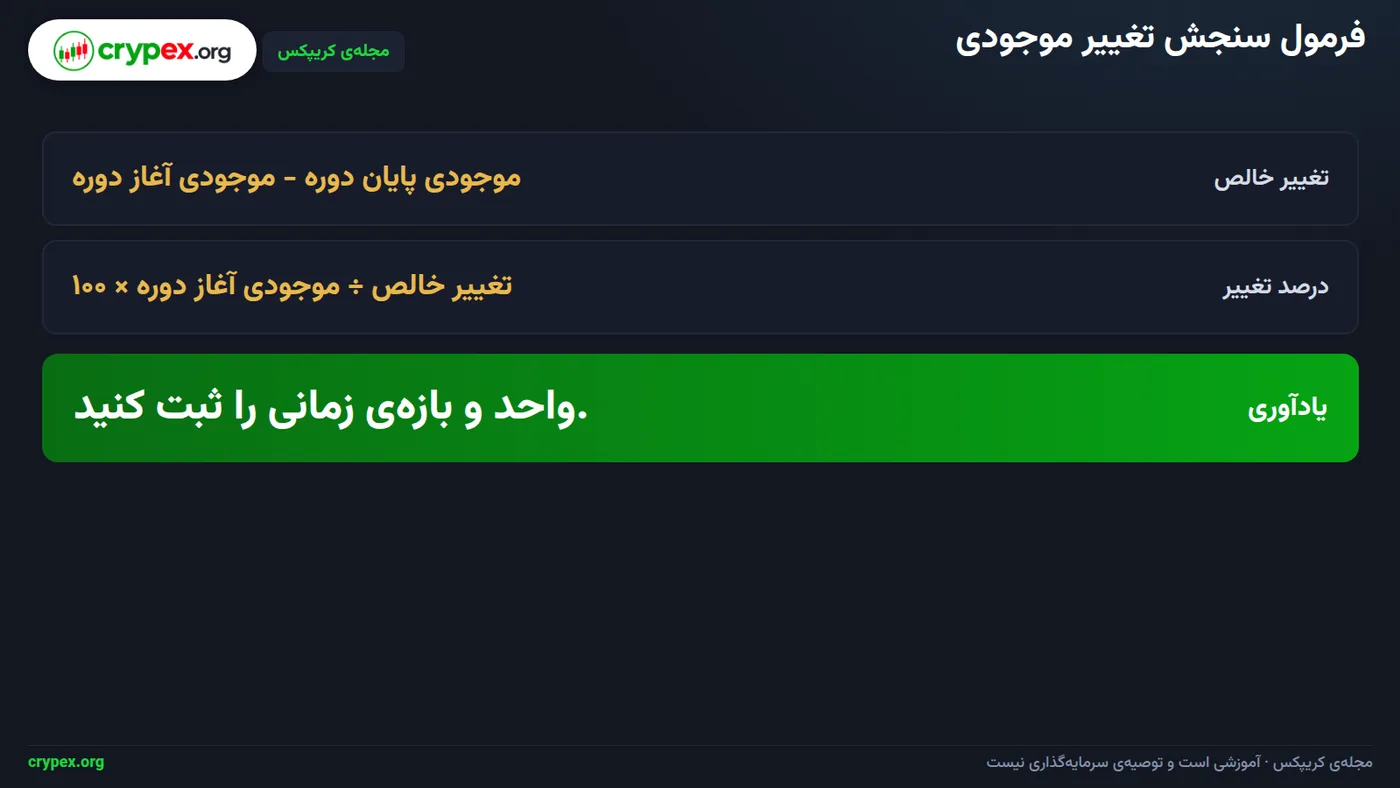
در تصویر بالا، فرمول عمومی را میبینید: تغییر خالص برابر است با موجودی پایان دوره منهای موجودی آغاز دوره؛ درصد تغییر نیز از تقسیم تغییر خالص بر موجودی آغاز دوره و ضرب نتیجه در ۱۰۰ به دست میآید. این دو محاسبه را روی یک مثال عددی فرضی اجرا کنیم: موجودی آغاز دوره ۱۰۰ واحد و موجودی پایان دوره ۹۴ واحد است.
- تغییر خالص: ۹۴−۱۰۰=−۶ واحد.
- درصد تغییر: −۶÷۱۰۰×۱۰۰=−۶٪.
پس موجودی ثبتشده در این دوره ۶ واحد، یا ۶٪، کاهش یافته است. این نتیجه فقط تغییر همان موجودی را اندازه میگیرد؛ بهتنهایی مقدار تغییر ذخایر بانکی یا واکنش قیمت یک دارایی را نشان نمیدهد. برای گزارش روشن، عدد درصد را همیشه همراه با بازهی زمانی بنویسید: «۶٪ کاهش» بهتنهایی اطلاعات کافی نیست؛ مشخص کنید کاهش در چه مدتی ثبت شده است.
برای بازتولید نتیجه، ثبت کنید که کدام سری آماری را خواندهاید، واحد چیست و هر مشاهده به چه تاریخی مربوط است. جهت روند را با مقایسهی دستکم ۴ گزارش هفتگی پیاپی بسنجید؛ یک مشاهدهی هفتگی بهتنهایی روند نمیسازد.
چه شرایطی تفسیر QE و QT را تغییر میدهد؟
تغییر اعلامشدهی سیاست با تغییرِ ثبتشده در ترازنامه یکی نیست. وقتی فدرال رزرو مسیر خرید اوراق یا سقف بازخرید سررسیدها را اعلام میکند، این خبر بهتنهایی تغییر موجودی در آمار هفتگی نیست؛ اجرا در طول زمان رخ میدهد و باید آن را در گزارشهای بعدی سنجید. در گزارش رسمی هفتگی، موجودی اوراق و اجزای بدهیها جداگانه ثبت میشوند. ([federalreserve.gov](https://www.federalreserve.gov/releases/H41/Current/?utm_source=openai))
کوچکشدن ترازنامه از راه سررسید اوراق با فروش فعال یکسان نیست. در حالت سررسید، اصل اوراقی که به فدرال رزرو بازپرداخت میشود تا سقف تعیینشده دوباره سرمایهگذاری نمیشود؛ سرعت کاهش به مقدار سررسیدها، ترکیب اوراق و بخشِ باقیمانده از سقف بازخریدنشده بستگی دارد. فروش فعال یعنی فدرال رزرو اوراق را پیش از سررسید میفروشد؛ بنابراین اثر آن به زمانبندی و حجم فروش نیز وابسته است.
ترازنامه را از دو سوی آن بخوانید: کاهش داراییها لزوماً به همان اندازه ذخایر بانکی را کم نمیکند. جریانهای حساب خزانهداری—از جمله واریزها و پرداختهای دولت—و تغییر استفاده از تسهیلات بازخرید معکوس میتوانند ترکیب بدهیهای فدرال رزرو را جابهجا کنند؛ برای همین، سنجش نقدینگی را با موجودی اوراق، ذخایر بانکی، حساب خزانهداری و تسهیلات بازخرید معکوس کنار هم انجام دهید. ([federalreserve.gov](https://www.federalreserve.gov/releases/h41/Current/?utm_source=openai)) در تصویر بالا، این اجزا را بهعنوان بخشهای مرتبط اما جدا از هم ببینید.
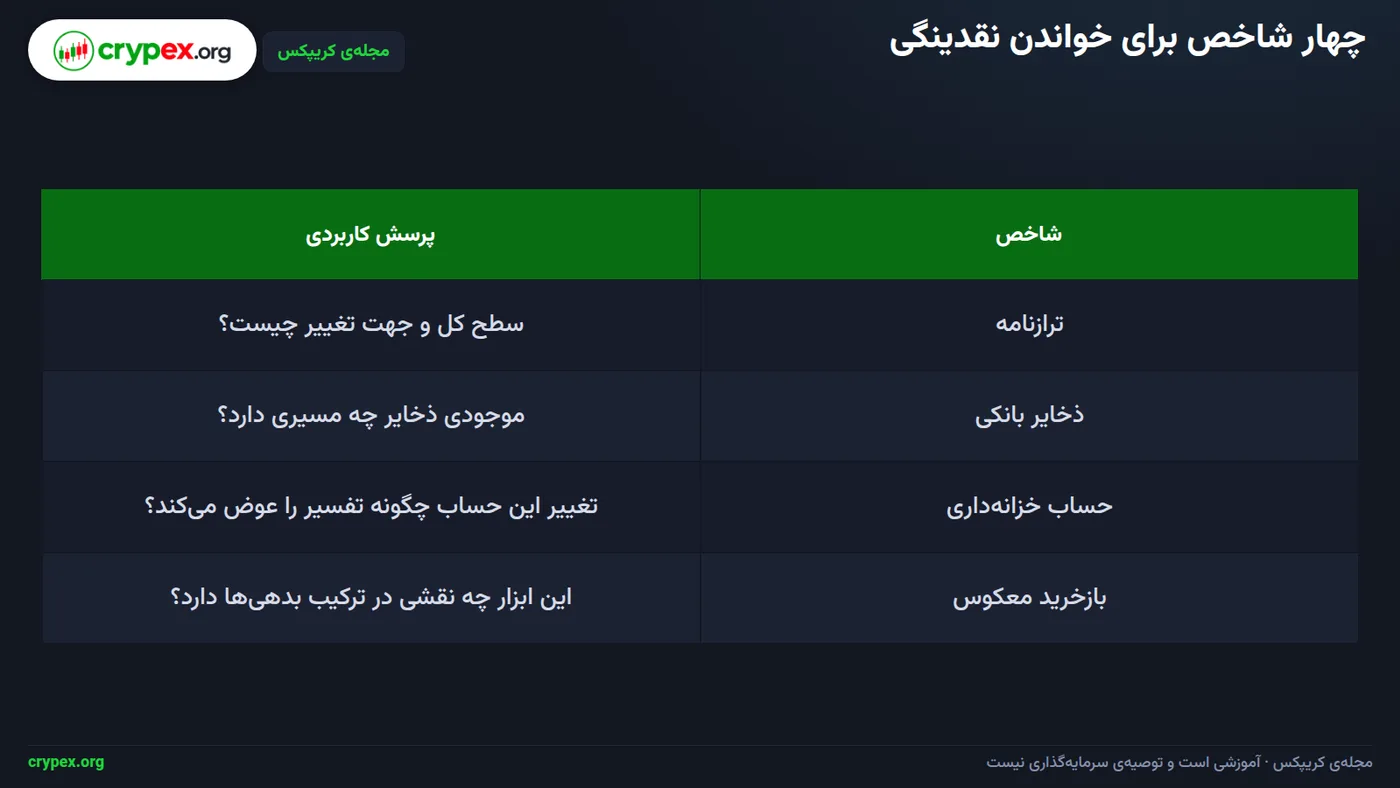
برای تشخیص جهت سیاست، موجودی اوراق را در دستکم ۴ گزارش هفتگی پیاپی مقایسه کنید؛ یک هفته بهتنهایی روند نمیسازد. تاریخ گزارش و واحد سری را هم ثبت کنید و تغییر هفتگی را در متنِ مسیر چندگزارشی تفسیر کنید، نه جدا از آن.
هشدار دربارهی افق اثر
QE و QT بر شرایط نقدینگی کلان در افق میانمدت و بلندمدت اثر میگذارند؛ از این رابطه بهتنهایی سیگنال فوری برای قیمت یک دارایی نسازید.
هر تغییر غیرمنتظره را با سه پرسش بررسی کنید: کدام جزء تغییر کرده است؟ تغییر از چه مسیری رخ داده—سررسید، فروش فعال یا جابهجایی یک بدهی؟ کدام شاخص مکمل آن را تأیید میکند—ذخایر بانکی، حساب خزانهداری یا تسهیلات بازخرید معکوس؟ مقایسهی این موارد نشان میدهد آیا یک عدد هفتگی با روند و اجزای دیگر همخوان است.
کدام برداشتهای رایج گمراهکنندهاند؟
سه برداشت رایج میتواند رابطهی ترازنامه و بازار را نادرست نشان دهد. برداشت نخست: بزرگترشدن ترازنامه بهتنهایی ثابت نمیکند همهی اجزای نقدینگی بازار همزمان و به یک میزان افزایش یافتهاند. برای سنجش بهتر، موجودی ترازنامه را کنار ذخایر بانکی، حساب خزانهداری و تسهیلات بازخرید معکوس بررسی کنید؛ دستکم سه شاخص را با هم بسنجید.
برداشت دوم: کاهش ترازنامه بهمعنای افت قطعی قیمت داراییها نیست. ترازنامه یکی از عوامل زمینهای اقتصاد کلان است و اثر QE و QT را باید در افق چندماهه بررسی کرد، نه از روی قیمت لحظهای یک دارایی. کاهش موجودی اوراق را هم با کاهش هماندازهی ذخایر بانکی یکی نگیرید؛ حساب خزانهداری و تسهیلات بازخرید معکوس نیز بر اجزای بدهی فدرال رزرو اثر میگذارند.
برداشت سوم: یک نمودار قیمت بهتنهایی رابطهی علّی با QE یا QT را ثابت نمیکند. همزمانی دو خط روی نمودار فقط نشان میدهد دو سری در یک بازه حرکت کردهاند؛ برای نتیجهگیری علّی، شواهد و عوامل دیگر را هم بررسی کنید.
قاعدهی عملی این است: اول بازه و تاریخ هر سری را همتراز کنید؛ بعد جهت تغییر و افق زمانی هرکدام را مشخص کنید. در تصویر پایین، نمودار واقعی BTCUSD در تایمفریم روزانه فقط برای تمرین خواندن حرکت قیمت آمده است. چون منبع یا صرافی، منطقهی زمانی کندلها و زمان ثبت آخرین قیمت در اختیار نیست، آمار دقیق قیمت و بازهی نمودار در اینجا درج نمیشود.
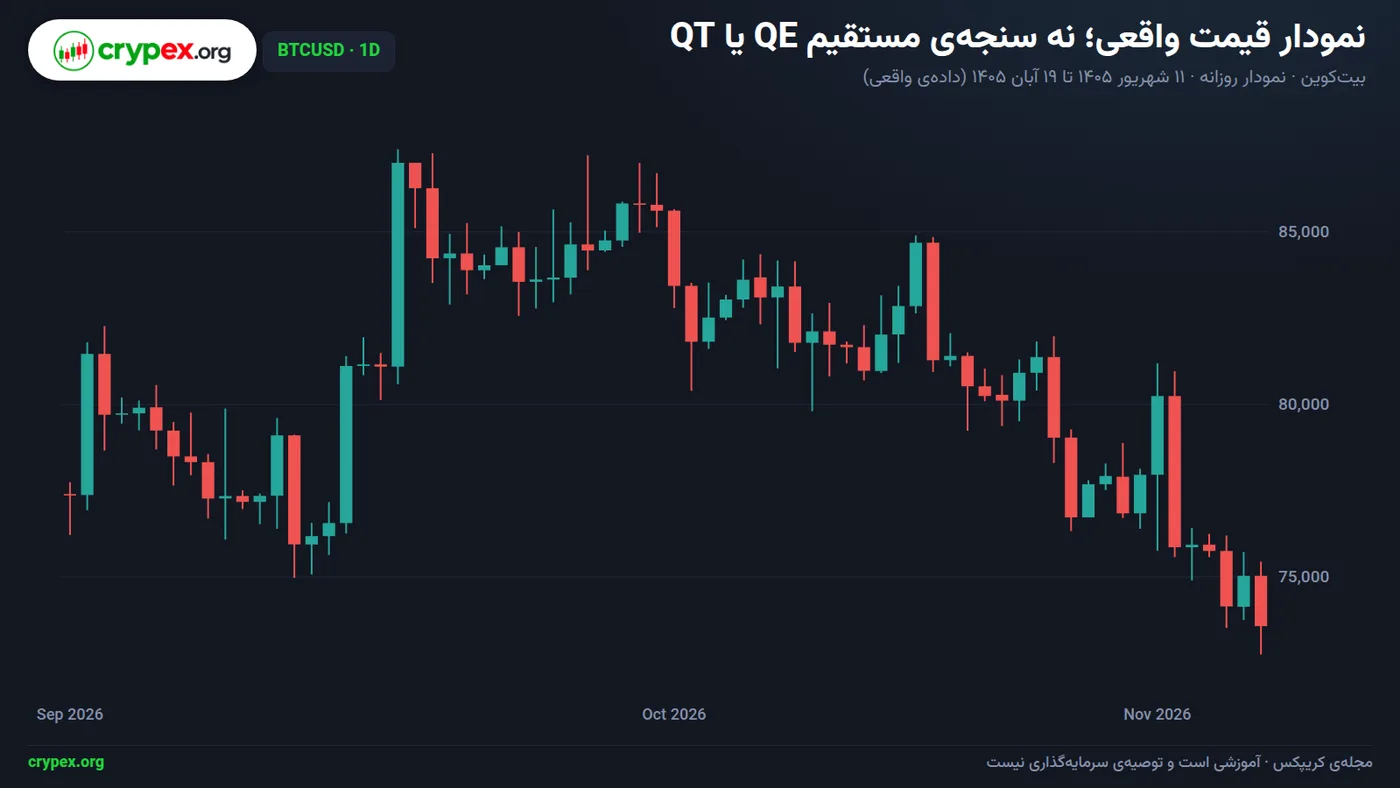
کپشن: نمودار BTCUSD روزانه بهتنهایی اثر QE یا QT را نشان نمیدهد. مشخصات منبع، منطقهی زمانی و زمان آخرین مشاهده در دسترس نیست؛ بنابراین ارقام دقیق برای این تصویر ذکر نشدهاند.
- پیش از مقایسه، تاریخ آغاز و پایان هر سری را همتراز کنید.
- جهت تغییر هر سری را جداگانه بنویسید و افق آن را مشخص کنید؛ حرکت روزانهی قیمت را با روند چندماههی سیاست پولی یکی نگیرید.
- پیش از هر نتیجه، یک عامل جایگزین—مانند نرخ بهره، انتظارات تورمی یا ریسکپذیری بازار—در یادداشت خود ثبت کنید.
چکلیست خواندن آمار و جمعبندی
چکلیست خواندن آمار
۱) گزارش رسمی ترازنامهی فدرال رزرو، H.4.1، را باز کنید. تاریخ آخرین مشاهده و واحد سری را همانجا ثبت کنید؛ برای نمونه، در گزارش منتشرشده در ۵ نوامبر ۲۰۲۶، مقدار داراییهای کل برای ۴ نوامبر ۲۰۲۶ برابر ۶٬۷۴۸٬۱۴۵ میلیون دلار است. این مقدار را با تاریخ و واحدش بنویسید، نه بهعنوان عددی بیتاریخ. ([federalreserve.gov](https://www.federalreserve.gov/releases/h41/Current/?utm_source=openai))
۲) مقدار آغاز و پایان بازه را از یک سری و با واحد یکسان استخراج کنید. تغییر خالص برابر است با مقدار پایان منهای مقدار آغاز؛ درصد تغییر برابر است با اختلاف تقسیم بر مقدار آغاز، ضربدر ۱۰۰. هر دو خروجی را همراه تاریخهای بازه و واحد گزارش کنید؛ برای مثال، به محاسبهی موجودی اوراق در بخش چهارم ارجاع دهید، نه اینکه آن را دوباره حل کنید.
۳) برای تشخیص جهت سیاست، دستکم چهار گزارش هفتگی پیاپی را مقایسه کنید؛ یک هفته بهتنهایی روند نمیسازد. موجودی اوراق را کنار ذخایر بانکی، حساب خزانهداری و تسهیلات بازخرید معکوس بررسی کنید تا تغییر داراییها را با تغییر بدهیهای فدرال رزرو اشتباه نگیرید.
۴) گزارش را در سه گزارهی جدا بنویسید: چه چیزی اندازهگیری شد؛ چه سازوکاری میتواند تغییر را توضیح دهد؛ و از این اطلاعات بهتنهایی چه نتیجهای نمیتوان گرفت. نمونهی ثبت کوتاه: «سری: داراییهای کل؛ مشاهده: ۴ نوامبر ۲۰۲۶؛ واحد: میلیون دلار؛ مقدار: ۶٬۷۴۸٬۱۴۵؛ جهت: با مقایسهی چهار مشاهدهی هفتگی؛ شاخصهای مکمل: ذخایر بانکی و حساب خزانهداری.»
معیار پایان بررسی
یادداشت شما باید عدد، تاریخ، واحد، جهت تغییر و دستکم دو شاخص مکمل را ثبت کند. QE و QT چارچوبی برای سنجش سیاست ترازنامهای و نقدینگی کلاناند: محاسبهی تغییر موجودی ساده است، اما تفسیرش به اجزای ترازنامه و افق چندماهه نیاز دارد؛ از تغییر هفتگی، قیمت لحظهای یک دارایی را نتیجه نگیرید.
گام بعدی: دادهی کلان کریپکس و ابزارهای مسیر
برای مرور اطلاعات اقتصاد کلان، از [دادهی کلان کریپکس (JSON/CSV)](/api/macro) استفاده کنید؛ این ابزار اطلاعات سریهای کلان را در قالب JSON یا CSV در اختیار شما میگذارد تا آنها را مرور یا برای بررسی بیشتر دریافت کنید. ابزار را جایگزین منبع رسمی سری نکنید: برای هر بررسی، نام شاخص و تاریخ موردنظر را مشخص کنید، سپس واحد و بسامد گزارش را با منبع اولیهی همان سری تطبیق دهید.
- نام شاخص و تاریخ مشاهده را ثبت کنید؛ برای مثال روشن کنید سری مربوط به کدام متغیر و آخرین مشاهدهی آن مربوط به چه زمانی است.
- واحد و بسامد را بررسی کنید؛ مثلاً مشخص کنید مقدار با چه واحد پولی گزارش شده و سری هفتگی است یا ماهانه.
- سری را با منبع اولیه تطبیق دهید و پیش از محاسبه، تاریخ آخرین مشاهده و واحد را کنار مقدار ثبت کنید.
پیش از محاسبه
مقدار دریافتی از ابزار را بدون بررسی تاریخ آخرین مشاهده و واحد وارد محاسبه نکنید. یکسانبودن نام شاخص بهتنهایی برای مقایسه کافی نیست؛ واحد و بسامد دو مشاهده را همسان کنید.
برای مرور ماهانه، منبع، تاریخ مشاهده و واحد را کنار هم ذخیره کنید؛ این سه مورد کمک میکنند بعداً مقدار تازه را با عددی قدیمی یا با واحدی متفاوت اشتباه نگیرید. تغییر ترازنامه را نیز در افق کلان و چندماهه دنبال کنید، نه بهعنوان توضیحی فوری برای قیمت یک دارایی.
گام آموزشی بعدی، مقالهی «ابزار FedWatch: بازار چطور احتمال تغییر نرخ بهره را قیمتگذاری میکند» است. احتمال قیمتگذاریشدهی نرخ بهره، برآورد بازار از مسیر نرخهاست و با تغییر ترازنامهی فدرال رزرو یکی نیست؛ این دو را جداگانه بررسی کنید. سپس در مقالهی «دلار آمریکا و شاخص DXY» نقش شاخص دلار را در کنار دیگر متغیرهای کلان دنبال کنید.
ابزارهای کریپکس برای تمرین این مبحث
دادهی کلان کریپکس (JSON/CSV) (/api/macro)
پرسشهای پرتکرار
تفاوت QE و QT چیست؟
در QE، فدرال رزرو دارایی میخرد و ترازنامهاش بزرگتر میشود. در QT، ترازنامه با سررسید اوراق و بازسرمایهگذارینکردن بخشی از وجوه یا از راه فروش دارایی کوچک میشود.
آیا QE همیشه قیمت داراییها را بالا میبرد؟
QE از مسیر شرایط مالی و عرضهی اوراق بر محیط کلان اثر میگذارد، اما بهتنهایی جهت یا زمان حرکت قیمت یک دارایی را تعیین نمیکند. برای تفسیر بازار باید عوامل دیگر و افق زمانی را هم بررسی کرد.
آیا کاهش ترازنامه یعنی ذخایر بانکی هم به همان اندازه کم شدهاند؟
نه. ذخایر فقط یکی از بدهیهای فدرال رزرو هستند. تغییر حساب خزانهداری و تسهیلات بازخرید معکوس میتواند رابطهی میان اندازهی ترازنامه و ذخایر را تغییر دهد.
اندازهی ترازنامهی فدرال رزرو را از کجا ببینم؟
سری هفتگی WALCL در پایگاه فدرال رزرو سنتلوئیس، کل داراییهای فدرال رزرو را با واحد میلیون دلار گزارش میکند. تاریخ آخرین مشاهده و واحد سری را همراه با عدد بررسی کنید.
چطور درصد تغییر ترازنامه را حساب کنم؟
مقدار پایان دوره را از مقدار آغاز دوره کم کنید، حاصل را بر مقدار آغاز دوره تقسیم کنید و در ۱۰۰ ضرب کنید. دو مشاهده باید از یک سری و با واحد یکسان باشند.
آیا ترازنامهی فدرال رزرو را میتوان برای پیشبینی فوری قیمت رمزارز به کار برد؟
ترازنامه شاخصی برای بررسی شرایط کلان است، نه سیگنال فوری برای قیمت رمزارز. تغییر آن را همراه با چند شاخص مکمل و در افق زمانی مناسب بخوانید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.