در این مقاله
- گزارش حساب چه مسئلهای را حل میکند؟
- گزارش حساب و تاریخچهی معاملات چه تفاوتی دارند؟
- چطور از روی ردیفها هزینه و نتیجه را بخوانید؟
- بررسی را مرحلهبهمرحله انجام دهید
- مثال گامبهگام: از سود ناخالص تا موجودی پایان
- چه زمانی یک ردیف، کل نتیجه را نشان نمیدهد؟
- اگر جمعها با هم جور درنیامدند
- اشتباههای رایج هنگام خواندن صورتحساب
- چکلیست بررسی گزارش حساب
- برای انتخاب نماد، کدام اطلاعات گزارش به کار میآید؟
- جمعبندی و قدم بعدی مسیر
- قدم بعدی مسیر
خلاصه در ۳۰ ثانیه
- گزارش حساب، خلاصهی نتیجه و ریز معاملات یک بازه است.
- سود ناخالص با کمکردن هزینهها به سود یا زیان خالص میرسد.
- کمیسیون و سواپ را جدا بخوانید و سپس جمع کنید.
- حجم، اندازهی معامله را نشان میدهد؛ نه نتیجهی آن را.
- تطبیق موجودی آغاز و پایان به کشف اختلافهای ثبت کمک میکند.
گزارش حساب چه مسئلهای را حل میکند؟
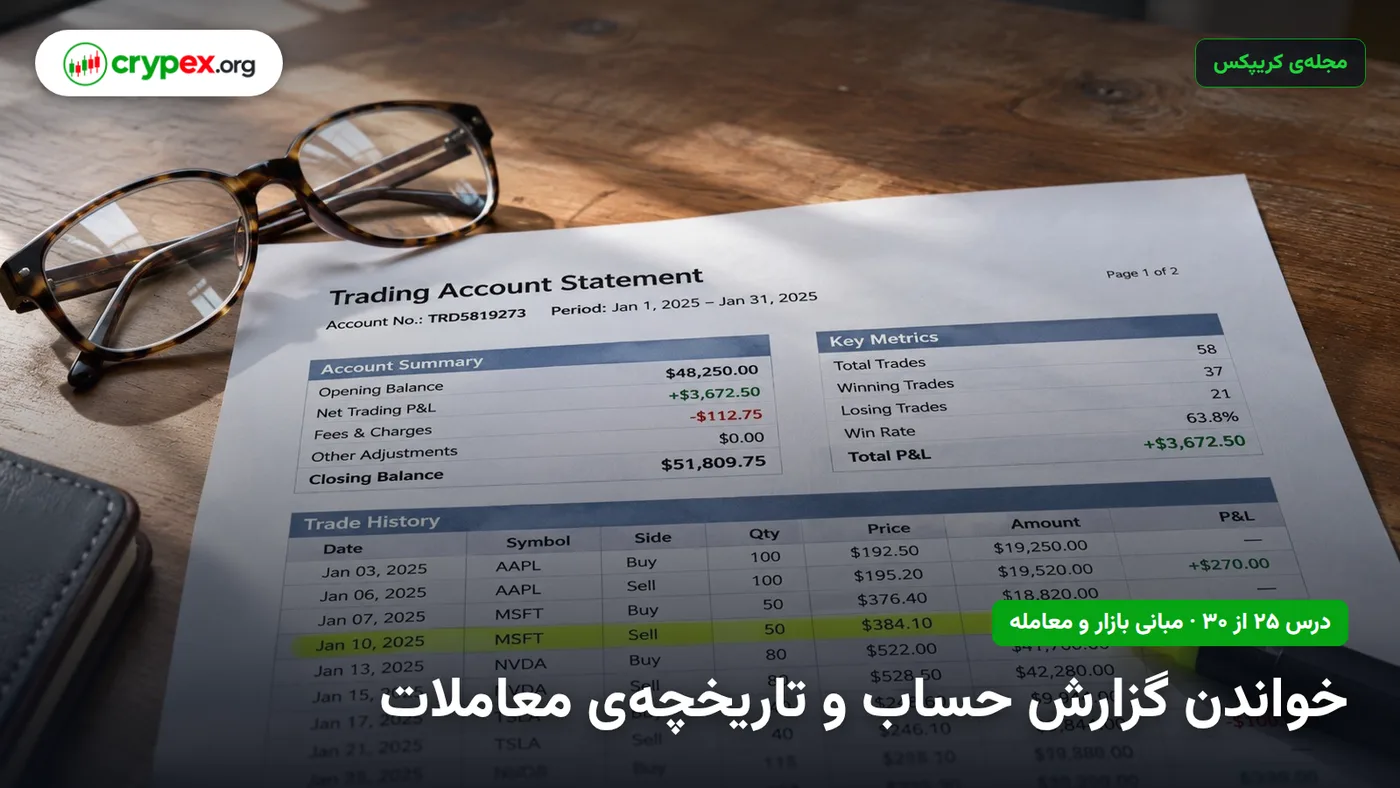
گزارش حساب خلاصه میکند در یک بازهی مشخص چه فعالیتی در حساب ثبت شده و نتیجهی مالی آن دوره چیست. تاریخچهی معاملات، ریز رویدادهای معاملاتی را برای بررسی موردبهمورد نشان میدهد. گزارش را برای تصویر کلی بخوانید و برای پرسش دربارهی یک معامله، سراغ ردیفهای تاریخچه بروید. در تصویر پایین، مسیر بررسی از تعیین دوره تا تطبیق نتیجه نشان داده شده است.
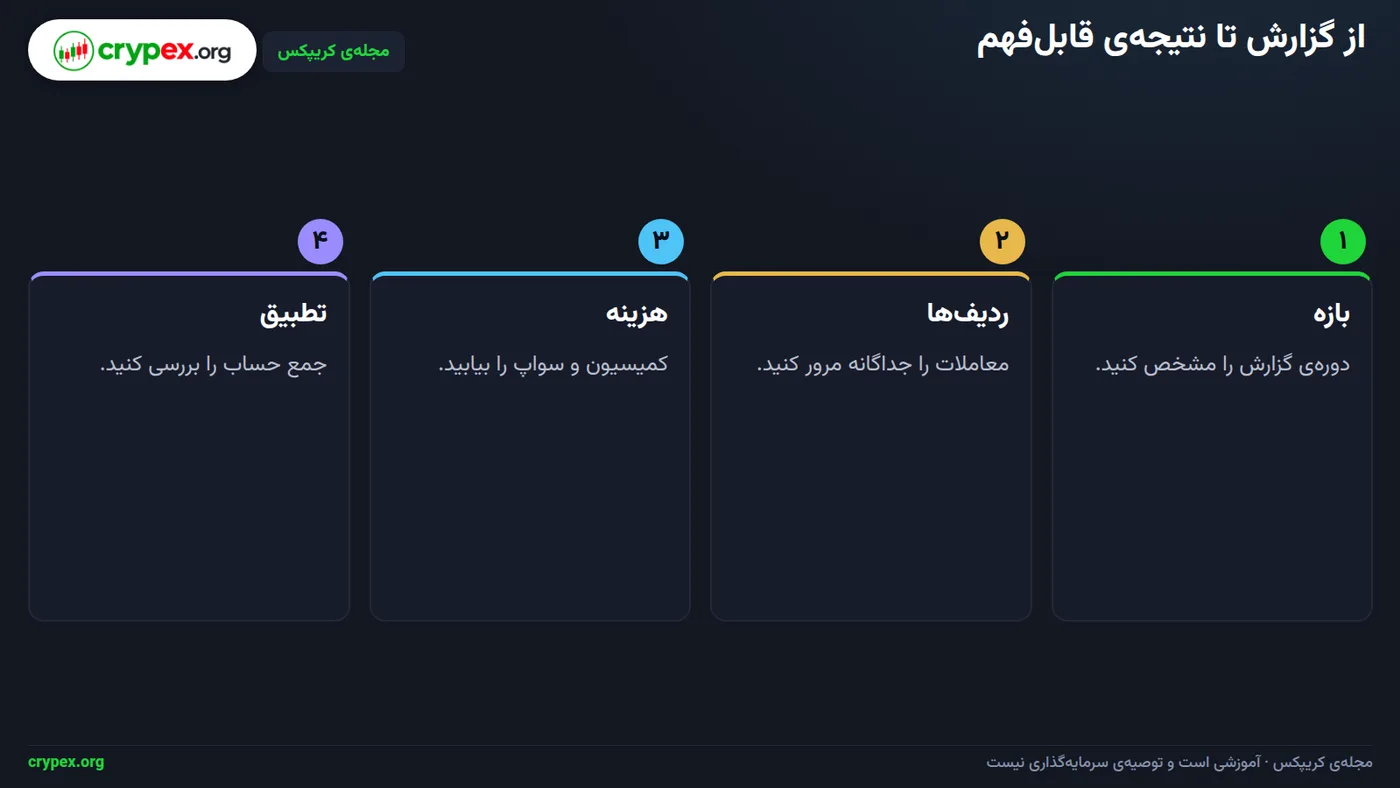
عدد سود نهایی بهتنهایی نمیگوید سود یا زیان ناخالص چقدر بوده، چه هزینههایی ثبت شده یا هر معامله چه سهمی در نتیجه داشته است. سود و زیان ناخالص را از کمیسیون، سواپ و سایر هزینههای ثبتشده جدا بخوانید. نتیجهی خالص هر معامله را با رابطهی «ناخالص منهای هزینهها» حساب کنید. برای نمونه، دو نتیجهی ناخالص یکسان پس از کسر هزینههای متفاوت میتوانند به نتیجهی خالص متفاوت برسند. حل عددی نمونهی اصلی در بخش مثال گامبهگام آمده است.
ستونها یکسان نیستند
نام و چینش ستونهای گزارش بین پلتفرمها تفاوت دارد. بر مفهوم هر رقم تکیه کنید، نه بر یک قالب ثابت فرضی.
اگر با مفهوم حساب، کار با پلتفرم و معاملهی دمو آشنا شدهاید، گزارش حساب فرصتی برای تمرین با اطلاعات حساب خودتان است. ابتدا بازهی گزارش را تعیین کنید و معاملات بستهشده را از معاملات باز جدا کنید. سپس موجودی آغاز، واریزها، برداشتها، نتیجهی خالص دوره و سایر تعدیلات را کنار هم بگذارید: موجودی آغاز + واریزها − برداشتها + نتیجهی خالص دوره + سایر تعدیلات باید با موجودی پایان برابر شود. اگر اجزای این محاسبه در دسترس نیستند، صفر بودن اختلاف را قطعی ندانید.
هدف این بررسی سه چیز است: فهم نتیجهی دوره، شناسایی هزینهها و یافتن اختلاف ثبت. کمیسیون و سواپ را جداگانه جمع بزنید و با هزینههای دیگر تطبیق دهید. حجم هر معامله را هم کنار نماد و نتیجهاش ثبت کنید، چون حجم بهتنهایی سود یا زیان را نشان نمیدهد. اگر جمعبندی با موجودی پایان جور درنمیآید، بازه و ردیفهای تاریخچه را دوباره بررسی کنید تا مشخص شود کدام مبلغ یا رویداد در تطبیق نیامده است.
گزارش حساب و تاریخچهی معاملات چه تفاوتی دارند؟
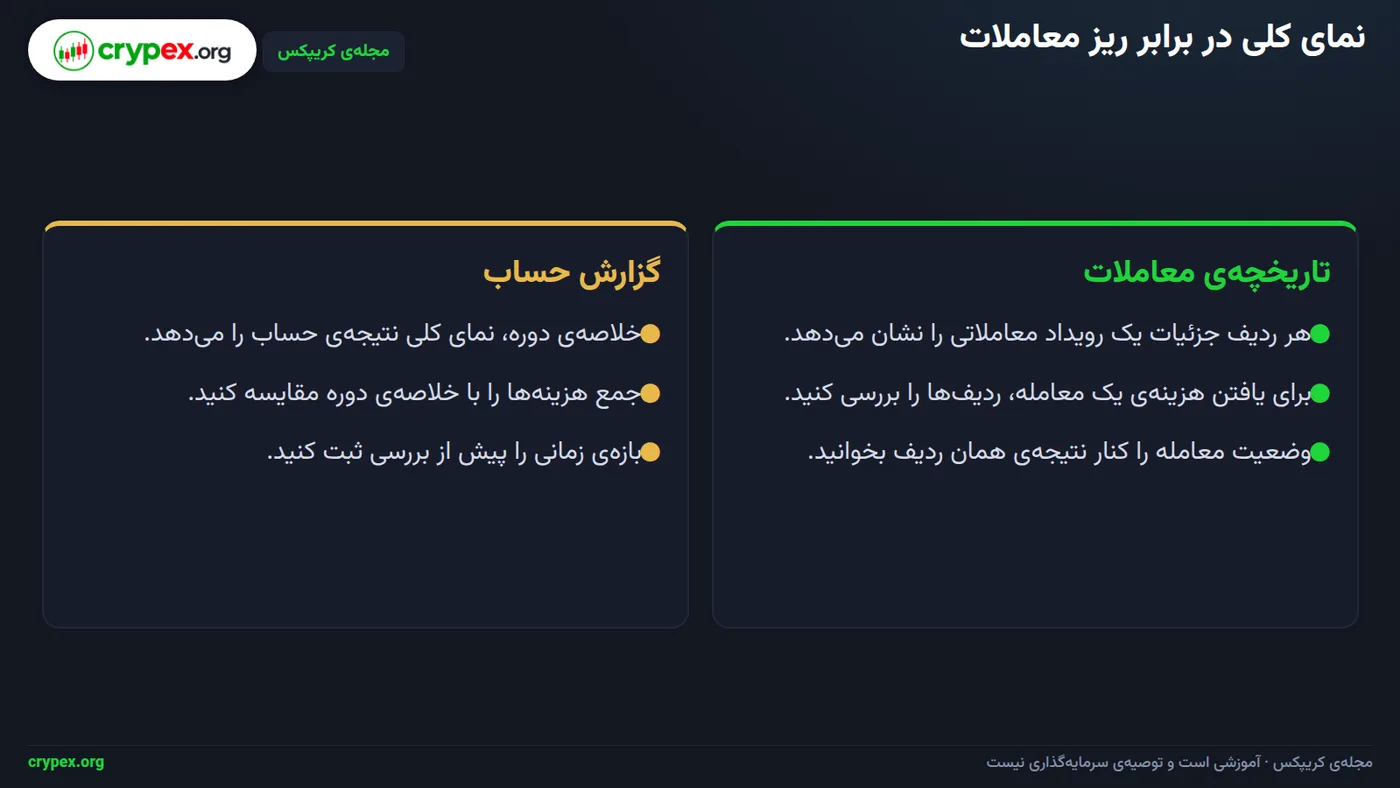
گزارش حساب نمای کلی فعالیت و نتیجهی یک بازه است؛ معمولاً موجودی آغاز و پایان، سود و زیان و هزینهها را جمع میبندد. تاریخچهی معاملات فهرست رویدادها و ردیفهای جداگانه است؛ هر ردیف یک معامله یا رویداد مالی را با جزئیات خودش نشان میدهد. در تصویر بالا، تفاوت نمای کلی گزارش و ریز ردیفهای معامله را ببینید.
| مفهوم | معنای ساده | نمونهی کاربرد در خواندن گزارش |
|---|---|---|
| سود و زیان | نتیجهی مثبت یا منفی معامله یا کل دوره، پیش از جداکردن هزینهها یا پس از آن | سود ناخالص را از نتیجهی پس از هزینهها تفکیک کنید. |
| کمیسیون | هزینهای که برای انجام معامله ثبت میشود | ردیف کمیسیون را جدا از سود معامله بخوانید. |
| سواپ | هزینه یا مبلغ ثبتشده برای نگهداری موقعیت در طول زمان | آن را با کمیسیون یکی نگیرید. |
| حجم | اندازهی معامله بر پایهی واحد یا قرارداد تعریفشده در پلتفرم | حجم را کنار نماد و نتیجه ثبت کنید؛ بهتنهایی سود یا زیان را نشان نمیدهد. |
معاملهی باز هنوز بسته نشده؛ ردیف آن وضعیت موقعیت و نتیجهی ثبتشده تا زمان گزارش را نشان میدهد. معاملهی بستهشده پایانیافته؛ ردیف آن نتیجه و هزینههای ثبتشدهی همان معامله را نشان میدهد. برای مقایسهی دو گزارش، بازهی زمانی و وضعیت معاملات را یکسان کنید: هر دو را برای تاریخهای همسان و معاملات هموضعیت بررسی کنید.
قالب گزارش ثابت نیست
نام و ترتیب ستونها بین پلتفرمها فرق میکند. وجود یا جایگاه یک ستون را در همهی گزارشها یکسان فرض نکنید. پیش از تفسیر، عنوان ستونها و وضعیت معامله را در همان پلتفرم بخوانید.
برای مثال، نمای کلی نتیجهی یک دوره را نشان میدهد، درحالیکه تاریخچه روشن میکند کدام معامله یا هزینه در آن سهم داشته است. در مثال عددی اصلی مقاله، محاسبهی سود خالص و تغییر موجودی در بخش «مثال گامبهگام» انجام میشود؛ اینجا فقط تفاوت دو نوع گزارش را به خاطر بسپارید.
چطور از روی ردیفها هزینه و نتیجه را بخوانید؟
برای خواندن نتیجه، اول سود و زیان ناخالص را از نتیجهی پس از هزینهها جدا کنید. ناخالص یعنی نتیجهی معامله پیش از کسر هزینهها. خالص برابر است با «ناخالص منهای هزینهها». پس سود ناخالص بهتنهایی نشان نمیدهد چقدر به موجودی اضافه شده است.
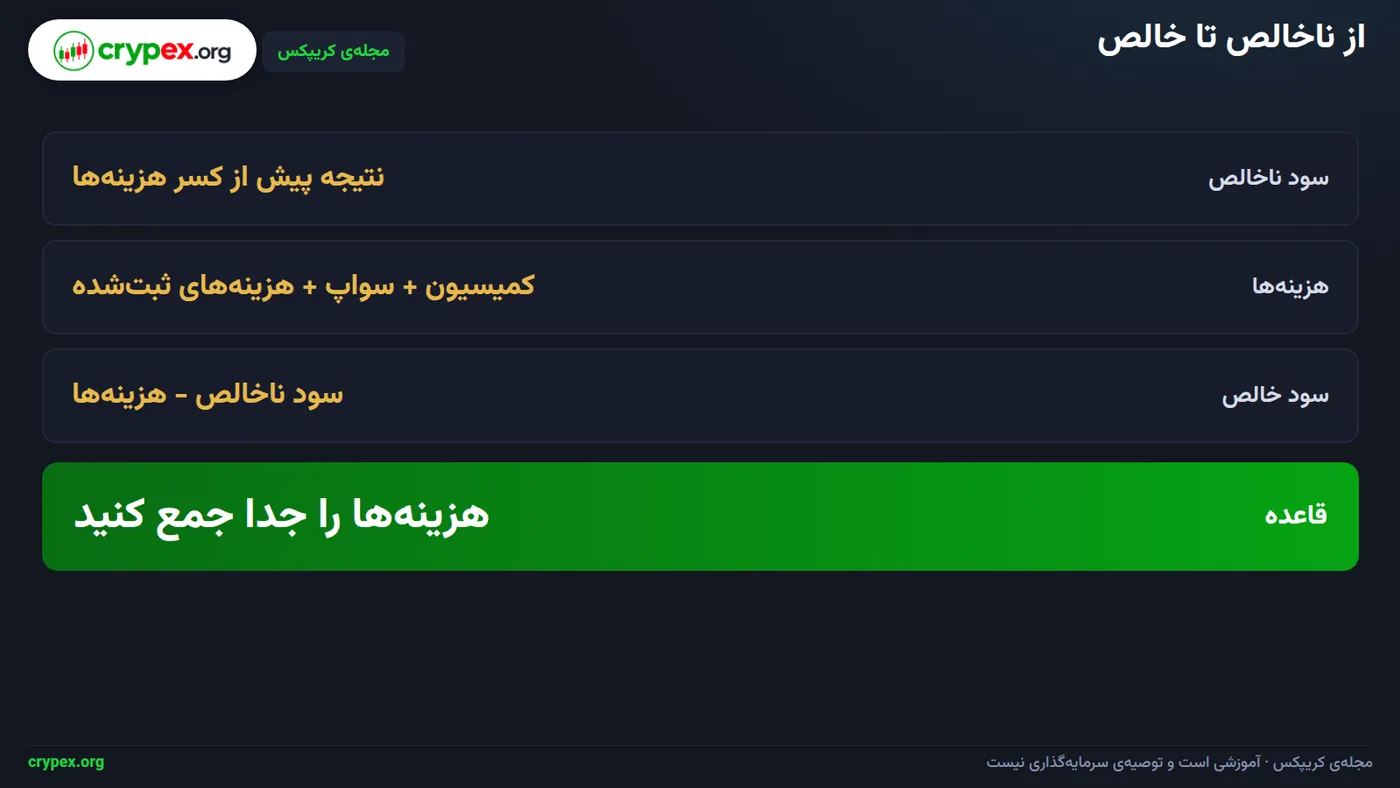
در تصویر بالا، مسیر رسیدن از سود ناخالص به سود خالص را میبینید: هزینهها از نتیجهی ناخالص کم میشوند. کمیسیون هزینهی ثبتشدهی معامله است؛ آن را با سود ناخالص یکی نگیرید. سواپ هم به نگهداری موقعیت مربوط است و بسته به ثبت حساب، میتواند هزینه یا اعتبار باشد. اثرش را طبق علامت ثبتشده در گزارش در محاسبهی نهایی لحاظ کنید.
حجم، اندازهی معامله را نشان میدهد، نه میزان سود یا زیان آن. برای تفسیر هر ردیف، حجم را کنار نماد، نتیجهی ناخالص و هزینههای همان معامله ببینید. حجم بهتنهایی چیزی دربارهی نتیجهی معامله نمیگوید.
بررسی را مرحلهبهمرحله انجام دهید
- بازهی زمانی گزارش را انتخاب کنید و مشخص کنید بررسی شما مربوط به معاملات بستهشده است یا معاملات باز؛ این دو را جداگانه ببینید.
- ردیفها را مرور کنید و برای هر معامله، نماد، حجم، نتیجهی ناخالص، کمیسیون، سواپ و هزینههای دیگرِ ثبتشده را یادداشت کنید.
- هزینهها را دستهبندی کنید: کمیسیون و سواپ را جداگانه جمع بزنید و سپس آنها را با هزینههای دیگر تطبیق دهید.
- برای هر معامله، هزینهها را از نتیجهی ناخالص کم کنید تا سود یا زیان خالص به دست آید؛ سپس نتایج را برای جمعبندی دوره کنار هم بگذارید.
مثال اصلی مقاله در بخش «مثال گامبهگام» کامل حل میشود. اینجا کافی است ردیفهای گزارش را به همین ترتیب بخوانید و هزینهها را پیش از نتیجهگیری از سود ناخالص جدا کنید.
مثال گامبهگام: از سود ناخالص تا موجودی پایان
فرض کنید موجودی آغاز دوره ۱۰۰۰ است. یک معامله بعد از بستهشدن، سود ناخالص ۲۰ دارد. هزینههای ثبتشده برای آن معامله: کمیسیون ۵، سواپ ۲ و هزینهی دیگر ۳. همهی اعداد در این مثال فرضیاند.
۱. سود خالص معامله را حساب کنید
سود خالص یعنی کمکردن همهی هزینهها از سود ناخالص: ۲۰ − ۵ − ۲ − ۳ = ۱۰. برای کنترل، کمیسیون و سواپ را جدا جمع بزنید: ۵ + ۲ = ۷. حالا ۳ هزینهی دیگر را اضافه کنید: مجموع هزینهها میشود ۱۰. از سود ناخالص ۲۰، پس از هزینهها ۱۰ باقی میماند.
۲. موجودی پایان را تطبیق دهید
فرمول تطبیق دوره این است: موجودی پایان = موجودی آغاز + واریزها − برداشتها + نتیجهی خالص دوره. اینجا واریز و برداشت نداریم، نتیجهی خالص همان ۱۰ است. پس: ۱۰۰۰ + ۰ − ۰ + ۱۰ = ۱۰۱۰. موجودی پایان دوره برابر ۱۰۱۰ میشود.
نتیجهی مثال
سود ناخالص معامله ۲۰ بود، ۱۰ از آن صرف کمیسیون، سواپ و هزینهی دیگر شد. در نتیجه فقط ۱۰ به موجودی آغاز افزوده شد. همین هزینهها تفاوت سود ناخالص و خالص را توضیح میدهند؛ برای تطبیق دوره، واریزها و برداشتها را هم در فرمول وارد کنید.
چه زمانی یک ردیف، کل نتیجه را نشان نمیدهد؟
یک ردیف از معاملات بستهشده، نتیجهی کل دوره را نشان نمیدهد. معاملهی بستهشده سود یا زیان نهایی دارد. معاملهی باز هنوز نتیجهی نهایی ندارد و تغییر ارزش آن روی وضعیت لحظهای حساب اثر میگذارد. پیش از جمعبندی، هر دو گروه و بازهی زمانی گزارش را جدا بررسی کنید.
برای تطبیق موجودی، واریز و برداشت را از نتیجهی معاملات جدا نگه دارید. قاعدهی دوره این است: موجودی پایان = موجودی آغاز + واریزها − برداشتها + نتیجهی معاملاتی خالص دوره. اختلاف این تطبیق باید صفر باشد. اگر گزارش موجودی را جدا از ارزش لحظهای حساب نشان میدهد، معاملات باز را هم در وضعیت پایان دوره لحاظ کنید. مثال اصلی مقاله نشان میدهد هزینهها چگونه نتیجهی خالص و موجودی پایان را تغییر میدهند.
ستونها یکسان نیستند
نام و محل ستونها بین پلتفرمها فرق دارد. مفاهیم سود، کمیسیون، سواپ و حجم را دنبال کنید، نه یک قالب ثابت. اگر هزینهای در گزارش دیده نمیشود، آن را هزینهی قطعیِ خارج از گزارش فرض نکنید. برای بررسی، گزارشهای مرتبط و اسناد همان دوره را تطبیق دهید.
اگر جمعها با هم جور درنیامدند
اول بازهی زمانی را یکسان کنید. سپس مطمئن شوید معاملات باز را با بستهشدهها قاطی نکردهاید. در پایان کمیسیون، سواپ و سایر هزینههای جداافتاده را بررسی کنید. سود و زیان ناخالص را جدا از هزینهها بخوانید و هزینهها را در نتیجهی خالص لحاظ کنید. این ترتیب کمک میکند اختلاف را به یک ردیف مشخص برسانید.
- بازهی گزارش را با دورهی تطبیق موجودی یکی کنید.
- معاملات بستهشده و باز را جداگانه فهرست کنید و نتیجهی هر گروه را با جمع گزارش بسنجید.
- واریزها و برداشتها را مستقل از سود و زیان معاملاتی وارد تطبیق کنید.
- کمیسیون و سواپ را جداگانه جمع بزنید؛ سپس آنها را با سایر هزینههای ثبتشده مقایسه کنید.
اختلاف را پیگیری کنید تا به صفر برسد یا ردیف توضیحدهندهاش را پیدا کنید. اگر هنوز اختلاف باقی ماند، آن را ثبت کنید و گزارش دوره را دوباره با جزئیات ردیفها تطبیق دهید. عدد نهایی را فقط از یک ردیف نتیجه نگیرید.
اشتباههای رایج هنگام خواندن صورتحساب
یکی از خطاهای اصلی، یکسان گرفتن سود ناخالص با مبلغی است که واقعاً به حساب اضافه میشود. نتیجهی خالص هر معامله را با رابطهی سود یا زیان ناخالص منهای هزینهها حساب کنید. هزینهها شامل کمیسیون، سواپ و هزینههای دیگرِ ثبتشدهاند. سود ناخالص پیش از کسر این موارد است و نتیجهی نهایی را نشان نمیدهد.
ستونها را جداگانه بررسی کنید.
برای پیدا کردن هزینههای جاافتاده، سود و زیان ناخالص را جدا از هزینهها بخوانید. کمیسیون و سواپ را در مرور جداگانه جمع بزنید. سپس هرکدام را با هزینههای دیگرِ ثبتشده تطبیق دهید تا هیچ مبلغی دوبارهشماری یا حذف نشود. نام و ترتیب ستونها بین پلتفرمها فرق دارد؛ مفهوم مبلغ را از عنوان و توضیح همان گزارش تشخیص دهید.
مقایسهی دو گزارش فقط وقتی معنادار است که بازهی زمانیشان یکسان باشد. اگر یکی چند روز و دیگری یک ماه را پوشش میدهد، تفاوت جمع سود یا هزینهها را تغییر عملکرد نگیرید. اول تاریخ آغاز و پایان هر گزارش را همتراز کنید. برای هر دوره، موجودی آغاز و پایان را با واریز و برداشت همان دوره تطبیق دهید؛ اختلاف باید صفر باشد.
ترتیب بررسی
پیش از جمعبندی، معاملات بستهشده، معاملات باز و بازهی زمانی گزارش را جداگانه بررسی کنید. موجودی پایان دوره را پس از تطبیق واریز و برداشت با نتیجهی خالص همان دوره بسنجید.
حجم، اندازهی معامله است؛ نه سود یا زیان آن. حجم هر ردیف را کنار نماد و نتیجهاش ثبت کنید و فقط همراه با نتیجه تفسیرش کنید؛ حجم بیشتر بهتنهایی نشانهی عملکرد بهتر نیست. از یک ردیف منفرد دربارهی کل عملکرد حکم ندهید، چون ممکن است نمایندهی دوره نباشد. جمع نتیجهی دوره و جمع جداگانهی هزینهها را هم بخوانید.
چکلیست بررسی گزارش حساب
در بالای برگه، تاریخ شروع و پایان دوره و واحد حساب گزارش، مثل USD، را ثبت کنید. بعد معاملات بستهشده، معاملات باز و بازهی زمانی را جدا از هم بررسی کنید. جمع این گروهها را با هم قاطی نکنید. نام و ترتیب ستونها در پلتفرمهای مختلف فرق دارد؛ پس دنبال مفهوم هر ستون باشید، نه جای ثابتش.
- موجودی آغاز، واریزها، برداشتها و موجودی پایان را ثبت کنید. نتیجهی خالص معاملات و سایر تعدیلات ثبتشده در همان دوره را هم وارد تطبیق کنید: موجودی پایان باید با افزودن واریزها و نتیجهی خالص و تعدیلات به موجودی آغاز، و کسر برداشتها، به دست آید. پس از واردکردن همهی اقلام مرتبط، اختلاف باید صفر باشد؛ در غیر این صورت، منشأ اختلاف را پیدا کنید.
- سود و زیان ناخالص هر معامله را از هزینهها جدا نگه دارید. کمیسیون و سواپ را در ردیفهای جدا جمع کنید و هزینههای دیگر را هم جداگانه ثبت و با خلاصهی گزارش تطبیق دهید. سود یا زیان خالص هر معامله برابر است با «ناخالص منهای هزینهها».
- حجم را کنار نماد، وضعیت معامله و نتیجهی همان ردیف بنویسید. برای نمونه، در یک ردیف معاملهی باز، حجم را با نتیجهی ثبتشدهی همان ردیف نگه دارید و آن را با نتیجهی معاملهی بستهشده یکی نگیرید؛ حجم بهتنهایی سود یا زیان را نشان نمیدهد.
- جمعهای دستی را با خلاصهی گزارش مقایسه کنید. اگر اختلافی هست، به ردیف معامله، هزینه یا تعدیل مربوط برگردید و منشأ آن را مشخص کنید؛ عدد نامشخصی برای جورکردن جمعها اضافه نکنید.
پیش از مقایسهی دو دوره
بازهی زمانی و دستهبندی هزینهها را در هر دو گزارش یکسان کنید؛ وگرنه نمیتوانید اختلاف جمعها را به تغییر نتیجهی معاملات ربط بدهید.
برای انتخاب نماد، کدام اطلاعات گزارش به کار میآید؟
گزارش حساب هزینههایی را که واقعاً در سابقهی شما ثبت شدهاند از برآورد و حدس جدا میکند. بازهی گزارش را مشخص کنید و معاملات بستهشده را از معاملات باز جدا نگه دارید. معاملات را بر اساس نماد و حجم دستهبندی کنید. کنار هر معامله، نتیجهی ناخالص، کمیسیون، سواپ و سایر هزینههای ثبتشده را بنویسید تا سهم هر هزینه روشن شود.
از سابقهی خودتان پرسش بسازید
حجم هر معامله را کنار نماد و نتیجهاش ثبت کنید؛ حجم بهتنهایی نشان نمیدهد معامله سودده بوده یا زیانده. سود و زیان ناخالص را جدا از کمیسیون، سواپ و هزینههای دیگر بخوانید و خالص هر معامله را با رابطهی «ناخالص منهای هزینهها» حساب کنید. این محاسبه به بررسی سابقهی هر معامله کمک میکند، اما معیار انتخاب نماد نیست و پیشبینیکنندهی نتیجهی آینده هم نیست.
- اگر هزینهها در معاملات یک نماد سهم چشمگیری از نتیجهی ناخالص داشتهاند، بپرسید اسپرد هنگام ورود و خروج چگونه بوده است.
- اگر اجرای معاملات با تأخیر یا دشواری همراه بوده، بررسی کنید آیا نقدشوندگی برای حجم موردنظر شما کافی بوده است.
- اگر نتیجهها میان معاملهها تفاوت زیادی دارند، مقایسه کنید نوسان قیمت و زمانبندی ورود و خروج چه نقشی داشتهاند.
گزارش حساب نشان میدهد چه هزینهها و نتایجی ثبت شدهاند، ولی معمولاً علت آنها یا شرایط بازار را توضیح نمیدهد. برای پاسخ به پرسشهای بالا، اطلاعات بازار و سابقهی قیمت را جداگانه بررسی کنید. برای روش خواندن سود ناخالص، هزینهها و خالص، به مثال گامبهگام مقاله رجوع کنید.
گزارش، نه توصیه
گزارش حساب سابقهی تجربهی شخصی شماست، نه معیار انتخاب نماد و نه توصیهی خرید یا فروش. قدم بعدی مسیر، مقالهی «انتخاب نماد مناسب برای شروع» است؛ در آن معیارهای مقایسهی نمادها را بررسی میکنید.
جمعبندی و قدم بعدی مسیر
گزارش حساب را با سه کار بخوانید: ناخالص را از خالص جدا کنید، هزینهها را دستهبندی کنید و موجودی را تطبیق دهید. سود و زیان ناخالص را جدا از کمیسیون، سواپ و سایر هزینهها بخوانید. خالص هر معامله یعنی «ناخالص منهای هزینهها». کمیسیون و سواپ را جداگانه جمع بزنید و با ردیفهای مربوط تطبیق دهید؛ هزینههای دیگر را هم جدا ثبت کنید. مثال بخش قبل نشان داد سود ناخالص بهتنهایی افزایش واقعی موجودی را نشان نمیدهد.
- برای دورهی مورد بررسی، موجودی آغاز و پایان را کنار واریزها و برداشتهای همان دوره بنویسید. پس از واردکردن نتیجهی خالص معاملات، واریز و برداشت و سایر اقلام مرتبط، هر اختلاف باقیمانده را با ردیفهای گزارش توضیح دهید.
- حجم هر معامله را کنار نماد و نتیجهاش ثبت کنید؛ برای نمونه، حجم را با سود یا زیان همان معامله کنار هم ببینید، نه بهعنوان نشانهی سوددهبودن.
- پیش از نتیجهگیری، معاملات بستهشده، معاملات باز و بازهی زمانی گزارش را جداگانه بررسی کنید تا اقلامی از دوره یا وضعیت دیگر با هم مخلوط نشوند.
یک نکته دربارهی گزارشها
ستونها و شیوهی نمایش گزارش بین پلتفرمها فرق میکند. قالب ثابتی را برای همهی گزارشها فرض نکنید. بررسی را بر مفاهیم عمومیِ سود، کمیسیون، سواپ و حجم بنا کنید.
قدم بعدی مسیر
گام بعدی در مسیر مبانی بازار و معامله، «انتخاب نماد مناسب برای شروع: نقدشوندگی، اسپرد و نوسان» است؛ آن را بخوانید تا با معیارهای مقایسهی نمادها آشنا شوید. مقالهی «فارکس و ارز دیجیتال چه تفاوتهایی دارند؟» را هم بعد از آن بخوانید تا تفاوت دو بازار را در کنار معیارهای انتخاب نماد بهتر بشناسید.
اقدام نهایی: گزارش حساب دمو را باز کنید و چکلیست بخش قبل را روی آن اجرا کنید. برای یک بازهی مشخص، ناخالص و خالص را جدا بنویسید، کمیسیون و سواپ را مستقل جمع بزنید، حجم را کنار نماد و نتیجه ثبت کنید و موجودی را با همهی اقلام مرتبط تطبیق دهید. هر اختلافی که پس از این بررسی باقی میماند باید با ردیفهای گزارش توضیح داده شود.
پرسشهای پرتکرار
گزارش حساب معاملاتی چیست؟
گزارش حساب، خلاصهی فعالیت و نتیجهی حساب در یک بازه است. تاریخچهی معاملات ریز رویدادها را نشان میدهد و برای بررسی معاملهبهمعامله به کار میآید.
چطور سود خالص معامله را حساب کنم؟
کمیسیون، سواپ و هزینههای ثبتشده را از سود ناخالص کم کنید. اگر نتیجه منفی شد، معامله پس از هزینهها زیان خالص داشته است.
سواپ در گزارش حساب یعنی چه؟
سواپ هزینه یا اعتباری است که در ارتباط با نگهداری موقعیت ثبت میشود. برای فهم اثرش بر نتیجه، آن را جدا از سود ناخالص بخوانید.
چرا موجودی گزارش با محاسبهی من تفاوت دارد؟
ابتدا بازهی زمانی، واریز و برداشت، معاملات باز و بسته و هزینههای جداگانه را بررسی کنید. سپس جمع را با ردیفهای گزارش تطبیق دهید تا منشأ اختلاف روشن شود.
آیا ستونهای گزارش در همهی پلتفرمها یکساناند؟
خیر، نام و ترتیب ستونها میان پلتفرمها تفاوت دارد. بهجای اتکا به قالب ثابت، مفهوم سود، کمیسیون، سواپ و حجم را شناسایی کنید.
آیا حجم معامله نشان میدهد معامله سودده بوده است؟
خیر، حجم اندازهی معامله را نشان میدهد، نه نتیجهی آن را. نتیجه را از سود یا زیان و هزینههای ثبتشده بخوانید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.