در این مقاله
- چرا یک R بزرگ کافی نیست؟
- R و ریسک به ریوارد دقیقاً چه میگویند؟
- نرخ برد و امید ریاضی چطور کنار هم قرار میگیرند؟
- مثال کامل: از قیمت تا امید ریاضی
- چه وقت نرخ برد سربهسر گمراهکننده میشود؟
- محاسبهی عملی
- چرا نتیجهی واقعی با نسبت روی کاغذ فرق میکند؟
- اشتباهات رایج و چکلیست ارزیابی
- قدم بعدی: محاسبه، ثبت و ادامهی مسیر
خلاصه در ۳۰ ثانیه
- R واحدی برای سنجش سود و زیان نسبت به ریسک اولیهی معامله است.
- نسبت ریسک به ریوارد بدون نرخ برد و اندازهی بردها و باختها تصویر کاملی نمیدهد.
- امید ریاضی، میانگین برآوردشدهی نتیجهی هر معامله برحسب R است.
- هزینهها و تفاوت اندازهی بردها و باختها را در ارزیابی وارد کنید.
- امید ریاضی گذشته، برآوردی بر پایهی اطلاعات ثبتشده است؛ نه تضمین عملکرد آینده.
چرا یک R بزرگ کافی نیست؟
آیا هدفی دورتر از حد ضرر، بهتنهایی یک روش معاملاتی را خوب میکند؟ نه. نسبت ریسک به ریوارد جذاب فقط فاصلهی قیمت ورود تا حد ضرر و هدف را مقایسه میکند؛ برای سنجش نتیجه، تعداد بردها و اندازهی واقعی بردها و باختها هم لازم است.
دو روش با نسبت مشابه را در نظر بگیرید: در یکی بردها پرتعداد اما کوچکاند و در دیگری بردها کمتعداد اما بزرگتر. نسبت هدف به حد ضرر بهتنهایی نمیگوید کدام روش نتیجهی بهتری دارد؛ باید نرخ برد و میانگین سود و زیان واقعی را هم بررسی کنید. نسبت را از فاصلهی ورود تا حد ضرر و هدف به دست آورید، اما آن را معیار مستقل سودآوری ندانید.
پیش از این ارزیابی، حد ضرر را مشخص کنید و حجم معامله را طوری محاسبه کنید که زیان احتمالی آن با درصد ریسک انتخابی شما هماهنگ باشد. سپس ریسک اولیهی معامله را یک واحد R بگیرید و نتیجهی هر معامله را نسبت به همان واحد ثبت کنید. برای نمونه، اگر معاملهای با سود بسته شود، سود را برحسب R میسنجید؛ اگر با زیان بسته شود، مقدار زیان را با همان مبنا مینویسید.
در ادامه، ابتدا تعریف R و نسبت ریسک به ریوارد روشن میشود؛ سپس نرخ برد را کنار میانگین برد و باخت میگذاریم تا امید ریاضی به دست آید و بعد هزینههای معامله را از نتیجه کم میکنیم. مثال کامل قیمت ورود ۱۰۰، حد ضرر ۹۵ و هدف ۱۱۰ در بخش محاسبهی کامل بررسی میشود؛ اینجا آن را دوباره حل نمیکنیم.
برای شروع ارزیابی
دستکم ۳۰ معاملهی ثبتشده را در ژورنال مرور کنید و نتیجهی هرکدام را برحسب R بنویسید. پس از هر دورهی بازبینی، میانگین برد و باخت را بهروز کنید و با بزرگتر شدن نمونه دوباره بسنجید؛ امید ریاضی برآوردی، پیشبینی قطعی عملکرد آینده نیست.
R و ریسک به ریوارد دقیقاً چه میگویند؟
R واحد ریسک اولیهی همان معامله است؛ یعنی مبلغی که با رسیدن قیمت به حد ضرر از دست میرود. ابتدا فاصلهی ورود تا حد ضرر را مشخص میکنید، سپس با محاسبهی حجم، مبلغ ریسک را به دست میآورید. پس R مبلغ ثابتی برای همهی معاملات نیست؛ برای هر معامله، ریسک اولیهی خودش را یک R در نظر بگیرید.
برای مقایسهی معاملههایی با مبالغ ریسک متفاوت، سود یا زیان هر معامله را بر R همان معامله تقسیم کنید. اگر ریسک اولیه ۱۰۰ واحد پولی باشد، سود ۲۰۰ واحد برابر ۲R و زیان ۱۰۰ واحد برابر با منفی ۱R است. در ژورنال، هر نتیجه را هم با مبلغ پولی و هم برحسب R ثبت کنید؛ این دو شکل ثبت، هم مقدار واقعی اثر معامله را نشان میدهند و هم امکان مقایسه را فراهم میکنند.
نسبت ریسک به ریوارد، فاصلهی ورود تا هدف را با فاصلهی ورود تا حد ضرر مقایسه میکند. برای رفع ابهام، قرارداد نمایش را ثابت نگه دارید: نخست پاداش به ریسک را مینویسیم و نسبت معکوس را جداگانه مشخص میکنیم. در مثال فرضی مقاله، فاصلهی ورود تا هدف دو برابر فاصلهی ورود تا حد ضرر است؛ پس پاداش به ریسک = ۲:۱ (معادل ریسک به پاداش = ۱:۲). این نسبت برنامهریزیشده است، نه میانگین نتیجهی واقعی معاملات.
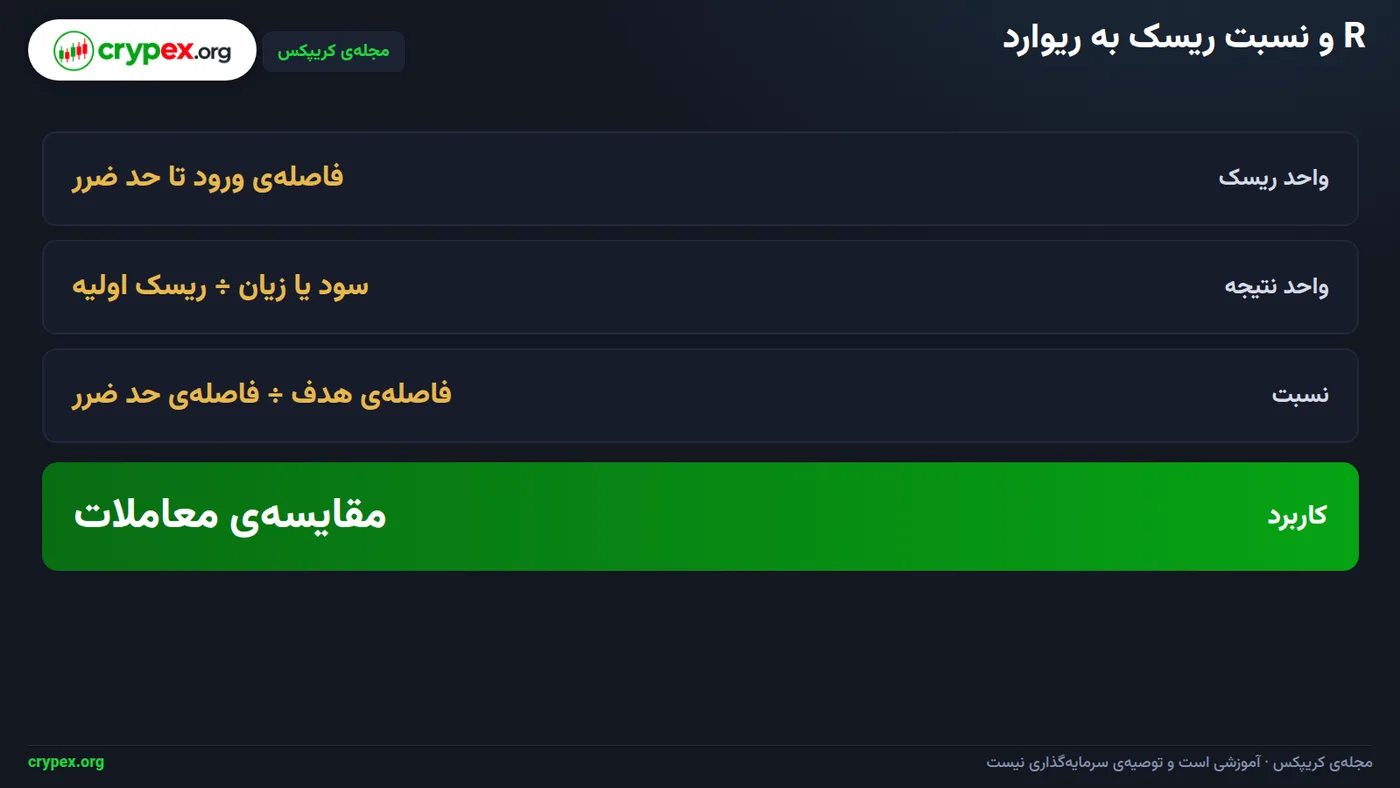
در تصویر بالا، فاصلهی ورود تا حد ضرر نمایندهی ریسک اولیه است و فاصلهی ورود تا هدف نمایندهی پاداش برنامهریزیشده. دیاگرام زیر اجزای تعریف را با نمادها نشان میدهد، نه قیمت واقعی.
دیاگرام فرمولیR = مبلغ ریسک اولیهی معاملهنتیجه برحسب R = سود یا زیان معامله ÷ Rپاداش به ریسک = فاصلهی ورود تا هدف ÷ فاصلهی ورود تا حد ضررریسک به پاداش = فاصلهی ورود تا حد ضرر ÷ فاصلهی ورود تا هدف
پس از معامله، میانگین برد و باخت را از نتایج واقعی ژورنال و برحسب R محاسبه کنید. برای نمونه، هدف برنامهریزیشده میتواند ۲R باشد، اما اگر بخشی از معامله زودتر بسته شود، میانگین برد ثبتشده با آن نسبت فرق میکند. برای محاسبهی فاصلهها میتوانید از ابزار ریسک به ریوارد کریپکس استفاده کنید.
نسبت، نه نتیجهی عملکرد
نسبت ریسک به ریوارد فاصلههای ورود، حد ضرر و هدف را توصیف میکند؛ بهتنهایی سودآوری روش را نشان نمیدهد. عملکرد را با میانگین برد و باخت واقعی، برحسب R، ارزیابی کنید.
نرخ برد و امید ریاضی چطور کنار هم قرار میگیرند؟
نرخ برد سهم معاملات برنده از کل معاملات ثبتشده است؛ اگر از ۱۰۰ معامله، ۴۰ معامله سودده باشد، نرخ برد ۴۰٪ و نرخ باخت ۶۰٪ است. این دو مکمل یکدیگرند: نرخ باخت برابر است با ۱ منهای نرخ برد، یا به زبان درصدی، ۱۰۰٪ منهای نرخ برد.
امید ریاضی میانگین نتیجهی موردانتظار هر معامله است که برحسب R بیان میشود؛ R همان واحد ریسک اولیهی معامله است. برای محاسبه، نرخ برد را در میانگین برد واقعی ضرب کنید و حاصل را از حاصلضرب نرخ باخت در میانگین باخت واقعی کم کنید: امید ریاضی = (نرخ برد × میانگین برد) − (نرخ باخت × میانگین باخت). اگر حاصل مثبت باشد، میانگین برآوردشده بهازای هر معامله مثبت است؛ اگر منفی باشد، منفی است.
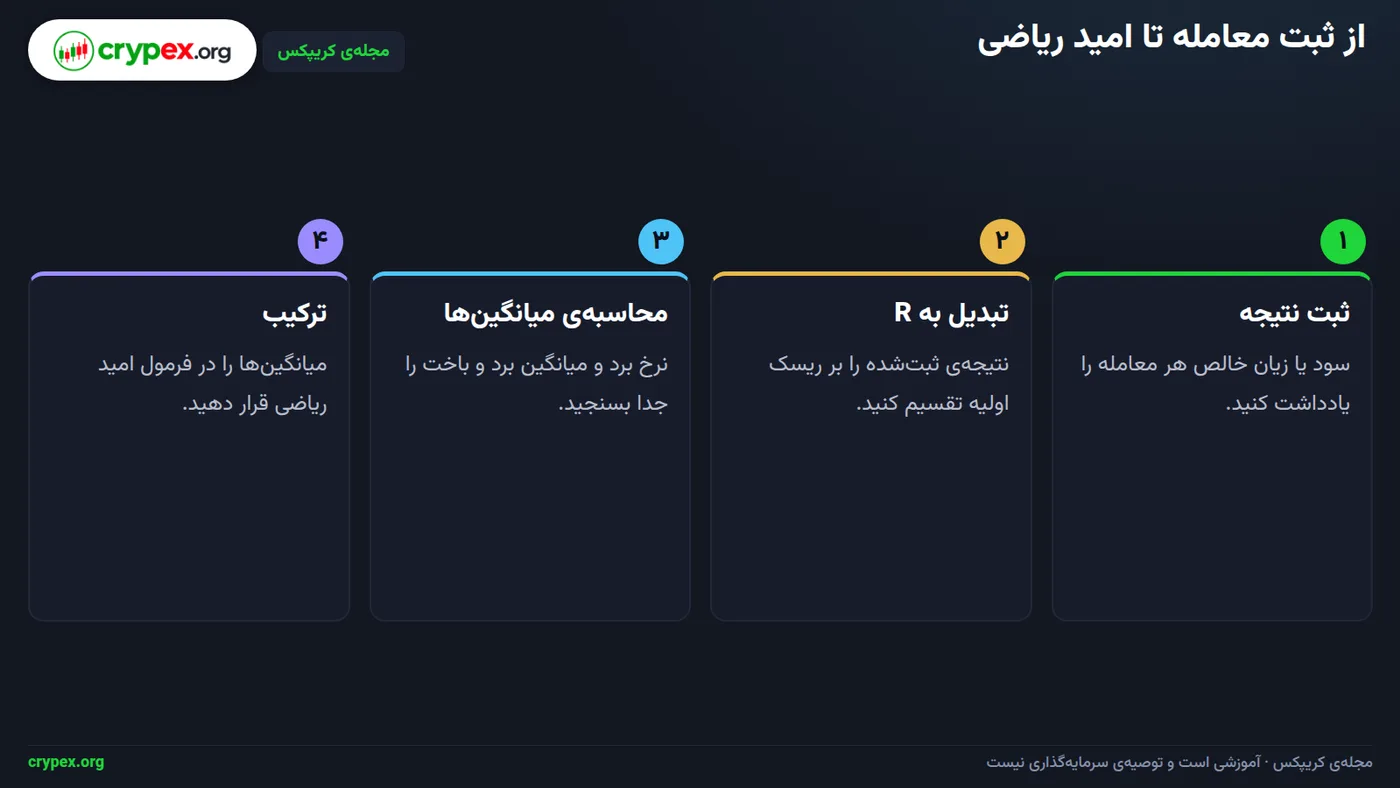
در تصویر بالا، مسیر تبدیل نتیجههای ثبتشده به برآورد امید ریاضی دیده میشود. میانگین برد و باخت را از نتیجهی معاملات انجامشده در ژورنال به دست آورید، نه از فاصلهی هدف و حد ضرری که برای معامله برنامهریزی کردهاید؛ خروج واقعی میتواند با آن فاصلهها فرق داشته باشد. برای هر معامله، R و نتیجهی خالص پس از کسر هزینهها را جداگانه ثبت کنید تا بتوانید میانگینها و امید ریاضی خالص را محاسبه کنید.
برای نمونه، در ورودیهای مثال اصلی مقاله، نرخ باخت از مکمل نرخ برد به دست میآید و همان نرخها با میانگینهای ثبتشده وارد فرمول میشوند؛ محاسبهی کامل در بخش مثال آمده است. این برآورد را پس از مرور دستکم ۳۰ معاملهی ثبتشده بهعنوان بررسی اولیه حساب کنید و با افزایش تعداد معاملات، دوباره بسنجید. میانگینها را در هر بازبینی بهروز کنید؛ امید ریاضی گذشته برآوردی است و عملکرد آینده را پیشبینی قطعی نمیکند.
برای محاسبهی سریع نسبت ریسک به ریوارد، ابزار «ریسک به ریوارد» کریپکس را به کار ببرید؛ اما برای امید ریاضی، نتیجههای واقعی و خالص ژورنال را مبنا قرار دهید.
مثال کامل: از قیمت تا امید ریاضی
فرض کنید در یک مثال فرضی، ورود روی ۱۰۰، حد ضرر روی ۹۵ و هدف روی ۱۱۰ باشد. در این چیدمان، فاصلهی ورود تا حد ضرر ریسک اولیهی هر واحد معامله است: ۱۰۰ منهای ۹۵، برابر با ۵ واحد قیمت. همین مقدار را یک R در نظر میگیریم و سود و زیان را نسبت به آن میسنجیم.
فاصلهی ورود تا هدف ۱۱۰ منهای ۱۰۰، یعنی ۱۰ واحد قیمت است. با تقسیم پاداش هدف بر ریسک اولیه، نسبت برنامهریزیشده برابر با ۱۰ تقسیم بر ۵، یا ۲ به ۱ میشود؛ یعنی هدف دو برابر ریسک اولیه فاصله دارد. این نسبت فقط چیدمان معامله را توصیف میکند، نه سودآوری روش را.
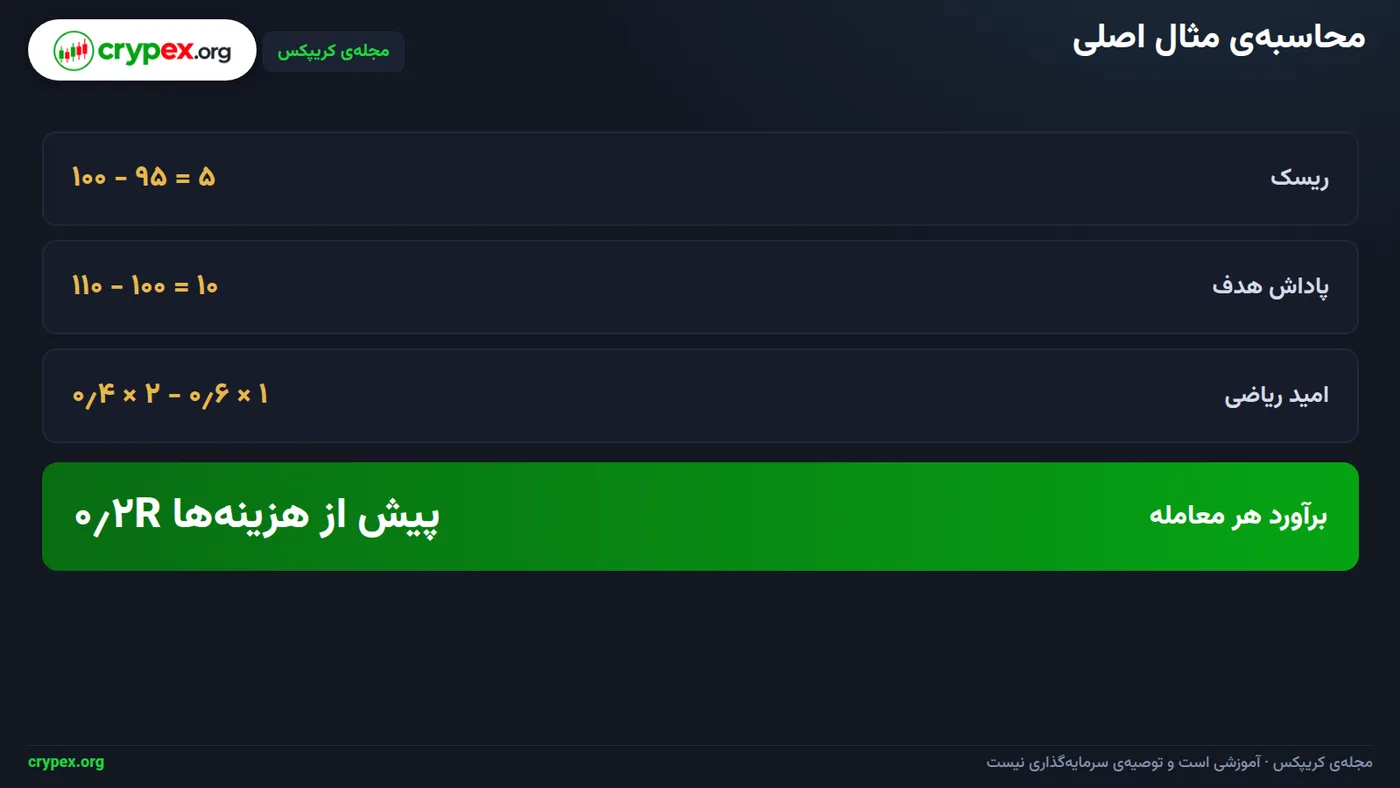
در بررسی همین مثال، نرخ برد ۴۰٪، میانگین برد ۲R و میانگین باخت ۱R است؛ نرخ باخت از ۱۰۰٪ منهای نرخ برد، برابر با ۶۰٪ میشود. فرمول امید ریاضی پیش از هزینهها چنین است: (نرخ برد × میانگین برد) − (نرخ باخت × میانگین باخت). با جایگذاری اعداد: (۰٫۴ × ۲R) − (۰٫۶ × ۱R) = ۰٫۲R برای هر معامله، بهطور میانگین.
پس برآورد میانگین این روش پیش از هزینهها مثبت است: ۰٫۲R برای هر معامله. اگر همین میانگین را برای دستهای ۱۰۰ معاملهای برآورد کنیم، ۱۰۰ × ۰٫۲R = ۲۰R میشود. در تصویر بالا، مسیر محاسبه از فاصلههای قیمتی تا نتیجه برحسب R کنار هم آمده است.
برآورد، نه پیشبینی قطعی
جمع ۲۰R برونیابی بر پایهی نرخ برد و میانگینهای همین بررسی است؛ نتیجهی ۱۰۰ معاملهی آینده را تعیین نمیکند. هزینههای معامله را نیز از نتیجهی هر معامله کم کنید و امید ریاضی خالص را جداگانه بسنجید.
برای بازبینی، نتیجهی هر معامله را برحسب R در ژورنال ثبت کنید و پس از هر دوره، نرخ برد و میانگین برد و باخت را بهروز کنید. برای معرفی ابزار محاسبهی فاصلهها و نسبت برنامهریزیشده، از ریسک به ریوارد کریپکس استفاده کنید؛ امید ریاضی را با آمار معاملات خودتان بسنجید.
چه وقت نرخ برد سربهسر گمراهکننده میشود؟
نرخ برد سربهسر یعنی نرخی که در آن امید ریاضی هر معامله، پیش از هزینهها، برابر صفر است. برای محاسبه، میانگین برد و میانگین باخت را با یک واحد یکسان بسنجید؛ مثلاً هر دو را برحسب R ثبت کنید.
فرمول آن چنین است: نرخ برد سربهسر = میانگین باخت ÷ (میانگین برد + میانگین باخت). در این فرمول، اندازهی میانگین باخت را بهصورت مقدار مثبت وارد کنید. جدول زیر چند ترکیب فرضی را مقایسه میکند و به بازار واقعی اشاره ندارد:
| میانگین برد | میانگین باخت | نرخ برد سربهسر |
|---|---|---|
| ۱R | ۱R | ۵۰٪ |
| ۲R | ۱R | ۳۳٫۳٪ |
| ۳R | ۱R | ۲۵٪ |
| ۱R | ۲R | ۶۶٫۷٪ |
این نرخ فقط با میانگین برد و باختی که واقعاً ثبت کردهاید معنا پیدا میکند. کارمزد و لغزش قیمت از نتیجهی خالص معامله کم میکنند؛ خروج زودتر از هدف هم میتواند میانگین برد را پایین بیاورد. بنابراین نرخ سربهسر عملی با نرخ محاسبهشده پیش از هزینهها یکی نیست و با تغییر میانگینهای واقعی جابهجا میشود.
محاسبهی عملی
- برای هر معامله، هزینهی همان معامله را از نتیجهی آن برحسب R کم کنید؛ کارمزد و لغزش قیمت را هم در هزینهها لحاظ کنید.
- میانگین برد و میانگین باخت خالص را دوباره از معاملات ثبتشده به دست آورید.
- نرخ برد سربهسر را با میانگینهای خالص دوباره محاسبه کنید و جدا از نرخ پیش از هزینهها ثبت کنید.
محدودیت برآورد
امید ریاضی محاسبهشده از معاملات گذشته، برآورد عملکرد آینده نیست؛ با تغییر شرایط بازار یا کیفیت اجرا، نتیجه و میانگینها تغییر میکنند.
برای دیدن تفاوت میان هدف روی کاغذ و نتیجهی ثبتشده، به بخش «مثال کامل: از قیمت تا امید ریاضی» مراجعه کنید؛ اینجا مثال آن بخش را دوباره حل نمیکنیم.
چرا نتیجهی واقعی با نسبت روی کاغذ فرق میکند؟
نسبت روی کاغذ از فاصلهی ورود تا حد ضرر و هدف به دست میآید؛ اما نتیجهی واقعی را قیمت خروج تعیین میکند. اگر هدف معامله ۲R باشد ولی شما زودتر خارج شوید، برد ثبتشده کمتر از هدف میشود؛ در خروج پلهای هم بخشی از موقعیت میتواند در سودی کمتر و بخش دیگر نزدیک هدف بسته شود. بنابراین میانگین برد واقعی را از سودهای ثبتشده حساب کنید، نه از هدفهای برنامهریزیشده.
میانگین باخت هم لزوماً برابر با ریسک اولیه نیست. بستهشدن معامله پیش از حد ضرر، اجرای ناقص سفارش یا لغزش قیمت میتواند باخت را کوچکتر یا بزرگتر کند؛ پس نتیجهی هر معامله را نسبت به همان واحد R بسنجید و ریسک اولیه را با زیان نهایی یکی نگیرید. برای نمونهی فرضی مقاله، میانگین برد ۲R و میانگین باخت ۱R فقط زمانی تصویر درستی میدهد که از معاملات اجراشده به دست آمده باشد.
کارمزد را از نتیجهی هر معامله کم کنید. لغزش قیمت یعنی اجرا با قیمتی نامطلوبتر از قیمت مورد انتظار؛ اجرای ناقص نیز میتواند باعث شود فقط بخشی از سفارش با قیمت هدف پر شود. این موارد فاصلهی هدف و حد ضرر روی نمودار را تغییر نمیدهند، اما سود یا زیان خالص ثبتشده را عوض میکنند؛ بنابراین امید ریاضی خالص را جدا از نتیجهی پیش از هزینهها بسنجید.
یک معاملهی برنده یا بازنده برای ارزیابی روش کافی نیست؛ نرخ برد در یک دستهی کوچک تصویر قطعی نمیدهد. برای بررسی اولیه، دستکم ۳۰ معامله را با قواعد یکسان ثبت کنید و پس از بزرگتر شدن نمونه، میانگینها را دوباره بسنجید. برآورد امید ریاضی، توصیف عملکرد ثبتشده است، نه پیشبینی قطعی عملکرد آینده.
- برای هر معامله، قیمت ورود، حد ضرر، هدف، شیوهی خروج و هزینهها را در ژورنال بنویسید.
- نتیجهی خالص هر معامله را برحسب R ثبت کنید و معاملات را بر اساس قواعد و شرایط همتعریف در یک دسته قرار دهید.
- در پایان هر دورهی بازبینی، نرخ برد، میانگین برد و میانگین باخت را بهروز کنید؛ به یک برد یا باخت منفرد وزن تعیینکننده ندهید.
ابزار ریسک به ریوارد برای سنجش فاصلهی هدف و حد ضرر کاربرد دارد؛ ارزیابی عملکرد واقعی را با میانگین نتایج خالص ثبتشده انجام دهید.
اشتباهات رایج و چکلیست ارزیابی
اشتباهات رایج
اول: قضاوت با نسبت برنامهریزیشده. این نسبت فقط فاصلهی ورود تا حد ضرر و هدف را مقایسه میکند؛ نشان نمیدهد معاملات واقعاً کجا بسته شدهاند یا هزینهها چه اثری گذاشتهاند. مثلاً اگر نسبت روی نمودار مناسب باشد، اما در اجرا زودتر از هدف خارج شوید، نتیجهی ثبتشده با برنامه فرق میکند. ابزار «ریسک به ریوارد» به سنجش فاصلهها کمک میکند، نه بهتنهایی ارزیابی سودآوری.
دوم: یکیگرفتن نرخ برد با سودآوری. نرخ برد، اندازهی بردها و باختها را نشان نمیدهد. دو روش با نرخ برد یکسان میتوانند امید ریاضی متفاوتی داشته باشند؛ پس نرخ برد را کنار میانگین برد و میانگین باخت برحسب R بررسی کنید. برای نمونهی اصلی مقاله، به محاسبهی بخش مربوط به امید ریاضی ارجاع دهید، نه اینکه فقط درصد برد را ملاک بگیرید.
سوم: حذف هزینهها. کارمزد و دیگر هزینههای معامله را از نتیجهی هر معامله کم کنید و میانگینها و امید ریاضی خالص را جداگانه بسنجید. جمعکردن برد و باخت ناخالص، تصویری ناقص از عملکرد میدهد.
چهارم: عوضکردن تعریفها. اگر در بخشی از ژورنال، خروج زودهنگام را برد حساب کنید و در بخشی دیگر آن را با قاعدهای متفاوت بسنجید، مقایسه مخدوش میشود. ریسک اولیهی هر معامله را یک R بگیرید و قواعد ثبت برد، باخت و هزینه را ثابت نگه دارید.
چکلیست و بازبینی
- ریسک اولیهی هر معامله مشخص و بهعنوان یک R ثبت شده است؟
- نتیجهی هر معامله نسبت به همان R محاسبه و در ژورنال ثبت شده است؟
- میانگین برد و باخت، پس از کسر هزینهها، جداگانه بهروز شدهاند؟
- همهی معاملات با تعریفها و قواعد یکسان ثبت شدهاند؟
پس از هر دستهی ۳۰ معامله، آمار را مرور کنید: نرخ برد، میانگین برد و باخت خالص و امید ریاضی خالص. با ثبت معاملات بیشتر، محاسبه را دوباره انجام دهید و تغییر برآورد را با دورههای قبلی مقایسه کنید.
یادآوری مهم
بازبینی منظم، جایگزین رعایت اندازهی ریسک معامله نیست. پیش از ورود، ریسک اولیه را مشخص کنید و اندازهی معامله را بر همان مبنا تنظیم کنید.
قدم بعدی: محاسبه، ثبت و ادامهی مسیر
برای جمعبندی، R مقیاس سنجش سود و زیان هر معامله نسبت به ریسک اولیه است؛ نرخ برد، فراوانی معاملات سودده را نشان میدهد؛ و امید ریاضی، نرخ برد را با میانگین اندازهی برد و باخت ترکیب میکند. پس برای ارزیابی یک روش، نتیجهی هر معامله را برحسب R ثبت کنید و میانگین برد و میانگین باخت را در دورههای بازبینی بهروز کنید.
ابزار «ریسک به ریوارد» کریپکس برای بررسی فاصلهی ورود تا حد ضرر و فاصلهی ورود تا هدف به کار میآید. آن را برای سنجش تناسب این فاصلهها به کار ببرید، نه بهعنوان حکم نهایی دربارهی سودآوری روش. نسبت بهتنهایی نرخ برد یا امید ریاضی خالص را مشخص نمیکند؛ برای محاسبهی آنها باید نتایج معاملات و هزینهی هر معامله را ثبت کنید.
یک محدودیت مهم
امید ریاضیِ برآوردشده از معاملات ثبتشده، خلاصهای از همان نمونه است؛ آن را پیشبینی قطعی عملکرد آینده ندانید.
برای بررسی اولیهی یک روش، دستکم ۳۰ معاملهی ثبتشده را مرور کنید و پس از اضافهشدن معاملات تازه، محاسبه را دوباره انجام دهید. هزینهها را از نتیجهی هر معامله کم کنید و میانگینها و امید ریاضی خالص را جدا از نتیجهی پیش از هزینهها بسنجید. برای مرور محاسبهی مثال اصلی مقاله، به بخش «مثال کامل: از قیمت تا امید ریاضی» برگردید؛ در اینجا آن محاسبه را تکرار نمیکنیم.
اگر هنوز در مرحلهی تعیین هدف هستید، مقالهی بعدی، «حد سود و تعیین هدف»، به طراحی هدف معامله میپردازد. برای دیدن اینکه زیانهای پیاپی چگونه بر سرمایه اثر میگذارند، «افت سرمایه (Drawdown) و دشواری بازیابی» را بخوانید.
- در ژورنال معاملاتی، ستونهای ورود، حد ضرر، هدف، نتیجهی خالص، R و هزینه را اضافه کنید.
- پس از پایان هر معامله، نتیجه را برحسب R و پس از کسر هزینه ثبت کنید.
- در هر دورهی بازبینی، تعداد معاملات، نرخ برد، میانگین برد و میانگین باخت را بهروز کنید و امید ریاضی خالص را جداگانه بسنجید.
ابزارهای کریپکس برای تمرین این مبحث
ریسک به ریوارد (/tools/risk-reward)
پرسشهای پرتکرار
آیا ریسک به ریوارد بالا بهتنهایی روش معاملاتی را سودآور میکند؟
خیر. نسبت، اندازهی پاداش هدف را با ریسک اولیه مقایسه میکند؛ اما تعداد بردها و میانگین واقعی برد و باخت را نشان نمیدهد. برای ارزیابی روش، این موارد را در محاسبهی امید ریاضی کنار هم بگذارید.
امید ریاضی در معاملهگری چیست؟
امید ریاضی، برآورد میانگین نتیجهی هر معامله برحسب R است. آن را از حاصلضرب نرخ برد در میانگین برد، منهای حاصلضرب نرخ باخت در میانگین باخت محاسبه کنید.
نرخ برد سربهسر چطور محاسبه میشود؟
میانگین باخت را بر مجموع میانگین برد و میانگین باخت تقسیم کنید. این نرخ سربهسر پیش از هزینههاست؛ پس هزینهی معامله را هم در ارزیابی خالص وارد کنید.
چرا میانگین برد واقعی با هدف معامله فرق دارد؟
چون معاملهها ممکن است زودتر بسته شوند یا با چند روش خروج مدیریت شوند. برای محاسبهی امید ریاضی، میانگین نتیجهی واقعی و ثبتشده را بهکار ببرید، نه فقط فاصلهی هدف برنامهریزیشده.
آیا امید ریاضی مثبت گذشته، نتیجهی آینده را مشخص میکند؟
خیر. امید ریاضی گذشته برآوردی از اطلاعات ثبتشده است. شرایط بازار، هزینهها و نحوهی اجرا میتوانند نتیجههای بعدی را تغییر دهند.
برای بررسی نرخ برد و امید ریاضی چه چیزی ثبت کنم؟
برای هر معامله، ریسک اولیه، نتیجهی خالص، هزینه و نتیجه برحسب R را یادداشت کنید. سپس نرخ برد و میانگین برد و باخت را از معاملات همتعریف به دست آورید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.