در این مقاله
- چرا شکل منحنی بازده را دنبال میکنیم؟
- منحنی بازده دقیقاً چه چیزی را نشان میدهد؟
- شیب را با یک جفت سررسید تعریف کنید
- شکل عادی، تخت و معکوس را چگونه از هم جدا کنیم؟
- اختلاف سررسیدها را گامبهگام حساب کنید
- چرا دو معیار رایج همیشه یک پیام نمیدهند؟
- چه نیروهایی منحنی را شکل میدهند؟
- سه خطای رایج در خواندن منحنی چیست؟
- چکلیست خواندن منحنی و گام بعدی
خلاصه در ۳۰ ثانیه
- منحنی بازده، رابطهی بازده اوراق خزانه با سررسیدهای گوناگون را نشان میدهد.
- شیب را از تفاضل بازده سررسید بلندتر و کوتاهتر بهدست میآورید.
- معیار ۲–۱۰ساله با معیار ۳ماهه–۱۰ساله تفاوت دارد؛ همیشه جفت سررسید را اعلام کنید.
- منحنی معکوس سابقهی ارتباط با رکود دارد، اما زمانبندی یا وقوع رکود را تعیین نمیکند.
- برای تفسیر بهتر، انتظارات نرخ سیاستی، تورم و صرف سررسید را کنار شیب ببینید.
چرا شکل منحنی بازده را دنبال میکنیم؟
یک نرخ بهره بهتنهایی تصویر کاملی از بازار نمیدهد: بازده اوراق کوتاهمدت میتواند با بازده اوراق بلندمدت فرق کند، چون سررسیدهای آنها متفاوت است. برای دیدن این تفاوتها، منحنی بازده خزانه (Treasury yield curve) را دنبال میکنیم؛ نموداری از بازده اوراق خزانهی آمریکا در سررسیدهای گوناگون، در یک زمان مشخص.
منحنی کمک میکند انتظارات بازار دربارهی مسیر نرخهای بهره و چشمانداز اقتصاد را بخوانید؛ اما پیشبینی قطعی آینده نیست. در این مقاله، موضوع فقط مقایسهی بازده سررسیدهای اوراق خزانهی آمریکاست، نه نرخ کوپن اوراق و نه بازده اوراق شرکتی.
دو معیار، دو مقایسه
شیب را با تفریق بازده کوتاهمدت از بلندمدت میسنجیم: بازده ۱۰ساله منهای ۲ساله، یا بازده ۱۰ساله منهای ۳ماهه. این دو جفت سررسید را جایگزین هم نکنید؛ برای مقایسهی زمانی نیز هر بار از یک جفت و یک منبع ثابت استفاده کنید و تاریخ مشاهده را ثبت کنید.
اگر اختلاف مثبت باشد، منحنی میان آن دو سررسید صعودی است؛ اگر نزدیک صفر باشد، تخت و اگر منفی باشد، معکوس است. معکوسشدن سابقهی ارتباط آماری با رکود دارد، اما بهتنهایی زمان شروع یا قطعیت رکود را نشان نمیدهد؛ مقدار اختلاف و دوام آن را جداگانه دنبال کنید.
ادامهی مقاله بهترتیب تعریف دقیقتر منحنی، محاسبهی شیب، سه شکل اصلی، یک مثال محاسباتی و محدودیتهای تفسیر را پوشش میدهد و با گام کاربردی بعدی جمعبندی میشود. مثال اصلی در بخش محاسبه حل خواهد شد؛ برای دریافت اطلاعات کلان در قالب JSON یا CSV نیز میتوانید سراغ دادهی کلان کریپکس بروید.
منحنی بازده دقیقاً چه چیزی را نشان میدهد؟
منحنی بازده، بازده اوراق خزانه را در سررسیدهای مختلف و در یک تاریخ مشخص کنار هم نشان میدهد. محور افقی سررسید اوراق است و محور عمودی بازده تا سررسید (Yield to Maturity)؛ هر نقطه، نرخ یک سررسید در همان تاریخ را نمایش میدهد. بنابراین، برای خواندن منحنی باید بدانید چه نوع اوراقی را میبینید و نرخها به چه تاریخی تعلق دارند.
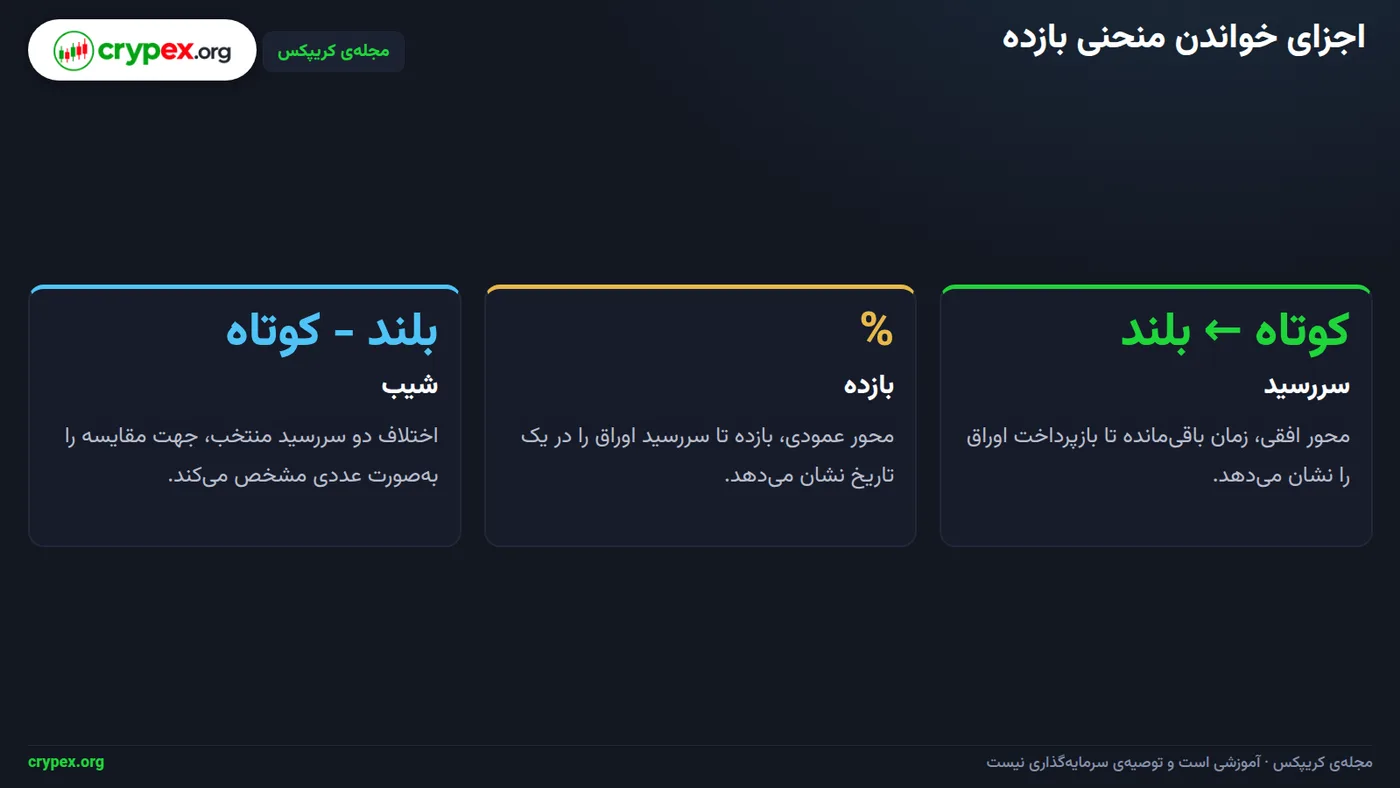
در تصویر بالا، سه جزء اصلی را دنبال کنید: سررسید روی محور افقی، بازده روی محور عمودی و تاریخ مشترکِ نقاط. بازده تا سررسید را با نرخ کوپن اشتباه نگیرید: کوپن پرداخت قراردادی اوراق است، اما بازده تا سررسید بر اساس قیمت بازار و جریانهای نقدی باقیمانده تا سررسید محاسبه میشود. اگر قیمت اوراق تغییر کند، بازده آن هم میتواند تغییر کند، حتی اگر کوپن ثابت بماند.
شیب را با یک جفت سررسید تعریف کنید
برای بیان شیب، از یک جهت ثابت استفاده کنید: بازده سررسید بلندتر منهای بازده سررسید کوتاهتر. برای نمونه، معیار را دقیقاً «بازده ۱۰ساله منهای بازده ۲ساله» یا «بازده ۱۰ساله منهای بازده ۳ماهه» بنویسید؛ این دو جفت سررسید را جایگزین هم نکنید. اختلاف را با واحد درصد گزارش کنید؛ هر ۱ واحد درصد برابر ۱۰۰ واحد پایه است. در نتیجه، اختلاف ۰٫۳ واحد درصد برابر ۳۰ واحد پایه است.
اگر اختلافِ بلندمدت منهای کوتاهمدت مثبت باشد، منحنی میان آن دو سررسید صعودی است؛ اگر نزدیک صفر باشد، تخت است و اگر منفی باشد، معکوس است. مثال اصلی مقاله با بازدههای ۳ماهه، ۲ساله و ۱۰ساله در بخش محاسبه جداگانه حل میشود؛ اینجا کافی است جفت سررسید انتخابی را روشن نگه دارید.
برای مقایسهی منصفانه
هر بار تاریخ مشاهده، نوع اوراق، منبع نرخ و جفت سررسید را کنار نتیجه ثبت کنید. برای پیگیری روزانه، همان جفت سررسید و همان منبع را ثابت نگه دارید؛ مقدار و دوام معکوسشدن را نیز جداگانه بررسی کنید. منحنی بازده سابقهی ارتباط آماری با رکود دارد، اما بهتنهایی زمان آغاز یا قطعیت رکود را مشخص نمیکند.
برای دریافت اطلاعات کلان، میتوانید از دادهی کلان کریپکس (JSON/CSV) استفاده کنید؛ هنگام گزارش، تاریخ و معیار انتخابی را هم ذکر کنید تا نتیجه قابل بازبینی و مقایسه باشد.
شکل عادی، تخت و معکوس را چگونه از هم جدا کنیم؟
برای تشخیص شکل منحنی، اول دو سررسید را مشخص کنید و بازده کوتاهمدت را از بازده بلندمدت کم کنید. در این مقایسه، معیار را صریح بنویسید: بازده اوراق ۱۰ساله منهای بازده اوراق ۲ساله. معیار ۱۰ساله منهای ۳ماهه هم جداگانه به کار میرود؛ این دو را جایگزین هم نکنید.
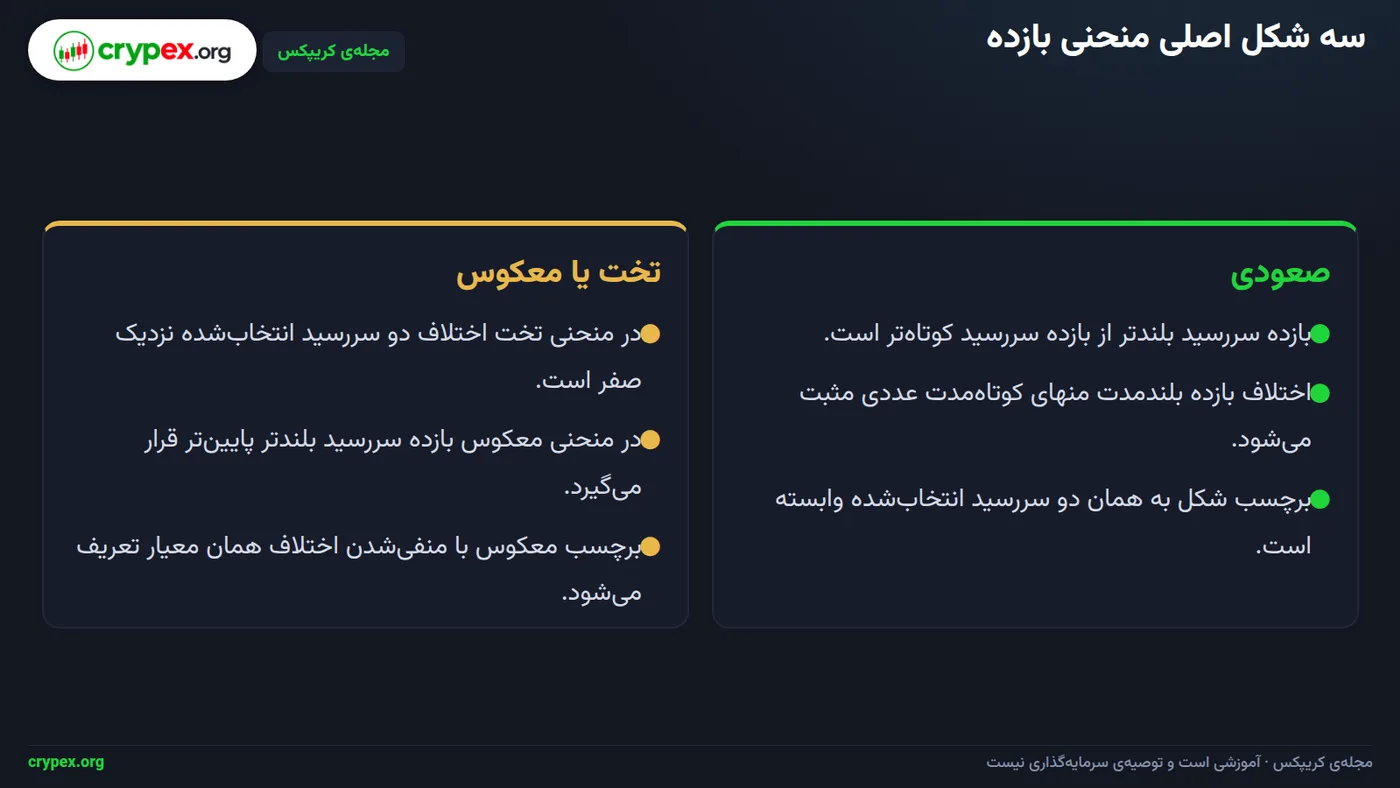
در تصویر بالا، جهت شیب فقط به دو سررسید انتخابشده مربوط است. اگر بازده بلندمدت بیشتر باشد، اختلاف مثبت و شیب میان آن دو صعودی است؛ اگر کمتر باشد، اختلاف منفی و همان جفت سررسید معکوس است. اختلاف نزدیک صفر، شکل تخت را نشان میدهد. برای نمونه، تحلیلگر میتواند اختلافی بین منفی ۰٫۱۰ تا مثبت ۰٫۱۰ واحد درصد را «نزدیک صفر» تعریف کند؛ این بازه قرارداد تحلیلی است، نه قانون ثابت.
برچسبهای عادی، تخت و معکوس خلاصهای از شیب بین دو نقطهاند، نه توصیف کامل منحنی. سررسیدهای میانی میتوانند قوس داشته باشند؛ بنابراین کنار برچسب، جفت سررسید را هم ثبت کنید. در جدول، اختلاف را همیشه بهصورت بازده بلندمدت منهای کوتاهمدت بخوانید.
| شکل | معیار اختلاف | جهت شیب | پرسش بعدی تحلیلگر |
|---|---|---|---|
| عادی | مثبت | صعودی | اختلاف در کدام جفت سررسید و در چه تاریخی مثبت است؟ |
| تخت | نزدیک صفر، طبق آستانهی انتخابشده | تقریباً افقی بین دو سررسید | آستانهی نزدیک صفر را چگونه تعریف کردهاید؟ |
| معکوس | منفی | نزولی | اختلاف چه اندازه است و آیا در مشاهدات بعدی پایدار میماند؟ |
محدودیت تفسیر رکودی
معکوسشدن منحنی سابقهی ارتباط آماری با رکود دارد؛ اما بهتنهایی زمان شروع یا قطعیت رکود را مشخص نمیکند. مقدار و دوام اختلاف را جداگانه دنبال کنید و یک مشاهدهی روزانه را معادل وضعیت پایدار نگیرید.
اختلاف سررسیدها را گامبهگام حساب کنید
برای این محاسبه، بازدههای فرضیِ مثال اصلی چنیناند: سررسید ۳ماهه ۴٫۸٪، دوساله ۴٫۲٪ و دهساله ۳٫۹٪. قاعده را ثابت نگه دارید: اختلاف = بازده سررسید بلندتر − بازده سررسید کوتاهتر؛ بنابراین در هر دو مقایسه، بازده بلندتر را اول بنویسید.
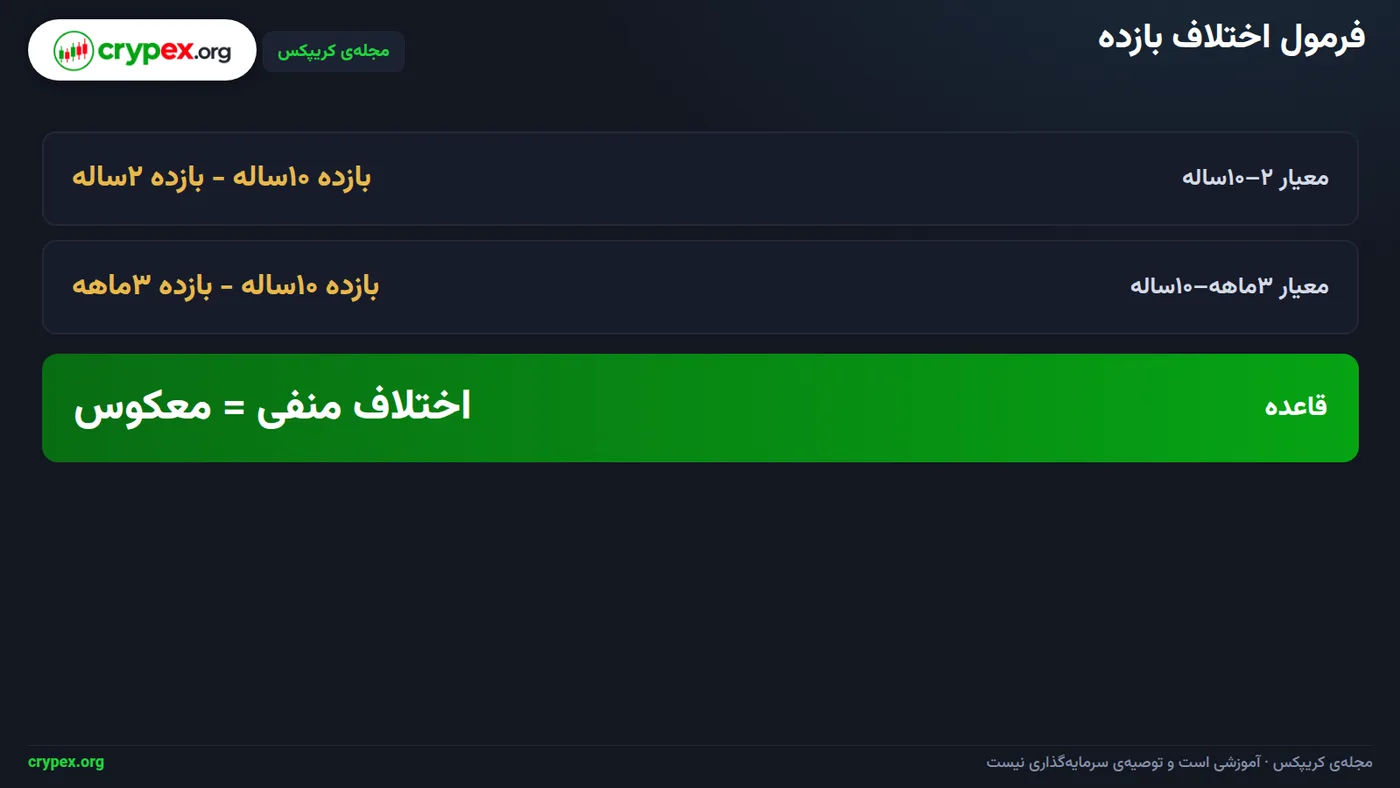
در تصویر بالا، فرمول را با جفت سررسید مشخص میبینید. برای معیار ۲–۱۰ساله، بازده دهساله را از بازده دوساله کم کنید: ۳٫۹٪ − ۴٫۲٪ = منفی ۰٫۳ واحد درصد، یعنی بازده دهساله ۳۰ واحد پایه پایینتر است. منفیبودن اختلاف نشان میدهد منحنی میان این دو سررسید معکوس است.
اکنون همان قاعده را برای معیار ۳ماهه–۱۰ساله بهکار ببرید: ۳٫۹٪ − ۴٫۸٪ = منفی ۰٫۹ واحد درصد، یعنی بازده دهساله ۹۰ واحد پایه پایینتر است. این جفت هم معکوس است؛ اما اختلافش از معیار ۲–۱۰ساله بزرگتر است، پس شدت معکوسشدن در دو معیار یکسان نیست.
واحدها و برچسب شکل
اختلاف را با واحد «واحد درصد» گزارش کنید؛ برای تبدیل به واحد پایه، اختلاف را در ۱۰۰ ضرب کنید. اختلاف مثبت یعنی شکل صعودی، اختلاف نزدیک صفر یعنی تخت و اختلاف منفی یعنی معکوس؛ مقدار دو معیار را بهجای هم بهکار نبرید.
برای ثبت نتیجه، تاریخ مشاهده و منبع را هم بنویسید و در مقایسههای زمانی هر بار از همان جفت سررسید و منبع استفاده کنید. یک سطر نمونه: «تاریخ مشاهده: [تاریخ] | جفت: ۲–۱۰ساله | ۲ساله: ۴٫۲٪ | ۱۰ساله: ۳٫۹٪ | اختلاف: منفی ۰٫۳ واحد درصد (منفی ۳۰ واحد پایه) | شکل: معکوس». مقدار اختلاف و دوام آن را جداگانه دنبال کنید؛ یک مشاهدهی روزانه بهتنهایی وضعیت پایدار را نشان نمیدهد.
معکوسشدن منحنی سابقهی ارتباط آماری با رکود دارد، اما از آن بهتنهایی نمیتوان تاریخ شروع یا قطعیت رکود را نتیجه گرفت. پیش از پیوند دادن آن به ارز یا داراییهای دیگر، مسیر انتظارات نرخ سیاستی، تورم و صرف سررسید را جداگانه بررسی کنید.
چرا دو معیار رایج همیشه یک پیام نمیدهند؟
معیار ۲–۱۰ساله از کمکردن بازده اوراق دوساله از بازده اوراق دهساله به دست میآید. بازده دوساله بخشی از انتظارات چندساله دربارهی نرخ سیاستی و تورم را بازتاب میدهد؛ بنابراین این فاصله، مقایسهی افق دهساله با آن انتظارات است.
معیار ۳ماهه–۱۰ساله برابر است با بازده اوراق دهساله منهای بازده اوراق سهماهه. چون سررسید سهماهه کوتاهتر است، بازده آن پیوند نزدیکتری با نرخهای کوتاهمدت جاری دارد. برای همین، نرخ دوساله و سهماهه لزوماً همزمان و به یک اندازه به مسیر مورد انتظار نرخ سیاستی و شرایط بازار واکنش نشان نمیدهند؛ پس دو فاصله میتوانند پیامهای متفاوتی بدهند.
| جفت سررسید | فرمول | پرسش تحلیلی | محدودیت تفسیری |
|---|---|---|---|
| ۲ساله تا ۱۰ساله | بازده ۱۰ساله − بازده ۲ساله | بازده دهساله نسبت به انتظارات چندسالهی نرخ و تورم چه فاصلهای دارد؟ | بازده دوساله خودش انتظارات بازار و شرایط معاملاتی را دربرمیگیرد. |
| ۳ماهه تا ۱۰ساله | بازده ۱۰ساله − بازده ۳ماهه | بازده بلندمدت نسبت به نرخ کوتاهمدت جاری چه فاصلهای دارد؟ | بازده سهماهه به نرخهای کوتاهمدت جاری نزدیکتر است؛ این سنجه با ۲–۱۰ساله یکی نیست. |
| هر دو جفت | بلندمدت − کوتاهمدت | شیب بین همین دو سررسید صعودی، تخت یا معکوس است؟ | نتیجه را فقط برای همان جفت سررسید گزارش کنید. |
پس عبارت «منحنی معکوس شد» بهتنهایی دقیق نیست: نام جفت سررسید را هم بنویسید، مثلاً «معیار ۲–۱۰ساله معکوس شد». اختلاف مثبت یعنی منحنی در همان دو سررسید صعودی، نزدیک صفر یعنی تخت و منفی یعنی معکوس است؛ اختلاف را با واحد درصد گزارش کنید. در مثال اصلی مقاله، هر دو اختلاف در بخش محاسبهی گامبهگام آمدهاند؛ برای مقایسهی زمانی، یک جفت سررسید و یک منبع ثابت انتخاب کنید و تاریخ مشاهده را ثبت کنید.
محدودیت تفسیر رکودی
منحنی معکوس سابقهی ارتباط آماری با رکود دارد، اما بهتنهایی زمان دقیق شروع رکود یا وقوع قطعی آن را مشخص نمیکند. مقدار و دوام معکوسشدن را جداگانه پیگیری کنید؛ یک مشاهدهی روزانه را وضعیت پایدار ندانید.
برای بررسی بیشتر، اطلاعات نرخها را با تاریخ و جفت سررسید یکسان ثبت کنید؛ ابزار دادهی کلان کریپکس اطلاعات کلان را در قالب JSON و CSV ارائه میکند. پیش از ربطدادن شیب منحنی به ارز یا داراییهای دیگر، مسیر انتظارات نرخ سیاستی، تورم و صرف سررسید را جداگانه بررسی کنید.
چه نیروهایی منحنی را شکل میدهند؟
بازده اوراق سررسیدهای مختلف به انتظارات بازار از نرخهای کوتاهمدت آینده وابسته است. اگر سرمایهگذاران کاهش نرخ سیاستی را در آینده قیمتگذاری کنند، بازده سررسیدهای کوتاهتر میتواند زودتر یا بیشتر افت کند؛ بازده بلندمدت همزمان به انتظارات دورتر و عوامل دیگری وابسته است. برای نمونه، فرض کنید انتظار کاهش نرخها در ماههای پیش رو تقویت شود، اما انتظار نرخها در سالهای بعد تغییر نکند؛ در این حالت بازده کوتاهمدت و بلندمدت لزوماً به یک اندازه جابهجا نمیشوند.
تورم مورد انتظار و رشد اقتصادی را جداگانه بررسی کنید. تورم مورد انتظار بالاتر، جبران بیشتری برای کاهش قدرت خرید پول میطلبد و میتواند بازده اسمی اوراق را بالا ببرد؛ رشد قویتر نیز میتواند با انتظار تقاضای بیشتر برای اعتبار و نرخهای بالاتر همراه شود. هر دو بر بازده اسمی اثر میگذارند، اما از خود منحنی بهتنهایی نمیتوان سهم تورم و رشد را از هم تفکیک کرد.
بازده بلندمدت فقط انتظارات نرخ نیست
صرف سررسید (Term Premium) جبرانی است که سرمایهگذار برای نگهداری اوراق بلندمدت در برابر ریسکهای زمانی، از جمله عدمقطعیت نرخ و تورم، مطالبه میکند. عرضه و تقاضای اوراق، خرید نهادی و ترجیح سرمایهگذاران برای سررسیدهای خاص نیز بر بازده بلندمدت اثر میگذارند. برای مثال، تقاضای بیشتر برای اوراق بلندمدت میتواند قیمت آنها را بالا ببرد و بازدهشان را پایین بیاورد، حتی اگر انتظارات نرخ سیاستی تغییر نکرده باشد.
پیش از نسبت دادن تغییر شیب به چشمانداز رشد، مشخص کنید کدام سررسیدها و کدام انتظارات جابهجا شدهاند. معیار را صریح بنویسید: بازده ۱۰ساله منهای ۲ساله، یا بازده ۱۰ساله منهای ۳ماهه؛ این دو جفت را جایگزین هم نکنید و اختلاف را با واحد درصد گزارش دهید. مثال اصلی مقاله در بخش محاسبه، این دو معیار را جداگانه بررسی میکند.
سه ابزار، سه زاویهی دید
منحنی بازده، نرخ واقعی، شاخص دلار و قیمتگذاری نرخ سیاستی ابزارهای متفاوتی برای خواندن اقتصادند. پیش از پیوند دادن منحنی به ارز یا داراییهای دیگر، مسیر انتظارات نرخ سیاستی، تورم مورد انتظار و صرف سررسید را جداگانه بررسی کنید.
در تصویر پایین، نمودار روزانهی EURUSD را میبینید؛ نمودار قیمت ارز است، نه منحنی بازده. چون منبع و روش ثبت و انتخاب قیمتهای آن مشخص نیست، از آن عددی برای مقایسه یا نتیجهگیری نمیآوریم.
برای مقایسهی زمانی، هر روز از یک جفت سررسید و یک منبع ثابت استفاده کنید و تاریخ مشاهده را ثبت کنید. اگر منحنی معکوس شد، مقدار و دوام آن را جداگانه دنبال کنید؛ سابقهی ارتباط آماری با رکود بهتنهایی تاریخ شروع یا قطعیت رکود را نشان نمیدهد.
سه خطای رایج در خواندن منحنی چیست؟
**خطای اول: یکیگرفتن دو جفت سررسید.** اختلاف بازده ۱۰ساله منهای ۲ساله و اختلاف بازده ۱۰ساله منهای ۳ماهه دو معیار جدا هستند؛ ممکن است هر دو یک پیام ندهند. کنار هر عدد یا نمودار، جفت سررسید را کامل بنویسید و در مقایسههای زمانی از همان جفت و یک منبع ثابت استفاده کنید؛ تاریخ مشاهده را هم ثبت کنید. برای نمونهی اصلی، محاسبهی هر دو معیار در بخش s4 آمده است. برای پیگیری منظم میتوانید از دادهی کلان کریپکس استفاده کنید.
**خطای دوم: برابر دانستن تختشدن با معکوسشدن.** تغییر شیب را با اختلاف بازده بلندمدت منهای کوتاهمدت بسنجید: مقدار مثبت یعنی منحنی در همان دو سررسید صعودی است، مقدار نزدیک صفر یعنی تخت و مقدار منفی یعنی معکوس. اگر اختلاف از مثبت به مقدار نزدیک صفر برسد، منحنی تخت شده، نه معکوس. در بررسی معکوسشدن، مقدار اختلاف و دوام آن را جداگانه دنبال کنید؛ یک مشاهدهی روزانه را وضعیت پایدار ننامید.
**خطای سوم: نتیجهگیری دربارهی رکود از یک روز.** یک عدد روزانه فقط وضعیت همان مشاهده را نشان میدهد. روند را با جفت سررسید ثابت بررسی کنید و هم مقدار اختلاف و هم ماندگاری آن را کنار هم ببینید؛ مثلاً افتوخیز یکروزه را با چند مشاهدهی پیاپی مقایسه کنید، نه با تغییر معیار در میانهی بررسی.
**خطای چهارم: فرض اینکه بازده بلندمدت فقط پیشبینی نرخ سیاستی است.** انتظار بازار از نرخهای آینده یکی از عوامل است، اما صرف سررسید، چشمانداز تورم و عرضهوتقاضای اوراق هم بر بازده بلندمدت اثر میگذارند. پس پیش از پیوند دادن شیب منحنی به ارز یا دارایی دیگر، این نیروها را جداگانه بررسی کنید.
**خطای پنجم: تبدیل همبستگی تاریخی به علت یا تقویم قطعی.** از شیب بهتنهایی نمیتوان علت رکود یا تاریخ آغاز آن را استخراج کرد.
هشدار دربارهی رکود
معکوسشدن منحنی با رکود همبستگی تاریخی داشته، اما زمانبندی دقیق و وقوع قطعی رکود را تعیین نمیکند. تفسیر درست، سابقهی ارتباط آماری است؛ نه پیشبینی قطعی.
چکلیست خواندن منحنی و گام بعدی
برای پیگیری منظم، هر بار از یک معیار و منبع ثابت استفاده کنید. چکلیست زیر کمک میکند شکل منحنی را با روش یکسان بخوانید و مشاهدات روزهای مختلف را با هم بسنجید:
- تاریخ مشاهده را ثبت کنید؛ مثلاً تاریخ همان روزی که بازدهها را بررسی میکنید.
- منبع اطلاعات را مشخص کنید و در مشاهدههای بعدی همان منبع را به کار ببرید.
- جفت سررسید را انتخاب و نامش را دقیق بنویسید: بازده ۱۰ساله منهای ۲ساله، یا بازده ۱۰ساله منهای ۳ماهه. این دو معیار جایگزین هم نیستند.
- بازده کوتاهمدت را از بازده بلندمدت کم کنید و اختلاف را با واحد «واحد درصد» گزارش کنید.
- اختلاف مثبت را صعودی، نزدیک صفر را تخت و منفی را معکوس برچسب بزنید؛ مقدار و دوام اختلاف منفی را جداگانه دنبال کنید.
برای نمونه، در مثال اصلی مقاله اختلافهای دو معیار و تبدیل آنها به واحد پایه در بخش ۴ محاسبه شدهاند. در یادداشت روزانه، از این قالب استفاده کنید: «تاریخ | معیار | بازده کوتاه | بازده بلند | اختلاف | شکل | عاملهای بررسیشده». در ستون آخر، بنویسید کدام انتظارات نرخ سیاستی، تورم یا صرف سررسید را بررسی کردهاید؛ اینها را پیش از پیوند دادن منحنی به ارز یا داراییهای دیگر از هم جدا کنید.
ابزار دادهی کلان کریپکس در مسیر /api/macro برای دریافت اطلاعات کلان در قالب JSON یا CSV در دسترس است. ابزار، منبع دریافت اطلاعات است؛ انتخاب معیار را بهجای شما انجام نمیدهد. پیش از مقایسهی سریها، نام سررسیدها، تاریخ مشاهده و واحدها را کنترل کنید تا دو معیار یا دو قالب ناهمسان را با هم نسنجید.
تفسير را از مشاهده جدا کنید
معکوسشدن منحنی سابقهی ارتباط آماری با رکود دارد؛ اما یک مشاهدهی روزانه را وضعیت پایدار نگیرید و از منحنی بهتنهایی زمان آغاز یا قطعیت رکود را نتیجه نگیرید. مقدار اختلاف و مدت ماندگاری آن را جداگانه ثبت کنید.
گام بعدی، مقالهی کریتریدینگ برای بررسی اختلاف نرخ بهرهی دو ارز و ریسک آن است؛ سپس سیاست پولی بانک مرکزی اروپا، ژاپن و انگلیس را با فدرال مقایسه کنید. این مقایسه کمک میکند مسیر نرخهای سیاستی را در کنار خواندن منحنی بررسی کنید، نه اینکه از شکل آن بهتنهایی دربارهی بازار ارز نتیجه بگیرید.
یک جفت سررسید و یک منبع انتخاب کنید، چند مشاهدهی متوالی را با همان روش ثبت کنید و هر بار تاریخ و واحد را بنویسید. تا وقتی معیار و جفت سررسید روشن نیست، برچسب «صعودی»، «تخت» یا «معکوس» نزنید.
ابزارهای کریپکس برای تمرین این مبحث
دادهی کلان کریپکس (JSON/CSV) (/api/macro)
پرسشهای پرتکرار
منحنی بازده اوراق خزانه چیست؟
این منحنی بازده اوراق خزانه را در سررسیدهای گوناگون و در یک تاریخ نشان میدهد. برای تفسیر شیب، باید جفت سررسید و جهت محاسبه را مشخص کنید.
منحنی بازده معکوس یعنی چه؟
در جفت سررسید انتخابشده، بازده سررسید بلندتر از بازده سررسید کوتاهتر پایینتر است. با فرمول بازده بلندتر منهای کوتاهتر، اختلاف منفی بهدست میآید.
تفاوت معیار ۲–۱۰ساله با ۳ماهه–۱۰ساله چیست؟
معیار ۲–۱۰ساله بازده اوراق ۱۰ساله را با ۲ساله مقایسه میکند؛ معیار ۳ماهه–۱۰ساله، بازده ۱۰ساله را با ۳ماهه میسنجد. چون سررسید کوتاه متفاوت است، نتیجهی این دو معیار میتواند یکسان نباشد.
آیا معکوسشدن منحنی به معنی وقوع رکود است؟
معکوسشدن منحنی سابقهی ارتباط آماری با رکود دارد، اما بهتنهایی وقوع یا زمان دقیق رکود را تعیین نمیکند. نوع معیار و عوامل دیگری مانند انتظارات نرخ و صرف سررسید نیز در تفسیر اهمیت دارند.
منحنی تخت با منحنی معکوس چه فرقی دارد؟
در منحنی تخت، اختلاف دو سررسید منتخب نزدیک صفر است؛ در منحنی معکوس، بازده سررسید بلندتر کمتر و اختلاف منفی است. آستانهی «نزدیک صفر» باید در تحلیل بهعنوان قرارداد روشن شود.
چرا بازده اوراق بلندمدت تغییر میکند؟
بازده بلندمدت از انتظارات نرخهای آینده، تورم مورد انتظار و صرف سررسید اثر میگیرد. عرضهوتقاضا و ترجیح سرمایهگذاران برای سررسیدهای خاص نیز میتوانند بر آن اثر بگذارند.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.