در این مقاله
- چرا تصمیم بانک مرکزی برای شما اهمیت دارد؟
- نرخ سیاستی دقیقاً چیست و چه کسی آن را تعیین میکند؟
- بانک مرکزی با نرخ بهره چه هدفی را دنبال میکند؟
- تصمیم نرخ چگونه به اقتصاد و بازارها منتقل میشود؟
- انتظارات، ارز و داراییها
- مثال گامبهگام: نرخ اسمی و نرخ واقعی را جدا کنید
- چگونه اعلامیهی نرخ بهره را درست بخوانید؟
- در حالتهای مختلف، نرخ بهره چه معنایی دارد؟
- نمودار نرخ فدرال رزرو را چگونه بخوانید؟
- خطاهای رایج در تحلیل نرخ بهره کداماند؟
- چکلیست پیش از نتیجهگیری
- چکلیست تحلیل و قدم بعدی شما چیست؟
خلاصه در ۳۰ ثانیه
- نرخ سیاستی ابزار هدایت شرایط مالی است، نه قیمت مستقیم وام یا دارایی.
- نرخ واقعی، نرخ اسمی پس از تعدیل با تورم است؛ محاسبهی سادهی آن تقریبی است.
- اثر نرخ از مسیر اعتبار، تقاضا و انتظارات منتقل میشود و زمانبر است.
- بازار به تفاوت تصمیم با انتظارات پیشین واکنش نشان میدهد، نه فقط به خود تصمیم.
- بیانیه و مسیر آتی سیاست را کنار عدد نرخ بخوانید.
- تقویم اقتصادی کریپکس به شما کمک میکند زمان اعلامیهها را پیگیری کنید.
چرا تصمیم بانک مرکزی برای شما اهمیت دارد؟
چرا تصمیم دربارهی نرخ بهره میتواند بر ارز، طلا، سهام و داراییهای پرریسک اثر بگذارد؟ چون این تصمیم هزینهی اعتبار و بازده داراییهای کمریسک را تغییر میدهد. بازار آن را برای سنجش مسیر آیندهی اقتصاد و پول در گردش میخوانند. اما نرخ سیاستی همان نرخ وام شما نیست و دکمهای نیست که قیمتها را فوراً جابهجا کند. بانک مرکزی نرخ هدف را اعلام میکند، بانکها و بازارهای اعتباری نرخ خود را تعیین میکنند، و قیمت داراییها به تصمیم و انتظارات معاملهگران واکنش میدهد.
اگر پیشتر با تحلیل فاندامنتال آشنا شدهاید، این مقاله یک گام جلوتر میرود: سیاست پولی را بهعنوان یکی از محرکهای اقتصاد و بازار بررسی میکند. برای نمونه، تغییر مسیر سیاست میتواند بر هزینهی تأمین مالی شرکتها، جذابیت نگهداری ارزها یا طلا، و ارزشگذاری داراییهای پرریسک اثر بگذارد. اندازه و جهت این واکنش به شرایط و انتظارات قبلی بستگی دارد.
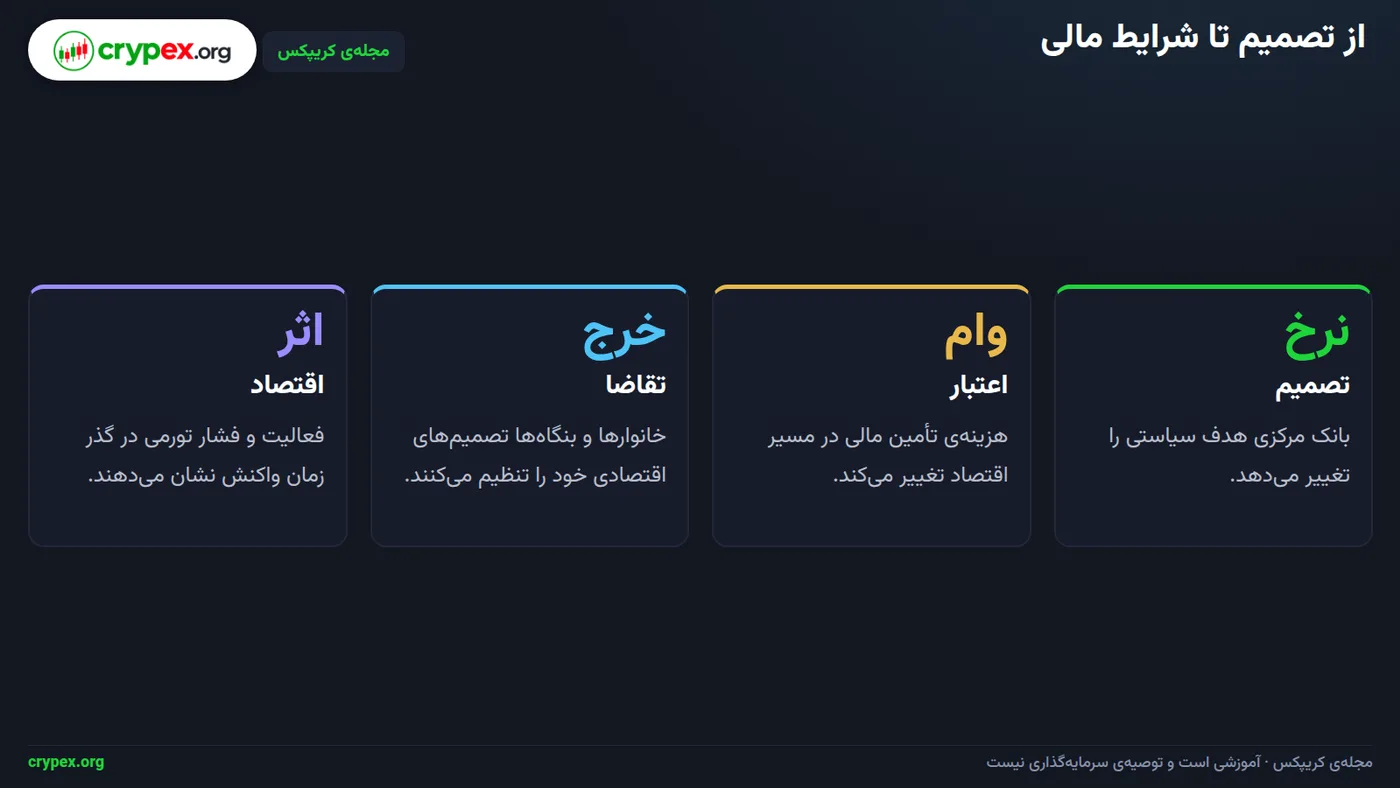
در تصویر بالا مسیر انتقال را دنبال کنید: از نرخهای کوتاهمدت به اعتبار، تقاضا، و سپس اشتغال و تورم. نقشهی مقاله همین مسیر را باز میکند: نرخ سیاستی چیست و چه نهادی آن را تعیین میکند، چه هدفی دارد، چگونه به اقتصاد و بازار میرسد، و نرخ اسمی و واقعی در یک مثال چگونه از هم جدا میشوند. همچنین یاد میگیرید اعلامیهی بانک مرکزی را چطور بخوانید. برای زمانبندی خبرها میتوانید به تقویم اقتصادی کریپکس مراجعه کنید.
برای اینکه تیتر خبری را با واکنش بازار یکی نگیرید، پیش از تفسیر هر اعلامیه سه مورد را یادداشت کنید: تصمیم تازه، انتظار قبلی بازار، و لحن دربارهی مسیر آتی سیاست. مثلاً کاهش نرخ، اگر از پیش انتظارش میرفت، واکنش بزرگی ایجاد نمیکند. اگر پیام مقامها از کاهشهای بعدی حکایت کند، بازار آن مسیر را هم میسنجد. نرخ هدف اعلامی را از نرخ مؤثر بازار شبانه، و هر دو را از نرخ وام جدا نگه دارید.
قاعدهی شروع تحلیل
پیش از نتیجهگیری دربارهی یک دارایی، سه یادداشت کوتاه بنویسید: تصمیم چه بود؟ بازار چه انتظاری داشت؟ پیام مسیر آینده چه بود؟ نرخ سیاستی را با نرخ واقعی یا اثر فوری بر قیمتها یکی نگیرید. این مقاله در بخش مثال محاسباتی، تفاوت نرخ اسمی و واقعی را جداگانه توضیح میدهد.
نرخ سیاستی دقیقاً چیست و چه کسی آن را تعیین میکند؟
نرخ سیاستی، نرخ یا دامنهای است که بانک مرکزی برای نرخهای کوتاهمدت بازار هدف میگذارد. بانک مرکزی این نرخ را مستقیماً روی همهی وامها و سپردهها اعمال نمیکند؛ با ابزارهای سیاست پولی بازار را بهسمت هدفش هدایت میکند. نرخ سیاستی را با نرخ واقعی اشتباه نگیرید: نرخ سیاستی تصمیم یا هدف اعلامشدهی سیاستگذار است، نه نرخی که با تورم تعدیل شده باشد.
در آمریکا، کمیتهی بازار آزاد فدرال (FOMC) نرخ هدف وجوه فدرال را بهصورت دامنه اعلام میکند. این نرخ به وامدهی شبانهی ذخایر میان مؤسسههای مالی مربوط است. نرخ مؤثر وجوه فدرال اما از معاملات واقعی بازار به دست میآید؛ میانهی موزون برحسب حجم معاملات است. کمیته دامنهی هدف را تعیین میکند، نرخ مؤثر همان نرخ معاملهشده در بازار است. فدرال رزرو با ابزارهای اجرایی میکوشد آن را در دامنهی هدف نگه دارد.
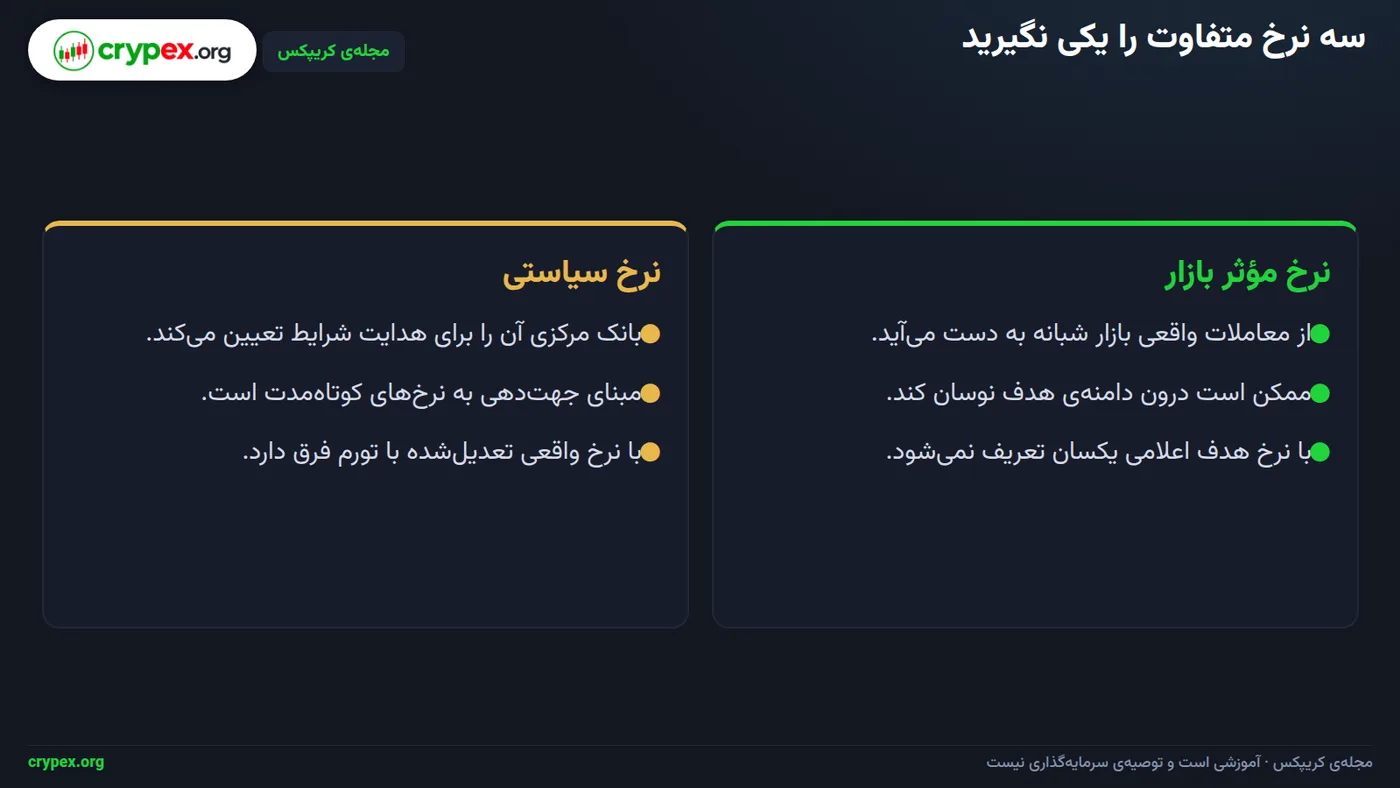
در تصویر بالا، تفاوت میان هدف اعلامی و نرخ مؤثر بازار را ببینید. اولی تصمیم سیاستگذار است، دومی حاصل معاملات. اینها را خودبهخود برابر با نرخ وام مسکن، سپردهی بانکی یا بازده اوراق بلندمدت نگیرید؛ نرخهای نهایی به مدتزمان، ریسک و شرایط اعتبار هم وابستهاند. انتقال تغییر سیاست به آنها یکسان و فوری نیست.
| نوع نرخ | چه کسی یا چه چیزی آن را تعیین میکند؟ | نمونه و کاربرد |
|---|---|---|
| نرخ اعلامی یا هدف | بانک مرکزی؛ در آمریکا کمیتهی بازار آزاد فدرال دامنهی هدف را اعلام میکند. | دامنهی هدف وجوه فدرال، جهت سیاست را نشان میدهد. |
| نرخ مؤثر بازار | معاملات واقعی مؤسسههای مالی در بازار شبانه؛ در آمریکا بهصورت میانهی موزون محاسبه میشود. | نرخ مؤثر وجوه فدرال نشان میدهد معاملات واقعاً با چه نرخی انجام شدهاند. |
| نرخ نهایی پرداختی | بانک یا وامدهنده با توجه به شرایط محصول و مشتری تعیین میکند. | نرخ وام مسکن یا سپرده؛ با نرخ سیاستی یکی نیست. |
قاعدهی کاربردی هنگام خواندن خبر: نام دقیق نرخ و نهاد تعیینکننده را ثبت کنید. برای نمونه بنویسید «دامنهی هدف وجوه فدرال؛ تعیینکننده: کمیتهی بازار آزاد فدرال» و آن را جدا از «نرخ مؤثر وجوه فدرال؛ حاصل معاملات بازار» یادداشت کنید. عنوان کلی «نرخ بهره» کافی نیست؛ ثبت دقیق این دو مورد کمک میکند تصمیم سیاستی را با نرخ واقعاً معاملهشده اشتباه نگیرید.
بانک مرکزی با نرخ بهره چه هدفی را دنبال میکند؟
بانک مرکزی نرخ بهره را برای پیشبرد مأموریت سیاست پولی خود بهکار میگیرد. هدف فقط تغییر یک عدد نیست؛ هدایت شرایط مالی به سوی هدفهای تعیینشده است. فدرال رزرو دو هدف دارد: ثبات قیمتها و حداکثر اشتغال. گاهی این دو همسو هستند. اما وقتی مهار تورم با حمایت از اشتغال در تنش قرار میگیرد، سیاستگذار باید بین آنها توازن برقرار کند.
برای ارزیابی اقتصاد، سیاستگذار تورم، اشتغال، تولید و شرایط اعتباری را همزمان میسنجد. تورم فشار قیمتها را نشان میدهد. آمار اشتغال و تولید فعالیت اقتصادی را میسنجد. شرایط اعتباری نشان میدهد خانوارها و کسبوکارها چقدر راحت وام میگیرند. برای نمونه، کاهش تورم بهتنهایی کافی نیست؛ باید مسیر اشتغال، تولید و سازگاری شرایط اعتباری با هدفهای بانک مرکزی را هم دید.
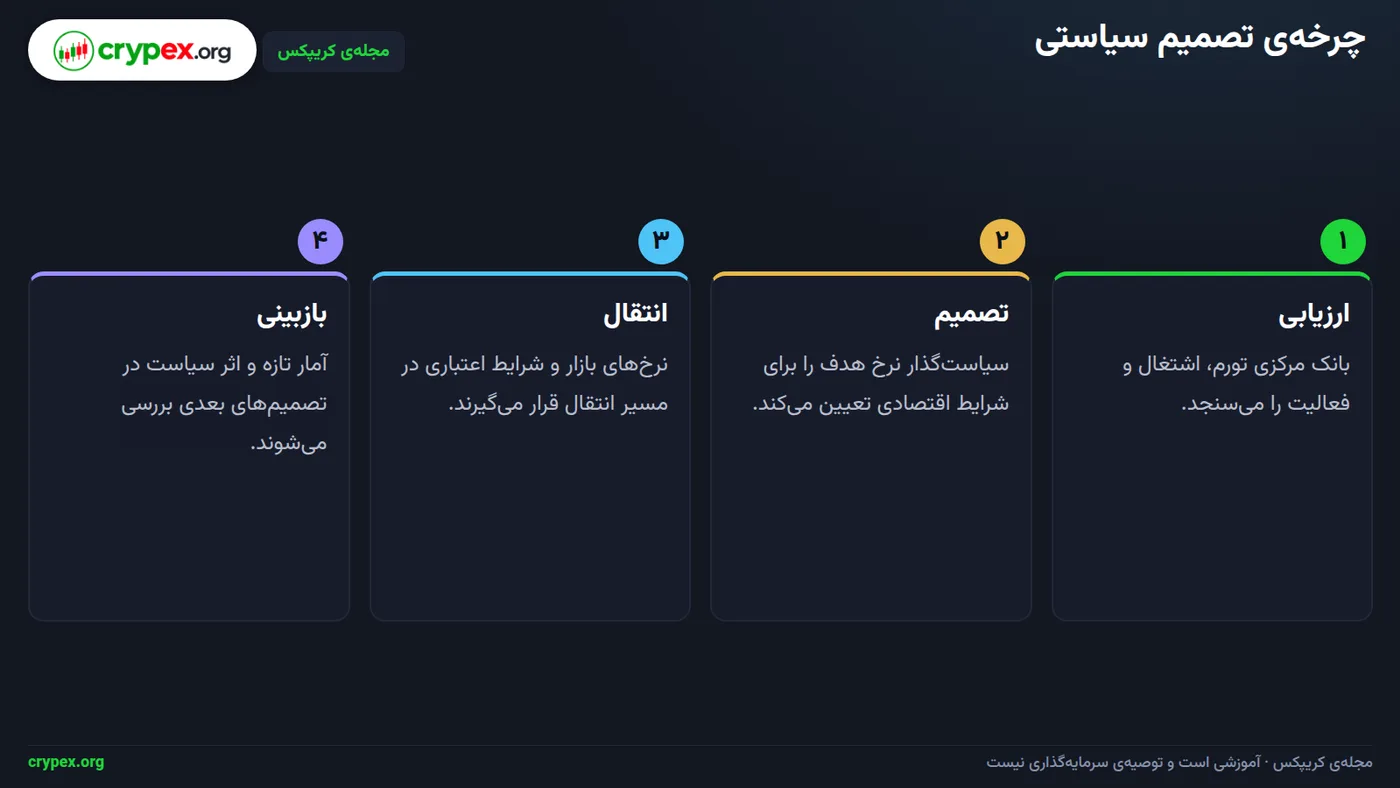
در تصویر بالا چرخهی ارزیابی، تصمیمگیری و بازبینی سیاست را میبینید. افزایش نرخ هدف یعنی انقباض پولی؛ هزینهی تأمین مالی را بالا میبرد. کاهش نرخ یعنی تسهیل پولی؛ این هزینه را پایین میآورد. این جهتگیری ابزار هدایت شرایط مالی است، نه فرمانی برای تغییر فوری قیمتها.
نرخ سیاستی را با نرخ بهرهی واقعی اشتباه نگیرید. نرخ سیاستی ابزاری است که بانک مرکزی برای هدایت شرایط مالی بهکار میگیرد. نرخ بهرهی واقعی، نرخ اسمی پس از تعدیل بابت تورم است. ارزیابی موضع سیاست پولی به تورم، تولید، اشتغال و اعتبار بستگی دارد، اما این عوامل تعریف نرخ بهرهی واقعی نیستند. روش برآورد سادهی نرخ واقعی را در بخش جداگانهی همین موضوع میخوانید.
قاعدهی عملی
هر تصمیم را در بستر مأموریت بانک مرکزی و روند تورم، اشتغال، تولید و شرایط اعتباری بخوانید. فقط از افزایش یا کاهش نرخ نتیجه نگیرید. برای زمان انتشار شاخصهای کلان و تصمیمهای پیشرو، تقویم اقتصادی کریپکس را ببینید.
تصمیم نرخ چگونه به اقتصاد و بازارها منتقل میشود؟
اثر تصمیم بانک مرکزی از بازار پول شروع میشود، اما همانجا متوقف نمیماند. تغییر نرخ سیاستی اول روی نرخهای کوتاهمدت اثر میگذارد. بعد شرایط اعتباری، یعنی دسترسی به اعتبار و معیارهای وامدهی، تغییر میکند. سپس هزینهی وام برای خانوارها و کسبوکارها عوض میشود و روی خریدهای اعتباری، مصرف و سرمایهگذاری اثر میگذارد. در نهایت، همین زنجیره مسیر تقاضا، تولید، اشتغال و تورم را شکل میدهد.
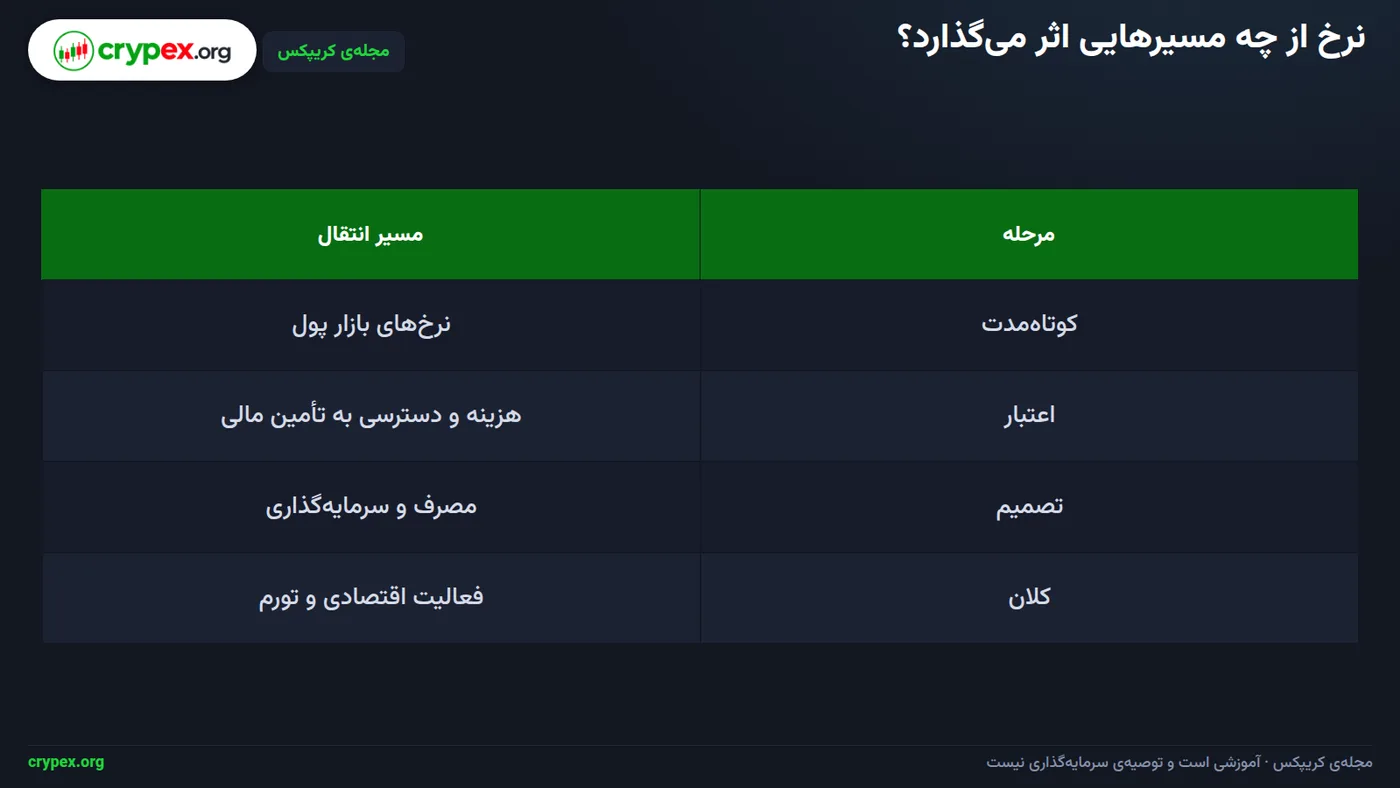
در تصویر بالا، زنجیره را از چپ به راست دنبال کنید: نرخ کوتاهمدت، اعتبار، هزینهی وام، تصمیمهای مصرف و سرمایهگذاری و در نهایت فعالیت اقتصادی. برای نمونه، بالا رفتن هزینهی تأمین مالی میتواند یک خانوار را به تعویق خرید بزرگ و یک شرکت را به بازنگری طرح توسعه وادارد. نکتهی مهم: بعد از هر اعلامیه، هر حلقه را جدا بررسی کنید و از «نرخ» مستقیم به «قیمت» نپرید.
انتظارات، ارز و داراییها
نرخ بلندمدت فقط بازتاب نرخ امروز نیست؛ به چشمانداز نرخهای سیاستی و شرایط اقتصادی در کل دورهی سررسید وابسته است. اگر مسیر آتی سیاست از قبل در قیمتها منعکس شده باشد، خود تصمیم واکنش کمی ایجاد میکند. اما تغییر در راهنمایی بانک مرکزی یا ارزیابی چشمانداز اقتصاد، انتظارات را جابهجا میکند.
در ارز و داراییها، سرمایهگذاران بازده مورد انتظار را با گزینههای دیگر میسنجند و همزمان شرایط مالی و چشمانداز اقتصاد را ارزیابی میکنند. تغییر نرخ میتواند از مسیر تفاوت بازده مورد انتظار روی ارز اثر بگذارد، و از مسیر تغییر هزینهی تأمین مالی یا ریسک روی داراییها اثر بگذارد. جهت و اندازهی این واکنش را نمیتوان فقط از خود تصمیم فهمید. برای تحلیل، تصمیم را با انتظارات پیش از اعلام و مسیر آتی سیاست مقایسه کنید؛ برای زمانبندی انتشارها، تقویم اقتصادی کریپکس را ببینید.
هشدار
تغییر نرخ سیاستی قیمت داراییها را فوری و یکبهیک تعیین نمیکند. واکنش بازار به انتظارات پیش از اعلام، اطلاعات تازه و ارزیابی سرمایهگذاران هم بستگی دارد.
برای بررسی منظم، اول اثر اعلامیه روی نرخهای کوتاهمدت را بسنجید. بعد شرایط اعتبار و هزینهی وام را بررسی کنید. سپس نشانههای تغییر در مصرف و سرمایهگذاری را ببینید و در نهایت فعالیت اقتصادی، اشتغال و تورم را بسنجید. در هر گام بپرسید چه چیزی واقعاً تغییر کرده و چه چیزی فقط در انتظارات منعکس شده است.
مثال گامبهگام: نرخ اسمی و نرخ واقعی را جدا کنید
برای جداکردن نرخ اسمی از نرخ واقعی، دو ورودی را روشن کنیم: نرخ اسمی ۵ درصد و تورم ۳ درصد. این فقط یک مثال فرضی است. نرخ اسمی، بازده پیش از تعدیل با تورم است؛ نرخ واقعی اثر تورم را هم وارد میکند.
محاسبهی نرخ واقعی ساده
قاعده اینطور است: نرخ واقعی ساده = نرخ اسمی − نرخ تورم. با جایگذاری اعداد مثال، ۵ − ۳ = ۲ واحد درصد میشود. در تصویر پایین، رابطهی نرخ اسمی، تورم و نرخ واقعی تقریبی را میبینید. نتیجه را بر حسب واحد درصد بخوانید، نه نرخ سیاستی بانک مرکزی.
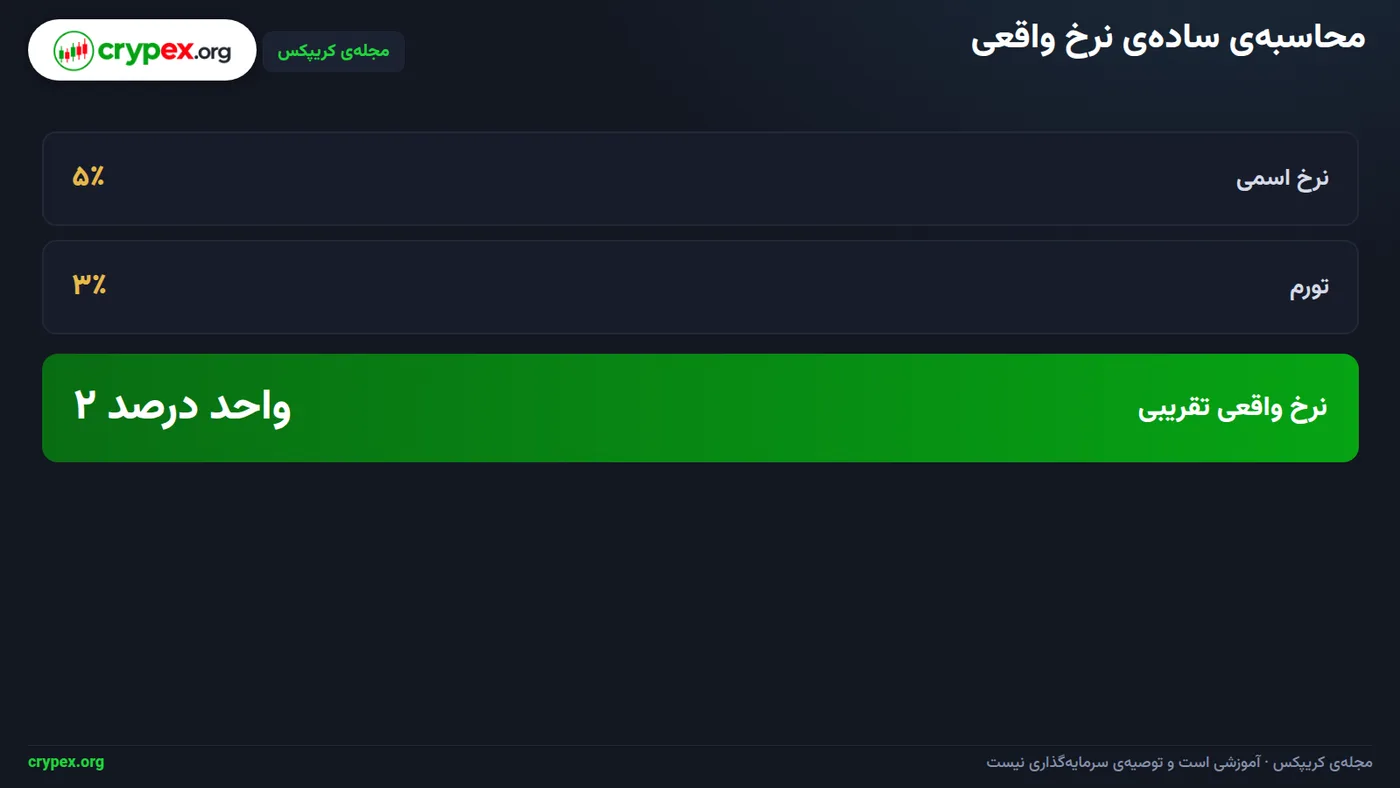
این خروجی یعنی بازده اسمی، پس از تعدیل ساده با تورم، حدود ۲ واحد درصد افزایش قدرت خرید نشان میدهد. این فقط یک برآورد تقریبی است و به روش محاسبه و نرخ تورم انتخابی بستگی دارد. نرخ واقعی را با نرخ سیاستی یکی نگیرید؛ نرخ سیاستی تصمیم بانک مرکزی است، نرخ واقعی از مقایسهی نرخ اسمی با تورم به دست میآید.
در این مثال، ۳ درصد را بهعنوان تورم گذشتهنگر در محاسبه گذاشتهایم؛ یعنی تورمی که برای دورهی سپریشده گزارش شده. تورم انتظاری برآوردی پیشنگر از تغییر قیمتهاست و برای سنجش بازده واقعی مورد انتظار اهمیت دارد. هنگام خواندن یک محاسبه، مشخص کنید مبنا تورم گذشتهنگر است یا انتظار تورمی؛ این دو را جابهجا نکنید.
کاربرد در تحلیل بازار
این محاسبه را سنجهای برای ارزیابی شرایط پولی در نظر بگیرید، نه پیشبینی جهت قیمت دارایی. نرخ واقعی ساده بهتنهایی مسیر قیمت را تعیین نمیکند. برای تحلیل بازار، آن را کنار انتظارات پیش از تصمیم و مسیر آتی سیاست پولی بررسی کنید.
چگونه اعلامیهی نرخ بهره را درست بخوانید؟
برای خواندن اعلامیه، اول خودِ عدد نرخ را ببینید. بعد بهترتیب سراغ رأیها، متن بیانیه، پیشبینی اقتصادی و کنفرانس خبری بروید. این ترتیب تصمیم رسمی را از برداشتهای بعدی مقامها جدا میکند. بعد از اعلام، بیانیه، پیشبینیها و پرسشوپاسخ را هم جدا بررسی کنید. برای زمان انتشار، تقویم اقتصادی کریپکس را ببینید.
تصمیم تازه را با انتظارات پیش از اعلام مقایسه کنید، نه با تصمیم قبلی بانک مرکزی. اگر بازار تغییر نرخ را انتظار داشت و بانک آن را ثابت نگه داشت، همین ثابتماندن هم یک خبر مهم است. نتیجه به فاصلهی میان انتظار و تصمیم بستگی دارد. برای نمونه، اگر انتظار غالب کاهش نرخ باشد و نرخ ثابت بماند، این ثبات میتواند پیامی سختگیرانهتر از انتظار بازار برساند، حتی بدون افزایش نرخ.
لحن را با بیانیهی قبلی بسنجید
در متن، واژههای مربوط به تورم، اشتغال، رشد اقتصادی و ریسکها را دنبال کنید. ببینید بانک مرکزی تورم را همچنان بالا میداند یا از کاهش آن میگوید، اشتغال را چطور توصیف میکند و چه خطرهایی را برجسته میکند. بعد همین عبارتها را با بیانیهی قبلی مقایسه کنید. حذف تأکید بر فشار تورمی یا افزودن نگرانی دربارهی رشد، نشانهی تغییر لحن است. یک واژهی تنها را جدا از کل متن تفسیر نکنید.
تصمیم امروز و راهنمایی دربارهی مسیر آینده دو چیز جدا هستند. بانک مرکزی میتواند نرخ را ثابت نگه دارد و همزمان به احتمال تغییر بعدی اشاره کند. این راهنمایی فقط مسیر مورد انتظار بر پایهی اطلاعات فعلی را نشان میدهد، نه وعدهی قطعی. پیشبینیهای اقتصادی هم سناریوی مقامها هستند و با اطلاعات تازه تغییر میکنند.
یادداشت چهارخانهای
در هر اعلامیه چهار مورد را ثبت کنید: تصمیم، انتظار پیش از اعلام، لحن بیانیه و اطلاعات کلانی که میتواند مسیر را تغییر دهد. برای مورد آخر، نمونههایی مثل تورم، اشتغال یا رشد را بنویسید. بعد این چهار مورد را کنار هم بگذارید تا واکنش بازار را با خودِ تصمیم اشتباه نگیرید.
اگر لازم است نرخ واقعی را هم تحلیل کنید، محاسبهی کامل نرخ اسمی ۵ درصد و تورم ۳ درصد را در بخش s5 ببینید؛ اینجا دوباره حلش نمیکنیم. نرخ سیاستی را با نرخ واقعی یا با اثر فوری و مکانیکی روی قیمتها یکی نگیرید.
در حالتهای مختلف، نرخ بهره چه معنایی دارد؟
معنای تغییر نرخ را باید از هدف بانک مرکزی در همان مقطع فهمید؛ یک تصمیم یکسان در دو شرایط اقتصادی پیام یکسانی ندارد. اگر تورم بالا و تقاضا نیرومند باشد، سیاستگذار مهار افزایش قیمتها را در اولویت میگذارد و به شتاب تورم و بازار کار داغ توجه میکند. برای نمونه، در یک سناریوی فرضی که قیمتها تند بالا میروند و استخدامها قویاند، ثابت نگهداشتن یا افزایش نرخ با هدف سردکردن تقاضا سازگار است.
در مقابل، وقتی فعالیت اقتصادی و استخدامها افت میکنند و فشار تورمی کم میشود، هدف سیاستگذار حمایت از اقتصاد در کنار حفظ ثبات قیمتهاست. کاهش نرخ در این وضعیت لزوماً خبر خوب نیست: میتواند پاسخی به ضعف تقاضا باشد، نه نشانهی رونق تازه. برای نمونه، در سناریویی فرضی که بنگاهها استخدام را کم کردهاند و تورم آرامتر شده، کاهش نرخ با نگرانی از کندشدن اقتصاد همخوانی دارد؛ پیام آن را باید با بیانیه و چشمانداز بانک مرکزی سنجید.
توقف نرخ و تفاوت نرخ اسمی با واقعی
ثابت ماندن نرخ هم یک تصمیم سیاستی است، نه نبود تصمیم. بانک مرکزی میتواند پس از تغییرهای قبلی مکث کند تا اثر آنها بر اعتبار، تقاضا، اشتغال و تورم را بسنجد؛ پس توقف نرخ بهتنهایی نه نشانهی پایان انقباض است و نه آغاز تسهیل. برای نمونه، اگر تورم هنوز بالاست اما نشانههای کاهش تقاضا تازه ظاهر شدهاند، سیاستگذار میتواند نرخ را تغییر ندهد و منتظر روشنترشدن روند بماند.
عدد اسمی را هم جدا از تورم بخوانید: نرخ اسمی پایین در کنار تورم بسیار پایین میتواند با نرخ واقعی بالا همراه باشد، در حالی که نرخ اسمی بالا در کنار تورم بسیار بالا میتواند نرخ واقعی پایینتری بسازد. پس فقط از بزرگی عدد اسمی دربارهی سختگیری یا آسانگیری سیاست نتیجه نگیرید؛ برای برآورد سادهی نرخ واقعی، تورم را از نرخ اسمی کم کنید. مثال اصلی نرخ اسمی پنج درصد و تورم سه درصد در بخش نرخ واقعی بهطور کامل توضیح داده میشود.
قاعدهی عملی
برای هر سناریو، شاخصهای تورم و بازار کار را کنار پیام بانک مرکزی بگذارید؛ سپس نتیجه را مشروط به همان وضعیت بنویسید: «اگر تورم بالا و بازار کار قوی بماند، تصمیم با مهار تقاضا سازگار است» یا «اگر فعالیت و استخدام افت کنند و فشار تورمی کم شود، کاهش نرخ میتواند واکنش به ضعف اقتصاد باشد». برای زمانبندی انتشار شاخصها، از ابزار کریپکس «تقویم اقتصادی» کمک بگیرید.
نمودار نرخ فدرال رزرو را چگونه بخوانید؟
نمودار تاریخی نرخ فدرال رزرو سابقهی تصمیمهای سیاستی را در گذر زمان نشان میدهد؛ اینکه دامنهی هدف کجا تغییر کرده و کجا ثابت مانده. دامنهی هدف را کمیتهی بازار آزاد فدرال تعیین میکند. نرخ مؤثر وجوه فدرال نرخ واقعی معاملات شبانهی بازار است و با دامنهی هدف یکی نیست. این دو را همیشه جدا ثبت کنید.
برای تهیهی نمودار از پایگاه دادهی فدرال رزرو سنتلوئیس (FRED) استفاده کنید. برای دامنهی هدف، سریهای DFEDTARL و DFEDTARU را برای حد پایین و حد بالا به کار ببرید. برای نرخ مؤثر، سری DFF را جداگانه نمایش دهید. کپشن باید نام سریها، تعریف و واحد را مشخص کند؛ برای نمونه: «منبع: FRED؛ DFEDTARL و DFEDTARU: حدود پایین و بالای دامنهی هدف؛ DFF: نرخ مؤثر وجوه فدرال، میانهی موزون برحسب حجم معاملات شبانه؛ واحد: درصد».
محور افقی زمان و محور عمودی نرخ برحسب درصد را نشان میدهد. دورهی نمایش را متناسب با پرسش انتخاب کنید و تاریخ آغاز و پایان را در عنوان یا کپشن بیاورید. نرخ هدف معمولاً پلهای دیده میشود، چون تصمیمها در تاریخهای مشخص اعلام میشوند. خط DFF هم نرخ واقعی را در طول زمان ثبت میکند. همزمانی تغییر نرخ با حرکت یک دارایی، رابطهی علّی را ثابت نمیکند.
قاعدهی عملی برای خواندن نمودار
- تاریخ اعلام را با بیانیهی رسمی کمیته تطبیق دهید و دامنهی تازه را کنار دامنهی قبلی ثبت کنید؛ سپس بررسی کنید سری نمودار دامنهی هدف را نشان میدهد یا نرخ مؤثر را.
- واحد درصد، بازهی زمانی و تعریف سری را در عنوان یا کپشن کنترل کنید. اگر دو حد دامنه را رسم میکنید، هر دو را نام ببرید؛ اگر DFF را رسم میکنید، آن را با دامنهی هدف اشتباه نگیرید.
- برای ارزیابی واکنش بازار، تصمیم را با انتظارات پیش از اعلام و مسیر آتی سیاست مقایسه کنید. زمان اعلامهای پیشرو را میتوانید در تقویم اقتصادی کریپکس ببینید.
ابزار زمینهسازی
نمودار تاریخی فقط برای مرور سابقه و زمینهدادن به تحلیل است، نه پیشبینی قیمت آینده یا اثبات رابطهی علّی بین نرخ و یک دارایی. برای سنجش هر تغییر، تاریخ و متن تصمیم رسمی را مبنا بگیرید.
خطاهای رایج در تحلیل نرخ بهره کداماند؟
خطای مفهومی مهم، یکیگرفتن نرخ سیاستی با نرخ وام بانکی، بازده اوراق یا نرخ واقعی است. نرخ سیاستی ابزار اعلامشدهی بانک مرکزی است. نرخ وام و بازده اوراق در بازار شکل میگیرند و از عوامل دیگری هم اثر میپذیرند. نرخ واقعی هم نرخ اسمی پس از کسر تورم است. برای برآورد ساده، تورم را از نرخ اسمی کم کنید؛ نتیجه تقریبی است. تفسیر کامل مثال نرخ اسمی ۵ درصد و تورم ۳ درصد در بخش نرخ واقعی آمده است.
خطای بعدی این است که کاهش نرخ را محرک فوری و قطعی رشد قیمت داراییها بدانید. اثر بازار به این بستگی دارد که تصمیم چقدر با انتظارها فرق دارد و بیانیه دربارهی ادامهی سیاست چه لحنی دارد. تورم، اعتبار و تقاضا هم روی نحوهی انتقال اثر میگذارند. پس کاهش نرخ بهتنهایی جهت حرکت قیمت را تعیین نمیکند.
تصمیم بانک مرکزی را هم نباید بدون مقایسه با انتظار قبلی تفسیر کرد. برای نمونه اگر بانک مرکزی نرخ را ثابت نگه دارد اما بازار انتظار کاهش داشته باشد، همین تصمیم ثابت میتواند از نگاه بازار سختگیرانهتر از انتظار باشد. جهت سیاست را با دامنهی هدف قبلی بسنجید: افزایش نرخ یعنی انقباض و کاهش آن یعنی تسهیل. اندازهی تغییر را هم بر حسب نقطهی پایه بخوانید؛ ۱۰۰ نقطهی پایه برابر ۱ واحد درصد است.
تیتر، جای تحلیل نیست
اتکا به تیتر خبر و نادیدهگرفتن بیانیه، پیشبینیها و پرسشوپاسخ مقام بانک مرکزی، مسیر آتی سیاست را از تحلیل حذف میکند. هرکدام را جدا بخوانید و لحن بیانیه را با انتظار پیش از اعلام مقایسه کنید.
چکلیست پیش از نتیجهگیری
پیش از تفسیر اثر تصمیم بر داراییها، این موارد را ثبت کنید. برای زمان انتشار شاخصها و تصمیمهای پیشرو، تقویم اقتصادی کریپکس را بررسی کنید.
- نام نرخ را دقیق بنویسید و نرخ هدف اعلامی را از نرخ مؤثر بازار شبانه جدا ثبت کنید.
- منبع تصمیم را مشخص کنید: کدام بانک مرکزی، و نرخ تازه در مقایسه با دامنهی هدف قبلی چه تغییری دارد؟
- انتظار بازار پیش از اعلام را یادداشت کنید و تصمیم تازه را با آن بسنجید.
- لحن بیانیه، پیشبینیها و پرسشوپاسخ مقام بانک مرکزی را جداگانه بررسی کنید تا مسیر آتی سیاست را بسنجید.
- شاخصهای مرتبط را ثبت کنید و زنجیرهی اثر را بهترتیب دنبال کنید: نرخهای کوتاهمدت، اعتبار، تقاضا، اشتغال و تورم.
چکلیست تحلیل و قدم بعدی شما چیست؟
از اعلام نرخ تا برداشت منظم
برای تبدیل جمعبندی مقاله به روند عملی، اول نرخ هدف اعلامی را ثبت کنید. آن را از نرخ مؤثر بازار شبانه جدا نگه دارید. تصمیم تازه را با دامنه هدف قبلی مقایسه کنید: افزایش نرخ یعنی جهت انقباضی، کاهش آن یعنی جهت تسهیلی. تغییر را بر حسب نقطه پایه بخوانید؛ هر ۱۰۰ نقطه پایه برابر ۱ واحد درصد است.
تصمیم را با اجماع یا انتظار در دسترس پیش از اعلام بسنجید و مسیر آتی سیاست را هم ببینید. برای پیگیری اثر، این زنجیره را بهترتیب بررسی کنید: نرخهای کوتاهمدت، اعتبار، تقاضا، اشتغال و تورم. این زنجیره فقط چارچوب تحلیل است؛ نرخ سیاستی را با نرخ واقعی یکی نگیرید.
پس از اعلام، بیانیه، پیشبینیها و پرسشوپاسخ مقام بانک مرکزی را جداگانه مرور کنید؛ هرکدام سرنخی از اولویتهای سیاستی و مسیر پیش رو میدهد. برای محاسبهی نرخ واقعی ساده، به مثال بخش نرخ اسمی و تورم برگردید.
چکلیست و قدم بعدی
پیش از تحلیل، این موارد را آماده کنید تا تصمیم را در بستر درست بسنجید:
- زمان و نام رویداد را در تقویم اعلام پیدا کنید.
- تصمیم قبلی و دامنه هدف آن را ثبت کنید.
- اجماع یا انتظار در دسترس پیش از اعلام را یادداشت کنید؛ اگر رقمی پیدا نکردید، آن را حدس نزنید.
- بیانیه، پیشبینیها و پرسشوپاسخ را جداگانه مرور کنید.
- شاخصهای مرتبط با تورم و اشتغال را برای مقایسه کنار دست بگذارید.
برای پیگیری زمان رویدادها، از [تقویم اقتصادی کریپکس](/tools/economic-calendar) استفاده کنید. این ابزار فقط زمان اعلامها را نشان میدهد، نه تفسیر نتیجه؛ تصمیم را با انتظار بازار بسنجید.
مسیر مطالعه را ادامه دهید
در مقالهی بعدی مسیر، سراغ تورم و شاخصهای CPI و PCE بروید؛ این شاخصها شرایط سیاستی را میسنجند. سپس مقالهی بازار کار، NFP و نرخ بیکاری را بخوانید تا تصویر اشتغال کامل شود.
در این مسیر، پیشنیاز تحلیل فاندامنتال را به کار بگیرید: رویداد را به شاخص مرتبط وصل کنید، تصمیم را با انتظار پیش از اعلام بسنجید و اثر را در زنجیرهی اقتصادی دنبال کنید. این روال را برای خبرهای کلان تکرار کنید و در هر تحلیل، زمان رویداد، انتظار، تصمیم و مسیر اثر را جداگانه ثبت کنید.
ابزارهای کریپکس برای تمرین این مبحث
تقویم اقتصادی (/tools/economic-calendar)
پرسشهای پرتکرار
نرخ بهرهی بانک مرکزی چیست؟
نرخ سیاستی ابزاری است که بانک مرکزی برای هدایت نرخهای کوتاهمدت و شرایط مالی به کار میگیرد. این نرخ با نرخ وام بانکی یا بازده اوراق بلندمدت یکسان نیست.
چه نهادی نرخ بهرهی فدرال رزرو را تعیین میکند؟
کمیتهی بازار آزاد فدرال دامنهی هدف نرخ وجوه فدرال را تعیین میکند. نرخ مؤثر بازار از معاملات شبانه به دست میآید و با دامنهی هدف تفاوت مفهومی دارد.
تفاوت نرخ اسمی و نرخ واقعی چیست؟
نرخ اسمی همان نرخ اعلامشده یا قراردادی پیش از تعدیل با تورم است. نرخ واقعی اثر تورم را در محاسبه وارد میکند؛ تفریق سادهی تورم از نرخ اسمی، تقریب آن است.
چرا افزایش نرخ بهره بر بازارها اثر میگذارد؟
افزایش نرخ میتواند نرخهای کوتاهمدت و شرایط اعتبار را تغییر دهد و بر تصمیمهای مصرف و سرمایهگذاری اثر بگذارد. واکنش داراییها به انتظارات و شرایط دیگر هم وابسته است و رابطهی مکانیکی و فوری نیست.
چرا بازار به اعلام ثابتماندن نرخ واکنش نشان میدهد؟
بازار تصمیم را در برابر انتظار قبلی میسنجد. اگر فعالان تغییر دیگری را انتظار داشته باشند، ثابتماندن نرخ و لحن بیانیه میتواند اطلاعات تازهای دربارهی مسیر سیاست بدهد.
نمودار نرخ فدرال رزرو را از کجا بررسی کنم؟
سری نرخ مؤثر وجوه فدرال در پایگاه فدرال رزرو سنتلوئیس قابل مشاهده است. هنگام بررسی، تعریف سری و تفاوت آن با دامنهی هدف اعلامی را هم در نظر بگیرید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.