در این مقاله
- چرا یک روش برای تحلیل بازار کافی نیست؟
- تحلیل فاندامنتال دقیقاً چه چیزی را میسنجد؟
- تحلیل بنیادی چگونه از اطلاعات به برآورد میرسد؟
- روش برآورد را با موضوع هماهنگ کنید
- تفاوت تحلیل بنیادی و تکنیکال در چیست؟
- چطور یک برآورد بنیادی را گامبهگام انجام دهیم؟
- نتیجه را در چهار خط ثبت کنید
- چه عواملی روش تحلیل را تغییر میدهند؟
- سه سناریو، پیش از جمعبندی
- کدام اشتباهها نتیجهی تحلیل را منحرف میکنند؟
- چکلیست شروع و قدم بعدی شما چیست؟
خلاصه در ۳۰ ثانیه
- تحلیل بنیادی ارزش را با بررسی عوامل اقتصادی و مالی برآورد میکند.
- تحلیل تکنیکال روند و رفتار قیمت را با دادههای قیمت و حجم بررسی میکند.
- ارزش برآوردی با قیمت بازار یکی نیست؛ مقایسهی این دو بخشی از تحلیل است.
- فرضهای تحلیل را از اطلاعات مشاهدهشده جدا نگه دارید.
- برای شروع، هدف تحلیل و عوامل مرتبط را مشخص و نتیجه را مستند کنید.
چرا یک روش برای تحلیل بازار کافی نیست؟
قیمت را روی صفحه میبینید، اما نمیدانید چه چیزی پشت آن است: خبر تازه، وضعیت مالی دارایی، شرایط صنعت یا رفتار معاملهگران؟ قیمت بهتنهایی این را نشان نمیدهد. یک روش بهتنهایی به همهی پرسشهای بازار پاسخ نمیدهد؛ روش مناسب به پرسش شما بستگی دارد.
تحلیل بنیادی میپرسد: چه عواملی بر ارزش دارایی اثر میگذارند؟ مثلاً در یک شرکت، به درآمد، هزینهها و شرایط صنعت توجه میکنید. تحلیل تکنیکال میپرسد: قیمت و حجم معاملات چه الگویی نشان میدهند؟ مثلاً بررسی میکند قیمت در محدودهای رفتوبرگشت کرده، از آن بیرون آمده یا با تغییر حجم حرکت کرده است.
این دو روش به دو پرسش جدا پاسخ میدهند؛ لازم نیست در هر بررسی هر دو را به کار ببرید. فرض کنید خبر بهبود وضعیت یک شرکت را میخوانید: پرسش بنیادی این است که این خبر چطور بر ارزش شرکت اثر میگذارد؛ پرسش تکنیکال این است که قیمت و حجم معاملات پس از آن چه الگویی نشان میدهند. در ادامه، تعریف هر روش و تفاوت پرسشها را میخوانید؛ سپس با یک مثال و چکلیست، روش مناسب پرسش خود را انتخاب میکنید.
پیش از شروع تحلیل
پرسش خود را در یک جمله بنویسید؛ مثلاً «چه عواملی بر ارزش این دارایی اثر میگذارند؟» یا «قیمت و حجم معاملات چه الگویی نشان میدهند؟» پاسخ مشخص میکند از کدام روش شروع کنید و چه اطلاعاتی را بررسی کنید.
تحلیل فاندامنتال دقیقاً چه چیزی را میسنجد؟
تحلیل بنیادی یا فاندامنتال، عوامل اقتصادی، صنعتی و مالی را بررسی میکند تا برای یک دارایی یا شرکت ارزشی برآوردی پیدا کند. این ارزش با قیمت بازار فرق دارد: قیمت بازار همان مبلغی است که الان در بازار معامله میشود، اما ارزش برآوردی نتیجهی یک روش محاسبه و چند فرض است. این تفاوت را برای سنجش بنیادی بررسی میکنید، نه برای پیشبینی قطعی قیمت بعدی.
از اقتصاد کلان تا خود دارایی
بررسی را در سه سطح پیش ببرید. در سطح اقتصاد کلان، نرخ بهره، تورم و رشد اقتصادی را ببینید؛ مثلاً تغییر نرخ بهره روی هزینهی تأمین مالی و جذابیت برخی سرمایهگذاریها اثر میگذارد. در سطح صنعت، رقابت، تقاضا و هزینهی مواد اولیه را بررسی کنید. بعد سراغ شرکت یا دارایی مشخص بروید: برای شرکت، سودآوری، بدهی و جریان نقدی مهماند؛ برای اوراق قرضه، پرداختهای قراردادی و بازده اهمیت دارند؛ برای یک کالای پایه، توازن عرضه و تقاضا پرسش اصلی است.
روش ارزشگذاری را با نوع دارایی و پرسش تحلیل هماهنگ کنید. برای بررسی شرکت، سودآوری و جریان نقدی را بسنجید یا نسبت قیمت به سود را به کار ببرید؛ برای اوراق قرضه، ارزش جریان پرداختهایش را بررسی کنید. یک نسبت یا روش واحد برای همهی داراییها جواب نمیدهد. در مثال اصلی مقاله، محاسبهی ارزش برآوردی و مقایسهاش با قیمت بازار در بخش حل مثال آمده است.
ثبت نتیجه بهصورت قابلبررسی
برای هر نتیجه، دستکم یک عامل بنیادی و منبعش را ثبت کنید و فرض خود را از اطلاعات مشاهدهشده جدا نگه دارید. مثلاً بنویسید: «سودآوری شرکت را از گزارش مالی بررسی کردم؛ برآورد آینده بر فرض ثبات تقاضا استوار است.» این ثبت روشن میکند کدام بخش مشاهده است و کدام بخش قضاوت تحلیلی شماست.
- هدف را ابتدا مشخص کنید: اقتصاد، صنعت یا یک دارایی معین.
- برای هر نتیجه، عامل بنیادی، منبع اطلاعات و فرض مرتبط را بنویسید.
- روش ارزشگذاری را بر اساس نوع دارایی و پرسش خود انتخاب کنید.
تحلیل بنیادی چگونه از اطلاعات به برآورد میرسد؟
برآورد بنیادی با یک پرسش روشن شروع میشود: موضوع شما اقتصاد است، یک صنعت یا یک دارایی مشخص؟ هر هدف مقیاس متفاوتی میخواهد. برای اقتصاد به تورم و اشتغال نگاه میکنید؛ برای صنعت به تقاضا و رقابت؛ برای شرکت به درآمد، هزینه و بدهی.
پس از تعیین هدف، فقط عوامل مرتبط را انتخاب کنید. برای صنعت دارویی، روند تقاضا، هزینه مواد اولیه و مقررات مرتبطاند؛ قیمت جهانی نفت بدون پیوند روشن با هزینه یا درآمد آن صنعت، عامل اصلی نیست. در تصویر بالا، مسیر از پرسش شروع میشود و با انتخاب عاملها به برآورد و مقایسه میرسد.
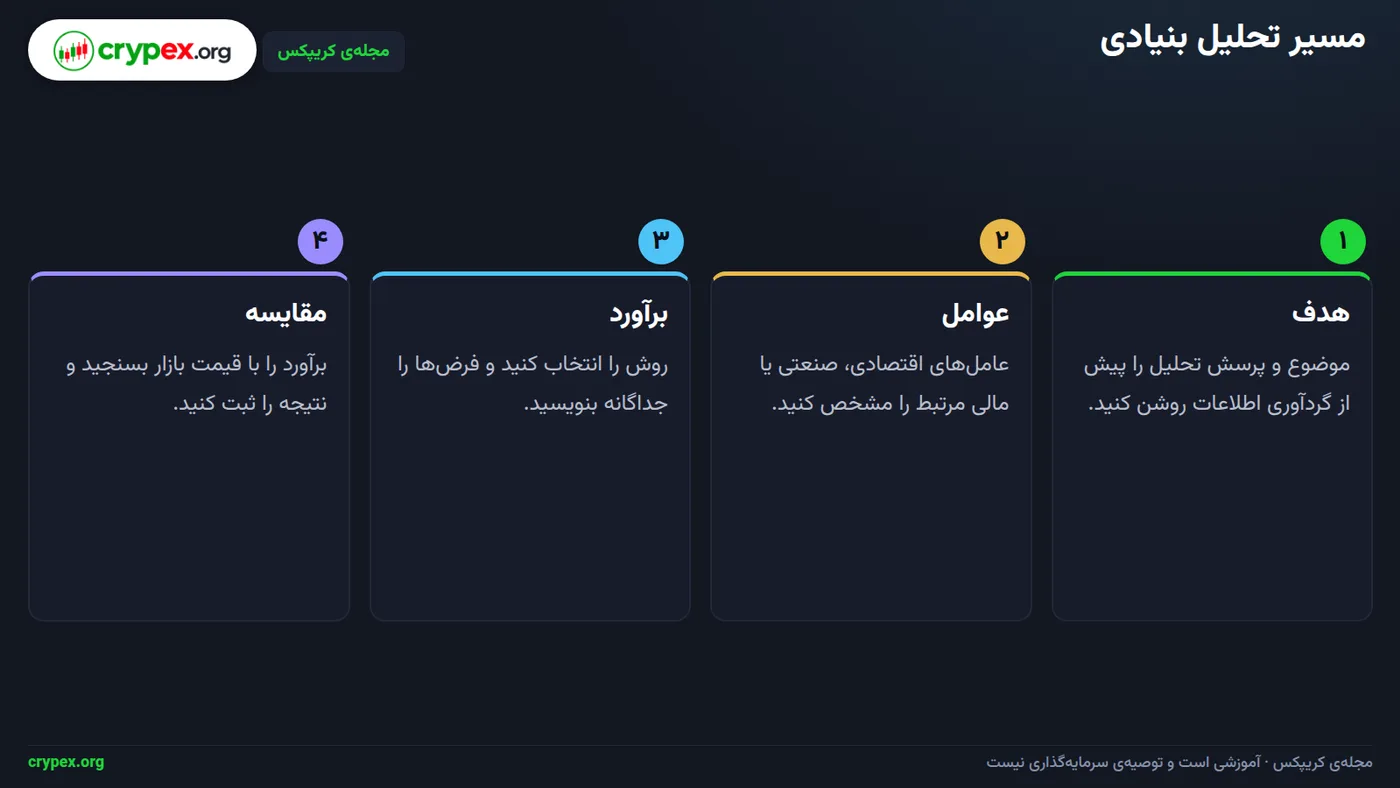
اطلاعات مشاهدهشده را از فرضهای خود جدا بنویسید. درآمد ثبتشده در گزارش شرکت، اطلاعات مشاهدهشده است؛ برآورد شما از رشد آیندهی درآمد، فرض تحلیل است. برای هر عامل، منبع و تاریخ بررسی را ثبت کنید تا بعداً تغییر اطلاعات یا فرض را تشخیص دهید.
روش برآورد را با موضوع هماهنگ کنید
روش برآورد باید به چیزی پاسخ دهد که میسنجید. برای اقتصاد، روند شاخصها را کنار هم میگذارید؛ برای صنعت، تقاضا و رقابت را میسنجید؛ برای دارایی، روش ارزشگذاری متناسب با نوع آن را بهکار میبرید. فرضها را جدا از اطلاعات مشاهدهشده ثبت کنید؛ اگر نسبت قیمت به سود را بهکار میبرید، سود هر سهم و نسبت انتخابی را هم بنویسید.
در پایان، برآورد را با قیمت بازار مقایسه و نتیجه را ثبت کنید: قیمت بازار بالاتر، پایینتر یا نزدیک به برآورد شماست و کدام عامل بیشترین نقش را داشته است. این مقایسه بهتنهایی حکم خرید یا فروش نیست. محاسبهی کامل مثال عددی و مقایسهی آن در بخش مربوط آمده؛ اینجا فقط روش ثبت نتیجه مهم است.
قاعدهی ثبت
برای هر نتیجه یادداشت کنید: هدف تحلیل، عامل بنیادی، منبع اطلاعات، تاریخ بررسی، روش برآورد و فرضهای جداگانه. این ثبت ساده کمک میکند بفهمید نتیجه از مشاهده آمده یا از برآورد شما.
تفاوت تحلیل بنیادی و تکنیکال در چیست؟
تفاوت این دو روش از یک پرسش شروع میشود. تحلیل بنیادی میپرسد ارزش یک دارایی با توجه به اقتصاد، صنعت و عوامل مالی چقدر است. تحلیل تکنیکال میپرسد رفتار قیمت و حجم معاملات چه روندی و فشار خریدوفروشی نشان میدهد.
برای نمونه، در بررسی یک شرکت، تحلیل بنیادی به درآمد، هزینهها، سودآوری و وضعیت صنعت میپردازد. تحلیل تکنیکال همان دارایی را از روی نمودار قیمت، حجم معاملات و الگوهای نموداری بررسی میکند تا روند یا نقاط تغییر رفتار قیمت را پیدا کند. در تصویر زیر، پرسش اصلی هر روش را کنار هم میبینید.
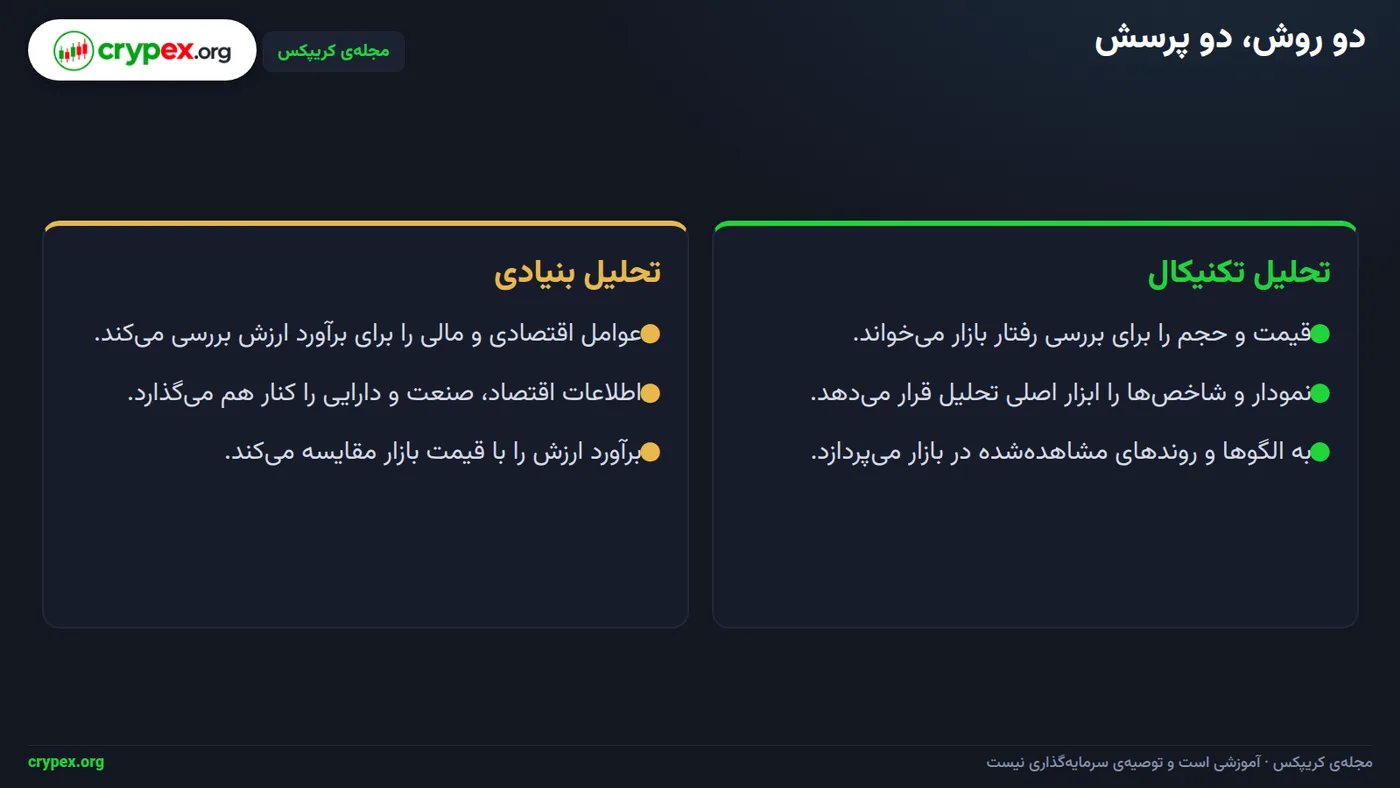
| معیار | تحلیل بنیادی | تحلیل تکنیکال |
|---|---|---|
| پرسش اصلی | ارزش دارایی با توجه به عوامل اقتصادی و مالی چقدر است؟ | قیمت چه رفتاری دارد و روند یا الگوی آن چیست؟ |
| ورودی | اطلاعات اقتصاد، صنعت و عوامل مالی دارایی | قیمت و حجم معاملات |
| ابزار | بررسی سودآوری، وضعیت صنعت و عوامل اقتصادی | نمودار، روندها و الگوهای قیمتی |
| افق تحلیل | ارزیابی ارزش در بازهای متناسب با تغییر عوامل بنیادی | بررسی رفتار قیمت در بازهی نموداری انتخابشده |
| نوع خروجی | برآورد ارزش و مقایسهی آن با قیمت بازار | برداشت از روند، الگو یا سطحهای مهم قیمت |
اگر نگرانی شما توان سودآوری یک شرکت در صنعتی رو به تغییر است، پرسش بنیادی مناسبتر است. اگر میخواهید روند قیمت در نمودار و تغییرات حجم معاملات را بدانید، پرسش تکنیکال را دنبال کنید. برای مثال عددیِ ارزشگذاری، به بخش محاسبهی اصلی مقاله مراجعه کنید.
قاعدهی انتخاب روش
پیش از انتخاب روش، مشخص کنید دنبال برآورد ارزش هستید یا بررسی رفتار قیمت. تحلیل بنیادی را بر عوامل اقتصادی و مالی متمرکز کنید؛ تحلیل تکنیکال را بر قیمت و حجم معاملات.
هر دو روش چارچوب تحلیلیاند، نه پاسخ همهی پرسشها. تحلیل بنیادی بهتنهایی زمان و شکل حرکت قیمت را روشن نمیکند؛ تحلیل تکنیکال هم بهتنهایی عوامل مالی یا اقتصادی پشت دارایی را توضیح نمیدهد. پیش از جمعبندی، مشخص کنید هر روش به کدام پرسش شما پاسخ میدهد.
چطور یک برآورد بنیادی را گامبهگام انجام دهیم؟
برای ارزشگذاری بر پایهی سود، اول دورهی پیشبینی سود هر سهم را مشخص کنید. سپس نسبت متناظر با همان دوره را انتخاب کنید. در این مثال فرضی، سود هر سهم برآوردی برای یک سال پیشرو ۵ واحد است، نسبت قیمت به سود آتی (Forward P/E) برابر ۱۲ و قیمت بازار ۵۴ واحد. نسبت ۱۲ را فرض ارزشگذاری در نظر میگیریم: فقط یک معیار مقایسهای برای تمرین، نه نسبتی که از قیمت بازار بهتنهایی گرفته شده باشد.
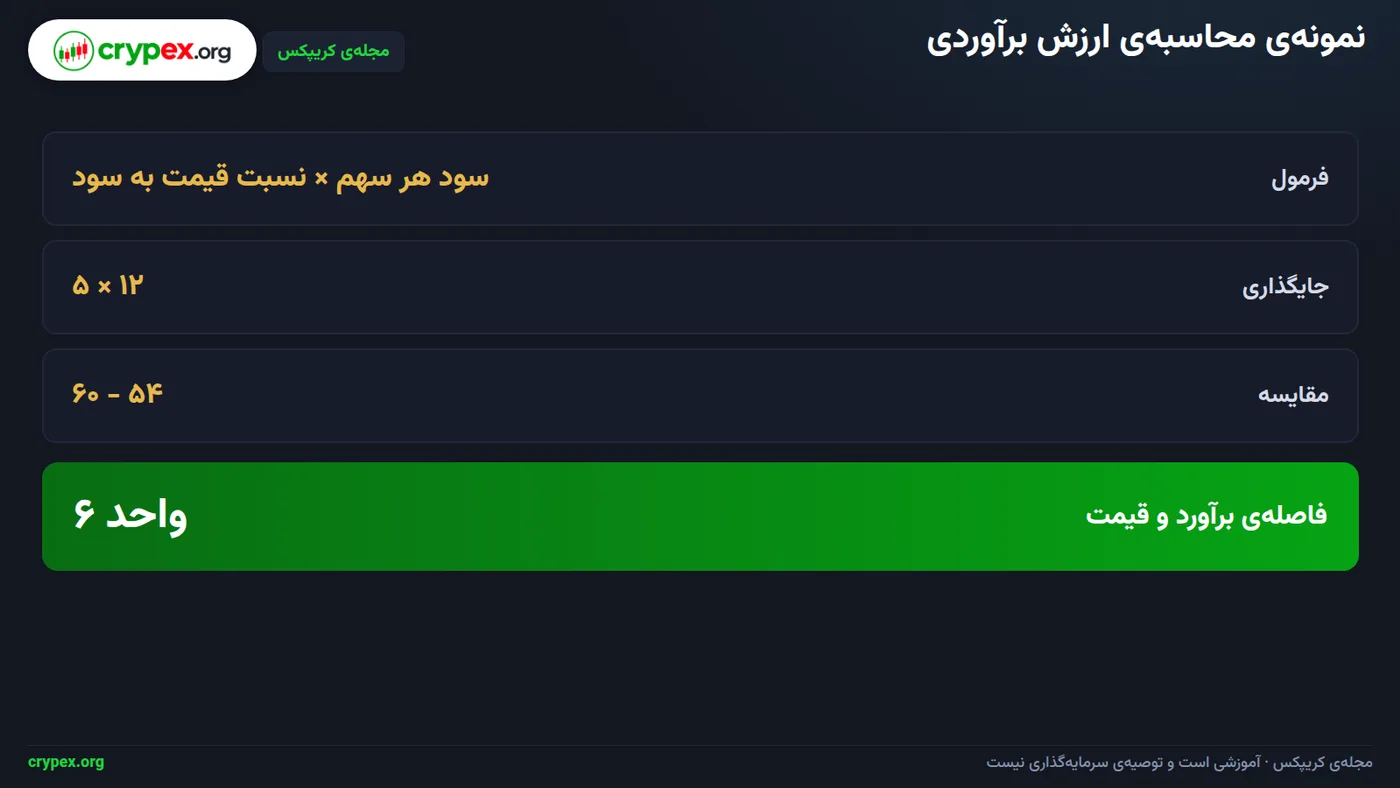
همانطور که در تصویر بالا میبینید، نسبت باید با افق سود هماهنگ باشد. نسبت ۱۲ در این محاسبه، نسبت آتیِ فرضشده برای همان دورهی یکساله است. اگر دلیل انتخاب نسبت روشن نباشد، نتیجه هم قابل ارزیابی نیست. در تحلیل واقعی، دلیل انتخاب را جدا بنویسید و با معیارهای مقایسهای مرتبط، مثل شرکتهای همصنعت یا سابقهی همان دارایی، بسنجید. در این مثال، ۱۲ فقط فرض محاسبه است، نه ادعایی دربارهی یک شرکت یا صنعت خاص.
فرمول را اینطور به کار ببرید: ارزش برآوردی = سود هر سهم × نسبت قیمت به سود آتی. با جایگذاری اعداد: ۵ × ۱۲ = ۶۰ واحد ارزش برآوردی. برای مقایسه با قیمت بازار، ارزش برآوردی را از قیمت بازار کم کنید: ۶۰ − ۵۴ = ۶ واحد فاصله. یعنی ارزش برآوردی این محاسبه ۶ واحد بالاتر از قیمت بازار است.
نتیجه را در چهار خط ثبت کنید
- ورودیها: سود هر سهم برآوردی برای یک سال پیشرو، ۵ واحد؛ نسبت قیمت به سود آتی انتخابی، ۱۲؛ قیمت بازار، ۵۴ واحد.
- فرمول: سود هر سهم × نسبت قیمت به سود آتی.
- خروجی: ارزش برآوردی، ۶۰ واحد؛ فاصلهی ارزش برآوردی از قیمت بازار، ۶ واحد.
- تفسیر: در این محاسبه، ارزش برآوردی ۶ واحد بالاتر از قیمت بازار است؛ این اختلاف حاصل همان ورودیها و فرضهاست، نه پیشبینی قطعی قیمت.
این ثبت چهارخطی کمک میکند ورودیهای مشاهدهشده را از فرض ارزشگذاری جدا نگه دارید. بعداً هم روشن میشود نتیجه چگونه به دست آمده است. اگر سود هر سهم برآوردی یا نسبت انتخابی را عوض کنید، ارزش برآوردی هم تغییر میکند. پس هر تغییر در این دو ورودی و دلیلش را ثبت کنید. توجه کنید: این روش فقط محاسبه را شفاف میکند و نتیجه را به پیشبینی قطعی قیمت آینده تبدیل نمیکند.
چه عواملی روش تحلیل را تغییر میدهند؟
روش تحلیل را با موضوع بررسی هماهنگ کنید. اقتصاد کلان، سهام، کالا و داراییهای دیگر، ورودیهای یکسانی ندارند. برای یک شرکت، سودآوری، بدهی، جریان نقدی و توان پرداخت تعهدات مهماند. برای اقتصاد، تورم، نرخ بهره، اشتغال و رشد اقتصادی اهمیت دارند. در بررسی یک کالا، عرضه، تقاضا و هزینهی تولید مهماند.
مثلاً اگر سود شرکت کم شود، برآورد سودآوری آن را بازبینی کنید. برای تحلیل اقتصاد، تغییر نرخ بهره یا آمار اشتغال را بسنجید. اطلاعات تازه، مثل گزارش مالی جدید یا تغییر سیاست پولی، فرضهای قبلی را عوض میکند. پیش از نتیجهگیری، مشخص کنید چه چیزی تازه شده و کدام فرض باید دوباره بررسی شود.
محدودیت اطلاعات و فرضها
اطلاعات ناقص، قدیمی یا نامرتبط با موضوع تحلیل، نتیجه را منحرف میکند. برای نمونه، نسبت مالی یک شرکت را معیار مستقیم ارزیابی اقتصاد کلان نگیرید. منبع هر اطلاعات و فرضهای استفادهشده را جداگانه یادداشت کنید.
سه سناریو، پیش از جمعبندی
برای هر تحلیل، سه سناریو بنویسید: پایه، بهتر و ضعیفتر. در سناریوی پایه، روند فعلی را مبنا بگذارید. در سناریوی بهتر، عامل اصلی بهبود را مشخص کنید. در سناریوی ضعیفتر، عامل اصلی افت را بنویسید. مثلاً برای یک شرکت، رشد فروش، ثبات فروش و کاهش فروش سه مسیرند. برای اقتصاد، تغییر تورم یا نرخ بهره مبنای سناریوهاست.
پیش از نتیجهگیری، به این سه پرسش پاسخ دهید:
- موضوع تحلیل چیست و چه اطلاعاتی مستقیماً به آن مربوط است؟
- کدام اطلاعات تازه، فرض یا برآورد قبلی را تغییر میدهد؟
- آیا سناریوهای بهتر، پایه و ضعیفتر را جداگانه بررسی کردهاید؟
هیچ عامل یا نسبتی را قانون ثابت همهی بازارها ندانید. اهمیت هر معیار به موضوع تحلیل و اطلاعات موجود بستگی دارد.
کدام اشتباهها نتیجهی تحلیل را منحرف میکنند؟
یک اشتباه رایج، یکیگرفتن ارزش برآوردی با قیمت قطعی آینده است. ارزش برآوردی به ورودیها و فرضهای شما بستگی دارد؛ اگر برآورد سود یا نسبت انتخابی تغییر کند، خروجی هم عوض میشود. پس آن را نتیجهی یک محاسبه بدانید، نه پیشبینی قطعی قیمت.
نسبت را بدون توضیح مبنا انتخاب نکنید. اگر نسبت قیمت به سود را به کار میبرید، سود هر سهم و دلیل انتخاب نسبت را ثبت کنید؛ مثلاً بگویید نسبت از مقایسهی شرکتهای همصنعت آمده یا از یک فرض تحلیلی. وگرنه عدد نسبت بهتنهایی معنای روشنی ندارد.
اطلاعات در دسترس را فقط بهدلیل در دسترس بودن وارد تحلیل نکنید. برای نمونه، خبر یک شرکت دیگر را فقط وقتی لحاظ کنید که پیوند مشخصی با صنعت یا دارایی مورد بررسی داشته باشد. هر ورودی باید به هدف تحلیل—اقتصاد، صنعت یا یک دارایی مشخص—ربط داشته باشد.
مشاهدات را از فرضهای محاسباتی جدا بنویسید: گزارش منتشرشدهی سود، اطلاعات مشاهدهشده است؛ برآورد شما از سود آینده، فرض محاسباتی است. در مثال اصلی مقاله، سود هر سهم برآوردی و نسبت انتخابی ورودیهای محاسبهاند و قیمت بازار برای مقایسه به کار میرود؛ ارزش برآوردی را با قیمت بازار بسنجید، نه با قیمت قطعی آینده.
تحلیل بنیادی و تکنیکال هم پاسخهای متناقض به یک پرسش نیستند؛ دو ابزار با موضوع بررسی متفاوتاند. بنیادی عوامل اقتصادی و مالی را میسنجد، تکنیکال روی قیمت و حجم معاملات تمرکز میکند. اختلاف برداشت آنها را با بررسی جداگانهی شواهد هر روش پیگیری کنید.
قاعدهی بازبینی
پیش از جمعبندی، سناریوهای بهتر، پایه و ضعیفتر را بررسی کنید. اگر نمیتوانید توضیح دهید هر ورودی چرا در تحلیل آمده، نتیجهگیری را بازبینی کنید.
چکلیست شروع و قدم بعدی شما چیست؟
چکلیست را با تعیین هدف و موضوع تحلیل شروع کنید: اقتصاد، یک صنعت یا یک دارایی خاص. مثلاً بنویسید میخواهید اثر نرخ بهره بر یک بازار را بررسی کنید یا وضعیت مالی یک شرکت را بسنجید. هدف روشن کمک میکند اطلاعات مرتبط را از اطلاعات بیربط جدا کنید.
چکلیست تحلیل
- منبع اطلاعات را مشخص کنید و تاریخ بررسی را ثبت کنید. مثلاً نام گزارش یا نهاد منتشرکننده و روزی را که گزارش را بررسی کردهاید بنویسید. برای هر نتیجه نیز دستکم یک عامل بنیادی و منبع اطلاعات آن را یادداشت کنید؛ مانند نرخ بهره و گزارش رسمی بانک مرکزی.
- اطلاعات مشاهدهشده را از فرضهای خود جدا نگه دارید. روش برآورد را توضیح دهید و خروجی را در بخش جداگانه ثبت کنید. برای نمونه، بنویسید کدام ورودی از یک گزارش منتشرشده آمده و کدام فرض، انتخاب شما برای برآورد است.
- نتیجه را با قیمت بازار مقایسه کنید و دستکم سه سناریوی بهتر، پایه و ضعیفتر را مرور کنید. در هر سناریو مشخص کنید کدام عامل تغییر میکند و برآورد شما در برابر آن چه واکنشی دارد. مثال اصلی مقاله روش مقایسه را نشان میدهد؛ محاسبهاش را در اینجا تکرار نمیکنیم.
- برای بازبینی بعدی، عامل مشخصی را که میتواند بر فرض اصلی اثر بگذارد ثبت کنید؛ مانند تغییر در نرخ بهره یا انتشار گزارش مالی تازه. همراه آن بنویسید چه اطلاعاتی را پیگیری میکنید تا بدانید زمان بازنگری برآورد رسیده است.
قاعدهی پایانی
هر تحلیل را با پاسخ به این پرسش تمام کنید: «چه چیزی میتواند فرض اصلی من را تغییر دهد؟» این پاسخ را بنویسید تا معیار بازبینیتان روشن باشد.
برای ادامهی یادگیری دربارهی عوامل کلان، مقالهی «بانک مرکزی و نرخ بهره» را بخوانید. سپس به «تورم: CPI و PCE و اثر آن بر بازارها» بروید. این دو موضوع پیوند میان سیاست پولی، تورم و ارزیابی بازار را روشنتر میکنند.
پرسشهای پرتکرار
تحلیل فاندامنتال چیست؟
تحلیل بنیادی روشی برای بررسی عوامل اقتصادی، صنعتی و مالی مرتبط با یک دارایی است. هدف آن برآورد ارزش و مقایسهی آن با قیمت بازار است.
تفاوت تحلیل فاندامنتال و تکنیکال چیست؟
تحلیل بنیادی بر عوامل اقتصادی و مالی برای برآورد ارزش تمرکز میکند. تحلیل تکنیکال قیمت و حجم معاملات را برای بررسی رفتار بازار میخواند.
آیا برای تحلیل بنیادی باید صورتهای مالی بلد باشم؟
برای بررسی شرکتها، شناخت صورتهای مالی کمک میکند سودآوری و وضعیت مالی را ارزیابی کنید. تحلیل اقتصاد کلان، بهجای صورت مالی شرکت، بر عوامل اقتصادی مرتبط تکیه دارد.
آیا میتوان تحلیل بنیادی و تکنیکال را با هم به کار برد؟
بله. میتوانید از تحلیل بنیادی برای بررسی عوامل و ارزش استفاده کنید و تحلیل تکنیکال را برای خواندن رفتار قیمت به کار ببرید. پرسش و نقش هر روش را جدا نگه دارید.
برای شروع تحلیل بنیادی چه مراحلی را انجام دهم؟
موضوع و پرسش را مشخص کنید، عوامل مرتبط را از منابع روشن گردآوری کنید و فرضها را از اطلاعات مشاهدهشده جدا بنویسید. سپس روش برآورد را انتخاب و خروجی را با قیمت بازار مقایسه کنید.
آیا ارزش بنیادی همیشه با قیمت بازار برابر است؟
خیر؛ ارزش بنیادی یک برآورد بر پایهی روش و فرضهای تحلیل است و قیمت بازار رقمی است که در بازار مشاهده میشود. فاصلهی این دو را میتوان بررسی کرد، اما نباید آنها را یک مفهوم دانست.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.