در این مقاله
- چرا ثبت معامله را به بعد موکول نکنید؟
- سابقهی معامله دقیقاً شامل چه چیزی است؟
- چطور خریدوفروش، انتقال و دیفای را جدا ثبت کنید؟
- رویدادهای دیفای را مرحلهبهمرحله ثبت کنید
- یک معامله را از ثبت تا محاسبه چگونه بازسازی کنیم؟
- چه رویدادهایی به ثبت جداگانه نیاز دارند؟
- کدام خطاها سابقه را غیرقابلاستفاده میکنند؟
- چکلیست ماهانهی ثبت و نگهداری سوابق
- از کجا ادامه دهید؟ ابزار و قدم بعدی
خلاصه در ۳۰ ثانیه
- سابقهی هر معامله باید مقدار، قیمت، کارمزد و زمان را پوشش دهد.
- انتقال بین کیفپولها را با شناسهی تراکنش و شبکه ثبت کنید.
- رویدادهای دیفای را از خریدوفروش عادی جدا نگه دارید.
- رسیدها و فایل اصلی را در محلهای امن و جداگانه پشتیبانگیری کنید.
- ثبت سوابق عمومی، جایگزین بررسی منابع رسمی یا مشاور مالیاتی نیست.
چرا ثبت معامله را به بعد موکول نکنید؟
اگر در چند صرافی معامله میکنید و داراییها را بین چند کیفپول جابهجا میکنید و کارمزدها را جدا پرداخت میکنید، بخشی از سابقهتان در رسیدها، تاریخچهی حسابها و یادداشتهای پراکنده باقی میماند. وقتی سابقه ناقص باشد، کنار هم گذاشتن این اطلاعات و تشخیص اینکه هر مبلغ به کدام رویداد مربوط است سخت میشود.
حافظه برای بازسازی دقیق زمان، مقدار دارایی، مسیر انتقال و علت معامله کافی نیست. حتی رویدادهای مهم هم جزئیاتی مثل کارمزد یا کیفپول مقصد را سریع فراموش میکنند. ثبت منظم کمک میکند تصمیمهای قبلی را با اطلاعات روشن مرور کنید، عملکرد خود را بررسی کنید و بعداً به پرسشها دربارهی یک تراکنش یا جابهجایی پاسخ دهید. این کار نتیجهی مالی مشخصی ایجاد نمیکند؛ ارزشش در قابلپیگیریکردن سوابق است.
قاعدهی ثبت روزانه
هر رویداد را حداکثر تا پایان همان روز ثبت کنید تا جزئیات سفارش و کارمزد از قلم نیفتد. زمان را با منطقهی زمانی مشخص بنویسید و زمان جهانی هماهنگ را کنار زمان محلی نگه دارید. هر ردیف را هم به رسید یا شناسهی قابلپیگیری وصل کنید.
اگر هنوز نمیتوانید رویدادی را کامل شناسایی کنید، آن را حذف نکنید یا حدس نزنید. با برچسبی روشن مثل «نیازمند بررسی» جدا نگه دارید و برای پیگیری بعدی مدرک یا پرسش باز را یادداشت کنید. این کار ابهام را از اطلاعات تأییدشده جدا میکند و از اشتباهگرفتن یک حدس با واقعیت جلوگیری میکند.
در ادامه میبینید برای هر معامله و انتقال چه اطلاعاتی ثبت کنید، رویدادهایی مثل تبدیل دارایی، پاداش، وام و تأمین نقدینگی را چگونه جدا بنویسید، و چطور یک معامله را از روی سوابق بازسازی کنید. سپس خطاهایی را مرور میکنیم که سابقه را غیرقابلاستفاده میکنند و یک چکلیست ماهانه برای نگهداری و پشتیبانگیری میسازیم.
سابقهی معامله دقیقاً شامل چه چیزی است؟
سابقهی معامله مجموعهای از ردیفهای قابلردیابی است. هر ردیف یک معامله یا رویداد مالی را ثبت میکند و باید به رسید، شناسه یا منبع مشخصی وصل باشد. سفارش خرید، اجرای آن، و انتقال دارایی سه رویداد جدا هستند: سفارش درخواست شماست، اجرا نشان میدهد چه مقدار با چه قیمتی معامله شد، و انتقال نشان میدهد دارایی از کجا به کجا رفت.
برای خریدوفروش، زمان، منطقهی زمانی، دارایی، نوع رویداد، مقدار، قیمت واحد، مبلغ کل و کارمزد را در ستونهای جدا بنویسید. زمان هر رویداد را با منطقهی زمانی ثبت کنید و زمان جهانی هماهنگ را کنار زمان محلی نگه دارید؛ مثلاً برداشت از صرافی و واریز متناظر در کیفپول را با زمانهای دقیقشان تطبیق دهید. هر معامله را همان روز وارد کنید تا جزئیات سفارش و کارمزد را فراموش نکنید.
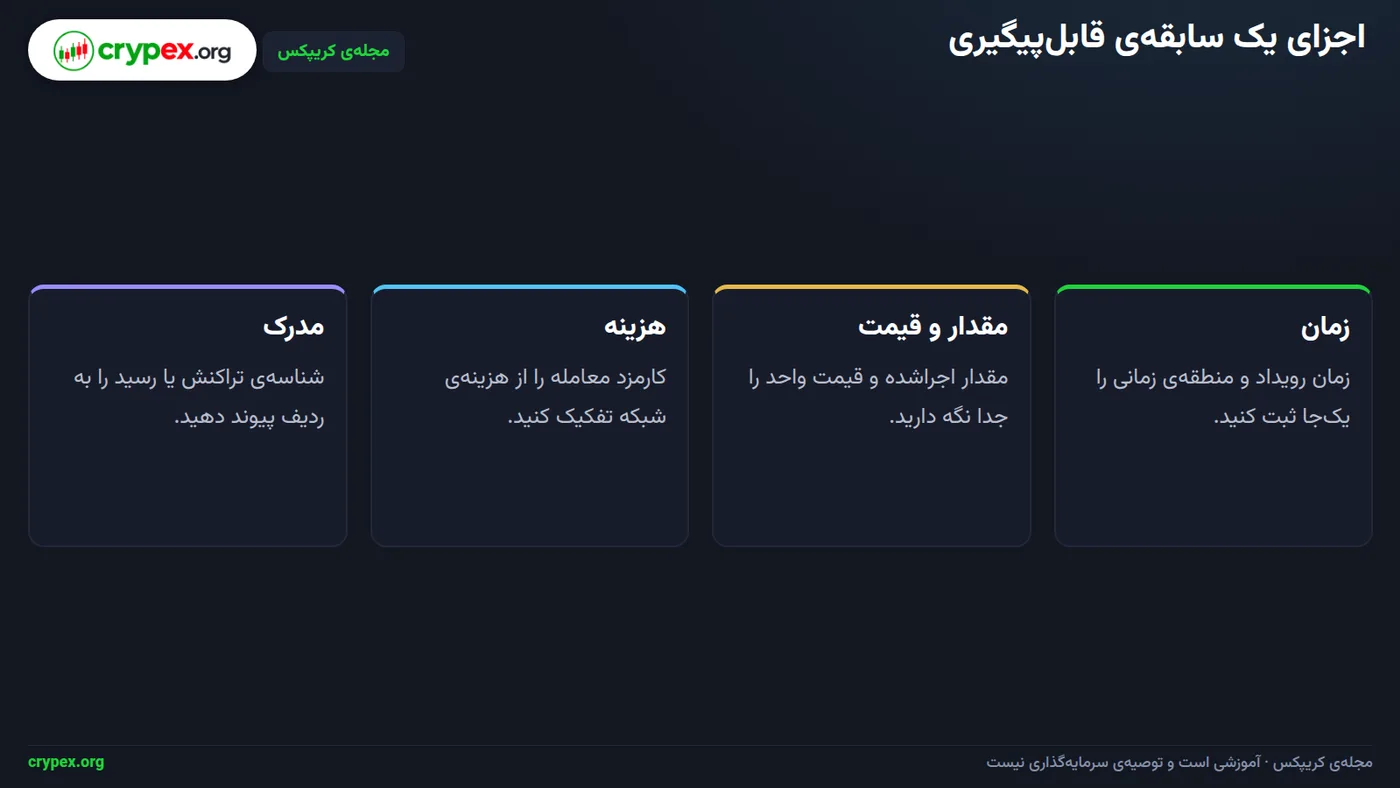
در تصویر بالا چهار دستهی اطلاعاتی هست که بازبینی هر رویداد را ساده میکند. اطلاعات پیگیری را هم ثبت کنید: نام صرافی یا محل انجام، شناسهی سفارش یا تراکنش، شبکه، آدرس مبدأ و مقصد و پیوند رسید. برای انتقال، هزینهی شبکه را جدا از کارمزد معامله بنویسید؛ این دو هزینه به رویدادهای متفاوتی مربوطاند.
برای هر ردیف منبع اطلاعات را مشخص کنید؛ خروجی صرافی، رسید کیفپول یا یادداشتی همزمان با رویداد. اگر مدرکی ندارید، ردیف را علامتگذاری کنید و برای بررسی نگه دارید؛ شناسهی سفارش یا تراکنش پیگیری را ممکن میکند. تبدیل دارایی، پاداش، وام و تأمین نقدینگی را هم جدا از خریدوفروش عادی ثبت کنید تا نوع هر رویداد روشن بماند.
نگهداری نسخهها
فایل اصلی را دستکم در دو محل جداگانه نگه دارید و ماهی یکبار نسخهی پشتیبان را بررسی کنید. این ثبت فقط برای نظم و پیگیری است، نه تعیین تکلیف مالیاتی. مقررات ایران در حال تغییر است؛ برای برداشت رسمی به منبع رسمی یا مشاور مالیاتی مراجعه کنید.
چطور خریدوفروش، انتقال و دیفای را جدا ثبت کنید؟
برای هر خریدوفروش، سفارش اجراشده را جدا ثبت کنید. مقدار دارایی، قیمت هر واحد، مبلغ کل، کارمزد و ارز پرداختی یا دریافتی را در فیلدهای مستقل بنویسید. مشخص کنید کارمزد با کدام ارز پرداخت شده است. این جزئیات را همان روز وارد کنید تا سابقهی سفارش از قلم نیفتد.
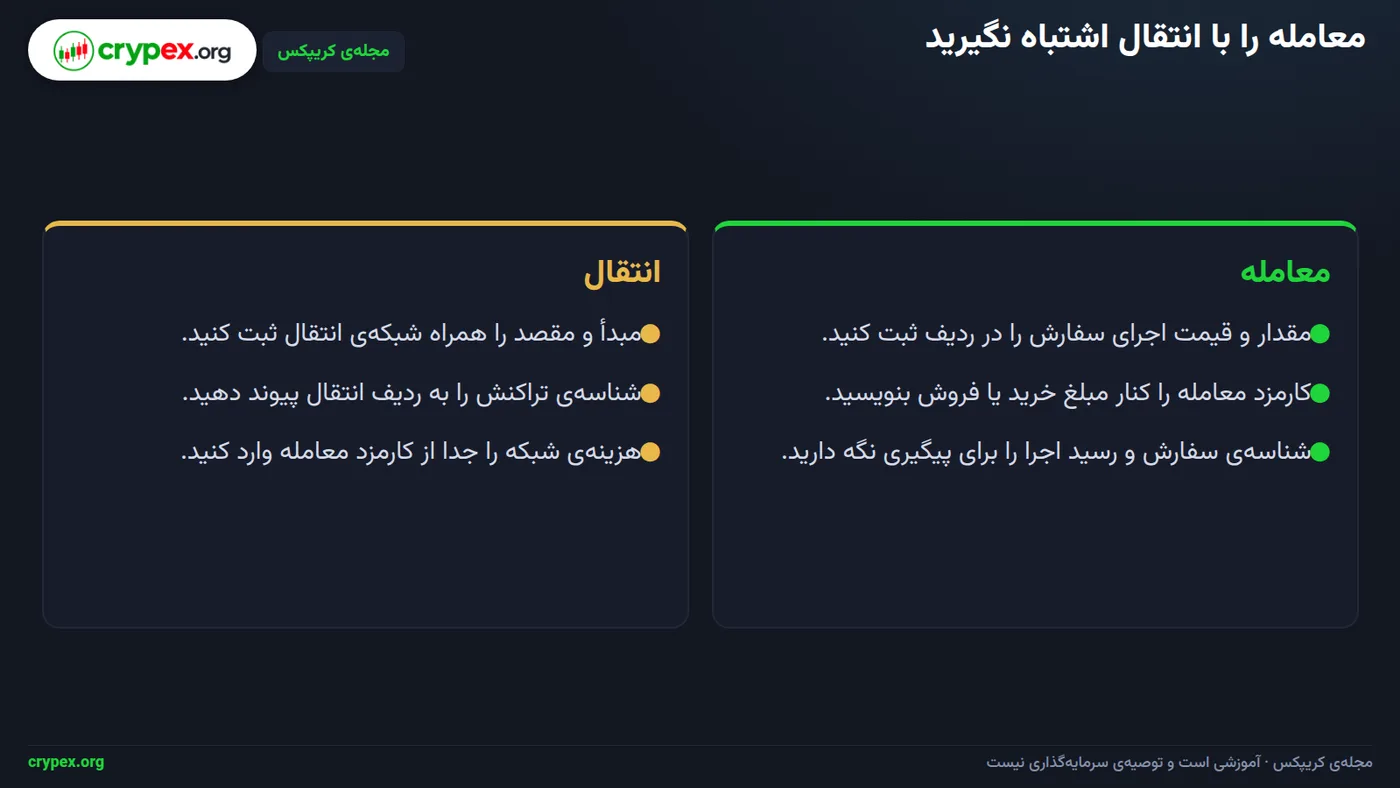
همانطور که در تصویر بالا میبینید، انتقال میان کیفپولهای خودتان معامله نیست؛ فقط مالکیت دارایی را به خودتان منتقل میکنید. برای هر انتقال، آدرس مبدأ و مقصد، شبکه، شناسهی تراکنش و هزینهی شبکه را نگه دارید. زمان را با منطقهی زمانی ثبت کنید و زمان جهانی هماهنگ (UTC) را کنار زمان محلی بیاورید.
رویدادهای دیفای را مرحلهبهمرحله ثبت کنید
برای استیکینگ، وامدهی و تأمین نقدینگی، نوع رویداد، داراییهای ورودی و خروجی، مقدار هرکدام، زمان و رسید یا شناسهی قابلپیگیری را ثبت کنید. اگر رویداد چند مرحله دارد، مثل واریز دارایی و دریافت رسیدِ تأمین نقدینگی، برای هر مرحله ردیف جدا بسازید و همه را با یک شناسهی مشترک به هم وصل کنید. تبدیل دارایی و پاداش را هم جدا از خریدوفروش عادی بنویسید.
| نوع رویداد | مقدار | قیمت یا نرخ ثبتشده | کارمزد | زمان و محل | مدرک |
|---|---|---|---|---|---|
| خرید | دارایی و مقدار اجراشده | قیمت واحد و مبلغ کل | مقدار و ارز کارمزد | زمان محلی و UTC؛ صرافی | رسید یا شناسهی سفارش |
| فروش | دارایی و مقدار اجراشده | قیمت واحد و مبلغ کل | مقدار و ارز کارمزد | زمان محلی و UTC؛ صرافی | رسید یا شناسهی سفارش |
| انتقال شخصی | دارایی و مقدار منتقلشده | — | هزینهی شبکه و ارز آن | زمان محلی و UTC؛ شبکه | شناسهی تراکنش و آدرسها |
| استیکینگ یا وامدهی | داراییهای ورودی و خروجی و مقدارها | نرخ ثبتشده، اگر موجود است | کارمزدها | زمان محلی و UTC؛ پلتفرم | رسید یا شناسهی قابلپیگیری |
| تأمین نقدینگی | داراییهای واریزشده و رسید دریافتی | نرخ ثبتشده، اگر موجود است | کارمزدها | زمان محلی و UTC؛ پلتفرم | رسید و شناسهی مشترک مراحل |
یک معامله را از ثبت تا محاسبه چگونه بازسازی کنیم؟
برای بازسازی، هر خرید و فروش را در ردیف جدا ثبت کنید: مقدار دارایی، قیمت واحد، مبلغ کل، کارمزد و رسید یا شناسهی رویداد. مثال زیر فرضی است؛ همهی رقمها به یک واحد پولیاند.
- خرید: ۲ واحد با قیمت هر واحد ۱۰۰ خریداری شده و کارمزد ۲ است. فرمول مبلغ خرید همراه کارمزد: مقدار دارایی × قیمت واحد + کارمزد. ورودیها را جایگذاری کنید: ۲ × ۱۰۰ + ۲ = ۲۰۲؛ پس مبلغ ثبتشده برای خرید ۲۰۲ واحد پولی است.
- فروش: همان ۲ واحد با قیمت هر واحد ۱۲۰ فروخته شده و کارمزد فروش ۲ است. فرمول دریافتی پس از کارمزد: مقدار دارایی × قیمت واحد − کارمزد. بنابراین ۲ × ۱۲۰ − ۲ = ۲۳۸ واحد پولی دریافتی ثبت میشود.
- مقایسه: دریافتی فروش − مبلغ خرید همراه کارمزد = ۲۳۸ − ۲۰۲ = ۳۶ واحد پولی. این تفاوت فقط بر پایهی ورودیهای ثبتشده در همین دو ردیف به دست میآید؛ آن را بدون بررسی هزینهها یا رویدادهای دیگر، نتیجهی نهایی معامله تلقی نکنید.
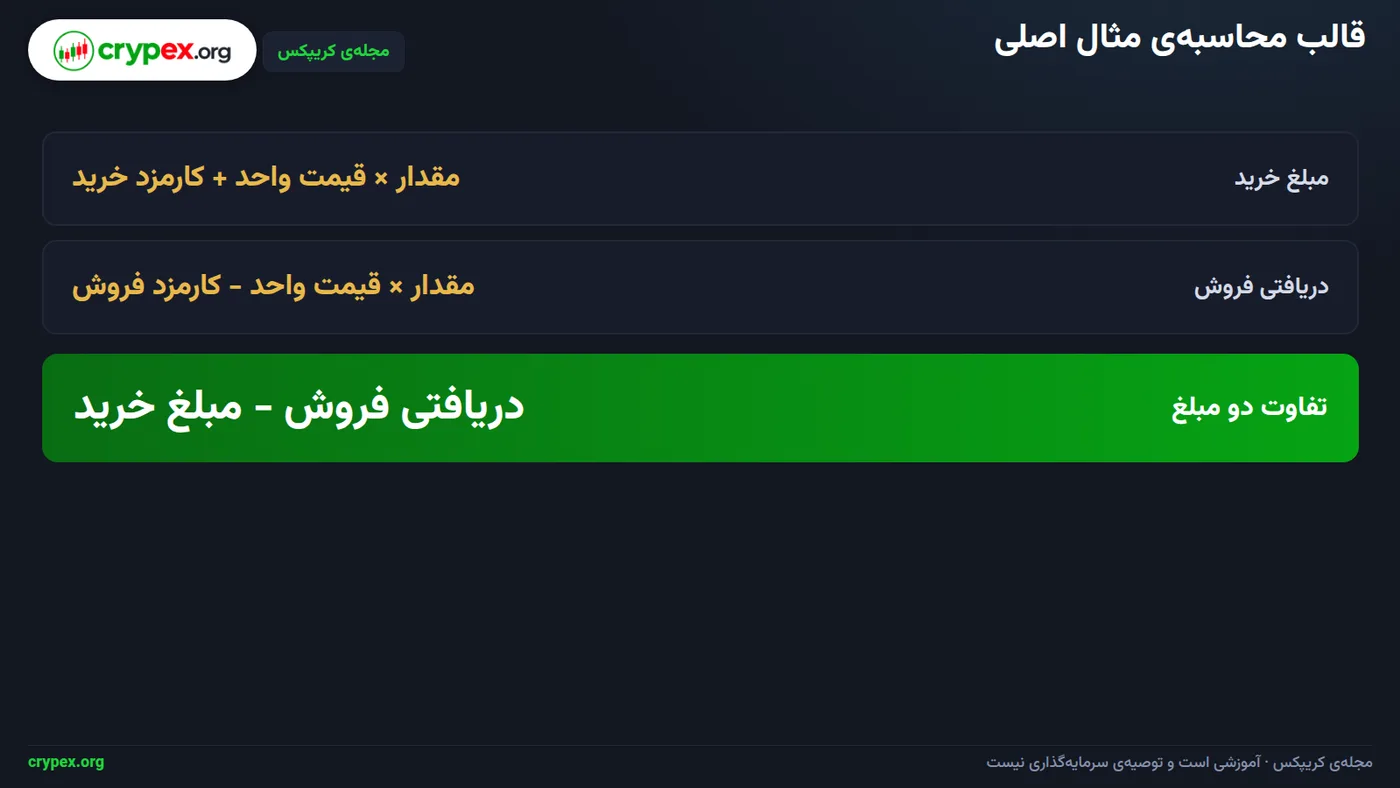
در تصویر بالا، مسیر محاسبه از مقدار و قیمت تا کارمزد و تفاوت دو مبلغ را میبینید. شناسهی رسید خرید را کنار ردیف خرید بگذارید و شناسهی رسید فروش را کنار ردیف فروش. سپس مبلغ، مقدار و کارمزد هر ردیف را با رسید مربوط تطبیق دهید.
قاعدهی بازبینی
اگر برای یک ردیف رسید یا شناسهی قابلپیگیری ندارید، آن را مشخص کنید و برای بررسی نگه دارید. ثبت شناسه کنار هر ردیف، مسیر محاسبه را قابلپیگیری میکند.
چه رویدادهایی به ثبت جداگانه نیاز دارند؟
جابهجایی و دریافت دارایی
واریز، برداشت و انتقال بین حسابهای خودتان را هرکدام در یک ردیف جدا بنویسید. انتقال بین حسابهای خودتان را با خریدوفروش اشتباه نگیرید. برای هر انتقال، شناسهی تراکنش، شبکه، آدرس مبدأ و مقصد و هزینهی شبکه را ثبت کنید. زمان رویداد را با منطقهی زمانی بنویسید و زمان هماهنگ جهانی را هم کنار زمان محلی بیاورید.
پاداش استیکینگ یا دریافت دارایی را هم جدا ثبت کنید: زمان، مقدار، محل دریافت و رسید یا شناسهی قابلپیگیری را بنویسید. دریافت پاداش را معامله ننامید؛ نوع رویداد را همانطور که رخ داده ثبت کنید. ردیفهای بیمدرک را برای بررسی بعدی علامت بزنید.
وام، نقدینگی و تبدیلهای چندمرحلهای
در وامدهی یا تأمین نقدینگی، دارایی سپردهگذاریشده، دارایی برداشتشده و هر کارمزد را در ردیفهای جدا بنویسید. سپردهگذاری، دریافت پاداش و برداشت از یک موقعیت، سه رویداد جدا هستند. یک یادداشت یا شناسهی مشترک برایشان بگذارید تا ارتباطشان را پیدا کنید.
اگر دارایی را طی چند مرحله تبدیل کردهاید، هر تبدیل را یک ردیف جدا ثبت کنید. برای همهی ردیفهای این زنجیره، یک شناسه یا یادداشت مشترک بگذارید. اگر نرخ یا ارزش را از جایی ثبت کردهاید، نام منبع و زمان مشاهده را همانجا بنویسید. این جزئیات را همان روز وارد کنید تا رسیدها و کارمزدها از قلم نیفتند.
دربارهی مالیات
وضعیت قوانین مالیاتی ایران دربارهی رمزارزها در حال تغییر است. این راهنما فقط برای ثبت سوابق است و حکم مالیاتی نمیدهد؛ برای تصمیم مالیاتی، منبع رسمی یا مشاور مالیاتی را بررسی کنید.
کدام خطاها سابقه را غیرقابلاستفاده میکنند؟
ثبت مبلغ کل بهتنهایی کافی نیست. برای هر خرید یا فروش، مقدار دارایی، قیمت واحد و مبلغ کل را در سه ستون جدا بنویسید. اگر رسید فقط مبلغ نهایی را نشان میدهد، جزئیات سفارش را از تاریخچهی صرافی پیدا کنید و به ردیف پیوند دهید.
کارمزد معامله و هزینهی شبکه را در یک ستون ادغام نکنید. برای هرکدام، مبلغ، نوع هزینه، دارایی پرداختی و محل کسر را جدا ثبت کنید. مثلاً مشخص کنید کارمزد معامله از موجودی حساب صرافی کم شده یا هزینهی شبکه از کیفپول پرداخت شده است. این تفکیک هزینهی هر رویداد را با رسید یا سابقهی حساب تطبیق میدهد.
انتقال را با معامله اشتباه نگیرید
جابجایی دارایی میان حسابهای خودتان خریدوفروش نیست؛ آن را انتقال داخلی ثبت کنید. آدرس یا حساب مبدأ و مقصد را با شناسهی تراکنش بررسی کنید تا خروج از یک کیفپول با ورود به کیفپول دیگر جفت شود. اگر شناسه یا مقصد با سابقهی طرف مقابل جور نیست، ردیف را برای بررسی نگه دارید، نه معامله فرض کنید.
واردکردن همزمان خروجی صرافی و تاریخچهی کیفپول میتواند یک رویداد را دوبار ثبت کند. ردیفها را با شناسهی سفارش یا شناسهی تراکنش مقایسه کنید. موارد تکراری را علامت بزنید و پیش از حذف، مطمئن شوید هر شناسه فقط یک رویداد واقعی را نشان میدهد. برای هر ردیف رسید یا شناسهی قابلپیگیری نگه دارید.
ردیف ناقص را صفر نکنید
اگر مقدار یا جزئیات دیگری در دسترس نیست، خانه را خالی بگذارید و ردیف را «نیازمند بررسی» علامت بزنید؛ صفر، مقدار واقعی را القا میکند. رسید، خروجی حساب صرافی یا سابقهی کیفپول را برای تکمیل آن دنبال کنید و منبعی را که بررسی کردهاید ثبت کنید.
چکلیست ماهانهی ثبت و نگهداری سوابق
در پایان هر ماه، فهرست حسابها و کیفپولهایی که واقعاً استفاده کردهاید را با فهرست محلهای نگهداری سوابق تطبیق دهید. حساب صرافیِ بستهشده، کیفپول کماستفاده یا نشانیای که فقط برای یک انتقال به کار رفته را جا نیندازید. برای هر مورد مشخص کنید سابقه از کجا دریافت میشود و کجا نگهداری شده است.
ردیفهای ناقص را به کارهای مشخص تبدیل کنید
ردیفها را برای چهار مورد جداگانه بررسی کنید: زمان، مقدار، نوع رویداد و شناسهی پیگیری. هر خانهی خالی را علامت بزنید و اقدام بعدی را کنار همان ردیف بنویسید؛ مثلاً «زمان: بررسی تاریخچهی صرافی» یا «شناسه: جستوجو در مرورگر شبکه». اگر مدرکی پیدا نشد، ردیف را حذف نکنید؛ آن را برای بررسی نگه دارید و نبود مدرک را روشن ثبت کنید.
رسیدها و خروجیهای صرافی را با ردیفهای ثبتشده تطبیق دهید: زمان، مقدار، نوع رویداد و شناسهی قابلپیگیری باید با هم جور باشند. برای هر رسیدِ بیردیف، ردیف تازه بسازید؛ برای هر ردیفِ بیرسید، مدرک را جستوجو کنید. موارد تکراری را علامت بزنید و پیش از ادغام، شناسه و جزئیاتشان را مقایسه کنید تا یک رویداد دوبار شمرده نشود.
نسخهها و نام فایلها را بیازمایید
فایل اصلی را در یک محل نگه دارید و دستکم یک نسخهی پشتیبان را در محل جداگانه ذخیره کنید. ماهی یکبار دسترسی به هر دو محل و بازشدن فایل پشتیبان را آزمایش کنید؛ صرف دیدن نام فایل کافی نیست. نامگذاری را یکدست کنید: بازهی زمانی، سپس محل ثبت، سپس نوع فایل؛ برای نمونه «فروردین تا خرداد ـ صرافی الف ـ رسیدها». همین الگو را برای کیفپول و خروجی معاملات هم به کار ببرید تا رسید را سریع پیدا کنید.
این چکلیست برای نظم عمومی سوابق است، نه تعیین تکلیف مالیاتی. وضعیت مقررات مالیاتی ارز دیجیتال در ایران در حال تغییر است؛ برای تصمیم مالیاتی، منبع رسمی و مشاور مالیاتی را بررسی کنید.
از کجا ادامه دهید؟ ابزار و قدم بعدی
برای مرور نتیجهی ثبتشده، از ابزار «سود و زیان» کریپکس استفاده کنید. این ابزار محاسبه را مرور میکند، اما جای رسیدها و سابقهی کامل رویدادها را نمیگیرد. اصل مدرک را جداگانه نگه دارید.
یک رویداد را از روی رسید وارد کنید
یک رویداد واقعی از حساب خود انتخاب کنید؛ مثلاً خریدی که رسیدش را دارید. اطلاعات را در ستونهای همان ردیف وارد کنید و رویدادهای مستقل را در ردیفهای جدا ثبت کنید. هر فیلد را با رسید تطبیق دهید، موارد بدون مدرک را خالی بگذارید و برای بررسی علامت بزنید.
- زمان و نوع رویداد، مقدار دارایی، مبلغ و کارمزد را با اطلاعات رسید مقایسه کنید؛ اگر منطقهی زمانی مشخص نیست، آن را حدس نزنید.
- اگر رویداد انتقال است، شناسهی تراکنش، شبکه، آدرس مبدأ و مقصد و هزینهی شبکه را هم بررسی کنید.
- رسید یا شناسهی قابلپیگیری را کنار همان ردیف نگه دارید تا بعداً بتوانید آن را پیدا کنید.
این تمرین نشان میدهد کدام فیلدها از روی رسید قابلثبتاند و برای کدامها باید مدرک دیگری پیدا کنید. برای محاسبهی خریدوفروشِ مثال مقاله، به همان مثال حلشده رجوع کنید. این ابزار را برای بررسی نتیجه به کار ببرید، نه جایگزین سوابق و مدارک.
برای بررسی سند و منطق پروژه، مقالهی بعدی مسیر، «وایتپیپر را چطور بخوانیم؟» را بخوانید. سپس «تحلیل آنچین: مقدمه و محدودیتها» را دنبال کنید تا با اطلاعات ثبتشده روی زنجیره و محدودیتهای تفسیر آن آشنا شوید.
یادآوری حقوقی و مالیاتی
وضعیت قوانین و مالیات ایران در حال تغییر است. برای تصمیم حقوقی یا مالیاتی، منبع رسمی و مشاور مالیاتی را بررسی کنید.
ابزارهای کریپکس برای تمرین این مبحث
سود و زیان (/tools/profit-loss)
پرسشهای پرتکرار
برای ثبت معاملات ارز دیجیتال چه اطلاعاتی لازم است؟
زمان و منطقهی زمانی، نوع رویداد، مقدار، قیمت واحد، مبلغ کل و کارمزد را ثبت کنید. نام محل انجام، شناسهی سفارش یا تراکنش و پیوند رسید هم پیگیری را آسان میکنند.
انتقال ارز دیجیتال بین کیفپولهای خودم را چطور ثبت کنم؟
انتقال را از معامله جدا کنید. مبدأ، مقصد، شبکه، مقدار، زمان، هزینهی شبکه و شناسهی تراکنش را در یک ردیف ثبت کنید.
آیا کارمزد شبکه با کارمزد معامله یکی است؟
خیر؛ این دو را در ستونهای جدا ثبت کنید. کارمزد معامله به اجرای سفارش مربوط است و هزینهی شبکه به انجام تراکنش روی شبکه.
پاداش استیکینگ یا فعالیت دیفای را کجا ثبت کنم؟
برای هر رویداد، نوع فعالیت، دارایی و مقدار ورودی یا دریافتی، زمان، محل و مدرک را نگه دارید. رویدادهای چندمرحلهای را جدا ثبت و با شناسهی مشترک پیوند دهید.
اگر برای بخشی از معاملاتم رسید نداشته باشم چه کنم؟
مقدار نامعلوم را صفر وارد نکنید. ردیف را «نیازمند بررسی» علامت بزنید، خروجی حساب یا شناسههای روی زنجیره را جستوجو کنید و منبع اطلاعات تکمیلی را ثبت کنید.
آیا این سوابق برای تعیین مالیات در ایران کافی است؟
این راهنما دربارهی ثبت عمومی سوابق است و مشاورهی مالیاتی نیست. وضعیت قوانین و مالیات ایران در حال تغییر است؛ برای پاسخ متناسب با شرایط خود، منبع رسمی و مشاور مالیاتی را بررسی کنید.
آزمون کوتاه این درس
1. اگر رویدادی هنوز بهطور کامل شناسایی نشده باشد، بر پایهی متن چه کاری مناسبتر است؟
2. چرا انتقال دارایی میان کیفپولهای خود شخص نباید بهعنوان خریدوفروش ثبت شود؟
3. چرا مقدار دارایی، قیمت واحد و مبلغ کل باید در ستونهای جداگانه ثبت شوند؟
این درس را در عمل امتحان کنید
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.