در این مقاله
- چرا روایت چرخهی چهارساله برای تصمیمگیری کافی نیست؟
- چرخهی بازار دقیقاً به چه معناست؟
- چه چیزی را اندازه میگیرید؟
- هالوینگ و نقدینگی از چه مسیرهایی به بازار مربوط میشوند؟
- چطور بازده یک مسیر قیمت را گامبهگام محاسبه کنیم؟
- چه چیزهایی مقایسهی چرخههای گذشته را دشوار میکند؟
- کدام خطاها روایت چرخه را گمراهکننده میکنند؟
- چکلیست خواندن چرخه پیش از هر تصمیم
- قدم بعدی: بررسی قیمت و ادامهی مسیر یادگیری
خلاصه در ۳۰ ثانیه
- چرخهی چهارساله یک روایت تاریخی است، نه قانون تکرارشونده.
- هالوینگ نرخ ایجاد بیتکوین تازه را تغییر میدهد، نه کل عرضهی در گردش را.
- نقدینگی و شرایط اقتصاد کلان میتوانند با بازار همزمان شوند؛ همزمانی بهتنهایی علیت را ثابت نمیکند.
- برای خواندن مسیر قیمت، بازده کل، افت از اوج و طول هر فاز را جداگانه بسنجید.
- ابزار قیمت برای مشاهدهی روند مفید است، اما بهتنهایی توضیح علت یا پیشبینی آینده نیست.
چرا روایت چرخهی چهارساله برای تصمیمگیری کافی نیست؟
وقتی نمودارهای گذشته را کنار هم میگذارید، تکرار چند قله و افت ممکن است چرخهای چهارساله را بدیهی نشان دهد. اما شباهت ظاهری بهتنهایی مبنای پیشبینی نیست؛ چند دورهی تاریخی محدود، تکرار آینده را ثابت نمیکنند.
هدف این مقاله اعلام زمان خرید یا فروش نیست. قرار است سازوکارهای عرضه، تقاضا و نقدینگی را بشناسید و اطلاعات هر دوره را منظم بررسی کنید. نقدینگی کلان میتواند با شرایط بازار مرتبط باشد، اما همزمانی آن با رشد قیمت، رابطهی علتومعلولی را ثابت نمیکند.
برای نمونه، اگر پس از یک هالوینگ قیمت بالا برود، این توالی ثابت نمیکند که هالوینگ بهتنهایی باعث رشد شده است. تغییر تقاضا یا شرایط اقتصاد کلان هم باید بررسی شود. توضیح اتفاقات گذشته با پیشبینی آینده، دو پرسش جداگانهاند.
نقشهی بررسی چرخه
ابتدا چرخه را با سه فازِ انباشت، رشد و افت تعریف میکنیم. سپس اثر هالوینگ بر عرضهی تازه و نقش احتمالی نقدینگی را میسنجیم. بعد، روش محاسبهی بازده را در یک مثال عددی میبینید و در پایان با چکلیستی، محدودیت مقایسهی دورهها و خطاهای رایج روایت چرخه را بررسی میکنید.
- برای مقایسهی دو دوره، پنجرهی زمانی و نقطهی شروع سنجش را یکسان بگیرید؛ چند چرخهی محدود را شاهد قطعی تکرار آینده ندانید.
- هالوینگ را با تغییر عرضهی تازه بسنجید، نه کاهش عرضهی کل؛ همزمان تقاضا، نقدینگی و شرایط اقتصاد کلان را ثبت کنید.
- پیش از تصمیمگیری، ریسک قابلتحمل و افق زمانی خود را جدا از روایت چرخه مشخص کنید.
پیشنیازهای تصمیمگیری
حضانت امن، میانگینگیری زمانی و تنوعبخشی را پیشتر بیاموزید و متناسب با شرایط خود بهکار ببرید؛ این مقاله جایگزین آن مباحث نیست. برای قیمتهای جاری از ابزار قیمت لحظهای ارزها استفاده کنید، اما قیمت لحظهای چرخهی بعدی را مشخص نمیکند.
چرخهی بازار دقیقاً به چه معناست؟
چرخهی بازار یعنی تغییر فازهای روند، احساسات و فعالیت معاملهگران در طول زمان؛ نه الگویی با طول ثابت یا نتیجهی مشخص. چهار فاز را از هم جدا کنید: انباشت، رشد، توزیع و افت. در انباشت، بعد از افت، نوسان قیمت کم میشود و فشار فروش کاهش مییابد. در رشد، روند صعودی و مشارکت خریداران قویتر میشود. در توزیع، با وجود قیمتهای بالا، شتاب رشد کم میشود و فروش کنار خرید افزایش مییابد. در افت، کفها پایینتر میروند و فشار فروش بیشتر میشود.
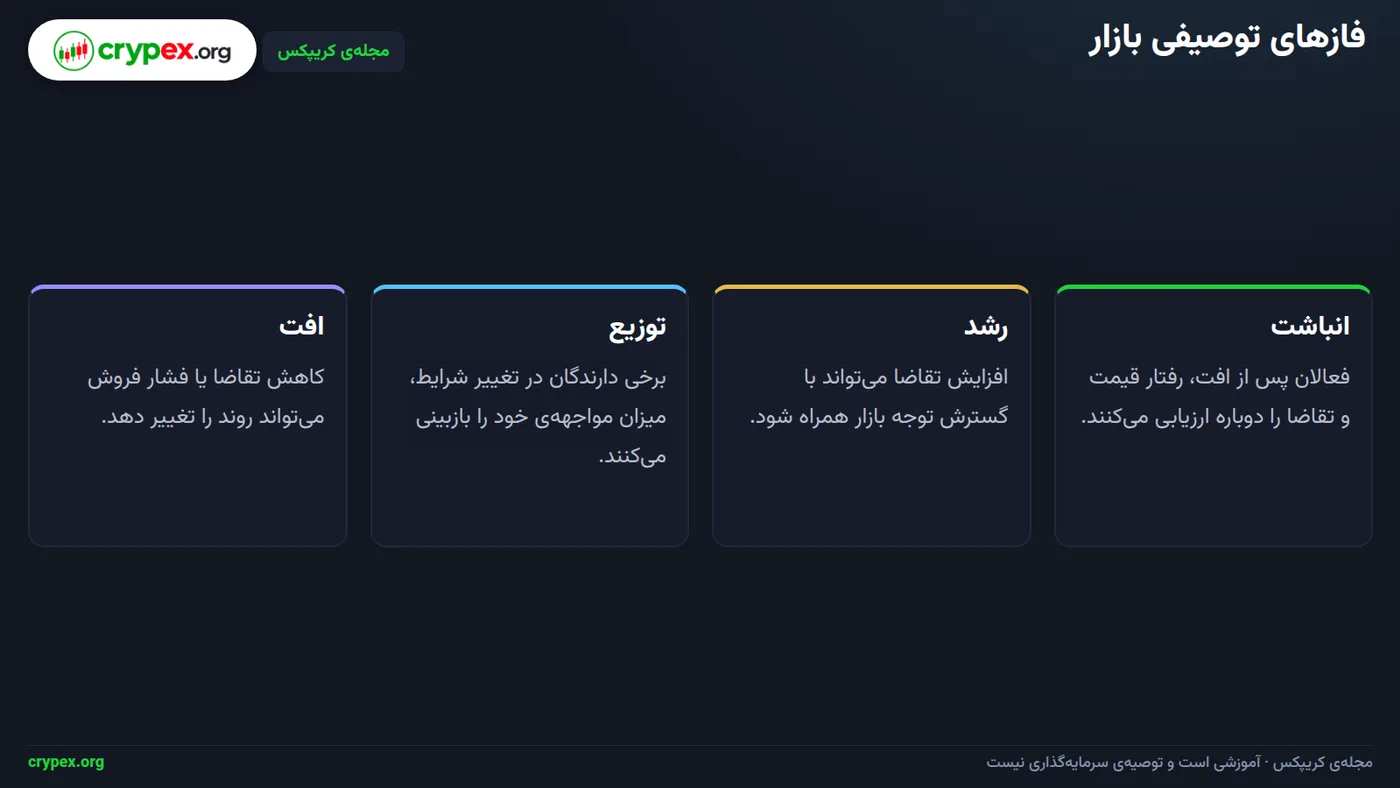
در تصویر بالا، این فازها فقط چارچوبی برای توصیف رفتار بازارند، نه زمانبندی قطعی. در عمل، چرخه را با سه فاز انباشت، رشد و افت دنبال کنید و توزیع را ناحیهی گذار میان رشد و افت در نظر بگیرید. این را تقویم قطعی بازار نگیرید. برای نمونه، آرامشدن افت میتواند نشانهی انباشت باشد، اما برای تشخیص فاز باید چند شاخص را کنار هم ببینید.
چه چیزی را اندازه میگیرید؟
قیمت، حجم معاملات، عمق بازار و تغییرات تقاضا چیزهای متفاوتی را نشان میدهند. قیمت روند معاملات را خلاصه میکند؛ حجم میزان دادوستد را نشان میدهد؛ عمق بازار سفارشهای خریدوفروش در سطوح مختلف را نشان میدهد؛ و تقاضا میزان تمایل خریداران به ورود را نشان میدهد. هیچکدام بهتنهایی چرخه را کامل توضیح نمیدهد: افزایش قیمت بدون رشد حجم با افزایش قیمت همراه با مشارکت گسترده فرق دارد. نقدینگی کلان هم میتواند همزمان با این شاخصها تغییر کند، اما همزمانی بهتنهایی علت را ثابت نمیکند.
مرزهایی که برای چرخه انتخاب میکنید، طول و بازده محاسبهشدهی آن را تغییر میدهند. اگر آغاز را از کف بگیرید و پایان را در اوج بگذارید، نتیجه با سنجش از یک اوج تا اوج بعدی فرق میکند؛ حتی انتخاب معیار قیمت، مثل قیمت پایانی یا بیشترین قیمت، عدد را عوض میکند. پیش از هر مقایسه، بازهی زمانی، معیار قیمت و تعریف اوج و کف را ثبت کنید و در دو دوره پنجرهی زمانی و نقطهی شروع سنجش را یکسان نگه دارید. این کار مقایسه را روشن میکند، نه اینکه چرخهای ثابت را اثبات کند.
هالوینگ و نقدینگی از چه مسیرهایی به بازار مربوط میشوند؟
هالوینگ یعنی پاداش استخراجکننده برای ساخت هر بلاک، نصف میشود. در نتیجه سرعت ورود بیتکوینهای تازه به بازار کم میشود. این با کاهش عرضهی کل فرق دارد؛ چون بیتکوینهای موجود از بین نمیروند و عرضهی کل همچنان میتواند بیشتر شود. اثر قیمتی این کاهش عرضه به تقاضا و انتظارات بازار بستگی دارد: اگر خریداران بیشتری وارد شوند، نتیجه با دورهای که تقاضا ضعیف است فرق میکند.
نقدینگی از چه مسیری روی بازار اثر میگذارد؟
نقدینگی کلان یعنی دسترسی به منابع مالی در اقتصاد و هزینهی تأمین آنها. وقتی اعتبار آسانتر یا ارزانتر باشد، سرمایهگذاران راحتتر سراغ داراییهای پرریسک میروند. وقتی تأمین مالی گرانتر یا سختتر شود، فشار برای کاهش ریسک بیشتر میشود. نرخ بهره، دسترسی به اعتبار و انتظارات از سیاست پولی، مسیرهای اصلی اثرگذاریاند.
اگر نقدینگی و قیمت همزمان تغییر کنند، این بهتنهایی ثابت نمیکند که یکی علت دیگری بوده است. تقاضا، شرایط اقتصاد کلان و رویدادهای ویژهی بازار هم در همان دوره حضور دارند. برای مقایسهی دورهها، پنجرهی زمانی و نقطهی شروع سنجش را یکسان بگیرید و هر دسته از عوامل را جدا ثبت کنید. تصویر بالا مسیرهای بررسی را نشان میدهد، نه یک زنجیرهی قطعی از علت تا معلول.
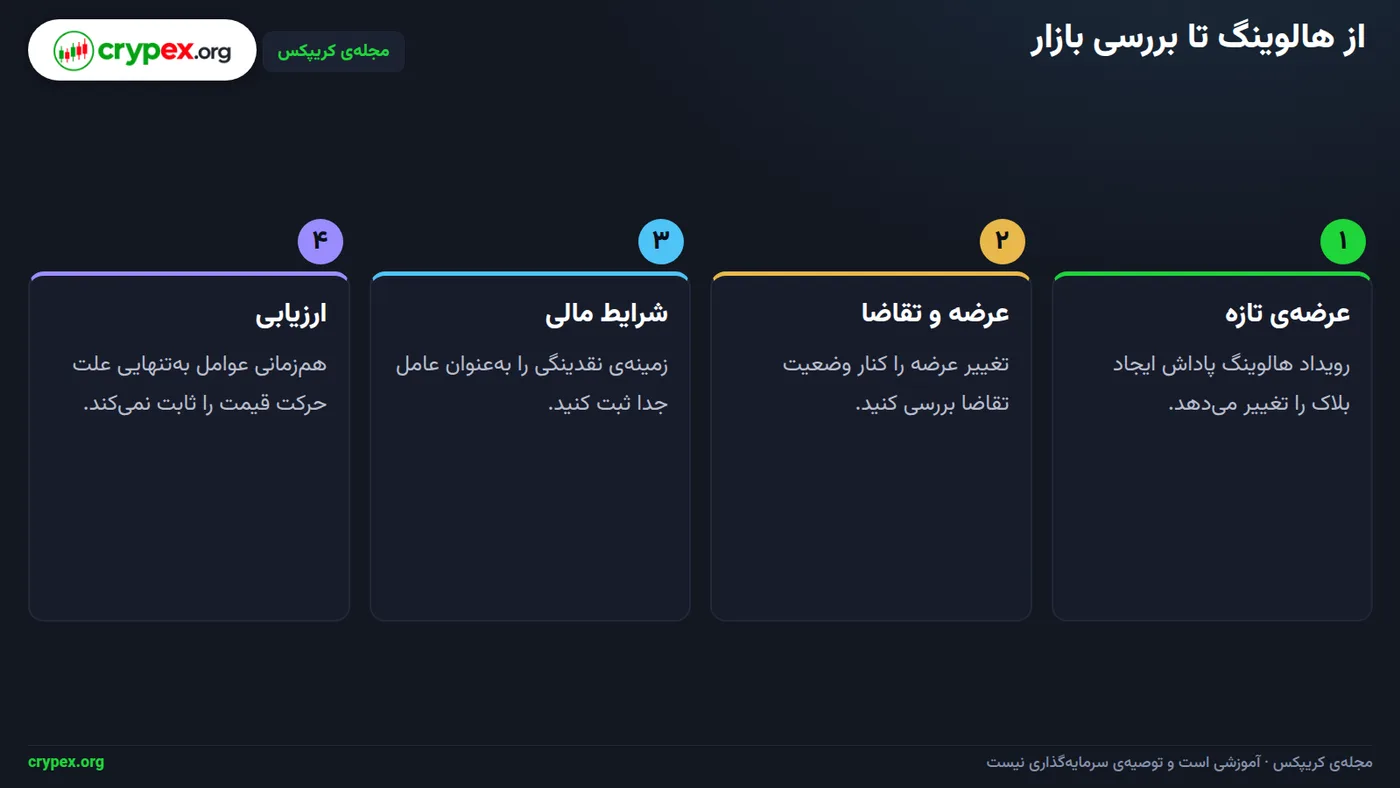
| عرضهی تازه | تقاضا | شرایط تأمین مالی | رویدادهای ویژهی بازار |
|---|---|---|---|
| تغییر پاداش هر بلاک و آهنگ ورود بیتکوین تازه | میزان علاقه و خرید در بازار | دسترسی به اعتبار و هزینهی آن | تغییر قواعد یا رخدادهای شبکه |
| زمان هالوینگ و تغییر عرضهی تازه نسبت به دورهی پیش | تغییر انتظارات خریداران | نرخ بهره و جهت تغییر آن | ورود یا خروج بازیگران بزرگ |
| افزایش یا کاهش عرضهی تازه؛ نه عرضهی کل | خبرها و عوامل اثرگذار بر تقاضا | آسانتر یا دشوارتر شدن تأمین مالی | تعطّل پلتفرمها یا تنشهای بازار |
| ثبت جداگانه از تقاضا و حرکت قیمت | ثبت جداگانه از عرضهی تازه و حرکت قیمت | ثبت جداگانه از عرضه و تقاضا | تعیین زمان و اثر هر رویداد |
حدّ نتیجهگیری
همزمانی تغییر نقدینگی یا هالوینگ با حرکت قیمت، علتومعلول را ثابت نمیکند. تعداد دورههای تاریخی هم برای نتیجهگیری قطعی دربارهی تکرار چرخهی چهارساله کافی نیست.
چطور بازده یک مسیر قیمت را گامبهگام محاسبه کنیم؟
برای محاسبهی بازده، قیمت آغاز و پایان همان بازه را در فرمول بگذارید: (قیمت پایانی − قیمت آغازین) ÷ قیمت آغازین × ۱۰۰. در مسیر فرضیِ ۱۰۰، ۱۵۰ و ۱۲۰، قیمت میانی هم پایان بازهی اول است و هم آغاز بازهی دوم؛ پس هر بازه را جدا حساب کنید.
- بازهی اول: قیمت آغازین ۱۰۰ و قیمت پایانی ۱۵۰ است. بازده = (۱۵۰ − ۱۰۰) ÷ ۱۰۰ × ۱۰۰ = ۵۰٪؛ قیمت در این بازه نسبت به آغاز آن ۵۰ درصد رشد کرده است.
- بازهی دوم: قیمت آغازین ۱۵۰ و قیمت پایانی ۱۲۰ است. بازده = (۱۲۰ − ۱۵۰) ÷ ۱۵۰ × ۱۰۰ = −۲۰٪؛ قیمت در این بازه نسبت به آغاز آن ۲۰ درصد افت کرده است.
- کل مسیر: قیمت آغازین ۱۰۰ و قیمت پایانی ۱۲۰ است. بازده کل = (۱۲۰ − ۱۰۰) ÷ ۱۰۰ × ۱۰۰ = ۲۰٪؛ پایان مسیر ۲۰ درصد بالاتر از آغاز آن قرار دارد.
افت از نقطهی میانی تا پایان، سود بازهی نخست را از بین نمیبرد؛ هر بازده فقط تغییر قیمت نسبت به آغاز همان بازه را نشان میدهد. برای بازده کل دوره، فقط ابتدا و انتهای کل مسیر را مقایسه کنید؛ درصدهای دو بازه را با هم جمع نزنید. در این مثال بازده کل ۲۰ درصد است، با اینکه بازهی دوم منفی بوده.
محدودهی مثال
این مسیر فقط یک شبیهسازی است و به قیمت واقعی یا دارایی و بازهی زمانی خاصی اشاره ندارد. اعداد فقط روش محاسبه را نشان میدهند.
چه چیزهایی مقایسهی چرخههای گذشته را دشوار میکند؟
مقایسهی چرخههای گذشته فقط به چند دوره تکیه دارد. این تعداد برای اثبات یک نظم تکرارشونده کافی نیست. شباهت چند مسیر نشان نمیدهد ترتیب یا زمانبندیشان در آینده هم تکرار میشود. چرخه را با سه فازِ انباشت، رشد و افت بررسی کنید، نه بهعنوان تقویم قطعی بازار.
خود بازار هم میان دورهها تغییر میکند: اندازه و ساختارش دگرگون میشود، دسترسی سرمایهگذاران گسترش مییابد و ابزارهای معاملاتی تازه پدیدار میشوند. نرخ بهره، شرایط اقتصاد کلان و نقدینگی هم بر رفتار قیمت اثر میگذارند؛ همزمانی بهتنهایی علیت را ثابت نمیکند. برای سنجش اثر هالوینگ، تغییر عرضهی تازه را بررسی کنید نه کاهش عرضهی کل، و تقاضا، نقدینگی و شرایط اقتصاد کلان را هم ثبت کنید.
در تصویر پایین، نمودار کندلی مسیر قیمت را در یک بازهی تاریخی نشان میدهد. چون منبع، صرافی یا شاخص، منطقهی زمانی و تاریخ دقیق آخرین کندل مشخص نیست، از اعداد این نمودار برای مقایسه استفاده نکنید. نقاط عطف بهتنهایی چرخهی آینده را تعیین نمیکنند.
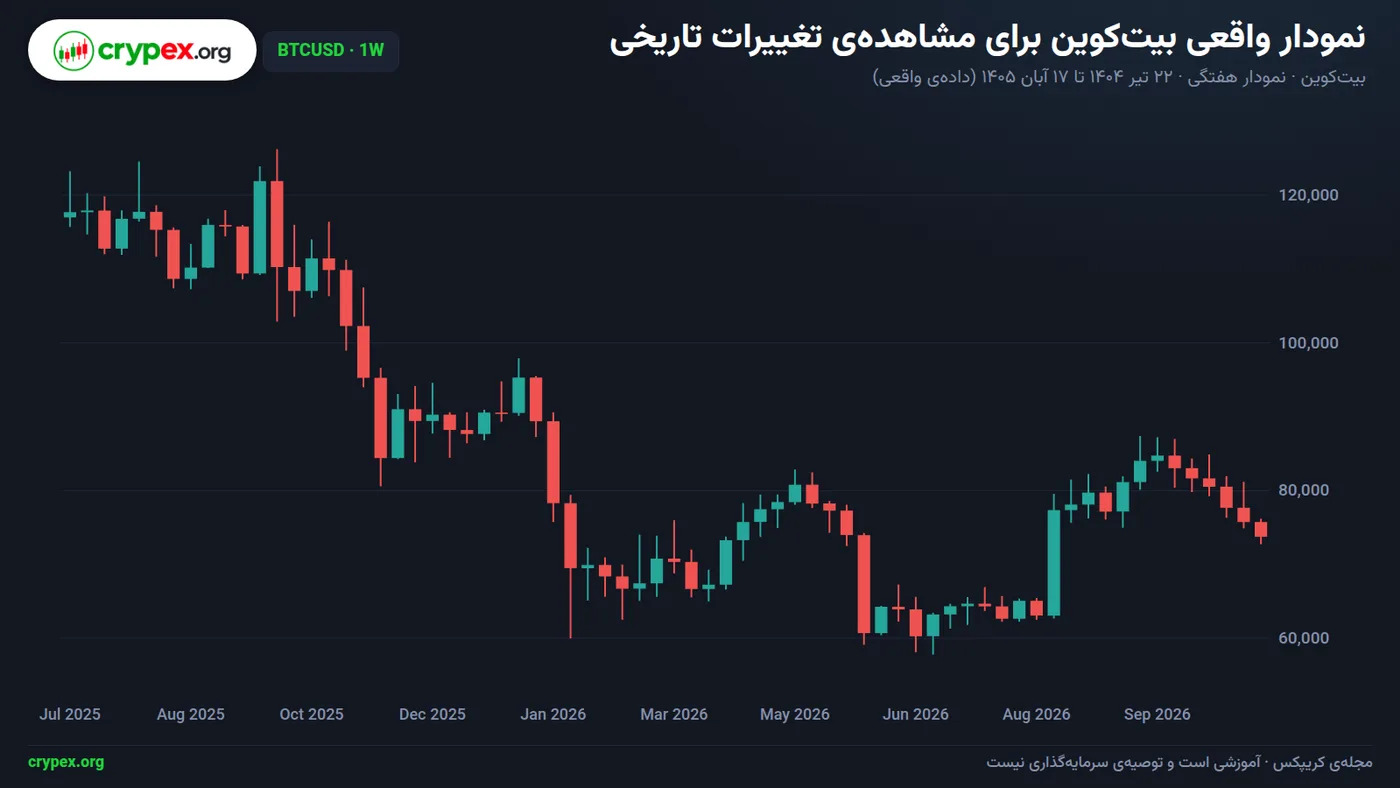
روش سنجش هم بر برداشت از شباهت اثر میگذارد. تغییر نقطهی شروع، پنجرهی زمانی یا ارز مرجع میتواند بازده و شکل مسیر را عوض کند. مقیاس خطی و لگاریتمی هم فاصلهی حرکتها را متفاوت نشان میدهند. برای مقایسهی دو دوره، پنجرهی زمانی و نقطهی شروع سنجش را یکسان انتخاب کنید.
برای نمونه، دو تحلیلگر یک بازهی مشترک را میبینند؛ یکی اوج را بالاترین قیمت میداند و دیگری پایان روند صعودی را. همین باعث میشود همان بازه را به دو فاز متفاوت تقسیم کنند. پیش از مقایسه، تعریف اوج و مرز فازها را روشن کنید.
سه پرسش برای سنجش ادعا
بپرسید: چه چیزی اندازهگیری شده؟ با چه دورهای مقایسه شده؟ چه توضیحهای رقیبی برای همان الگو وجود دارد؟ پاسخ هر سه را ثبت کنید و چند چرخهی محدود را شاهد قطعی تکرار آینده ندانید.
کدام خطاها روایت چرخه را گمراهکننده میکنند؟
دیدن رشد قیمت پس از هالوینگ، بهتنهایی ثابت نمیکند هالوینگ علت آن بوده است. ترتیب زمانی را با رابطهی علتومعلولی یکی نگیرید؛ تقاضا، نقدینگی و شرایط اقتصاد کلان هم میتوانند همزمان تغییر کنند و بر قیمت اثر بگذارند.
روایت را با شواهد ناسازگار هم بسنجید
سوگیری انتخاب نمونه یعنی فقط نمودارهایی را برجسته کنید که با روایت چرخه جور درمیآیند و دورههای ناسازگار را کنار بگذارید. هر بار الگویی دیدید، بپرسید کدام دوره یا معیار با آن نمیخواند و همان را هم وارد مقایسه کنید. چند چرخهی محدود، شاهد قطعی تکرار آینده نیستند.
اوج مطلق قیمت، تصویر کاملی از نتیجهی مسیر نمیدهد. افت از اوج را جداگانه بسنجید و مدت نگهداری و ریسک نقدشوندگی را هم ببینید؛ ممکن است قیمت به اوج بالاتری برسد، اما افت بعدی عمیقتر باشد یا نقدکردن دارایی سخت شود. بازده کل دوره و افت از اوج دو معیار جدا هستند؛ مثال ۱۰۰، ۱۵۰ و ۱۲۰ در بخش محاسبه تفاوت بازدههای مسیر را نشان میدهد.
نمودار نشان میدهد قیمت در یک بازه بالا رفته؛ این با داشتن توضیح اقتصادی برای رشد فرق دارد. همزمانی رشد با هالوینگ فقط یک مشاهده است، نسبتدادن آن به کاهش عرضهی تازه نیازمند بررسی سازوکار عرضه و عوامل دیگر است. هالوینگ عرضهی تازه را تغییر میدهد، نه عرضهی کل را.
قاعدهی بازبینی
برای هر روایت چرخه، یک توضیح جایگزین بنویسید و یک معیار مخالف تعیین کنید. مثلاً اگر رشد را به هالوینگ نسبت میدهید، توضیح جایگزین را تغییر تقاضا یا نقدینگی بگذارید و بررسی کنید آیا رشد عرضهی تازه واقعاً با روایت شما سازگار است؛ تقاضا، نقدینگی و شرایط اقتصاد کلان را همزمان ثبت کنید.
چکلیست خواندن چرخه پیش از هر تصمیم
پیش از هر تصمیم، یک برگهی بررسی بسازید. بازهی مقایسه و نقطهی شروع سنجش را مشخص کنید. فاز را در یکی از سه دستهی انباشت، رشد یا افت ثبت کنید. سپس معیار بازده، افت از اوج و عوامل عرضه و تقاضا را جداگانه بنویسید. برای مقایسهی دو دوره، پنجرهی زمانی و نقطهی شروع را یکسان نگه دارید.
- بازهی بررسی و نقطهی شروع را ثبت کنید؛ مثلاً از آغاز یک دوره تا پایان همان پنجره در دورهی دیگر.
- فاز را با شواهد قیمت و رفتار بازار، در یکی از سه دستهی انباشت، رشد یا افت قرار دهید؛ آن را به تقویم قطعی تبدیل نکنید.
- معیار بازده را تعیین کنید و بازده کل دوره را جدا از افت بیشینه از اوج بسنجید؛ این دو معیار پاسخ یکسانی نمیدهند.
- عوامل عرضه و تقاضا را یادداشت کنید. هنگام بررسی هالوینگ، تغییر عرضهی تازه را بسنجید، نه کاهش عرضهی کل را؛ تقاضا، نقدینگی و شرایط اقتصاد کلان را هم ثبت کنید.
نقدینگی را در بخشی جدا از رویدادهای مختص بازار بنویسید. برای نمونه، اگر همزمان با هالوینگ شرایط نقدینگی کلان هم تغییر کرده، هر دو را ثبت کنید. همزمانی بهتنهایی علت حرکت قیمت را مشخص نمیکند. در تصویر بالا، چهار پرسش به ارزیابی منظمتر ادعای چرخه کمک میکند.
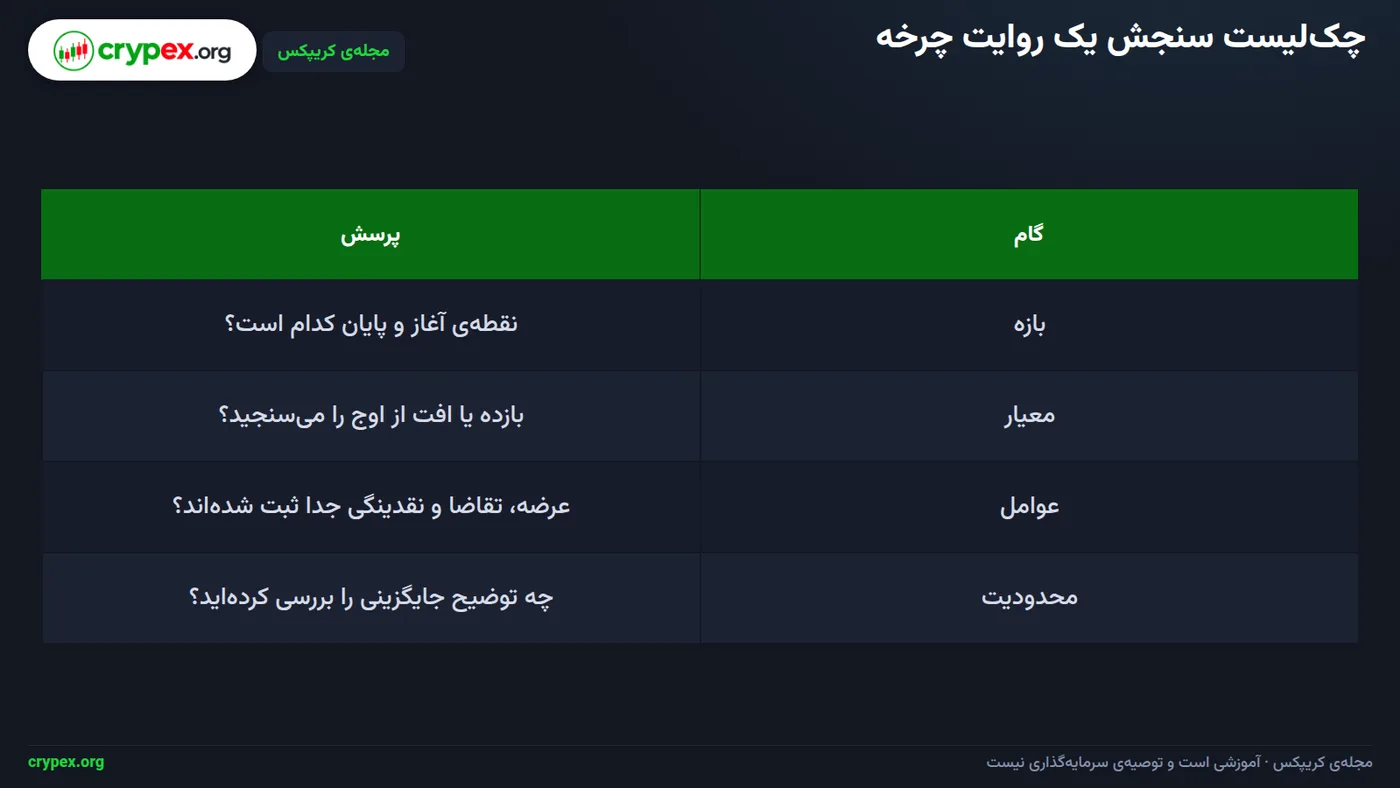
فرض کنید فاز یک دوره را «رشد» ثبت کردهاید، اما بعد با تعریف تازهای آن را «انباشت» تشخیص میدهید. نتیجهی قبلی را نگه ندارید. محاسبه را با تعریف جدید و همان بازهی مقایسه دوباره انجام دهید. هر دو نسخه را با تاریخ و معیارشان ثبت کنید. اگر بازهی مقایسه هم عوض شد، نتیجهی تازه را جداگانه ثبت کنید تا دو سنجش متفاوت با هم اشتباه نشوند.
پیش از تفسیر چرخه، میزان ریسک قابلتحمل، افق زمانی و نیاز خودتان به نقدشوندگی را مستقل از فاز بازار مشخص کنید. تشخیص انباشت، رشد یا افت این نیازها و ریسک نگهداری دارایی را از بین نمیبرد.
چرخه؛ چارچوب پرسش، نه پیشبینی
چند چرخهی محدود شاهد قطعی تکرار آینده نیستند. از چرخه برای طرح پرسشهای منظم دربارهی عرضه، تقاضا و نقدینگی استفاده کنید، نه برای گرفتن پاسخ آماده دربارهی حرکت بعدی قیمت.
قدم بعدی: بررسی قیمت و ادامهی مسیر یادگیری
برای مشاهدهی قیمتهای جاری، ابزار «قیمت لحظهای ارزها» را باز کنید. این ابزار فقط قیمت را نشان میدهد؛ چرخهی بازار را تفسیر نمیکند و آینده را پیشبینی نمیکند. پیش از بازکردن نمودار، بازهی مقایسه و پرسش خود را یادداشت کنید؛ مثلاً بنویسید «قیمت از آغاز تا پایان این بازه چقدر تغییر کرده و افت میانهی مسیر چه اندازه بوده است؟»
اگر دو دوره را مقایسه میکنید، پنجرهی زمانی و نقطهی شروع سنجش را یکسان بگیرید؛ وگرنه نتیجهها هممبنا نیستند. بازده هر بازه و بازده کل مسیر را طبق فرمول بخش محاسبهی بازده بخوانید، اما افت از اوج را جدا بسنجید: این معیار نشان میدهد قیمت پس از بالاترین نقطه چقدر پایین آمده است. برای چارچوب این معیار، به بخش «چکلیست خواندن چرخه پیش از هر تصمیم» رجوع کنید؛ بازده کل بهتنهایی شدت افت میانهی مسیر را نشان نمیدهد.
دو مسیر برای ادامهی یادگیری
مقالهی بعدی مسیر دربارهی اسپات، فیوچرز و پرپچوال است. آنجا تفاوت سازوکار این معاملهها و نرخ تأمین مالی (Funding Rate) در قراردادهای پرپچوال را میخوانید. برای هر روش یادداشت کنید معامله چگونه اجرا میشود و چه هزینهها یا تعهدهایی دارد؛ نرخ تأمین مالی را فقط در سازوکار پرپچوال بررسی کنید، نه پیشبینی جهت قیمت.
مقالهی بعدی دیفای، استیکینگ، تأمین نقدینگی و وامدهی را معرفی میکند و ریسکهای هر سازوکار را توضیح میدهد. برای هرکدام جداگانه بنویسید دارایی چگونه به کار گرفته میشود و چه ریسکهایی باید بررسی شوند؛ مثلاً ریسک قرارداد هوشمند را از ریسک تغییر قیمت جدا کنید.
یادآوری پیش از تصمیم
قیمتهای جاری و چارچوب تاریخی جایگزین مدیریت ریسک و بررسی شرایط فردی نیستند. پیش از تصمیم، افق زمانی و میزان ریسک قابلتحمل خود را جدا از روایت چرخه مشخص کنید.
ابزارهای کریپکس برای تمرین این مبحث
قیمت لحظهای ارزها (/tools/crypto-prices)
پرسشهای پرتکرار
آیا چرخهی چهارسالهی بیتکوین حتماً تکرار میشود؟
خیر. چرخهی چهارساله یک الگوی توصیفی بر پایهی مشاهدات تاریخی محدود است، نه قانون بازار. شرایط عرضه، تقاضا و اقتصاد کلان بین دورهها تغییر میکنند.
هالوینگ بیتکوین چیست و چه چیزی را تغییر میدهد؟
هالوینگ پاداش ایجادشده برای استخراج هر بلاک را نصف میکند. در نتیجه نرخ عرضهی تازه تغییر میکند؛ این رویداد بهتنهایی جهت قیمت را تعیین نمیکند.
آیا هالوینگ باعث رشد قیمت بیتکوین میشود؟
هالوینگ یکی از عوامل سمت عرضه است، اما قیمت به تقاضا و شرایط دیگر بازار هم وابسته است. همزمانی رویداد و تغییر قیمت، بهتنهایی رابطهی علتومعلولی را ثابت نمیکند.
نقدینگی کلان چه ارتباطی با بازار ارز دیجیتال دارد؟
شرایط تأمین مالی و دسترسی به منابع میتوانند با رفتار سرمایهگذاران و داراییهای پرریسک مرتبط باشند. برای تحلیل، نقدینگی را عاملی در کنار عرضه، تقاضا و رخدادهای بازار بررسی کنید.
بازده یک چرخهی بازار را چطور محاسبه کنم؟
قیمت پایانی را منهای قیمت آغازین کنید، حاصل را بر قیمت آغازین تقسیم کنید و در ۱۰۰ ضرب کنید. نقطهی آغاز و پایان و بازهی زمانی را هم ثبت کنید تا مقایسه روشن باشد.
چرا نمودارهای چرخهی تاریخی برای پیشبینی کافی نیستند؟
تعداد دورههای قابلمقایسه محدود است و ساختار بازار و شرایط اقتصادی تغییر میکنند. انتخاب بازه و تعریف اوج و کف نیز میتواند برداشت را عوض کند.
آزمون کوتاه این درس
1. چرا همزمانی رشد قیمت با رویدادی مانند هالوینگ، بهتنهایی اثبات نمیکند آن رویداد علت رشد بوده است؟
2. کدام گزینه تفاوت اثر هالوینگ بر عرضهی تازه و عرضهی کل بیتکوین را درست بیان میکند؟
3. برای مقایسهی منصفانهی دو دورهی بازار، کدام روش مناسبتر است؟
4. چرا چند چرخهی تاریخیِ مشابه برای اثبات تکرار قطعی یک الگو در آینده کافی نیستند؟
این درس را در عمل امتحان کنید
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.