در این مقاله
- پیش از شروع، دنبال چه پاسخی هستید؟
- ارزیابی پروژه یعنی چه و چه چیزی را اندازه میگیرد؟
- محصول، تیم و توکن را با چه معیارهایی بررسی کنید؟
- تیم و ساختار توکن را راستیآزمایی کنید
- سهم کیف پولهای بزرگ را چطور محاسبه کنید؟
- حسابرسی قرارداد چه چیزی را نشان میدهد و چه چیزی را نه؟
- اختیارها و محدودیتهای بررسی را ثبت کنید
- کدام استثناها نتیجهی بررسی را پیچیده میکنند؟
- چه خطاهایی چکلیست را بیاثر میکنند؟
- چطور یافتهها را به چکلیست قابلاستفاده تبدیل کنید؟
- پس از بررسی، از کجا ادامه دهید؟
خلاصه در ۳۰ ثانیه
- محصول را با نشانههای قابلراستیآزمایی از کاربرد واقعی بسنجید.
- تیم، اختیارهای مدیریتی و کیف پولهای بزرگ را شفافسازی کنید.
- آزادسازی توکن را کنار عرضهی در گردش و برنامهی پروژه بخوانید.
- گزارش حسابرسی، دامنه و نسخهی قرارداد بررسیشده را تطبیق دهید.
- یافتهها و پرسشهای بیپاسخ را ثبت کنید؛ چکلیست سیگنال خرید نیست.
پیش از شروع، دنبال چه پاسخی هستید؟
نام یا محبوبیت پروژه بهتنهایی چیزی نمیگوید. نمیگوید چه ساخته شده، چه کسانی از آن استفاده میکنند یا ارزش توکن از کجاست. بررسی را از توضیحات رسمی پروژه شروع کنید. برای هر ادعای مهم دربارهی محصول، تیم یا درآمد، حداقل یک مدرک قابلبررسی پیدا کنید؛ مثل مستند فنی، نشانی قرارداد یا آمار قابلردیابی.
این چکلیست یک روش یکسان برای گردآوری شواهد، روشنکردن ابهامها و ثبت پرسشهای باز میدهد. مسیر را بهترتیب پیش ببرید: محصول و تقاضا، تیم و حاکمیت، توکن، قرارداد و امنیت، و در پایان ثبت نتیجه. ادعای «کاربران زیادی داریم» را به پرسش روشن تبدیل کنید: کاربران فعال چگونه تعریف شدهاند؟ آمار از کجا میآید؟ آیا تراکنش یا درآمد قابلردیابی آن را تأیید میکند؟
پیشنیازهای این مسیر، مفاهیم معاملات اسپات و قراردادهای دائمی، ریسکهای دیفای و مبانی ارزشسنجی توکنومیکس را پوشش میدهند. پیش از بررسی، یک برگه بسازید و این موارد را در آن وارد کنید:
- نام پروژه را دقیق، مطابق نام رسمی، ثبت کنید.
- وبسایت رسمی را وارد کنید و نشانی آن را با منبع مستقل تطبیق دهید.
- نشانی قرارداد توکن را از منبع رسمی بردارید و در مرورگر زنجیره بررسی کنید.
- برای هر ادعای مهم، مدرک، منبع و تاریخ بررسی را بنویسید؛ موارد تأییدنشده را بهصورت پرسش باز نگه دارید.
معیار، نه حکم
این بررسی شواهد و پرسشها را منظم میکند؛ خروجی آن معیارهای قابلپیگیری است، نه حکم خرید یا رد پروژه. ثبت اطلاعات ناقص یا نامشخص هم بخشی از نتیجه است.
ارزیابی پروژه یعنی چه و چه چیزی را اندازه میگیرد؟
ارزیابی پروژه یعنی سنجش ادعاهای آن در برابر اطلاعات قابلبررسی؛ نه امتیازدهی ظاهری، نه پیشبینی قیمت. معیار مشخص میکند چه چیزی را بررسی کنید، اما تصمیم نهایی به هدف، افق زمانی و تحمل ریسک شما بستگی دارد. چکلیست باید کیفیت شواهد و پرسشهای بیپاسخ را روشن کند، نه اینکه بهجای شما حکم خرید یا رد بدهد.
برای هر معیار چهار خانه بسازید: ادعای پروژه، مدرک در دسترس، ابهام یا تناقض و پرسش بعدی. مثلاً اگر پروژه ادعای کاربرد محصولی دارد، بنویسید ادعا دقیقاً چیست، کدام مدرک آن را پشتیبانی میکند، چه بخشی هنوز روشن نیست و برای رفع ابهام چه چیزی را باید بررسی کنید.
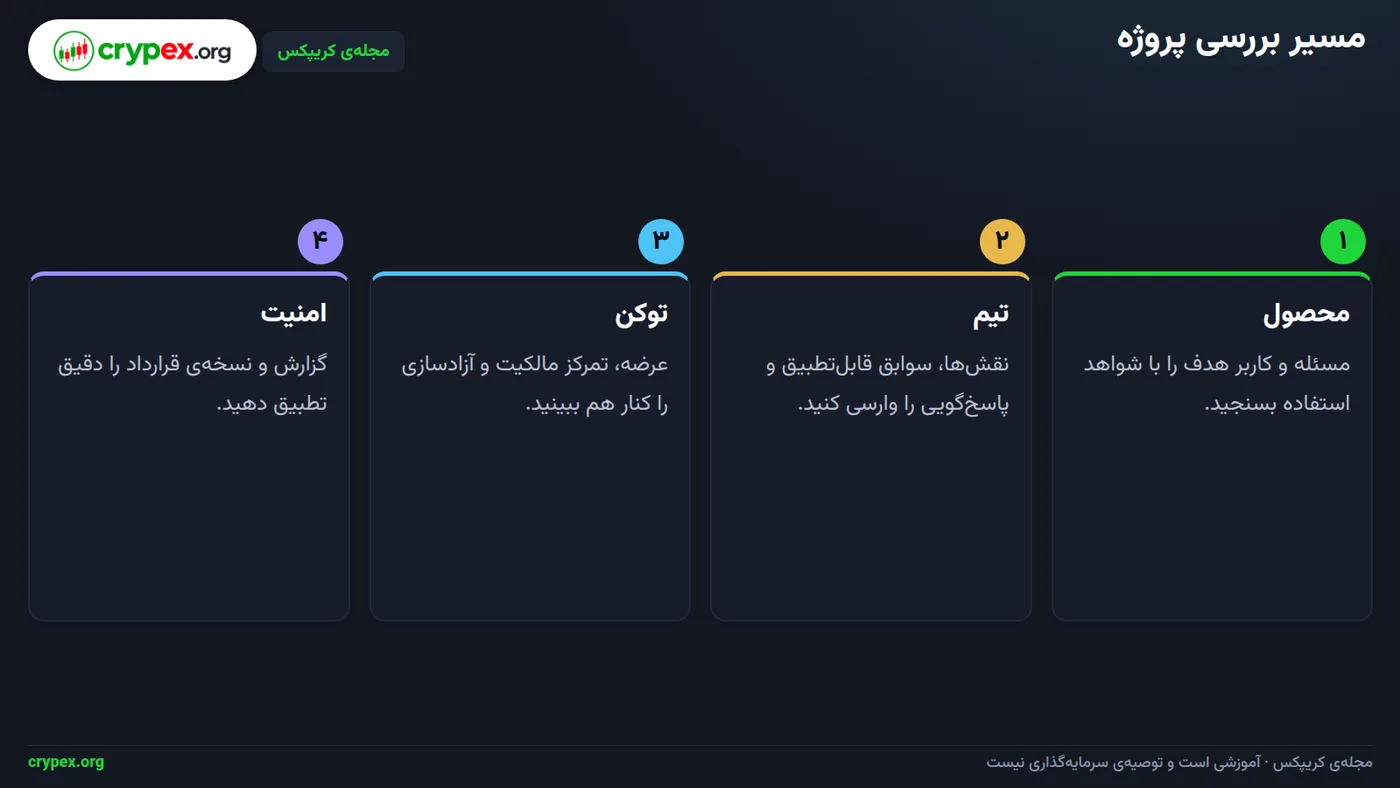
در تصویر بالا، مسیر از ادعا به مدرک، سپس به ابهام و پرسش بعدی میرسد. این روش را در چهار محور پایه به کار ببرید: مسئله و محصول، افراد و اختیارها، ساختار توکن، و امنیت و استفادهی واقعی. برای هر ادعای مهم دربارهی محصول، تیم یا درآمد، دستکم یک مدرک اولیه و قابلبررسی پیدا کنید.
- منشأ مدرک را بررسی کنید: چه کسی آن را منتشر کرده و به چه اطلاعاتی تکیه دارد؟
- تاریخ انتشار یا بهروزرسانی را ثبت کنید تا مدرک را با وضعیت فعلی پروژه اشتباه نگیرید.
- بررسیپذیری را بسنجید: آیا میتوانید گزارش، قرارداد یا اطلاعات اصلی را خودتان بازبینی کنید؟
- مدرک را با منابع دیگر تطبیق دهید؛ تصویر تبلیغاتی یا وعدهی بیپشتوانه بهتنهایی کافی نیست.
وضعیت هر محور را ثبت کنید
برای هر محور یکی از سه وضعیت را بنویسید: «تأییدشده»، «نیازمند بررسی» یا «نامشخص». «نامشخص» یعنی مدرک کافی ندارید؛ هرگز آن را نتیجهی مثبت تلقی نکنید.
محصول، تیم و توکن را با چه معیارهایی بررسی کنید؟
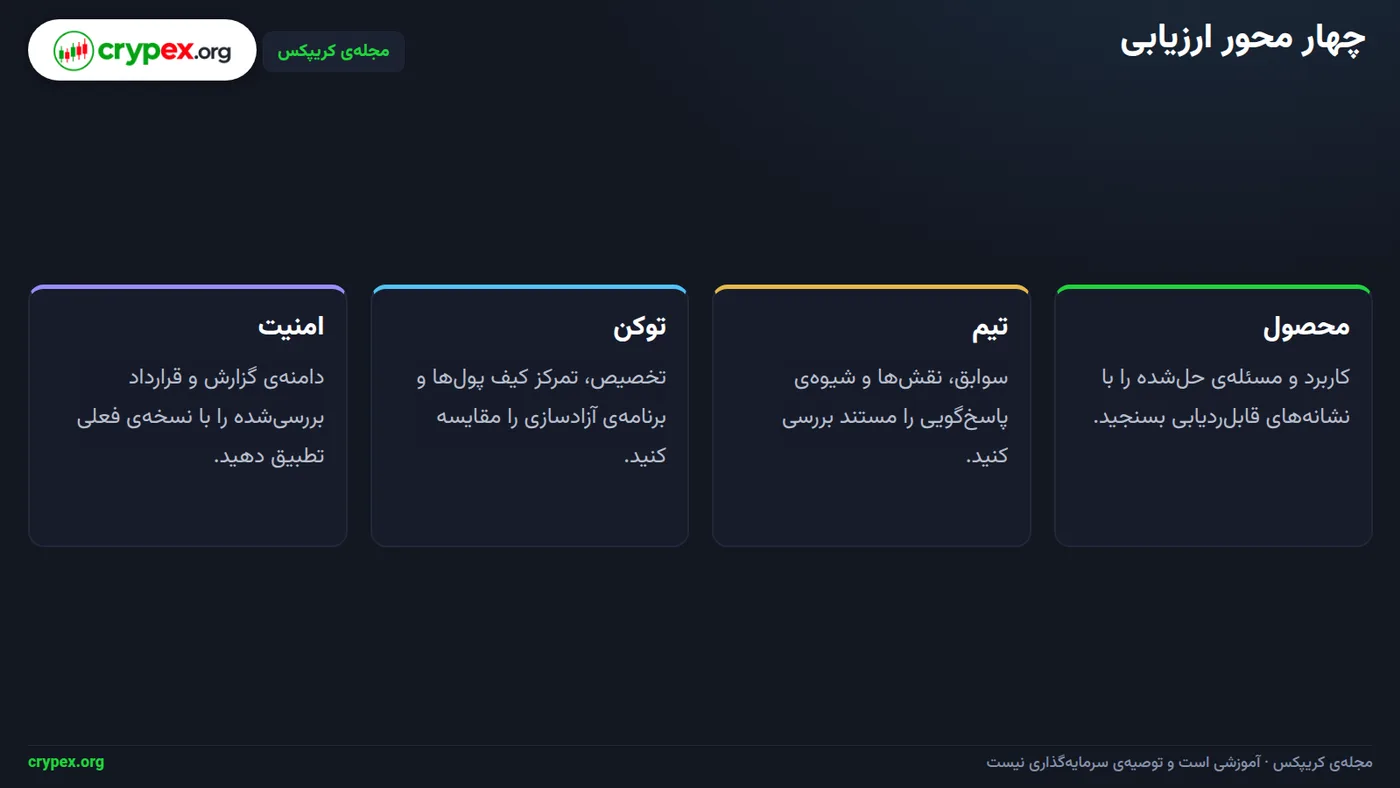
محصول را با سه پرسش بسنجید: چه مسئلهای را حل میکند، کاربر هدف کیست و کاربر برای چه کاری سراغش میرود؟ مسیر استفاده را از ورود تا نتیجه دنبال کنید. توضیح دهید چرا کاربر این گزینه را بهجای روشهای دیگر انتخاب میکند. برای هر ادعای مهم دربارهی محصول، تیم یا درآمد، یک مدرک اولیه و قابلبررسی پیدا کنید؛ مثل مستندات محصول، رابط کاربری یا گزارش مالی. در تصویر زیر، چهار محور بررسی را میبینید.
تقاضای واقعی را با شاخصهای متناسب با مرحلهی پروژه بسنجید؛ مثل کاربران فعال، تراکنشهای کاربردی، استفادهی تکرارشونده یا درآمد قابلردیابی. سه نشانهی متفاوت انتخاب کنید، تعریف و روش استخراج هرکدام را ثبت کنید و منشأ اطلاعات را جداگانه راستیآزمایی کنید. برای نمونه، تعداد کیف پولهای متصل بهتنهایی میزان استفاده از خدمت را نشان نمیدهد؛ نداشتن درآمد در یک محصول نوپا یا رایگان هم نشانهی ضعف نیست. دنبالکننده و بازدید تبلیغاتی را با استفادهی واقعی اشتباه نگیرید.
تیم و ساختار توکن را راستیآزمایی کنید
شفافیت تیم را با سوابق حرفهای قابلتطبیق، نقشهای روشن، پاسخگویی عمومی و افشای تعارض منافع بسنجید. ناشناسبودن بهتنهایی به معنی بیاعتباری نیست؛ بررسی کنید مسئولیت تصمیمها چگونه مشخص شده و تغییرات مهم چطور توضیح داده میشوند. عرضهی کل و در گردش را با تخصیص تیم و سرمایهگذاران، اختیار ضرب یا توقف توکن و برنامهی آزادسازی مقایسه کنید. برای هر تخصیص تیمی یا سرمایهگذاری، تاریخ آغاز آزادسازی و مقدار آزادشونده در ۱۲ ماه آینده را ثبت کنید.
سهم ده کیف پول بزرگ را جداگانه بررسی کنید. بالاتر از ۵۰٪ فقط یک آستانهی پیشنهادی برای بررسی عمیقتر است، نه معیار خرید یا رد؛ تفسیر تمرکز به نوع توکن، عرضهی مبنا و کیف پولهای قابلشناسایی بستگی دارد. کیف پول صرافی، قرارداد یا خزانه را فقط وقتی جدا حساب کنید که کارکرد یا مالکیتش مستند باشد. برای محاسبهی سهم به بخش بعدی مراجعه کنید.
منبع و تاریخ را ثبت کنید
برای هر شاخص، منبع و تاریخ برداشت را بنویسید؛ اگر رقم وبسایت با مرورگر زنجیره یا گزارش مستقل نمیخواند، اختلاف را پرسشی باز نگه دارید. تغییر مهم در اختیار مدیران، قراردادها یا عرضهی توکن را با منبعی مستقل تطبیق دهید. حسابرسی را فقط با نام حسابرس، نشانی گزارش، دامنهی بررسی و نسخهی قرارداد قابلبررسی بدانید؛ حسابرسی بهتنهایی امنیت را تضمین نمیکند.
سهم کیف پولهای بزرگ را چطور محاسبه کنید؟
برای محاسبهی تمرکز، موجودی کیف پولهای منتخب را جمع کنید. سپس بر عرضهی مبنا تقسیم و در ۱۰۰ ضرب کنید. عرضهی مبنا را دقیق مشخص کنید: عرضهی کل، عرضهی در گردش یا مقدار قابلعرضه در تعریف پروژه.
در یک مثال فرضی، عرضهی کل ۱۰۰ میلیون توکن است. سه کیف پول بزرگ بهترتیب ۳۰، ۲۰ و ۱۰ میلیون توکن دارند. فرمول اینطور محاسبه میشود: (۳۰+۲۰+۱۰) ÷ ۱۰۰ × ۱۰۰ = ۶۰٪. یعنی این سه کیف پول ۶۰٪ از عرضهی مبنا را در اختیار دارند. این عدد بهتنهایی نشان نمیدهد مالکان مستقلاند یا برنامهی آزادسازی توکنها چیست.
نتیجه را مستند کنید
برای ارزیابی تمرکز، سهم ده کیف پول بزرگ را جداگانه بررسی کنید. سهم بالاتر از ۵۰٪ یعنی باید عمیقتر بررسی کنید؛ نه حکم خرید یا رد. نشانی هر کیف پول را در مرورگر زنجیره باز کنید. برچسبهای مستند را با منبعشان ثبت کنید. نشانیهای دارای مالکیت مشترک یا متعلق به خزانه را بدون مدرک قطعی یکی فرض نکنید.
| مورد | آنچه ثبت میکنید |
|---|---|
| عرضهی مبنا | نوع عرضه و منبع اطلاعات |
| کیف پولها | نشانی و موجودی هر نشانی |
| برچسبها | عنوان مستند و منبع آن |
| آزادسازی | تاریخ آغاز و مقدار آزادشونده در ۱۲ ماه آینده |
اگر اطلاعات کافی ندارید
اگر عرضهی مبنا یا مالکیت کیف پولها روشن نیست، نتیجه را با برچسب «اطلاعات ناقص» ثبت کنید. درصد محاسبهشده را قطعی یا نشانهی مالکیت مستقل افراد ندانید.
حسابرسی قرارداد چه چیزی را نشان میدهد و چه چیزی را نه؟
حسابرسی قرارداد یعنی بررسی فنی کد و رفتار قراردادهای هوشمند. حسابرسی مالی به صورتهای مالی، درآمد و هزینههای یک نهاد میپردازد. اثبات ذخایر فقط موجودی داراییهای مشخص را میسنجد. این سه نوع بررسی پاسخ یکسانی نمیدهند؛ گزارش بررسی کد نه صورتهای مالی را تأیید میکند و نه پشتوانهی داراییها را نشان میدهد. برای قابلبررسی بودن گزارش، نام حسابرس، نشانی گزارش، دامنهی بررسی و نسخهی قرارداد باید مشخص باشد.
گزارش را با قرارداد مستقرشده تطبیق دهید
نام گروه بررسیکننده، تاریخ گزارش، دامنهی کار، نشانی دقیق قرارداد و نسخهی کد بررسیشده را ثبت کنید. نشانی و نسخه را با قرارداد مستقرشده تطبیق دهید؛ گزارشی دربارهی نسخهی قدیمی را مدرک بررسی نسخهی فعلی نگیرید. برای هر قرارداد این مشخصات را جدا نگه دارید تا گزارشها با هم اشتباه نشوند.
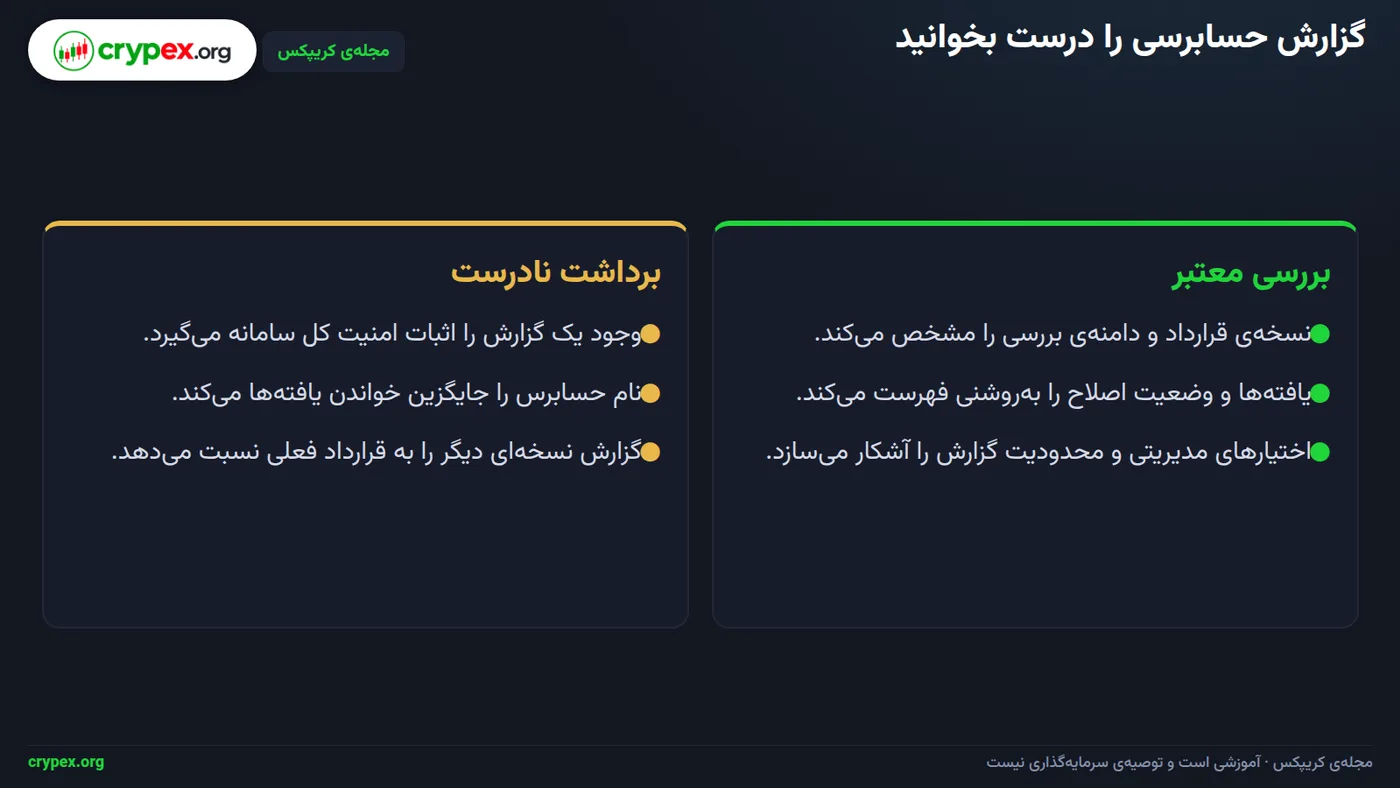
در تصویر بالا، دامنهی واقعی گزارش را از برداشتی که فراتر میرود جدا کنید. فهرست یافتهها را بخوانید: شدت هر مشکل، اصلاحشده یا باز بودن آن، و مدرک آزمون دوباره پس از اصلاح را پیدا کنید. موارد خارج از دامنه را هم ثبت کنید؛ مثلاً اگر رابط کاربری یا یک پل در بررسی نبوده، گزارش دربارهی آن بخشها چیزی را ارزیابی نکرده است.
اختیارها و محدودیتهای بررسی را ثبت کنید
اختیارهای مدیریتی را جداگانه بررسی کنید: آیا مدیران میتوانند قرارداد را ارتقا دهند یا متوقف کنند، توکن ضرب کنند یا پارامترها را تغییر دهند؟ کنار هر اختیار، سازوکار کنترل و پاسخگویی را بنویسید؛ مثلاً اینکه تغییر با چند امضا انجام میشود و چه کسی دربارهی آن اطلاعرسانی میکند. هر تغییر مهم در اختیار مدیران، قراردادها یا عرضهی توکن را با یک منبع مستقل تطبیق دهید و تاریخ بررسی را ثبت کنید.
حد گزارش حسابرسی
گزارش معتبر بخشی از شواهد فنی است، نه گواه امنیت کل سامانه. رابط کاربری، پلها و شیوهی نگهداری دارایی فقط وقتی ارزیابی شدهاند که صریحاً در دامنهی کار آمده باشند. گزارش را کنار نشانی دقیق قرارداد و نسخهی بررسیشده نگه دارید و نتیجه را بهتنهایی معیار تصمیمگیری نکنید.
کدام استثناها نتیجهی بررسی را پیچیده میکنند؟
ناشناسبودن تیم بهتنهایی به معنی نبود پاسخگویی نیست؛ این دو را جدا بسنجید. اگر اعضا هویت عمومی ندارند، برای ادعاهای مهم دربارهی محصول، تیم یا درآمد دستکم یک مدرک قابلبررسی پیدا کنید. کیفیت مستندات، سازوکار کنترل اختیارها و سابقهی اجرای تعهدها را جداگانه بررسی کنید. برای هر تغییر مهم در اختیار مدیران، قراردادها یا عرضهی توکن، یک منبع مستقل پیدا کنید و تاریخ بررسی را بنویسید.
تمرکز توکن را با مالکیت اقتصادی یکی نگیرید: یک نشانی بزرگ میتواند متعلق به صرافی، قرارداد یا خزانه باشد. برچسب آن را فقط وقتی بپذیرید که مدرک قابلبررسی دارید. سهم ده کیف پول بزرگ را جداگانه بررسی کنید؛ سهم بالاتر از ۵۰٪ پرچم بررسی عمیقتر است، نه حکم خرید یا رد. نشانیها، برچسبها و منبع هر برچسب را ثبت کنید و به مثال محاسبهشدهی بخش تمرکز کیف پولها ارجاع دهید؛ محاسبه را تکرار نکنید.
نسخه، شبکه و دامنهی بررسی را تطبیق دهید
در پروژهی تازه، نبود سابقهی طولانی را با نبود محصول یکی نگیرید. نسخهی قابلاستفاده را امتحان کنید و فعالیت قابلردیابی را در محصول یا زنجیره بسنجید. برنامهی انتشار را با آنچه واقعاً ارائه شده مقایسه کنید. برای تقاضا دستکم سه نشانهی مستقل ثبت کنید، مانند کاربران فعال، تراکنشهای کاربردی و درآمد قابلردیابی. در پروژهی چندزنجیرهای، نشانی قرارداد و عرضهی هر شبکه را جدا بنویسید؛ توکن پلشده را پیش از بررسی سازوکار پل، بیبررسی به عرضهی مستقل اضافه نکنید.
گزارش حسابرسی را با قرارداد فعلی تطبیق دهید، نه فقط با نام پروژه. نام حسابرس، نشانی گزارش، دامنهی بررسی و نسخهی قرارداد باید روشن باشد. اگر قرارداد پس از حسابرسی تغییر کرده، نسخهی فعلی و دامنهی گزارش را دوباره تطبیق دهید و تاریخ بررسی را ثبت کنید.
موضوعات حقوقی و مالیاتی ایران
برای وضعیت حقوقی یا مالیاتی، حکم قطعی صادر نکنید؛ نتیجه به شرایط شما و مقرراتی وابسته است که میتوانند تغییر کنند. مورد را از منبع رسمی پیگیری کنید یا از مشاور حقوقی کمک بگیرید.
چه خطاهایی چکلیست را بیاثر میکنند؟
وایتپیپر و وبسایت رسمی، گفتههای خود پروژهاند، نه تأیید مستقل. برای هر ادعای مهم دربارهی محصول، تیم یا درآمد، یک مدرک اولیه و قابلبررسی پیدا کنید. آن را با منبعی بیرون از پروژه تطبیق دهید. تغییر مهم در اختیار مدیران، قراردادها یا عرضهی توکن را هم با منبع مستقل بسنجید و تاریخ بررسی را ثبت کنید.
فهرست شرکا، تعداد دنبالکنندگان یا شمار تراکنشها بهتنهایی نشانهی تقاضای واقعی نیستند. اول تعریف شاخص، بازهی زمانی و منشأ اطلاعات را مشخص کنید. سپس دستکم سه نشانهی مستقل از استفادهی واقعی را کنار هم بسنجید؛ مثل کاربران فعال، تراکنشهای کاربردی و درآمد قابلردیابی. نام یک شریک یا رشد یک شمارنده، بدون این بررسی، میزان استفاده از محصول را روشن نمیکند.
تمرکز کیف پولها را هم بدون شناسایی نوع و ارتباط نشانیها تفسیر نکنید. قرارداد، کیف پول صرافی و کیف پولهای مرتبط را از دارندهی مستقل جدا کنید. سهم ده کیف پول بزرگ را جداگانه بررسی کنید؛ بیش از ۵۰٪ پرچم بررسی عمیقتر است، نه حکم خرید یا رد. روش شناسایی و محدودیت بررسی را کنار نتیجه بنویسید. برای تخصیص تیمی یا سرمایهگذاری، تاریخ آغاز آزادسازی و مقدار آزادشونده در ۱۲ ماه آینده را ثبت کنید. مثال محاسبهی تمرکز در بخش سهم کیف پولها آمده است.
نشان حسابرسی جای خواندن گزارش را نمیگیرد. نام حسابرس، نشانی گزارش، دامنهی بررسی و نسخهی قرارداد را کنترل کنید. یافتههای اصلاحنشده را هم بخوانید. فقط با مشخص بودن هر چهار مورد، گزارش قابلبررسی است. حسابرسی قرارداد بخشی از بررسی فنی است، نه اثبات امنیت کل پروژه.
کارآمدی محصول را با ارزش توکن یکی نگیرید. محصول مفید بهتنهایی نمیگوید توکن چه حقی ایجاد میکند یا عرضهی آن چگونه تغییر میکند. این دو را جداگانه ارزیابی کنید. در پایان، شواهد ناسازگار با فرضیهی اولیه را هم ثبت کنید؛ حذف آن شواهد، چکلیست را از ابزار ارزیابی به تأیید سلیقهای تبدیل میکند.
چطور یافتهها را به چکلیست قابلاستفاده تبدیل کنید؟
جدول جمعبندی را با شش ستون بسازید: «محور»، «معیار»، «مدرک»، «وضعیت»، «پرسش باز» و «تاریخ بررسی». برای هر محور یکی از وضعیتهای «تأییدشده»، «نیازمند بررسی» یا «نامشخص» را انتخاب کنید. کنار آن توضیح کوتاه و پیوند مدرک را بنویسید. اگر مدرکی نداشتید، آن را تأییدشده ثبت نکنید.
| محور | معیار | مدرک | وضعیت | پرسش باز | تاریخ بررسی |
|---|---|---|---|---|---|
| محصول و تقاضا | سه نشانهی مستقل استفادهی واقعی | پیوند آمار کاربران فعال، تراکنشهای کاربردی و درآمد قابلردیابی | نیازمند بررسی؛ مدرک درآمد ثبت شده، دو نشانهی دیگر باید پیوند شوند | آیا هر سه نشانه از منبعی قابلبررسیاند؟ | تاریخ بررسی |
| تیم | هویت و سابقهی قابلردیابی | پیوند منبع اولیه و سوابق مستقل | تأییدشده؛ هویت با منبع اولیه تطبیق داده شده | کدام سابقه هنوز نیاز به تأیید دارد؟ | تاریخ بررسی |
| توکن | تمرکز، تخصیص و آزادسازی | پیوند کاوشگر زنجیره و برنامهی آزادسازی | نیازمند بررسی؛ مالکیت احتمالی مشترک روشن نیست | آغاز آزادسازی و مقدار آزادشونده در ۱۲ ماه آینده چیست؟ | تاریخ بررسی |
| قرارداد | اختیار مدیران و تغییرات مهم | پیوند قرارداد و منبع مستقل برای تطبیق تغییر | نامشخص؛ اختیار توقف بررسی نشده | چه کسی اختیار تغییر یا توقف دارد؟ | تاریخ بررسی |
| امنیت | گزارش حسابرسی قابلبررسی | نام حسابرس، نشانی گزارش، دامنه و نسخهی قرارداد | نیازمند بررسی؛ نسخهی قرارداد باید با گزارش تطبیق داده شود | آیا گزارش همین نسخه را پوشش میدهد؟ | تاریخ بررسی |
برای هر ادعای مهم دربارهی محصول، تیم یا درآمد، دستکم یک مدرک اولیه و قابلبررسی ثبت کنید. سهم ده کیف پول بزرگ را جداگانه بررسی کنید. سهم بالاتر از ۵۰٪ یعنی باید بیشتر بررسی کنید، نه اینکه بخرید یا رد کنید؛ مثال سه کیف پول را در بخش تمرکز ببینید. برای هر تخصیص تیمی یا سرمایهگذاری، تاریخ آغاز آزادسازی و مقدار آزادشونده در ۱۲ ماه آینده را ثبت کنید. هر تغییر مهم در اختیار مدیران، قرارداد یا عرضهی توکن را با یک منبع مستقل تطبیق دهید و تاریخ تطبیق را بنویسید.
پیش از جمعبندی، برای هر نتیجه منبع، تاریخ بررسی و درجهی قطعیت اطلاعات را ثبت کنید تا بعداً بتوانید بهروزش کنید. امتیازها را در یک نمرهی ظاهراً دقیق جمع نکنید. موارد حلنشده را جدا نگه دارید و بنویسید برای بازبینی به چه چیزی نیاز دارید، مثل تأیید مالکیت کیف پول یا نسخهی درست گزارش.
معیار جمعبندی
جمعبندی را با این معیارهای اصلی ببندید: محصول و تقاضای قابلردیابی، شفافیت تیم، تمرکز و آزادسازی توکن، اختیارهای قرارداد و گزارش امنیتی. این چکلیست ابزار نظمدهی پژوهش است، نه توصیهی خرید یا فروش، و نه جایگزین بررسی تناسب آن با شرایط شما.
پس از بررسی، از کجا ادامه دهید؟
پس از تکمیل چکلیست، نتیجه را رها نکنید. برای هر بررسی یک سابقه بسازید. پرسشهایی که مطرح کردید، منابعی که دیدید، تاریخ بررسی و دلیل هر تغییر نظر را ثبت کنید. اینطور ارزیابی بعدی روی یادداشت روشن تکیه میکند، نه حافظهی مبهم.
معیار، نه حکم
چکلیست ابزار نظمدادن به بررسی است، نه حکم خرید یا رد. شفافیت تیم، تمرکز توکن، تقاضای واقعی و گزارش حسابرسی را کنار هم بسنجید. توجه کنید حسابرسی بهتنهایی اثباتکنندهی امنیت قرارداد نیست.
برای مقایسهی مشخصات پایهی داراییها، از صفحهی ارزها استفاده کنید. این صفحه اطلاعات اولیه را کنار هم میآورد، اما جای بررسی مستقل و تطبیق ادعاهای مهم با مدرک قابلبررسی را نمیگیرد. اگر میخواهید پرسشها و منابع بررسی را منظم نگه دارید، مقالهی «ثبت سوابق معاملات ارز دیجیتال؛ چرا لازم است و چه چیزهایی را باید نگه داشت؟» را بخوانید.
اگر گام بعدی شما خواندن دقیق ادعاهای پروژه، سازوکار توکن و برنامهی فنی آن است، سراغ مقالهی «وایتپیپر را چطور بخوانیم؟» بروید. هنگام مطالعه، نکتههای مبهم را جدا یادداشت کنید. مشخص کنید کدام ادعا هنوز مدرک اولیه ندارد یا کدام بخش از سازوکار توکن نیازمند توضیح بیشتر است.
- یک پروژه را انتخاب کنید و جدول چکلیست را با منابع و تاریخ بررسی پر کنید.
- موارد نامشخص را به پرسشهای روشن تبدیل کنید و پاسخ و مدرک قابلبررسی برایشان پیدا کنید.
- پیش از نتیجهگیری، یادداشت کنید چه اطلاعاتی میتواند نظر شما را تغییر دهد.
ابزارهای کریپکس برای تمرین این مبحث
صفحهی ارزها (/coins)
پرسشهای پرتکرار
چطور یک پروژهی ارز دیجیتال را پیش از سرمایهگذاری ارزیابی کنم؟
محصول، تیم، ساختار توکن، اختیارهای قرارداد و نشانههای تقاضای واقعی را جداگانه بررسی کنید. برای هر ادعای مهم، منبع و پرسش باز را ثبت کنید؛ این روش معیار میدهد، نه حکم خرید.
از کجا بفهمم یک پروژه واقعاً تقاضا دارد؟
بهجای تکیه بر دنبالکننده یا بازدید، تعریف شاخصهایی مانند کاربر فعال، تراکنش کاربردی و درآمد را بررسی کنید. منشأ، بازهی زمانی و قابلیت بازبینی هر شاخص را نیز ثبت کنید.
تمرکز توکن را چطور بررسی کنم؟
موجودی کیف پولهای بزرگ را در مرورگر زنجیره بررسی و سهمشان را از عرضهی روشنشده محاسبه کنید. کیف پول صرافی، قرارداد یا خزانه را فقط با مدرک قابلبررسی از مقایسه جدا کنید.
آیا حسابرسی قرارداد یعنی پروژه امن است؟
نه؛ گزارش فقط دامنه و نسخهی بررسیشده را پوشش میدهد. نام حسابرس، یافتهها، اصلاحها و تطابق قرارداد مستقرشده با نسخهی گزارش را با هم بررسی کنید.
ناشناسبودن تیم را چطور در ارزیابی لحاظ کنم؟
ناشناسبودن را جدا از شواهد دیگر ثبت کنید و سوابق قابلتطبیق، مستندات فنی، سازوکار کنترل و پاسخگویی را بررسی کنید. از نبود هویت عمومی بهتنهایی نتیجهی قطعی نسازید.
چه اطلاعاتی را از بررسی پروژه نگه دارم؟
نام و نشانی قرارداد، منابع، تاریخ بررسی، شاخصها، وضعیت هر معیار و پرسشهای باز را ثبت کنید. این سوابق را با یادداشتهای معاملاتی خود پیوند دهید تا تغییر ارزیابی قابلپیگیری بماند.
آزمون کوتاه این درس
1. هدف اصلی این چکلیست چیست؟
2. اگر تعداد کیف پولهای متصل به یک محصول زیاد باشد، کدام برداشت با متن سازگارتر است؟
3. چرا باید گزارش حسابرسی را با نشانی قرارداد و نسخهی مستقرشده تطبیق داد؟
4. اگر سهم کیف پولهای بزرگ از آستانهی پیشنهادی متن بیشتر شود، چه نتیجهای باید گرفت؟
این درس را در عمل امتحان کنید
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.