در این مقاله
- چرا با انتشار خبر، قیمت از یک سطح به سطح بعدی میپرد؟
- نقدشوندگی و عمق بازار دقیقاً چه چیزی را اندازه میگیرند؟
- چطور کمبود عمق سفارش را به پرش قیمت پیوند دهیم؟
- سه مشاهدهی مکمل برای ارزیابی اجرا
- یک سفارش بازار در چند سطح چگونه اجرا میشود؟
- در چه شرایطی این تصویر از نقدشوندگی ناقص میشود؟
- کدام برداشتها دربارهی نقدشوندگی گمراهکنندهاند؟
- پیش از معامله چه چکلیستی را اجرا کنید؟
- قدم بعدی: قیمت از کجا میآید و ابزارها چه تفاوتی دارند؟
خلاصه در ۳۰ ثانیه
- نقدشوندگی یعنی امکان معامله با سرعت و اثر قیمتی کمتر؛ عمق، حجم سفارشهای نزدیک قیمت را نشان میدهد.
- اسپرد فاصلهی بهترین قیمت فروش و بهترین قیمت خرید است.
- سفارش بازار بزرگتر از حجم سطح اول میتواند در چند قیمت اجرا شود.
- دفتر سفارش، سفارشهای قابلمشاهده را نشان میدهد و بهتنهایی همهی نقدشوندگی بازار را پوشش نمیدهد.
- کندل قیمت، پرش را نشان میدهد؛ اما علت آن یا عمق دفتر سفارش را بهتنهایی ثابت نمیکند.
چرا با انتشار خبر، قیمت از یک سطح به سطح بعدی میپرد؟
خبر مهمی منتشر میشود و قیمت روی صفحه ناگهان بالا یا پایین میرود. شما سفارش خرید میفرستید، اما اجرای آن با قیمتی متفاوت از قیمت نمایشدادهشده ثبت میشود؛ چون قیمت صفحه لزوماً همان قیمتی نیست که سفارش شما در آن انجام میشود. برای فهمیدن علت، سه پرسش را جدا کنید: در سمت سفارش شما چه حجمی در دسترس بود؟ سفارش در چند سطح قیمت اجرا شد؟ فاصلهی قیمت آن سطحها چقدر بود؟
خود خبر بهتنهایی همهی حرکت را توضیح نمیدهد. همزمان، سفارشهای موجود در دفتر سفارش میتوانند تغییر کنند یا برداشته شوند و سفارش تازهی شما نیز بسته به نوع اجرا و حجمش، از سطحهای مختلف قیمت عبور کند. بنابراین، برای بررسی پرش قیمت به تغییر سمت عرضه و تقاضا و مسیر اجرای سفارش هم نگاه کنید.
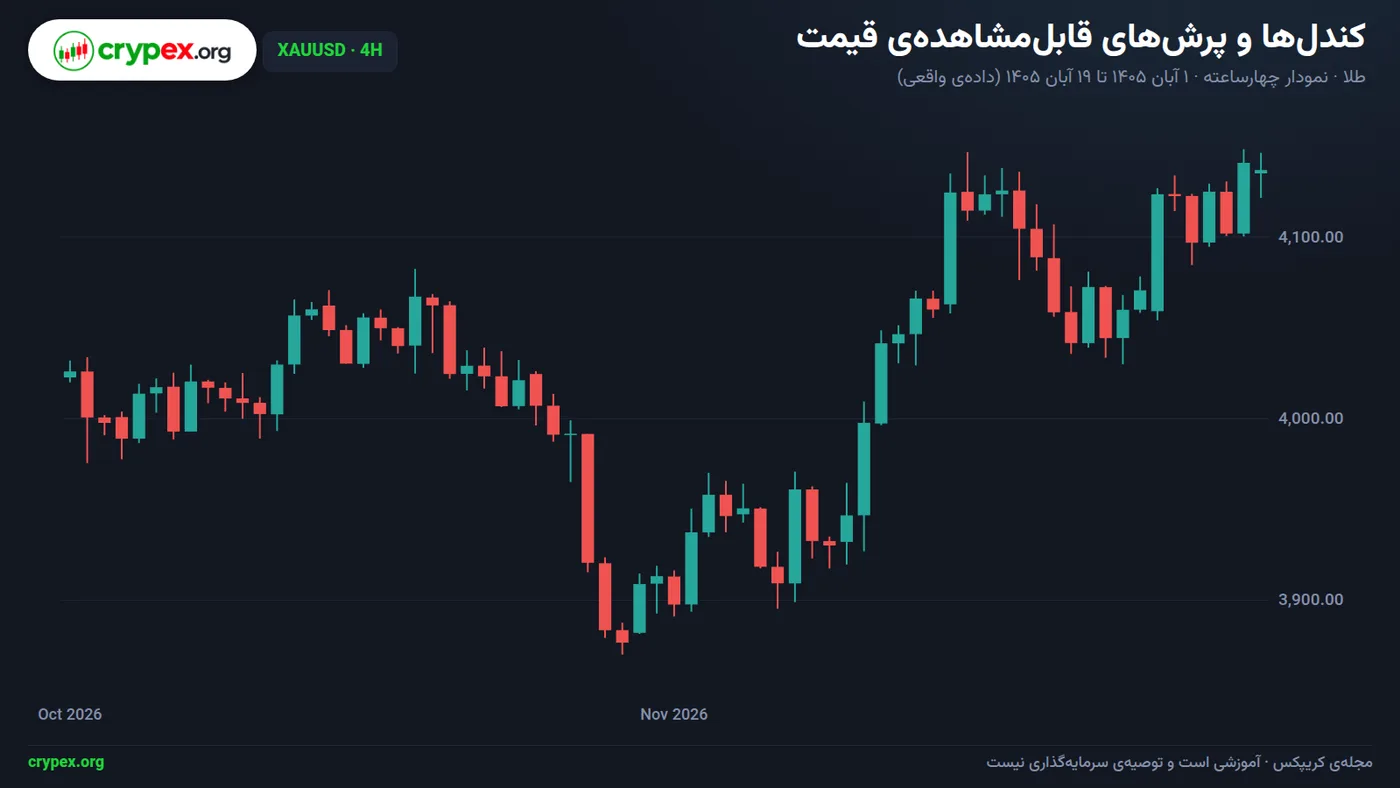
در تصویر بالا نمودار چهارساعتهی XAUUSD شامل ۷۰ کندل از ۱ آبان ۱۴۰۵ تا ۱۹ آبان ۱۴۰۵ است؛ بیشترین قیمت در این بازه ۴۱۴۸٫۳۸، کمترین قیمت ۳۸۷۰ و آخرین قیمت پایانی ۴۱۳۹٫۴۱ بوده است. این نمودار مسیر قیمت را نشان میدهد، نه عمق کامل دفتر سفارش؛ پس بهتنهایی نمیگوید چه حجمی نزدیک قیمت قابل اجرا بوده است.
نقشهی ادامهی مقاله روشن است: ابتدا نقدشوندگی و عمق بازار را تعریف میکنیم، بعد خواندن عمق را یاد میگیریم و در یک مثال میبینیم سفارش بازار چگونه در چند سطح اجرا میشود. سپس محدودیتهای این تصویر و برداشتهای گمراهکننده را بررسی میکنیم و در پایان به چکلیست پیش از معامله و تفاوت ابزارها میرسیم.
پیشنیاز
برای دنبالکردن بحث کافی است با پلتفرم معاملاتی آشنا باشید و تفاوت کلی بازارها را بدانید. مثال عددیِ اجرای چندسطحی در بخش مربوط به خودش کامل حل میشود؛ اینجا تمرکز بر پرسشهایی است که باید هنگام دیدن پرش قیمت مطرح کنید.
نقدشوندگی و عمق بازار دقیقاً چه چیزی را اندازه میگیرند؟
نقدشوندگی یعنی بتوانید معاملهای را در زمان مناسب اجرا کنید، بیآنکه اجرای آن قیمت را بهطور چشمگیری از سطح مورد انتظار دور کند. برای سنجش آن فقط به یک عدد نگاه نکنید: سرعت اجرای سفارش، فاصلهی قیمتهای خریدوفروش و حجم سفارشهای نزدیک قیمت جاری را کنار هم بسنجید.
عمق بازار حجم سفارشهای خرید و فروشِ ثبتشده در قیمتهای گوناگون نزدیک قیمت جاری است. برای بررسی آن، حجم خریدها و فروشها را جداگانه در چند سطح نزدیک به قیمت میانی جمع بزنید؛ یک سطح بهتنهایی تصویر کاملی نمیدهد.
بهترین قیمت خرید، بالاترین قیمتی است که خریدارِ حاضر در دفتر سفارش پیشنهاد داده؛ بهترین قیمت فروش، پایینترین قیمتی است که فروشنده پیشنهاد کرده است. قیمت میانی میانگین این دو است. در مثال فرضی، بهترین خرید ۱۰۰ و بهترین فروش ۱۰۰٫۱۰ است: قیمت میانی برابر است با (۱۰۰ + ۱۰۰٫۱۰) ÷ ۲ = ۱۰۰٫۰۵ و اسپرد، یعنی فاصلهی بهترین فروش و بهترین خرید، برابر است با ۱۰۰٫۱۰ − ۱۰۰ = ۰٫۱۰.
برای مقایسهی اسپرد میان قیمتهای متفاوت، آن را بر قیمت میانی تقسیم کنید. اما اسپرد باریک بهتنهایی عمق بالا را ثابت نمیکند: ممکن است بهترین خرید و فروش به هم نزدیک باشند، درحالیکه حجم سفارشهای موجود در سطوح بعدی کم باشد. در تصویر پایین، اسپرد و عمق را دو سنجهی جداگانه ببینید.
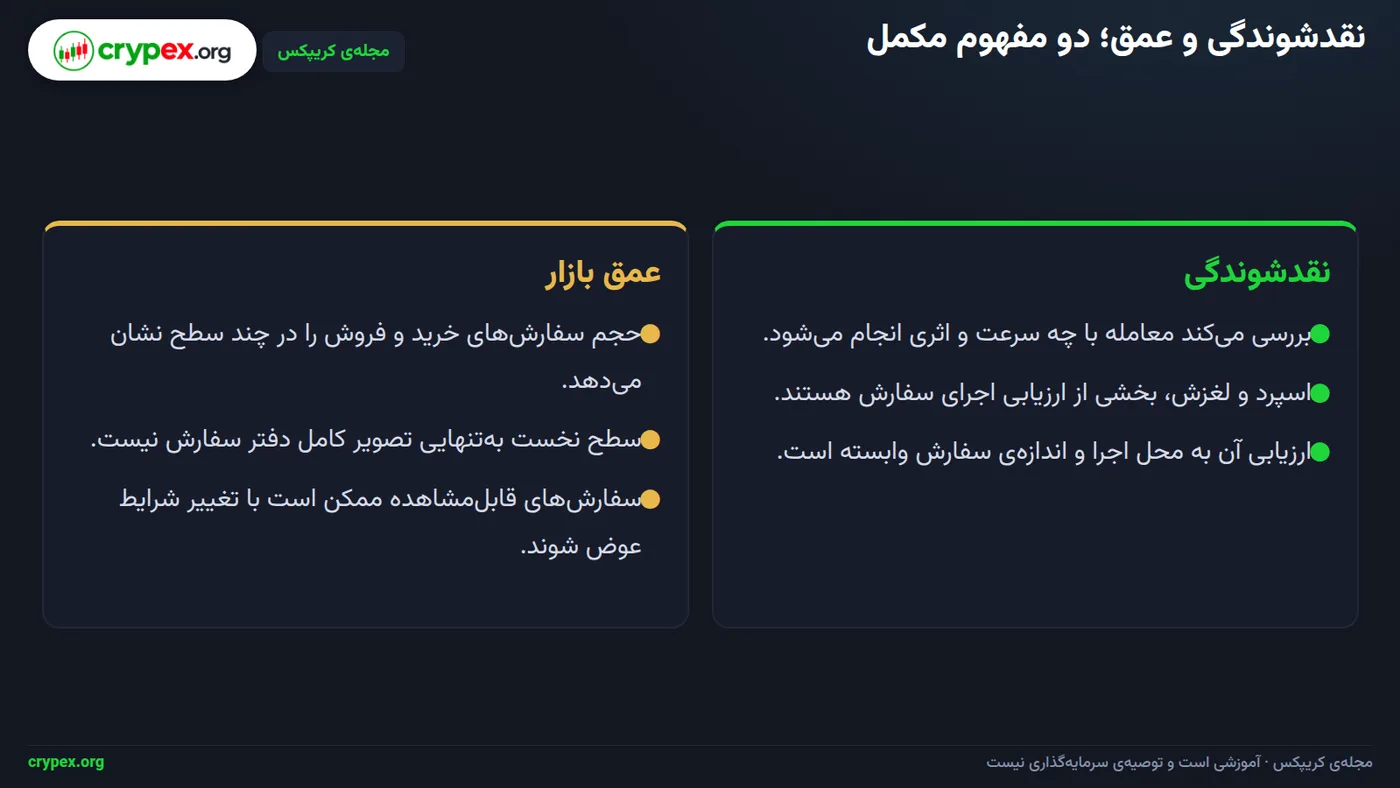
حجم معاملهشده و حجم دفتر سفارش نیز یکی نیستند: اولی مقدار معاملاتی است که اجرا شده، دومی سفارشهای قابلمشاهدهای است که هنوز در انتظار اجرا هستند. در مثال بالا، در سمت فروش ۵ واحد با قیمت ۱۰۰٫۱۰ و ۵ واحد با قیمت ۱۰۰٫۲۰ ثبت شده است؛ این حجمها عمق قابلمشاهدهاند، نه معاملههای انجامشده.
پیش از ثبت سفارش، حجم موجود را در همان سمت دفتر سفارش و در چند سطح نزدیک قیمت میانی بررسی کنید؛ سپس حجم سفارش خود را با آن بسنجید. اگر سفارش از حجم سطح نخست بیشتر باشد، برای تکمیل اجرا باید به سطحهای بعدی برسد؛ بنابراین قیمت آن سطحها هم در ارزیابی هزینهی اجرا اهمیت دارد.
چطور کمبود عمق سفارش را به پرش قیمت پیوند دهیم؟
خبر که میرسد، معاملهگران سفارشهای خرید و فروش را ثبت، جابهجا یا لغو میکنند و ترکیب دفتر سفارش عوض میشود. سپس اگر سفارش تهاجمی، مانند خرید بازار، وارد شود، از بهترین قیمت فروش شروع میکند. هرگاه حجم سفارش از حجم موجود در آن سطح بیشتر باشد، باقیمانده در سطح فروش بعدی اجرا میشود و با مصرف حجم، سفارش به سطوح بعدتر میرود.
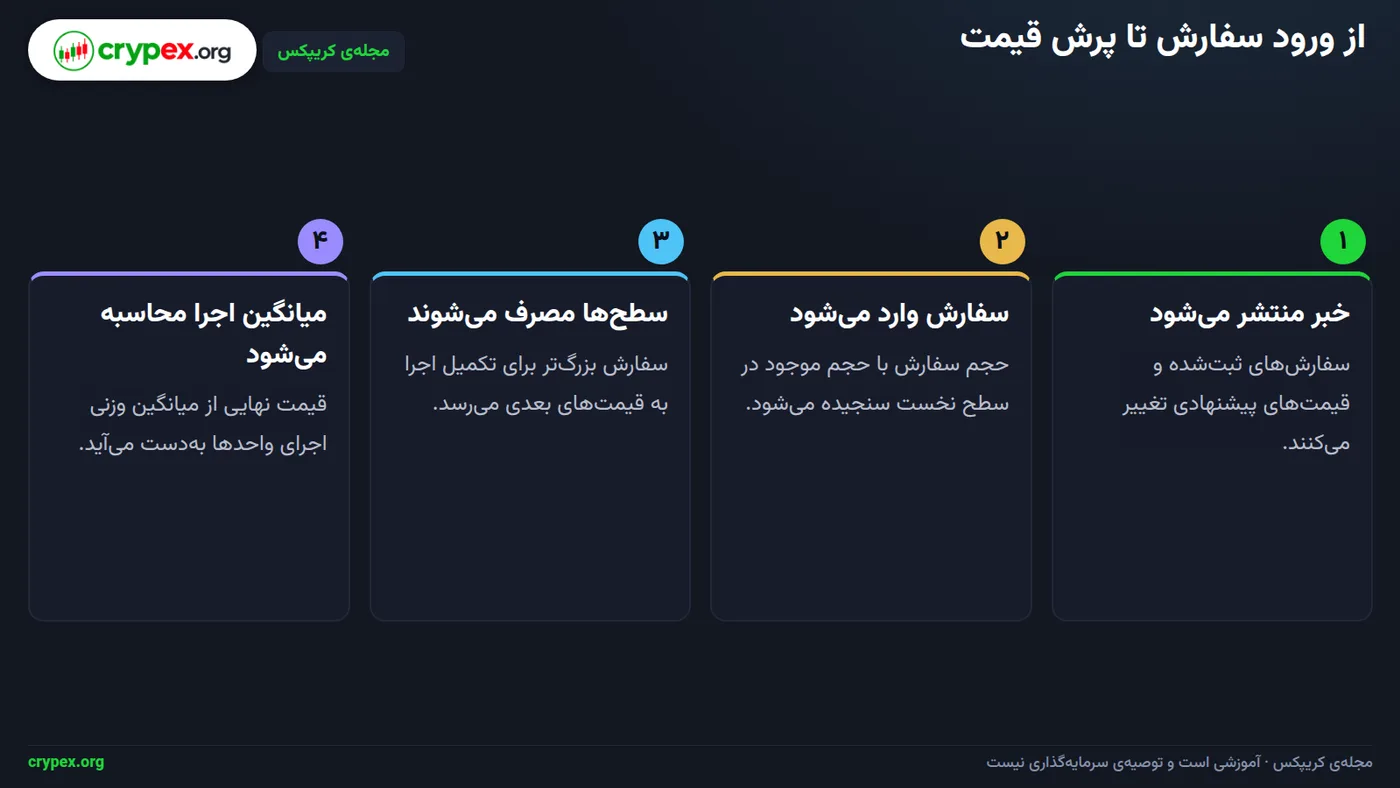
در تصویر بالا، مسیر سفارش را از بهترین سطح تا سطحهای بعدی دنبال کنید. این جابهجایی، قیمت اجرای بخشهای مختلف سفارش را تغییر میدهد و میانگین قیمت کل اجرا را از قیمت آغازین دور میکند. برای نمونه، در مثال چندسطحی مقاله، سفارش خریدی که از حجم سطح نخست بزرگتر است، بخشی از حجمش را در سطح بعدی میگیرد؛ حل عددی آن در بخش مربوط به اجرای سفارش آمده است.
لغزش (slippage) اختلاف میان قیمت مورد انتظار و میانگین قیمت اجرای واقعی است؛ اما نتیجه به مبنای مقایسه بستگی دارد. برای خرید بازار، یک مبنای روشن، بهترین قیمت فروشِ درست پیش از ورود سفارش است: میانگین قیمت اجرا را با آن مقایسه کنید. اگر بهجای آن قیمت میانی یا قیمت مشاهدهشده در زمان دیگری را مبنا بگیرید، مقدار لغزش متفاوت خواهد شد؛ پس هنگام سنجش، مبنا را صریح ثبت کنید.
سه مشاهدهی مکمل برای ارزیابی اجرا
کندل جهشی از معاملات انجامشده شکل میگیرد و تغییر قیمت معاملهها را نشان میدهد؛ دفتر سفارشِ قابلمشاهده، نمای جداگانهای از سفارشهای ثبتشده و هنوز اجرانشده است. بنابراین کندل بهتنهایی نمیگوید پیش از حرکت چه حجمی در هر سطح قرار داشته یا اکنون چه سفارشهایی در دفتر ماندهاند. پس از انتشار خبر، پیش از تصمیمگیری دوباره اسپرد و عمق را بررسی کنید و اطلاعات پیش از خبر را معیار قطعی نگیرید.
- اسپرد را از بهترین قیمت فروش منهای بهترین قیمت خرید حساب کنید؛ برای مقایسه، آن را بر قیمت میانی تقسیم کنید.
- حجم سفارشهای خرید و فروش را جداگانه در چند سطح نزدیک قیمت میانی جمع بزنید؛ سپس حجم سفارش خود را با حجم قابلمشاهده در همان سمت دفتر مقایسه کنید. عبور سفارش از حجم سطح اول یعنی اجرای آن به سطحهای بعدی هم میرسد.
- برای سفارش بازار، پیش از اجرا قیمت چند سطح را ببینید و میانگین وزنی قیمت اجرا را با مبنای مورد انتظار مقایسه کنید. در مقایسهی دو بازار، اسپرد، عمق نزدیک قیمت و لغزش را کنار هم بسنجید؛ یک معیار بهتنهایی وضعیت اجرا را خلاصه نمیکند.
محدودیت تصویر دفتر سفارش
سفارشهای قابلمشاهده ممکن است پیش از اجرا تغییر کنند یا لغو شوند. اگر دفتر سفارش کامل در دسترس نیست، از روی کندل بهتنهایی دربارهی عمق یا نقدشوندگی نتیجهگیری نکنید.
یک سفارش بازار در چند سطح چگونه اجرا میشود؟
فرض کنید در دفتر سفارش، بهترین قیمت خرید ۱۰۰ و بهترین قیمت فروش ۱۰۰٫۱۰ باشد؛ در سمت فروش، ۵ واحد در قیمت ۱۰۰٫۱۰ و ۵ واحد دیگر در قیمت ۱۰۰٫۲۰ عرضه شده است. اسپرد از تفاضل بهترین فروش و بهترین خرید به دست میآید: ۱۰۰٫۱۰ − ۱۰۰ = ۰٫۱۰. قیمت میانی نیز میانگین این دو قیمت است: (۱۰۰ + ۱۰۰٫۱۰) ÷ ۲ = ۱۰۰٫۰۵.
حالا سفارش خرید بازار برای ۸ واحد را در نظر بگیرید. سفارش بازار خرید، ابتدا واحدهای موجود را از پایینترین قیمت فروش برمیدارد: ۵ واحد در ۱۰۰٫۱۰ اجرا میشود، اما هنوز ۳ واحد از سفارش باقی میماند؛ پس ۳ واحد باقیمانده در سطح بعدی، یعنی ۱۰۰٫۲۰، اجرا میشود. در نتیجه سفارش از سطح اول فراتر میرود و هر دو سطح فروش را مصرف میکند.
برای محاسبهی ارزش اجرا، مقدار هر سطح را در قیمت همان سطح ضرب کنید: ۵ × ۱۰۰٫۱۰ = ۵۰۰٫۵۰ و ۳ × ۱۰۰٫۲۰ = ۳۰۰٫۶۰. جمع این دو مقدار، ارزش کل سفارش است: ۵۰۰٫۵۰ + ۳۰۰٫۶۰ = ۸۰۱٫۱۰. میانگین وزنی قیمت اجرا از تقسیم ارزش کل بر تعداد واحدها به دست میآید: ۸۰۱٫۱۰ ÷ ۸ = ۱۰۰٫۱۳۷۵.
پس میانگین اجرای سفارش، از بهترین قیمت فروشِ آغازین، یعنی ۱۰۰٫۱۰، بالاتر است؛ علت این اختلاف، اجرای بخشی از سفارش در سطح دوم است. این تفاوت را با اسپرد یکی نگیرید: اسپرد فاصلهی بهترین فروش و بهترین خرید در دفتر سفارش است، اما میانگین اجرا نشان میدهد سفارش شما با توجه به حجم و قیمتهای سطوحی که مصرف کرده، در چه قیمتی تمام شده است. پیش از ثبت سفارش بازار، حجم قابلمشاهدهی فروش را در چند سطح بررسی کنید و قیمت میانگین اجرای حجم موردنظر را بسنجید.
در چه شرایطی این تصویر از نقدشوندگی ناقص میشود؟
دفتر سفارش فقط سفارشهای قابلمشاهده در همان محل معامله را نشان میدهد؛ سفارشهای پنهان و سفارشهای ثبتشده در محلهای دیگر لزوماً در آن دیده نمیشوند. بنابراین عمقی که از یک دفتر میخوانید، تصویر کامل نقدشوندگی کل بازار نیست. در تصویر پایین، فرمولهای پایهی خواندن قیمتهای خریدوفروش و میانگین اجرا را ببینید؛ این محاسبهها را فقط روی اطلاعات همان محل و زمان انجام دهید.
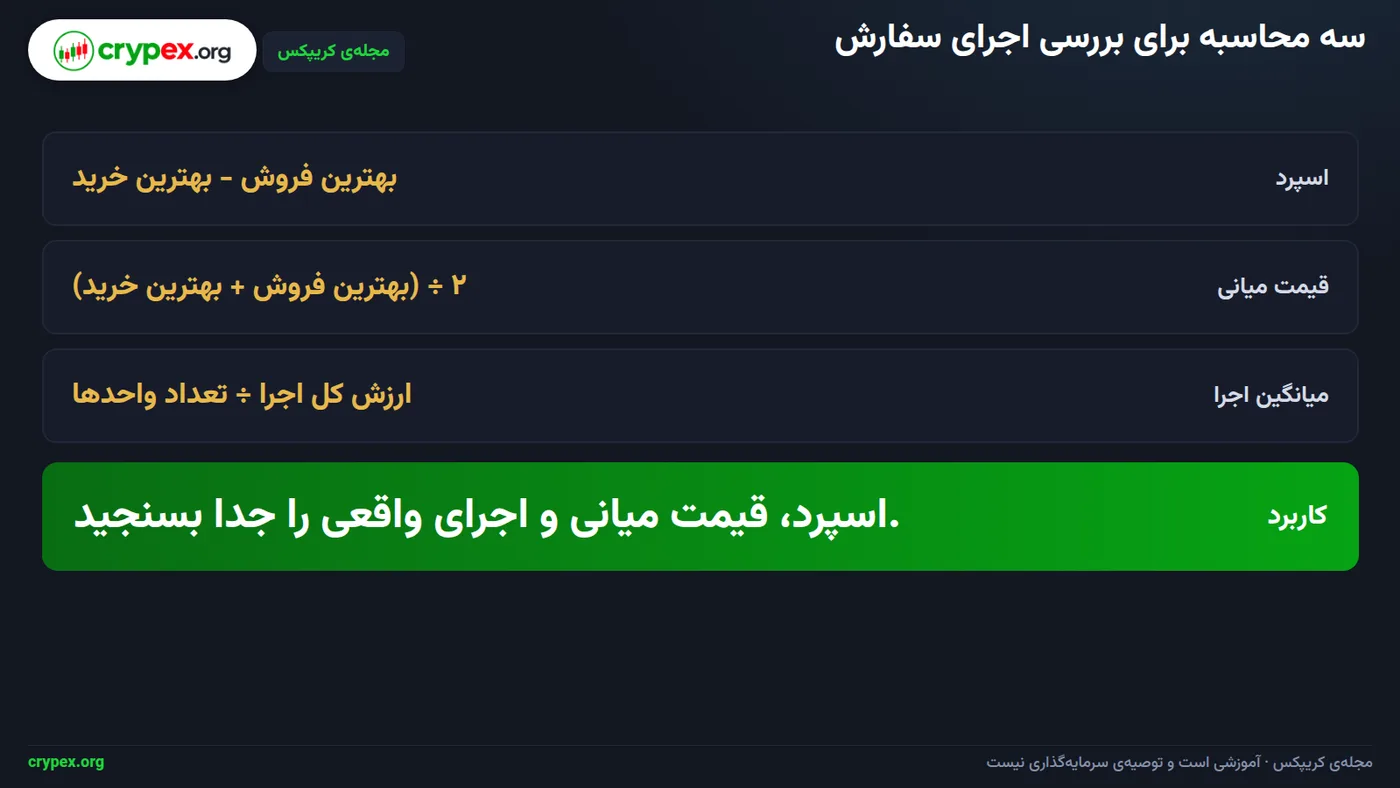
| نوع بازار | نوع اطلاعات قابلمشاهده | معیار قابلبررسی | محدودیت |
|---|---|---|---|
| بازار دارای دفتر سفارش | قیمت و حجم سفارشهای آشکار در یک محل اجرا | اسپرد، حجم خرید و فروش در چند سطح نزدیک قیمت میانی | سفارش پنهان و عمق محلهای دیگر را لزوماً نشان نمیدهد |
| بازار با اطلاعات ناقص | بخشی از قیمتها یا معاملات؛ گاهی فقط نمودار قیمت | اسپرد یا حجم فقط اگر منبع، سمت و زمان ثبت آن مشخص باشد | از کندل بهتنهایی نمیتوان عمق یا نقدشوندگی را نتیجه گرفت |
| بازار خارج از بورس (OTC) | قیمت پیشنهادی یا قابلاجرا که کارگزار به شما اعلام میکند | قیمت خرید و فروش دریافتی و شرایط اجرای همان درخواست | قیمت کارگزار، دفتر سفارش یک صرافی مشخص نیست و نمایندهی همهی بازار هم نیست |
در بازار خارج از بورس، قیمت دریافتی از کارگزار را با قیمتها و حجمهای دفتر سفارش یک صرافی یکی نگیرید: اولی پیشنهاد همان کارگزار برای معاملهی شماست و دومی سفارشهای آشکار در محل مشخصی از معامله. برای مقایسهی دو بازار، اسپرد، عمق نزدیک قیمت میانی و لغزش سفارش را کنار هم بسنجید؛ اسپرد را از تفاضل بهترین فروش و بهترین خرید به دست آورید و برای مقایسه بر قیمت میانی تقسیم کنید. حجم خرید و فروش را نیز جداگانه در چند سطح نزدیک قیمت میانی جمع بزنید، نه در یک عدد ترکیبی.
تصویر لحظهای پایدار نیست
هنگام انتشار خبر، سفارشهای نمایشدادهشده میتوانند جابهجا یا لغو شوند. پس از خبر، اسپرد و عمق را دوباره بررسی کنید و تصویر پیش از خبر را وضعیت قطعی بازار نگیرید.
پیش از مقایسه یا تصمیمگیری، سه مشخصه را ثبت کنید: محل اجرا، ابزار مورد بررسی و زمان ثبت اطلاعات. اگر یکی از آنها فرق کند، مقایسهی عمق میتواند گمراهکننده باشد؛ برای مثال، حجم سفارش یک محل را با قیمت دریافتی از کارگزار یا تصویری از زمانی دیگر همتراز ندانید. برای سفارش بازار نیز حجم سفارش را با حجم قابلمشاهده در همان سمت دفتر بسنجید؛ اگر از حجم سطح نخست بیشتر است، قیمتهای چند سطح را پیش از اجرا بررسی کنید.
کدام برداشتها دربارهی نقدشوندگی گمراهکنندهاند؟
اسپرد کم، بهتنهایی نشانهی عمق زیاد نیست. اسپرد را از تفاضل بهترین قیمت فروش و بهترین قیمت خرید حساب کنید و برای مقایسه، بر قیمت میانی تقسیم کنید. سپس حجم سفارشهای خرید و فروش را در چند سطح نزدیک قیمت میانی، جداگانه جمع بزنید. ممکن است دو دفتر سفارش اسپرد مشابهی داشته باشند، اما یکی در سطحهای بعدی حجم کافی داشته باشد و دیگری نه؛ در دومی، سفارش بزرگتر از حجم سطح اول به قیمتهای بعدی میرسد.
برای سنجش عملی، حجم سفارش خود را با حجم قابلمشاهده در همان سمت دفتر سفارش مقایسه کنید؛ عبور از حجم سطح اول یعنی سفارش در چند سطح اجرا میشود. مثلاً سفارش خرید را با حجمهای قابلمشاهده در سمت فروش بسنجید، نه با حجم سفارشهای خرید. قیمت خرید و فروش، حجم سطحهای نزدیک و میانگین اجرای سفارش را جداگانه ثبت کنید و برای دیدن اجرای چندسطحی، به مثال بخش قبل رجوع کنید.
کندل جهشی علت حرکت را نشان نمیدهد. کندل قیمت بازشدن، بستهشدن، بیشینه و کمینهی بازه را نشان میدهد، اما ترتیب حرکت قیمت یا سفارشهای وارد و حذفشده را مشخص نمیکند. پس از جهش، شکل کندل را بهتنهایی مدرک کمبود عمق یا علت حرکت نگیرید؛ اطلاعات سفارشهای قابلمشاهده و معاملات انجامشده را جدا ثبت کنید. اگر دفتر سفارش کامل در دسترس نیست، از روی کندل بهتنهایی دربارهی عمق یا نقدشوندگی نتیجهگیری نکنید.
حجم معاملهشده با حجم سفارشهای منتظر یکی نیست: اولی نشان میدهد چه مقدار معامله انجام شده، دومی نشان میدهد چه مقدار سفارش هنوز در دفتر قابلمشاهده است. برای نمونه، حجم بالای معاملات انجامشده بهخودیخود نمیگوید اکنون در چند سطح نزدیک قیمت چه حجمی منتظر است. این دو را در دو ردیف جدا نگه دارید و در کنارشان قیمت خرید و فروش و میانگین اجرای سفارش را ثبت کنید.
مقایسهی دو نمایش قیمت بدون دانستن محل اجرا و زمان ثبت سفارش، مقایسهی همشرایط نیست؛ هر دو عامل را همراه قیمت یادداشت کنید. سپس اسپرد، عمق خرید و فروش نزدیک قیمت و لغزش سفارش را کنار هم بسنجید، نه با یک معیار تنها. پس از انتشار خبر نیز پیش از تصمیمگیری، اسپرد و عمق دفتر سفارش را دوباره بررسی کنید؛ اطلاعات پیش از خبر را معیار قطعی نگیرید.
پیش از معامله چه چکلیستی را اجرا کنید؟
پیش از ثبت سفارش، بهترین قیمت خرید و بهترین قیمت فروش را همزمان از دفتر همان بازار یادداشت کنید. اسپرد برابر است با بهترین قیمت فروش منهای بهترین قیمت خرید؛ برای مقایسهی اسپرد در قیمتهای متفاوت، آن را بر قیمت میانی تقسیم کنید. قیمت میانی، میانگین بهترین خرید و بهترین فروش است.
عمق را با قاعدهای ثابت بسنجید
برای اینکه مقایسه تکرارپذیر باشد، در این مقاله عمق نزدیک قیمت را با جمع حجم پنج سطح نخست در هر سمت میسنجیم؛ یکبار برای سفارشهای خرید و جداگانه برای سفارشهای فروش. پنج سطح را از قیمت میانی به سمت بیرون در نظر بگیرید و در بررسیهای بعدی هم همین تعداد را به کار ببرید. برای خرید، حجم قابلدسترس در سمت فروش را مبنا قرار دهید و برای فروش، سمت خرید را.
- حجم سفارش خود را با حجم سطح نخست در سمت مقابل سفارش مقایسه کنید؛ سپس آن را با مجموع پنج سطح همان سمت بسنجید. اگر حجم سفارش از سطح نخست بیشتر باشد، برای تکمیل به سطحهای بعدی میرسد.
- برای سفارش بازار، قیمت و حجم سطحهایی را که تا تکمیل سفارش مصرف میشوند بررسی کنید. میانگین وزنی اجرا را از تقسیم ارزش کل اجرا بر تعداد واحدها به دست آورید؛ مثال سفارش چندسطحی در بخش مربوط به اجرا حل شده است.
- پس از انتشار خبر، بررسی اسپرد و عمق پنج سطح نخست را با اطلاعات تازه تکرار کنید و نتیجه را با وضعیت پیش از خبر بسنجید. اطلاعات قبلی را معیار قطعی تصمیمگیری نگیرید.
- در دفتر ثبت معامله، زمان بررسی، اسپرد، حجم سطح نخست، مجموع حجم پنج سطح و میانگین قیمت اجرای واقعی را ثبت کنید؛ این موارد را بعداً با هم مقایسه کنید.
چک نهایی
پیش از ارسال سفارش، اسپرد، عمق نزدیک قیمت و لغزش سفارش را کنار هم بررسی کنید. برای مقایسهی دو بازار به یک معیار بسنده نکنید.
دفتر سفارش تصویری از زمان مشاهده است؛ پس از خبر آن را دوباره بررسی کنید. اگر دفتر سفارش کامل در دسترس نیست، از روی کندل بهتنهایی دربارهی عمق یا نقدشوندگی نتیجه نگیرید.
قدم بعدی: قیمت از کجا میآید و ابزارها چه تفاوتی دارند؟
پرش قیمت را باید با کنار هم گذاشتن سفارشهای خریدوفروش، عمق قابلمشاهده نزدیک قیمت میانی، نحوهی اجرای سفارش و تغییرات بازار بررسی کنید؛ هیچکدام بهتنهایی تصویر کاملی نمیدهد. برای مقایسهی دو بازار، اسپرد را از تفاضل بهترین قیمت فروش و بهترین قیمت خرید حساب کنید و بر قیمت میانی تقسیم کنید. سپس حجم سفارشهای خرید و فروش را در چند سطح نزدیک قیمت میانی، جداگانه جمع بزنید و لغزش سفارش را هم بسنجید.
حجم سفارش خود را با حجم قابلمشاهده در همان سمت دفتر سفارش مقایسه کنید: اگر از حجم سطح اول بیشتر باشد، سفارش برای اجرا به سطحهای بعدی میرسد. برای سفارش بازار، پیش از اجرا قیمتهای چند سطح را بررسی کنید و پس از اجرا میانگین وزنی قیمت را بسنجید. پس از انتشار خبر نیز اسپرد و عمق دفتر را دوباره بررسی کنید؛ اطلاعات پیش از خبر معیار قطعی وضعیت تازهی بازار نیست.
محدودیت نمودار کندلی
نمودار کندلی بهتنهایی دفتر سفارش یا علت دقیق هر پرش قیمت را نشان نمیدهد. اگر دفتر کامل در دسترس نیست، از روی کندل بهتنهایی دربارهی عمق یا نقدشوندگی نتیجهگیری نکنید.
برای شناخت منبع قیمت و تفاوت نمایش آن در منابع مختلف، مقالهی بعدی، «قیمت از کجا میآید؟ فید قیمت، بازار OTC و دفتر سفارش صرافی» را بخوانید. پس از آن، مقالهی «تفاوت اسپات، CFD و قراردادهای طلای بورسی؛ چرا اندازهی XAUUSD ثابت نیست؟» مسیر را با مقایسهی ابزارها و اندازهی قراردادها ادامه میدهد.
پرسشهای پرتکرار
نقدشوندگی بازار یعنی چه؟
نقدشوندگی به امکان اجرای معامله با سرعت و اثر قیمتی محدود اشاره دارد. برای ارزیابی آن، اسپرد، عمق نزدیک قیمت و لغزش سفارش را کنار هم بررسی کنید.
عمق بازار را از کجا ببینم؟
در بازارهایی که دفتر سفارش نمایش داده میشود، حجم سفارشهای خرید و فروش را در چند سطح نزدیک قیمت بررسی کنید. این نمایش فقط سفارشهای قابلمشاهده در همان محل را پوشش میدهد.
چرا سفارش بازار با قیمت نمایشدادهشده اجرا نمیشود؟
اگر حجم سفارش از مقدار موجود در بهترین سطح بیشتر باشد، بخش باقیمانده در سطحهای بعدی اجرا میشود. میانگین قیمت اجرا در این حالت با بهترین قیمت اولیه فرق دارد.
آیا اسپرد کم یعنی بازار نقدشونده است؟
اسپرد کم فقط فاصلهی دو قیمت برتر را نشان میدهد. برای بررسی عمق، حجم سفارشها در سطحهای بعدی و اثر اندازهی سفارش خود را هم بسنجید.
آیا نمودار کندلی عمق بازار را نشان میدهد؟
خیر. نمودار کندلی تغییرات قیمت و اطلاعات مربوط به کندلها را نشان میدهد؛ برای مشاهدهی سفارشهای ثبتشده باید به دفتر سفارش همان محل معامله دسترسی داشته باشید.
هنگام انتشار خبر چه چیزی را در دفتر سفارش بررسی کنم؟
اسپرد و حجم خریدوفروش در چند سطح نزدیک قیمت میانی را بررسی کنید. سپس آن را با اندازهی سفارش موردنظر و اطلاعات تازهی همان محل اجرا مقایسه کنید.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.