در این مقاله
- چرا باید ریسک ورشکستگی را جداگانه بسنجید؟
- در این مقاله «ورشکستگی» دقیقاً یعنی چه؟
- افت از اوج با زیان از سرمایهی آغازین یکی نیست
- مدل پایه را با چه ورودیهایی میسازید؟
- فرضها و مرز نتیجهگیری
- مثال را گامبهگام حل کنید
- محاسبهی دنبالهی زیانها
- در چه حالتهایی مدل پایه جواب نمیدهد؟
- از معاملهی منفرد تا ریسک سبد
- کدام خطاها نتیجه را گمراهکننده میکنند؟
- چکلیست ارزیابی و جمعبندی
- قدم بعدی: ریسک را به ارز حساب تبدیل کنید
خلاصه در ۳۰ ثانیه
- ورشکستگی در مدل، آستانهای عملیاتی و وابسته به تعریف شماست.
- احتمال برآوردشده بدون افق و فرضهای روشن معنای دقیقی ندارد.
- ریسک درصدی از سرمایهی جاری، با هر زیان مبلغ کوچکتری میشود.
- وابستگی معاملهها، شکاف قیمت و هزینهها میتوانند مدل ساده را از واقعیت دور کنند.
- آزمون سناریوها و ثبت اطلاعات، از تکیه بر یک عدد بهتر است.
چرا باید ریسک ورشکستگی را جداگانه بسنجید؟
ریسک ورشکستگی را از زاویهی دوام سرمایه بسنجید، نه پیشبینی سود. پرسش این نیست که معاملهی بعدی سودده میشود یا نه؛ پرسش این است که سرمایه با چه مسیر زیانی به نقطهای میرسد که دیگر نتوانید برنامهی معاملاتیتان را اجرا کنید. این سنجش، محدودیتهایی را آشکار میکند که میانگین سود یا نرخ برد بهتنهایی نشان نمیدهد.
سه مفهوم را از هم جدا کنید: زیان یک معامله، کاهش انباشتهی سرمایه پس از چند معامله و ناتوانی عملیاتی در ادامهی معاملهگری. برای نمونهی فرضی این مقاله، آستانهی عملیاتی را پیشاپیش کمتر از ۸۰٪ سرمایهی آغازین تعریف میکنیم؛ سرمایهی شروع ۱۰۰۰ واحد است. زیان هر معامله را ۲٪ از سرمایهی جاری میگیریم. محاسبهی مسیر زیانها و زمان عبور از آستانه در بخش مثال گامبهگام انجام میشود.
یک رشته زیان، حتی اگر هر زیان بهتنهایی کوچک باشد، پایهی محاسبهی ریسک بعدی را پایین میآورد؛ در نتیجه اندازهی موقعیت یا توان بازگشت به سطح ریسک قبلی محدود میشود. چند موقعیت همزمان نیز میتوانند در یک حرکت بازار با هم زیانده شوند و فشار بیشتری به سرمایه وارد کنند. پس تعداد معاملهها بهتنهایی معیار ریسک سبد نیست: ریسک موقعیتهای باز را جداگانه جمعبندی کنید و همپوشانی آنها را در نظر بگیرید.
مسیر سنجش
ابتدا آستانهی عملیاتی را تعریف کنید؛ سپس مدل را با افق روشن، مثلاً ۱۰۰ معامله، بسازید. نرخ برد، میانگین سود و زیان، هزینهها، ریسک هر معامله بهعنوان درصدی از سرمایهی جاری و ترتیب فرضی معاملات را صریح ثبت کنید و همین مبنا را در همهی محاسبات نگه دارید. بعد نتیجه را با دستکم سه سناریوی متفاوت نرخ برد یا اندازهی زیان دوباره بسنجید؛ بخشهای بعدی مقاله فرضها و محدودیتهای این روش را بررسی میکنند.
چطور نتیجه را بخوانید
خروجی مدل، ابزار سنجش سناریوهاست؛ پیشبینی قطعی آینده نیست. اگر آزمون حساسیت انجام ندادهاید یا ورودیهای قابلدفاع ندارید، عدد احتمال ورشکستگی گزارش نکنید.
در این مقاله «ورشکستگی» دقیقاً یعنی چه؟
«ورشکستگی» در این بحث دو معنای جدا دارد. معنای حقوقی ورشکستگی بسته به حوزهی قضایی و قانون مربوط متفاوت است و از مسیرهای رسمی همان حوزه تعیین میشود؛ اما ورشکستگی عملیاتی، معیاری است که شما برای توقف یا ادامهندادن برنامهی معاملاتی تعریف میکنید و بهخودیخود حکم حقوقی نیست. در تصویر پایین، سه معیار جداگانه برای تعریف عملیاتی را میبینید.
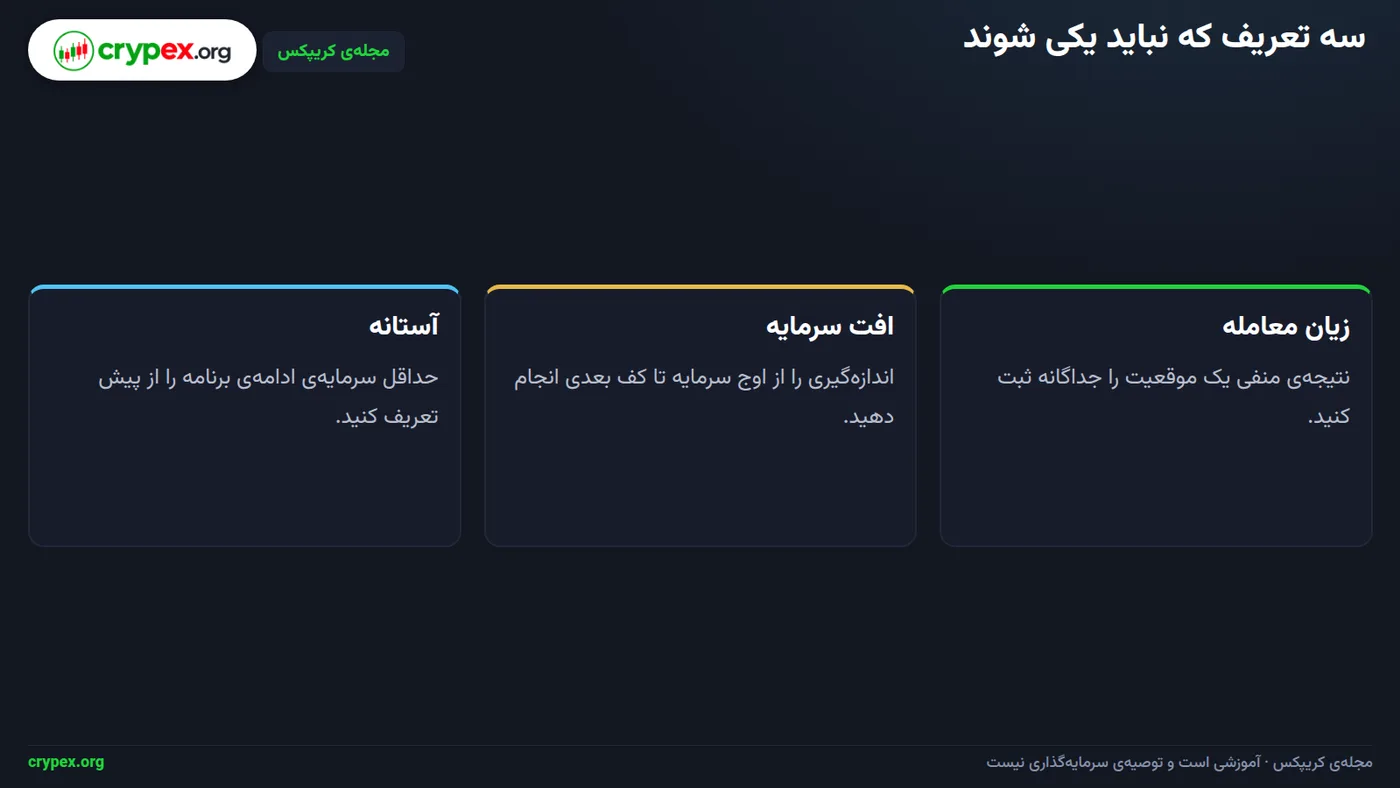
آستانهی عملیاتی را حداقل سرمایهی لازم برای ادامهی فعالیت طبق قواعد برنامهی شما تعریف کنید. یک معیار، رسیدن سرمایه به کف تعیینشده است؛ معیار دیگر، مصرفشدن حد ریسک مجاز؛ و معیار سوم، ناتوانی از پوشش تعهدات باز. هر معیار پیامد و زمان توقف متفاوتی دارد، پس پیش از مدلسازی مشخص کنید کدامیک مبنای محاسبه است.
افت از اوج با زیان از سرمایهی آغازین یکی نیست
افت سرمایه از اوج تا کف، کاهش موجودی را نسبت به بیشترین سرمایهی ثبتشده میسنجد: اختلاف اوج و کف را بر اوج تقسیم کنید. درصد زیان نسبت به سرمایهی آغازین، کاهش موجودی را از نقطهی شروع میسنجد: اختلاف سرمایهی آغازین و مقدار فعلی را بر سرمایهی آغازین تقسیم کنید. اگر حساب ابتدا رشد کند و سپس افت کند، این دو درصد مبناهای متفاوتی دارند و نباید بهجای هم گزارش شوند.
قاعدهی ثبت پیش از مدلسازی
پیش از محاسبه، آستانه، مبنای اندازهگیری و زمان ارزیابی را ثبت کنید؛ مثلاً افت سرمایه به کمتر از ۸۰٪ سرمایهی آغازین و بررسی موجودی پس از هر معامله. در مثال فرضی اصلی مقاله، آستانه همین ۸۰٪ است؛ حل دنبالهی زیانها و زمان عبور از کف را در بخش s4 ببینید.
اگر مبنا مصرف حد ریسک یا پوشش تعهدات است، آن را جدا از درصد افت سرمایه تعریف کنید و روشن بنویسید در چه زمانی آن را میسنجید؛ برای نمونه، پس از هر معامله یا در پایان یک بازهی ازپیشتعیینشده. همین تعریف را در تمام محاسبات ثابت نگه دارید تا نتیجهی مدل دقیقاً به معیار توقف برنامهی شما پاسخ دهد.
مدل پایه را با چه ورودیهایی میسازید؟
مدل پایه، بازنمایی ریاضی مسیر سرمایه در افق معینی است: از سرمایهی آغازین شروع میکنید، نتیجهی هر معامله را بهترتیب اعمال میکنید و بررسی میکنید آیا سرمایه به آستانه میرسد. آستانهی ورشکستگی عملیاتی را پیش از محاسبه تعریف کنید؛ در یک نمونهی فرضی، افت سرمایه به کمتر از ۸۰٪ سرمایهی آغازین معیار است. افق را نیز به تعداد معامله مشخص کنید؛ مثلاً ۱۰۰ معامله، نه «در بلندمدت».
ورودیها و بهروزرسانی سرمایه
ورودیها را یکجا ثبت کنید: سرمایهی آغازین، آستانه، ریسک هر معامله، نرخ برد، میانگین سود معاملهی برنده، میانگین زیان معاملهی بازنده و هزینهها. ریسک هر معامله را درصدی از سرمایهی جاری بگیرید و در همهی گامها همین مبنا را حفظ کنید. نرخ برد و میانگینها را برای همان افق و با واحدی یکسان بیان کنید؛ در مدل پایه، ترتیب فرضی معاملات و نحوهی لحاظکردن هزینهها را هم صریح بنویسید.
قاعدهی بهروزرسانی ساده است: سرمایهی پس از معامله = سرمایهی پیش از معامله + سود یا زیان معامله − هزینهی معامله. برای نمونه، اگر معامله سودده باشد، به سرمایه سود آن اضافه و هزینه کم میشود؛ اگر زیانده باشد، زیان و هزینه هر دو از سرمایه کسر میشوند. اگر سود و زیان را خالص از هزینه ثبت کردهاید، هزینه را دوباره کم نکنید؛ با ریسک درصدی از سرمایهی جاری، مبلغ ریسک معاملهی بعدی نیز بر پایهی سرمایهی تازه محاسبه میشود.
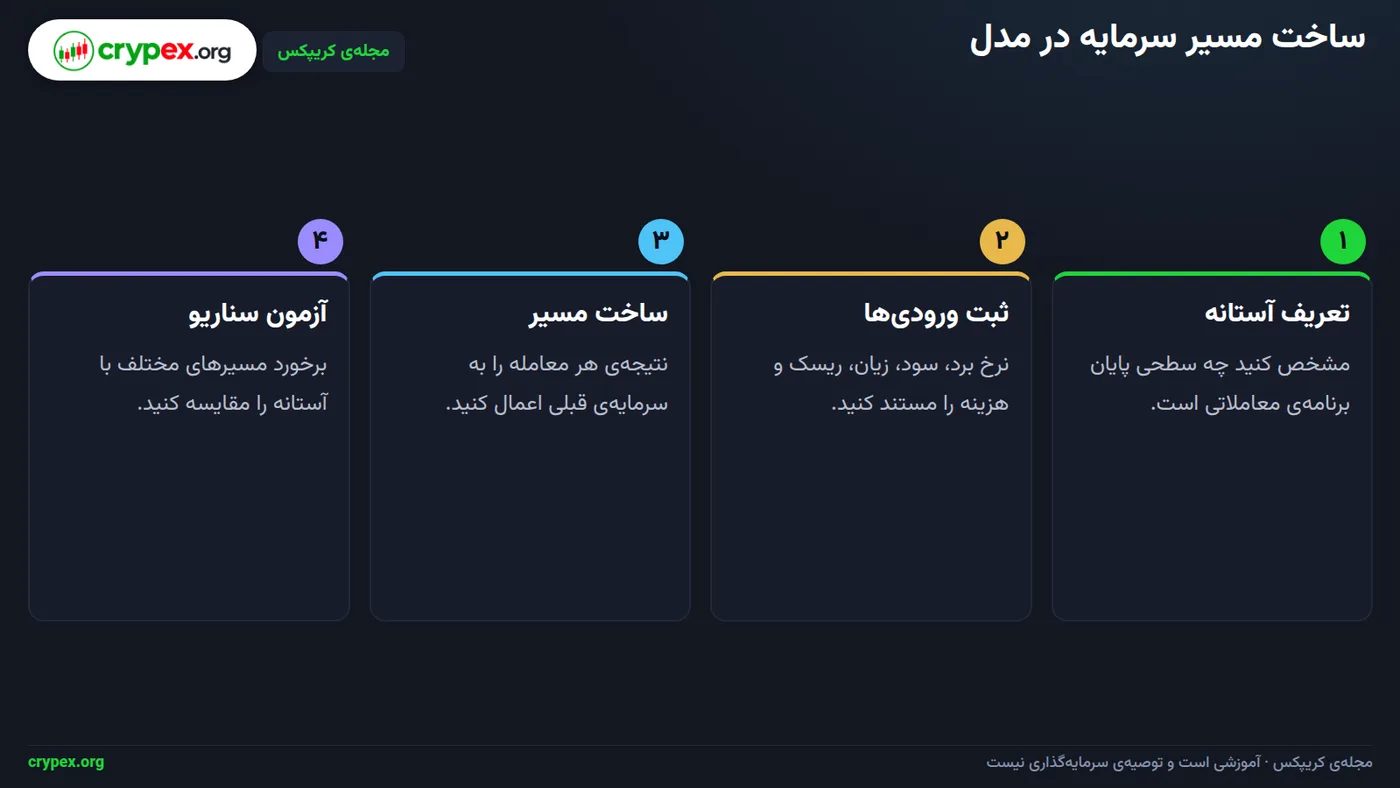
در تصویر بالا، روند ساخت مدل از تعریف آستانه تا مقایسهی سناریوها آمده است. در هر سناریو، یک رشتهی نتیجهی معاملات بسازید، پس از هر نتیجه سرمایه را بهروز کنید و مسیر را با آستانه بسنجید؛ ثبت کنید که رشته در افق انتخابی به آستانه برخورد کرده یا نه.
فرضها و مرز نتیجهگیری
فرض استقلال یعنی نتیجهی هر معامله مستقل از نتیجههای قبلی است؛ فرض ثبات توزیع یعنی نرخ برد و توزیع اندازهی سود و زیان در طول افق ثابت میمانند. اینها فرضهای مدلاند، نه واقعیتهای قطعی بازار. نرخ برد و میانگین سود و زیان بهتنهایی احتمال برخورد با آستانه را تعیین نمیکنند: برای برآورد احتمال، توزیع نتیجهها، روش تولید یا وزندهی رشتهها، تعداد شبیهسازیها و عدمقطعیت برآورد را نیز باید مشخص کنید.
گزارش نتیجه
بدون این جزئیات، مدل فقط سناریوهای شرطی را میسنجد؛ احتمال ورشکستگی گزارش نکنید. سناریوها را دستکم با سه مقدار متفاوت برای نرخ برد یا اندازهی زیان بازبینی کنید و ریسک موقعیتهای همزمان را جداگانه جمعبندی کنید؛ تعداد معامله بهتنهایی معیار ریسک سبد نیست.
مثال را گامبهگام حل کنید
مثال اصلی فرضی است و سه ورودی دارد: سرمایهی آغازین ۱۰۰۰ واحد، ریسک ۲٪ از سرمایهی جاری برای هر معاملهی زیانده، و آستانهی ورشکستگی عملیاتی ۸۰۰ واحد؛ یعنی ۸۰٪ سرمایهی آغازین. فرض میکنیم هر زیان دقیقاً بهاندازهی ریسک تعیینشده از سرمایهی همان لحظه کم میکند و زیانها پشتسرهم رخ میدهند.
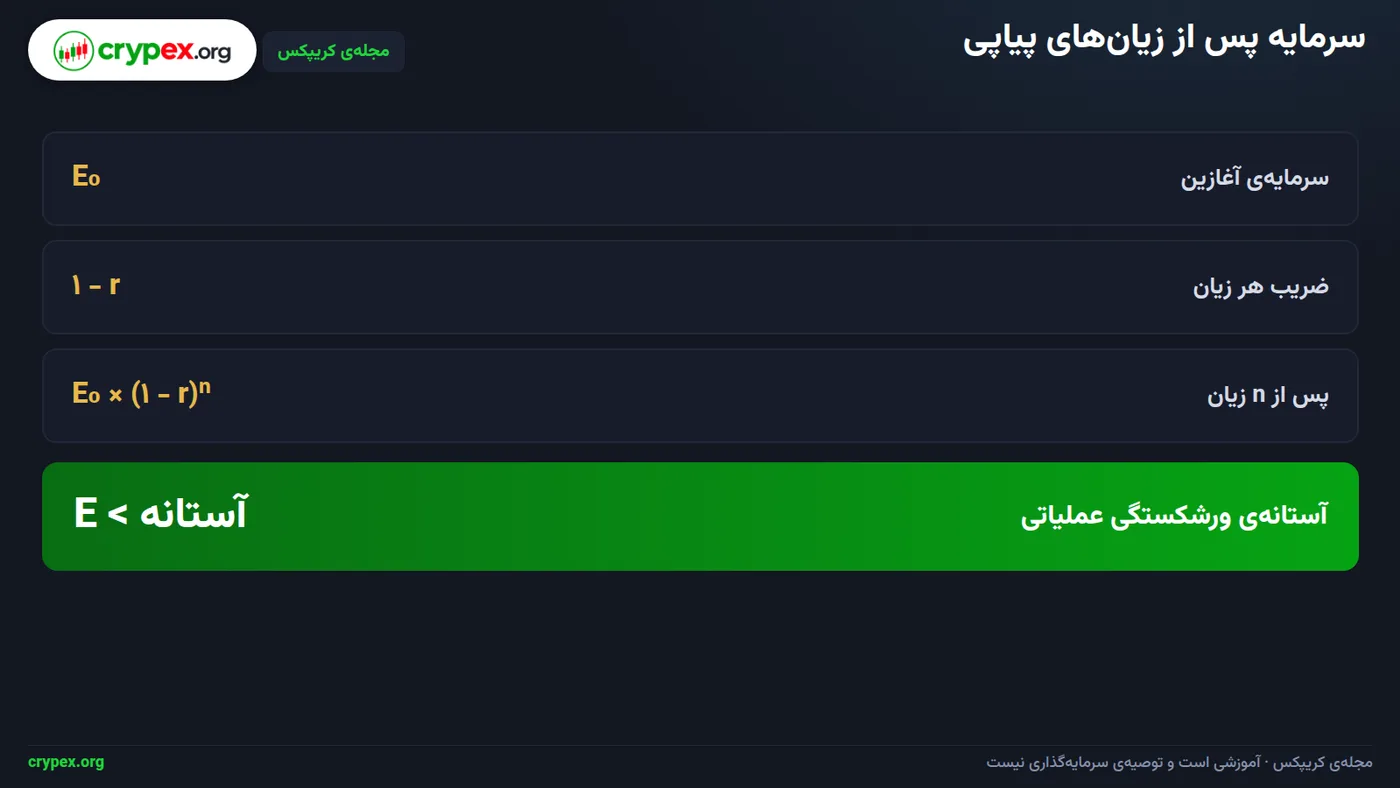
چون ریسک هر زیان درصدی از سرمایهی جاری است، پس از هر معاملهی زیانده ۹۸٪ سرمایهی قبلی باقی میماند. بنابراین، پس از n زیان پیاپی، سرمایه از رابطهی زیر به دست میآید: سرمایه پس از n زیان = سرمایهی آغازین × (۱ − نرخ ریسک) به توان n. در تصویر بالا نیز همین منطقِ ریسک درصدی از سرمایهی جاری نمایش داده شده است.
محاسبهی دنبالهی زیانها
برای ۱۰ زیان پیاپی، نرخ ریسک را بهصورت اعشاری در فرمول میگذاریم: ۱۰۰۰ × ۰٫۹۸ به توان ۱۰ = ۸۱۷٫۰۷ واحد. این مانده هنوز بالاتر از آستانهی ۸۰۰ واحد است. برای ۱۲ زیان پیاپی: ۱۰۰۰ × ۰٫۹۸ به توان ۱۲ = ۷۸۴٫۷۲ واحد؛ این مانده از آستانه پایینتر است.
| وضعیت | محاسبه | سرمایهی باقیمانده |
|---|---|---|
| آغاز | سرمایهی اولیه | ۱۰۰۰ واحد |
| پس از ۱۰ زیان | ۱۰۰۰ × ۰٫۹۸ به توان ۱۰ | ۸۱۷٫۰۷ واحد |
| پس از ۱۲ زیان | ۱۰۰۰ × ۰٫۹۸ به توان ۱۲ | ۷۸۴٫۷۲ واحد |
پس در این رشتهی زیان، آستانه بین معاملهی یازدهم و دوازدهم رد میشود: مانده پس از ۱۰ زیان هنوز بالای آستانه است، اما پس از ۱۲ زیان زیر آن قرار میگیرد. این محاسبه فقط زمان عبور از آستانه را در رشتهی مفروض نشان میدهد؛ دربارهی احتمال رخدادن چنین رشتهای چیزی نمیگوید.
محدودیت محاسبه
هزینهی معامله، لغزش قیمت و تغییر اندازهی ریسک در این حل وارد نشدهاند. نتیجه را فقط با همین فرضها تفسیر کنید.
در چه حالتهایی مدل پایه جواب نمیدهد؟
مدل پایه زمانی گمراهکننده میشود که نتیجهی هر معامله را مستقل از معاملههای دیگر فرض کند. اگر چند زیان از یک محرک مشترک ناشی شوند—برای نمونه، واکنش همزمان چند موقعیت به یک خبر—فرض استقلال برقرار نیست و احتمال دنبالههای زیان میتواند بیشتر از برآورد مدل باشد. برای بررسی، وابستگی معاملات را ثبت کنید و سناریوی چند زیان همزمان را جدا از سناریوی معاملات مستقل بسنجید.
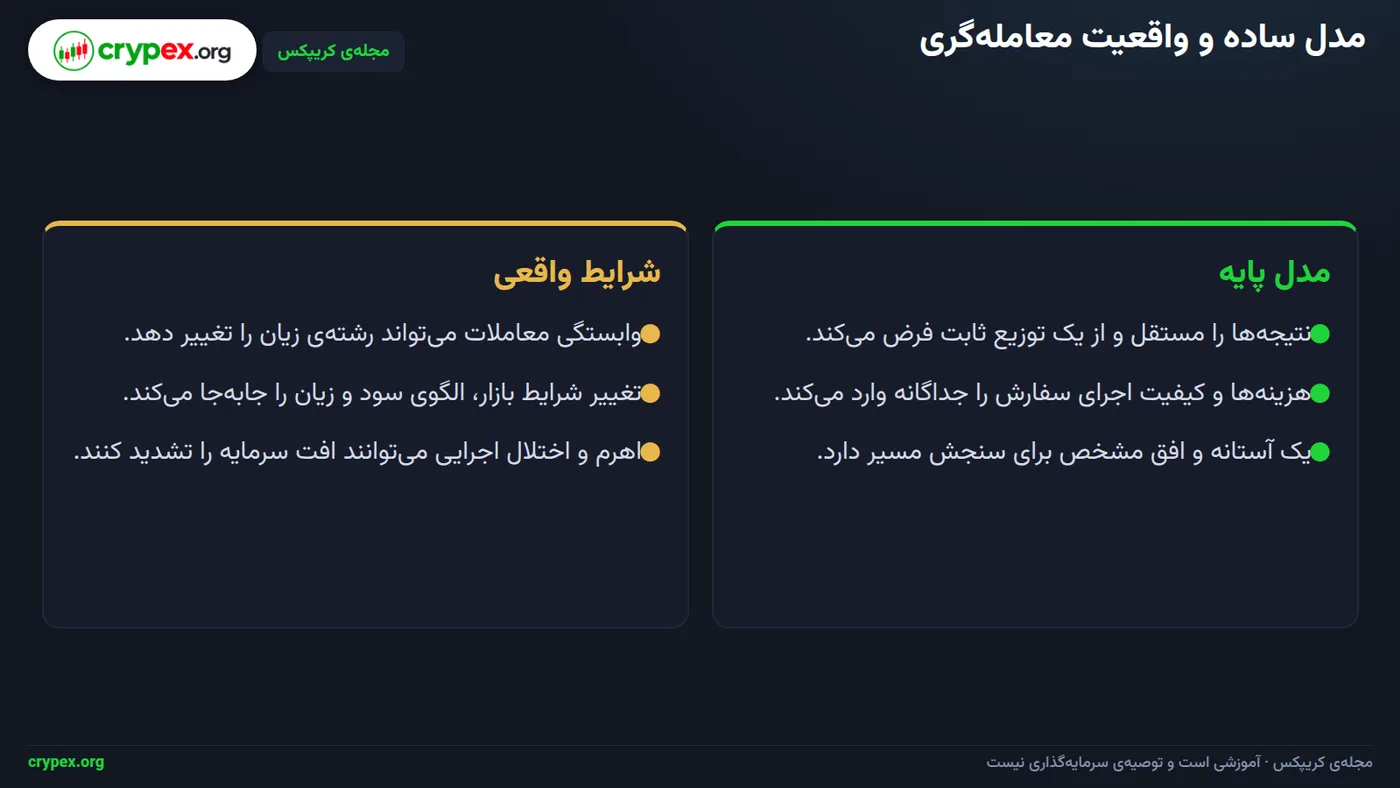
در تصویر بالا، فرضهای سادهشدهی مدل را کنار عواملی میبینید که باید جداگانه ارزیابی شوند. نرخ برد و اندازهی زیان را برای دورههای متفاوت بازار یکسان نگیرید: تغییر نوسان یا نقدشوندگی میتواند کیفیت اجرا و اندازهی زیانها را عوض کند. محاسبه را دستکم در سه حالت تکرار کنید؛ مثلاً با نرخ برد کمتر، زیان میانگین بزرگتر و ترکیب هر دو، و افق هر سناریو را به تعداد معامله مشخص محدود کنید.
از معاملهی منفرد تا ریسک سبد
اهرم، لیکوئیدشدن، شکاف قیمت، کارمزد و فاندینگ میتوانند افت واقعی سرمایه را از افتی که فقط با اندازهی ریسک اسمی محاسبه شده بیشتر کنند. مسیر سرمایه را پس از کسر هزینهها و با قیمت اجرای بدتر از قیمت مورد انتظار بررسی کنید؛ سپس اثر بستهشدن اجباری موقعیت را هم بسنجید. در سبد، ریسک هر موقعیت همزمان را جداگانه جمعبندی کنید و موقعیتهایی را که به یک دارایی، رویداد یا عامل مشترک وابستهاند یک خوشهی ریسک در نظر بگیرید.
بازده معاملهها نیز همهی خطرها را پوشش نمیدهد. قطعی سامانه، خطای سفارش، تأخیر در اجرا یا از دسترفتن دسترسی به حساب میتواند مانع اجرای برنامهی مدیریت ریسک شود؛ این موارد را بهعنوان سناریوهای عملیاتی جداگانه ثبت کنید و برای هرکدام اقدام جایگزین مشخص داشته باشید.
محدودهی تفسیر
خروجی مدل پایه فقط در محدودهی فرضهای ثبتشده معنا دارد؛ آن را احتمال قطعی ورشکستگی یا تضمین بقا معرفی نکنید. اگر اطلاعات ورودی قابلدفاع یا آزمون حساسیت ندارید، عدد احتمال ورشکستگی گزارش نکنید.
برای مثال اصلی، محاسبهی دنبالهی زیانها و عبور از آستانه در بخش «مثال را گامبهگام حل کنید» آمده است؛ در اینجا آن را تکرار نکنید. پیش از تفسیر خروجی، فرضهای استقلال، رژیم بازار، هزینهها و همزمانی موقعیتها را با شرایطی که واقعاً قرار است بسنجید تطبیق دهید.
کدام خطاها نتیجه را گمراهکننده میکنند؟
اگر «ورشکستگی» را تعریف نکنید، هر افت سرمایه را میتوان بهاشتباه ورشکستگی نامید. پیش از محاسبه، آستانهی عملیاتی را مشخص کنید؛ مثلاً افت حساب به کمتر از ۸۰٪ سرمایهی آغازین. سپس افق را هم به تعداد معامله بنویسید: مثلاً ۱۰۰ معامله، نه «در بلندمدت».
مبنای ریسک هر معامله را ثابت نگه دارید. اگر ریسک را درصدی از سرمایهی آغازین حساب کنید، مبلغ در معرض زیان ثابت میماند؛ اگر آن را درصدی از سرمایهی جاری بگیرید، مبلغ با موجودی حساب تغییر میکند. این دو روش مسیر افت متفاوتی میسازند؛ برای مدل پایه از درصد سرمایهی جاری استفاده کنید و همان مبنا را در همهی محاسبات حفظ کنید. برای دنبالهی زیانهای مثال اصلی مقاله، به حل بخش s4 ارجاع دهید.
حذف کارمزد، اسپرد یا لغزش، و فرض اجرای دقیق حد ضرر (Stop Loss)، مدل را از شرایط اجرا دور میکند. در ثبت مدل، نرخ برد، میانگین سود و زیان، هزینهها و ترتیب فرضی معاملات را صریح بنویسید؛ ترتیب مهم است، چون زیانهای پیاپی میتوانند پیش از سودهای بعدی آستانه را لمس کنند. همچنین ریسک موقعیتهای همزمان را جداگانه جمعبندی کنید؛ تعداد معامله بهتنهایی ریسک سبد را نشان نمیدهد.
یک برآورد تکعددی را با نرخ برد تخمینی یا نمونهی کمحجم نپذیرید. نتیجه را با دستکم سه سناریوی نرخ برد یا اندازهی زیان دوباره بسنجید و تغییر خروجی را ببینید. مقایسهی دو مدل فقط وقتی معتبر است که افق، آستانه و تعریف ریسک در هر دو یکسان باشد؛ در غیر این صورت، تفاوت نتیجه را نمیتوان به برتری یک مدل نسبت داد.
ثبت پیش از گزارش
کنار هر نتیجه، ورودیها، منبع هر ورودی، بازهی زمانی اطلاعات و فرضهای حذفشده را ثبت کنید. اگر ورودی قابلدفاع یا آزمون حساسیت ندارید، عدد احتمال ورشکستگی گزارش نکنید.
چکلیست ارزیابی و جمعبندی
ارزیابی را با تعریف عملیاتی ورشکستگی آغاز کنید: آستانه را پیش از محاسبه مشخص کنید؛ برای نمونه، افت سرمایه به کمتر از ۸۰٪ سرمایهی آغازین. افق را هم به تعداد معامله بنویسید، مثلاً ۱۰۰ معامله، نه «در بلندمدت». ریسک هر معاملهی زیانده را درصدی از سرمایهی جاری تعریف کنید و همین مبنا را در تمام محاسبات نگه دارید.
چکلیست بازبینی
- مبنای نرخ برد را ثبت کنید: تعداد معاملات و بازهی اطلاعاتی که از آن برآورد شده است. میانگین سود و زیان را پس از کسر هزینهها بسنجید و کارمزد، لغزش قیمت و هر هزینهی منظورشده را جداگانه بنویسید.
- در مدل پایه، ترتیب فرضی معاملات و نحوهی برخورد با موقعیتهای همزمان را مشخص کنید؛ ریسک معاملات همزمان را جداگانه جمع بزنید، چون شمار معاملهها بهتنهایی ریسک سبد را نشان نمیدهد.
- نتیجهی پایه را با دستکم سه آزمون حساسیت مقایسه کنید؛ مثلاً نرخ برد را هر بار بهتنهایی تغییر دهید، سپس در آزمون جداگانه اندازهی زیان را تغییر دهید. سناریوی بدبینانه باید روشن باشد و هر بار فقط یک ورودی عوض شود.
- برای هر آزمون ثبت کنید که آستانه در افق تعیینشده رد میشود یا نه و آیا تصمیم بعدی تغییر میکند. اگر ورودیها قابلدفاع نیستند یا حساسیت را نسنجیدهاید، احتمال ورشکستگی گزارش نکنید.
پیشنهاد میشود جدول ارزیابی ستونهای «ورودی»، «مبنای اطلاعات»، «فرض»، «آزمون حساسیت» و «تصمیم بعدی» داشته باشد. در هر ردیف، نرخ برد، میانگین سود یا زیان، هزینه، ترتیب معاملات و ریسک همزمان را ثبت کنید تا بازبینی بعدی قابلمقایسه باشد. نتیجه را همراه فرضها، دامنهی عدمقطعیت و محدودیتهای نمونه—مانند کوتاهی دوره یا کمبودن تعداد معاملات—نگه دارید؛ مثال اصلی و عبور از آستانه در بخش حل مثال آمده است.
قاعدهی تصمیم
اگر تغییر یک فرض نتیجه را عوض میکند، تصمیم را به یک برآورد نقطهای گره نزنید. ابتدا مشخص کنید کدام ورودی حساس است و تصمیم را بر پایهی دامنهی سناریوها بازبینی کنید.
قدم بعدی: ریسک را به ارز حساب تبدیل کنید
برآورد ورشکستگی را با سه تصمیم بخوانید: تعریف آستانه، افق محاسبه و نرخ ریسک هر معامله. نتیجه همچنین به کیفیت فرضها وابسته است؛ نرخ برد، میانگین سود و زیان، هزینهها و ترتیب معاملات باید روشن باشند. اگر آزمون حساسیت انجام ندادهاید یا ورودیها پشتوانهی قابلدفاع ندارند، عدد احتمال ورشکستگی گزارش نکنید. برای بازبینی، نتیجه را دستکم در سه سناریوی متفاوت نرخ برد یا اندازهی زیان بسنجید و ریسک موقعیتهای همزمان را جداگانه جمعبندی کنید؛ تعداد معاملات بهتنهایی ریسک سبد را نشان نمیدهد.
در مثال اصلی مقاله، آستانهی عملیاتی ۸۰٪ سرمایهی آغازین و ریسک هر زیان ۲٪ از سرمایهی جاری است. حل کامل دنبالهی زیانها و عبور از آستانه در بخش s4 آمده است؛ اینجا آن محاسبه را تکرار نمیکنیم. هنگام استفاده از هر مدل، افق را به تعداد معامله مشخص کنید، نه با عبارتی مانند «در بلندمدت»، و مبنای درصد ریسک را در تمام محاسبات ثابت نگه دارید.
وقتی ارز سود و زیان با ارز حساب فرق دارد
اگر حساب شما به یک ارز است اما سود و زیان معامله به ارز دیگری ثبت میشود، تبدیل آنها به ارز حساب بخشی از مسیر افت سرمایه را شکل میدهد. نرخ تبدیل زمان محاسبه یا تسویه میتواند باعث شود افتِ ثبتشده در ارز حساب با افتِ دیدهشده در ارز معامله یکسان نباشد. بنابراین، برای سنجش ریسک، سود و زیان را به ارز حساب تبدیل کنید و اثر نرخ تبدیل را در طول افق بررسی کنید؛ نتیجهی صرفاً محاسبهشده با ارز معامله تصویر کامل افت سرمایهی حساب نیست.
مقالهی بعدی این پیوند را گسترش میدهد: «تبدیل سود و زیان به ارز حساب و ریسک نرخ تبدیل». برای موقعیتهایی که مقررات یا مالیات ایران بر آنها اثر میگذارد، از این توضیح حکم قطعی حقوقی یا مالیاتی برداشت نکنید و مورد خود را با منبع رسمی یا مشاور حقوقی بررسی کنید.
پرسشهای پرتکرار
ریسک ورشکستگی در معاملهگری چیست؟
ریسک ورشکستگی برآورد احتمال رسیدن سرمایه به آستانهای است که معاملهگر از پیش برای توقف یا ناتوانی عملیاتی تعریف کرده است. بدون تعیین آستانه و افق زمانی، این برآورد تعریف روشنی ندارد.
آیا افت سرمایه همان ورشکستگی است؟
خیر. افت سرمایه کاهش ارزش حساب نسبت به یک مبنا، معمولاً اوج قبلی، است. ورشکستگی عملیاتی به عبور از آستانهای وابسته است که برای ادامهی فعالیت تعیین شده؛ این تعریف با ورشکستگی حقوقی یکی نیست.
آیا یک نرخ برد برای محاسبهی ریسک ورشکستگی کافی است؟
خیر. نرخ برد بهتنهایی اندازهی سود و زیان، هزینهها، ریسک هر معامله، افق و وابستگی نتایج را نشان نمیدهد. مدل باید این ورودیها و فرضهایش را شفاف کند.
چرا استقلال معاملات در مدل اهمیت دارد؟
فرض استقلال یعنی نتیجهی یک معامله، احتمال نتیجهی بعدی را تغییر نمیدهد. اگر معاملات به محرک مشترک یا شرایط مشابه وابسته باشند، رشتههای زیان و برآورد مدل پایه میتوانند متفاوت شوند.
آیا حد ضرر احتمال ورشکستگی را حذف میکند؟
حد ضرر یک قاعدهی خروج است و اندازهی زیان برنامهریزیشده را مشخص میکند؛ بهتنهایی همهی عوامل اجرای واقعی، شکاف قیمت، اهرم و زیانهای همزمان را در مدل پوشش نمیدهد.
نتیجهی مدل ریسک ورشکستگی را چگونه باید استفاده کرد؟
آن را سنجش سناریو در چارچوب فرضهای ثبتشده بدانید. ورودیها را مستند کنید، چند سناریو بسنجید و تصمیم را به یک عدد منفرد وابسته نکنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.