در این مقاله
- چرا قیمت نفت با یک خبر بالا و پایین میشود؟
- WTI و برنت دقیقاً چه هستند؟
- چه نیروهایی عرضه و تقاضای نفت را جابهجا میکنند؟
- تقاضا و عرضه را جداگانه بسنجید
- مثال گامبهگام: سود و مارجین یک CFD فرضی
- رول، گپ و اهرم چه خطرهایی برای معاملهگر دارند؟
- چه زمانی WTI و برنت از هم فاصله میگیرند؟
- چه چیزهایی این شکاف را تغییر میدهد؟
- اشتباههای رایج در خواندن بازار نفت
- چکلیست عملی پیش از معاملهی CFD نفت
- قدم بعدی: ابزارها و ادامهی مسیر یادگیری
- برای یادگیری مرحلهی بعد
خلاصه در ۳۰ ثانیه
- WTI و برنت دو معیار مرجع متفاوتاند و محرکهای منطقهای هم دارند.
- موجودی نفت را در کنار پالایش، صادرات و انتظارات بازار تفسیر کنید.
- تصمیم اوپک+ زمانی اثر پایدارتر دارد که به عرضهی واقعی برسد.
- CFD نفت میتواند هزینهی رول و گپ داشته باشد؛ مشخصات نماد کارگزار را بخوانید.
- حجم موقعیت را با فاصلهی حد ضرر و زیان قابلتحمل هماهنگ کنید.
چرا قیمت نفت با یک خبر بالا و پایین میشود؟
نفت فقط بشکهای نیست که از چاه به پالایشگاه میرسد. هم یک کالای فیزیکی است، هم دارایی مالی که با قراردادهای سررسیددار معامله میشود. خریداران فیزیکی به محل تحویل، کیفیت و زمان دسترسی اهمیت میدهند. معاملهگران قراردادها هم انتظار خود از عرضه و تقاضای آینده را در قیمت امروز وارد میکنند. به همین دلیل قیمت میتواند پیش از جابهجایی بشکهها تغییر کند.
برای هر خبر عرضه یا تقاضا، سه سؤال را جدا بررسی کنید: چه چیزی تغییر کرده، اثرش روی کدام منطقه است، و آیا به بازار جهانی هم میرسد؟ مثلاً اختلال در عرضهی یک منطقه را خودبهخود کمبود جهانی نگیرید. بازار معمولاً تغییر مورد انتظار را زودتر قیمتگذاری میکند، اما دامنهی اثر به گستردگی اختلال و امکان جایگزینی عرضه بستگی دارد.
قیمت معمولاً به تفاوت میان انتظار قبلی و خبر تازه واکنش میدهد، نه فقط به مثبت یا منفی بودن تیتر. اگر کاهش عرضهی اوپک+ از قبل انتظار میرفت، اعلام آن غافلگیری بزرگی نیست. اجرای واقعی کاهش و پایبندی اعضا را هم بسنجید. آمار موجودی نفت آمریکا را هم کنار تغییر پالایش، واردات و صادرات بخوانید؛ افزایش موجودی بهتنهایی جهت قیمت را مشخص نمیکند.
قیمت مرجع با قیمت کارگزار یکی نیست
WTI شاخص نفت خام آمریکا است و برنت معیار مرجع نفت دریای شمال. این دو قیمت یکسانی ندارند. قیمت قرارداد مابهالتفاوت (CFD) کارگزار را هم با قیمت مرجع یکی نگیرید؛ نماد، قرارداد مبنا، ساعت معامله، اسپرد و شیوهی تعدیل یا رول روی قیمت و هزینه اثر میگذارند.
پیش از رویدادهای مهم، ساعت انتشار را در تقویم اقتصادی کریپکس بررسی کنید و احتمال گپ یا گسترش اسپرد را در برنامهی معامله بگنجانید. پیش از نگهداشتن موقعیت تا سررسید، تاریخ رول نماد و روش تعدیل کارگزار را بخوانید. اهرم را جایگزین محاسبهی حجم بر پایهی زیان قابلتحمل و فاصلهی حد ضرر نکنید. هدف این مقاله ساختن چارچوبی برای خواندن محرکهای نفت و شناخت ریسک معامله است، نه ارائهی سیگنال.
WTI و برنت دقیقاً چه هستند؟
WTI شاخص مرجع نفت خام آمریکاست و برنت معیار نفت دریای شمال است. قیمت این دو یکسان نیست؛ هر کدام به نفتی با ویژگیها و محل تحویل مشخص اشاره دارد و برای قیمتگذاری انواع دیگر نفت خام هم به کار میرود. ([eia.gov](https://www.eia.gov/todayinEnergy/detail.php?id=۱۸۵۷۱&utm_source=openai))
چه چیزهایی این دو را از هم متمایز میکند؟
در تصویر زیر، تفاوت محل تولید و تحویل و عوامل اثرگذار بر قیمت را ببینید. کیفیت نفت، از جمله چگالی و میزان گوگرد، مهم است؛ اما هزینه و مسیر حمل، دسترسی به خط لوله یا پایانهی صادراتی و نزدیکی به پالایشگاههای مناسب هم نفت یک منطقه را گرانتر یا ارزانتر میکند. برای نمونه، محدودیت انتقال نفت به بازارهای مصرف میتواند قیمت شاخص محلی را از معیارهای دیگر جدا کند. ([eia.gov](https://www.eia.gov/todayinEnergy/detail.php?id=۱۸۵۷۱&utm_source=openai))
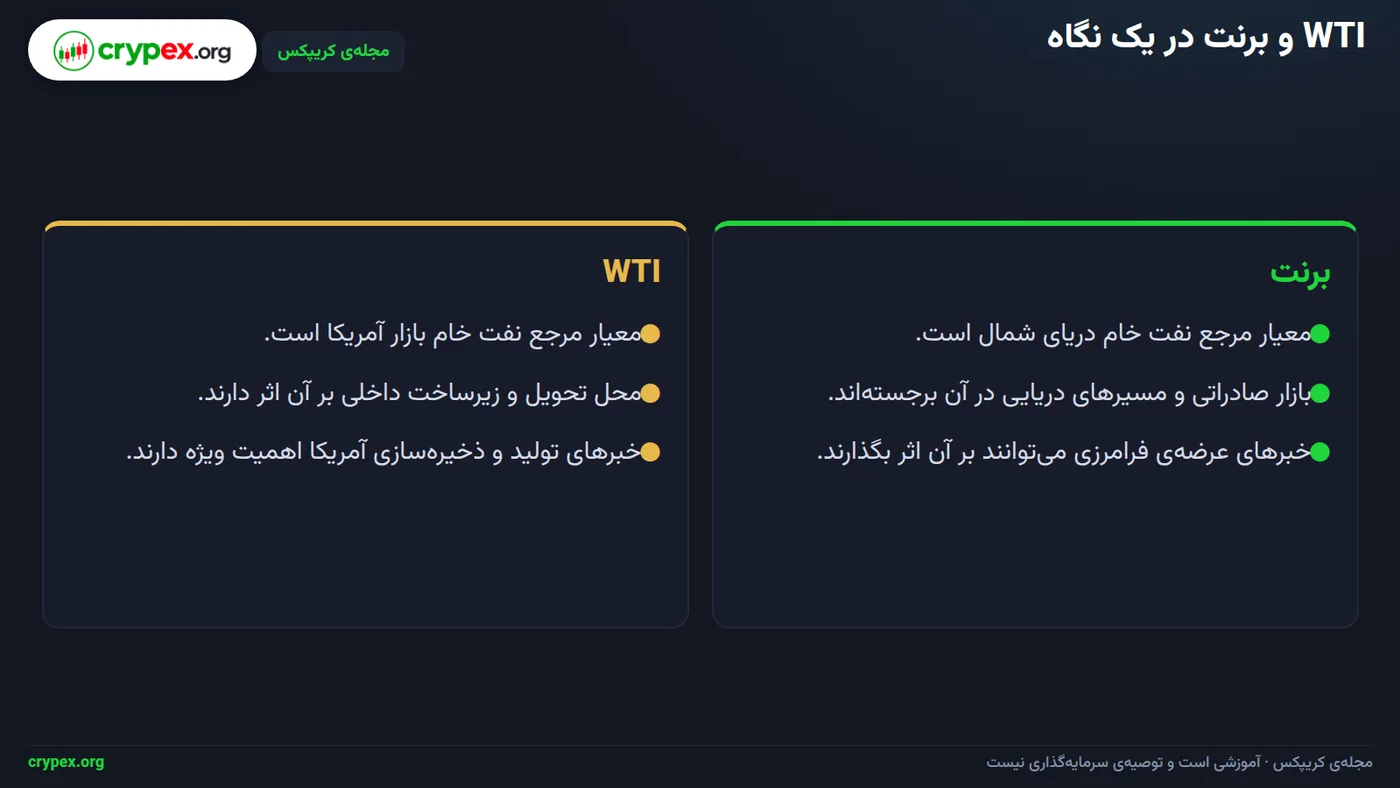
اختلاف قیمت برنت و WTI را شکاف برنت و WTI مینامند. این شکاف ثابت نیست: تغییر دسترسی نفت آمریکا به بازارهای صادراتی یا تفاوت عرضه و تقاضای منطقهای آن را بازتر یا محدودتر میکند. هنگام بررسی خبر، محل اثر آن را هم مشخص کنید؛ اختلال در عرضهی آمریکا را با اختلال در عرضهی جهانی یکی نگیرید. ([eia.gov](https://www.eia.gov/outlooks/steo/report/petro_prod.php?trk=article-ssr-frontend-pulse_little-text-block&utm_source=openai))
| معیار | مبنای جغرافیایی | چه چیزی را در تحلیل جدا کنید؟ |
|---|---|---|
| WTI | نفت خام آمریکا؛ نقطهی تحویل شاخص در کوشینگ، اوکلاهما | عرضهی داخلی، انتقال به پالایشگاهها و دسترسی به صادرات |
| برنت | نفت دریای شمال | عرضهی دریایی و دسترسی به مسیرهای حمل بینالمللی |
| شکاف برنت و WTI | اختلاف قیمت دو معیار | تغییرات منطقهای عرضه، تقاضا و حملونقل |
نفت خام با بنزین و گازوئیل یکی نیست؛ این فرآوردهها پس از پالایش نفت تولید میشوند. پالایشگاه برای نفت خام تقاضا دارد، اما فروش و حاشیهی سود فرآوردهها هم میزان فعالیتش را تحت تأثیر میگذارد؛ پس فقط قیمت نفت خام را نبینید و آمار پالایش و تقاضای بنزین و گازوئیل را هم بررسی کنید. ([eia.gov](https://www.eia.gov/TodayinEnergy/detail.php?id=۶۳۱۸۴&utm_source=openai))
در CFD، نمادهایی مانند WTI یا Brent بهتنهایی مشخص نمیکنند قرارداد پایه چیست، قیمتگذاری چگونه است یا معامله چه زمانی متوقف میشود. پیش از معامله، مشخصات نماد، ساعات معامله، تاریخ رول و شیوهی تعدیل کارگزار را بررسی کنید؛ این جزئیات بین کارگزارها فرق دارد. ([cmegroup.com](https://www.cmegroup.com/education/courses/introduction-to-energy/introduction-to-crude-oil/discover-wti-a-global-benchmark?utm_source=openai))
چه نیروهایی عرضه و تقاضای نفت را جابهجا میکنند؟
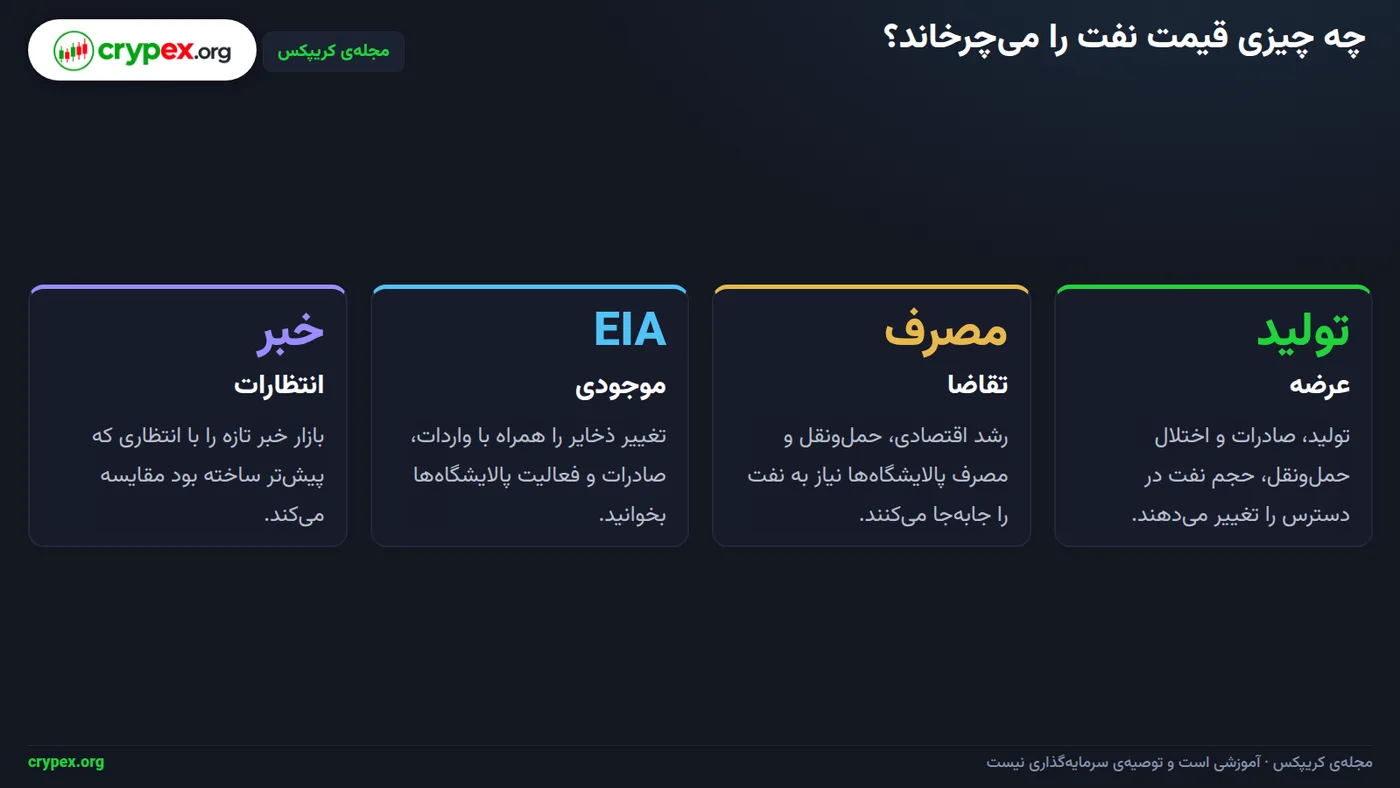
برای خواندن بازار نفت، محرکها را در چهار گروه ببینید: تقاضا، عرضه، موجودیها و شرایط کلان. در تصویر زیر این گروهها را کنار هم میبینید. برای هر خبر بپرسید کدام گروه را تغییر میدهد و اثرش محلی است یا جهانی.
تقاضا و عرضه را جداگانه بسنجید
تقاضا را از رشد اقتصادی، حملونقل، فصل مصرف و فعالیت پالایشگاهها دنبال کنید. رشد رفتوآمد و جابهجایی کالا مصرف سوخت را بالا میبرد؛ فصل گرما یا سرما هم الگوی مصرف فرآوردهها را تغییر میدهد. بهرهبرداری پالایشگاهها نشان میدهد چه مقدار نفت خام به سوخت تبدیل میشود، پس افزایش فعالیت آنها را کنار نشانههای تقاضا بخوانید.
عرضه به تصمیم تولیدکنندگان، ظرفیت مازاد، صادرات و مسیرهای انتقال وابسته است. اختلال در بندر، خط لوله یا مسیر کشتیرانی میتواند دسترسی به نفت را محدود کند، حتی اگر تولید میدان تغییر نکرده باشد. تصمیم اوپک+ را راهنمای سیاست عرضه بدانید، نه اثبات کاهش یا افزایش فوری تولید؛ اجرا و پایبندی اعضا را جداگانه پیگیری کنید.
آمار و خبر را در زمینهی بازار بخوانید
آمار هفتگی موجودی نفت ادارهی اطلاعات انرژی آمریکا (EIA) را با انتظار بازار مقایسه کنید و همزمان تغییرات واردات، صادرات و بهرهبرداری پالایشگاهها را بسنجید. افزایش موجودی بهتنهایی جهت قطعی قیمت را نشان نمیدهد؛ باید ببینید نفت بیشتری وارد شده، صادرات کمتر شده یا پالایشگاهها نفت کمتری مصرف کردهاند.
قاعدهی خواندن موجودی
ابتدا نتیجهی آمار را با انتظار بازار بسنجید؛ سپس واردات، صادرات و فعالیت پالایشگاهها را بررسی کنید. فقط بعد از این مقایسه دربارهی توازن عرضه و تقاضا برداشت کنید.
تنش ژئوپلیتیک میتواند نگرانی دربارهی دسترسی به نفت و حملونقل ایجاد کند؛ اما نگرانی بازار را با اختلال واقعی عرضه یکی نگیرید. بررسی کنید آیا تولید، صادرات یا مسیر انتقال واقعاً مختل شده و محل اختلال چه سهمی در عرضهی منطقهای یا جهانی دارد. اثر منطقهای را با اثر جهانی یکی نگیرید.
دلار و نرخ بهره هم از مسیر هزینهی خرید و انتظارات اقتصاد کلان بر نفت اثر میگذارند. تغییر ارزش دلار هزینهی خرید نفت را برای دارندگان ارزهای دیگر تغییر میدهد؛ نرخ بهره و چشمانداز اقتصاد هم بر رشد، حملونقل و مصرف اثر دارند. پیش از رویدادهای مهم، ساعت انتشار را در تقویم اقتصادی کریپکس بررسی کنید و برای گپ یا گسترش اسپرد برنامه داشته باشید.
مثال گامبهگام: سود و مارجین یک CFD فرضی
فرض کنید در یک معاملهی فرضی، قیمت ورود هر بشکه ۷۰ دلار است، قیمت خروج ۷۳ دلار، اندازهی موقعیت ۱۰ بشکه و اهرم ۵ به ۱. اول ارزش اسمی موقعیت را حساب میکنیم: قیمت ورود ضرب در اندازهی موقعیت.
۷۰ × ۱۰ = ۷۰۰ دلار. ارزش اسمی این موقعیت ۷۰۰ دلار است. مارجین اولیهی سادهشده از تقسیم ارزش اسمی بر اهرم به دست میآید: ۷۰۰ ÷ ۵ = ۱۴۰ دلار. این رقم وجه اولیهی لازم برای بازکردن موقعیت است، نه حداکثر زیان معامله.
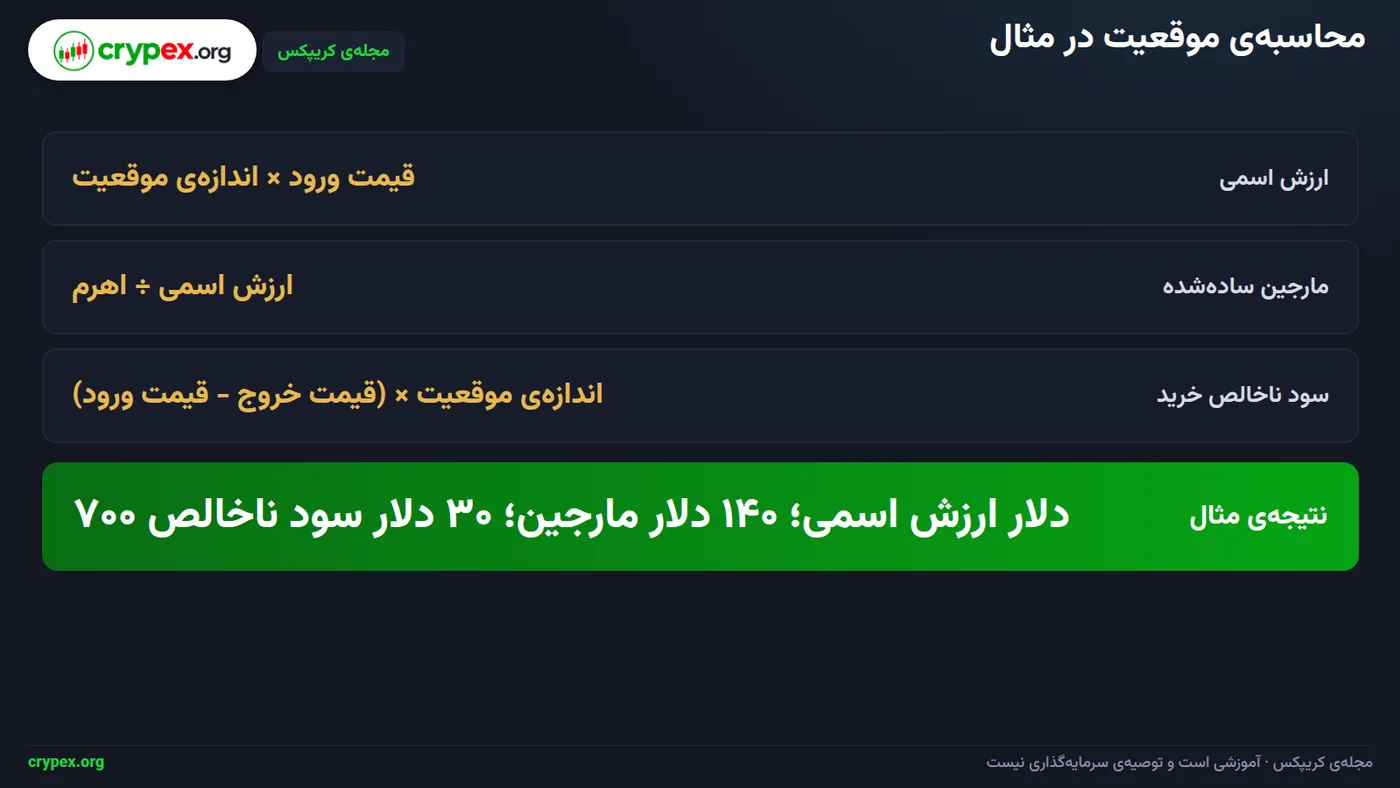
در تصویر بالا فرمولهای این مثال را میبینید. برای موقعیت خرید، اختلاف قیمت خروج و ورود را در اندازهی موقعیت ضرب میکنیم: (۷۳ − ۷۰) × ۱۰ = ۳۰ دلار سود ناخالص. این عدد فقط تغییر ارزش موقعیت را نشان میدهد، نه سود خالص.
از این مبلغ باید هزینههای معامله را جدا کنید: اسپرد و کمیسیون، هزینهی تأمین مالی شبانه و تعدیل رول. اگر موقعیت را نزدیک تاریخ رول نگه میدارید، پیش از معامله تاریخ رول نماد و شیوهی تعدیل کارگزار را بررسی کنید. برای جزئیات مارجین و اهرم، از ابزار مارجین و اهرم کریپکس استفاده کنید.
در موقعیت فروش، جهت محاسبه برعکس است: کاهش قیمت به نفع موقعیت و افزایش آن به زیان آن است. حجم معامله را بر پایهی زیان قابلتحمل و فاصلهی حد ضرر تعیین کنید؛ اهرم جای مدیریت ریسک را نمیگیرد. پیش از رویدادهای مهم نفتی، ساعت انتشار را در تقویم اقتصادی بررسی کنید و گپ یا گسترش اسپرد را در برنامهی معامله لحاظ کنید.
رول، گپ و اهرم چه خطرهایی برای معاملهگر دارند؟
قرارداد آتی تاریخ سررسید دارد. قرارداد مابهالتفاوت (CFD) نفت هم طبق سازوکار کارگزار ممکن است پیش از سررسید از قرارداد جاری به قرارداد بعدی منتقل شود. به این انتقال «رول» میگویند و نگهداشتن موقعیت در زمان آن میتواند قیمت نماد یا هزینهی نگهداری را تغییر دهد. پیش از ورود، تاریخ رول و شیوهی تعدیل را در مشخصات همان نماد بخوانید. اگر میخواهید موقعیت را تا سررسید نگه دارید، قاعدهی کارگزار را از قبل بررسی کنید.
گپ یعنی قیمت پس از وقفه، در سطحی دور از قیمت پیش از توقف باز میشود؛ بین این دو سطح معاملهای رخ نداده است. تعطیلی بازار، خبر ژئوپلیتیک یا زمان انتشار آمار نفت میتواند چنین حرکتی بسازد. در این حالت، سفارش خروج اجرا میشود، اما اجرا در قیمت درخواستی تضمین نیست و ممکن است با قیمتی متفاوت انجام شود. زمان رویدادهای مهم را در تقویم اقتصادی ببینید و احتمال گپ یا گسترش فاصلهی خریدوفروش را در برنامهی معامله لحاظ کنید.
اهرم، ارزش موقعیت را نسبت به مارجین بالا میبرد. به همین دلیل، حرکت نامطلوب قیمت زیان حساب را نسبت به مارجین سریعتر بالا میبرد. اگر موجودی یا مارجین آزاد به آستانهی تعیینشدهی کارگزار برسد، کارگزار میتواند موقعیت را اجباری ببندد. برای انتخاب حجم، اول زیان قابلتحمل و فاصلهی حد ضرر را مشخص کنید، سپس مارجین لازم را بررسی کنید. اهرم را جایگزین مدیریت ریسک نکنید. برای این بررسی از ابزار مارجین و اهرم کریپکس کمک بگیرید.
پیش از نگهداشتن موقعیت بررسی کنید
- در مشخصات نماد، تاریخ رول، قاعدهی تعدیل، ساعات معامله و زمان توقف را پیدا کنید؛ ساعتهای هر نماد را جداگانه بخوانید.
- در ساعات کمنقدشوندگی و پیرامون خبر، اسپرد و شرایط اجرای سفارش را دوباره بررسی کنید؛ هر دو میتوانند با شرایط معمول فرق کنند.
- پیش از بازکردن موقعیت، زیانی را که تا حد ضرر میپذیرید و موجودی آزاد حساب را مشخص کنید. پیش از رویدادهای مهم نفتی نیز زمان انتشار و احتمال گپ یا گسترش اسپرد را در برنامه بگنجانید.
حد ضرر قیمت خروج را قطعی نمیکند
جهش قیمت، گپ یا کمبود نقدشوندگی میتواند اجرای حد ضرر را از سطح درخواستی دور کند؛ در این حالت، خروج ممکن است با قیمتی متفاوت انجام شود.
چه زمانی WTI و برنت از هم فاصله میگیرند؟
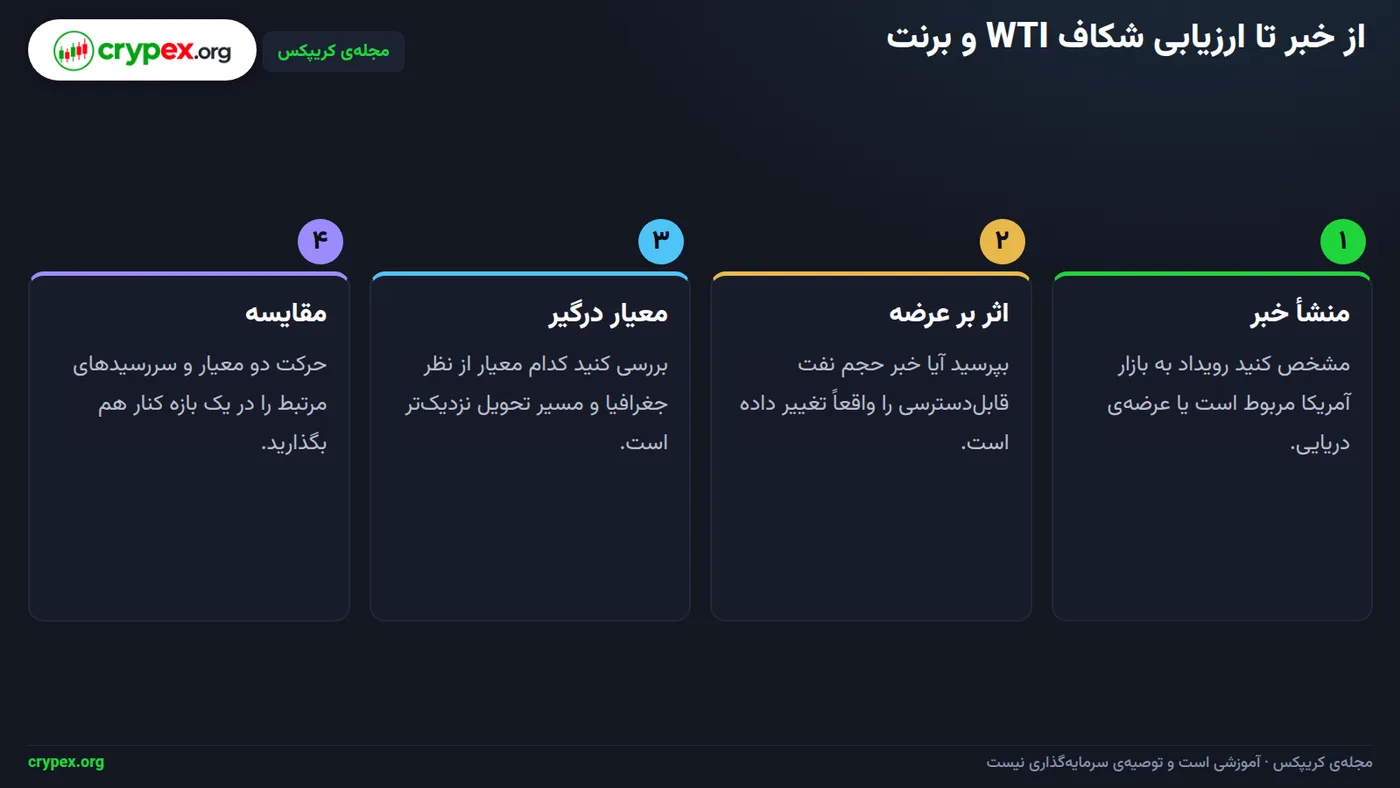
WTI شاخص نفت خام آمریکاست و برنت معیار نفت دریای شمال؛ قیمت این دو یکسان نیست. وقتی اختلالی در تولید آمریکا یا خطوط لوله و پایانههای داخلی رخ میدهد، اثر اولیه را در بازارهای WTI میبینید. مثلاً محدودشدن انتقال نفت به یک مرکز ذخیرهسازی میتواند عرضهی همان منطقه را تغییر دهد، حتی اگر عرضهی جهانی ثابت بماند.
اختلال تولید در دریای شمال یا محدودیت مسیرهای صادراتی مرتبط، ابتدا توجه بازار برنت را جلب میکند. منشأ خبر را با محل اثرش تطبیق دهید: اختلال در یک مسیر صادراتی منطقهای را معادل کمبود جهانی نفت نگیرید. در تصویر زیر، مسیر بررسی اثر یک رویداد منطقهای بر دو معیار مرجع را میبینید.
چه چیزهایی این شکاف را تغییر میدهد؟
ظرفیت ذخیرهسازی و دسترسی به خطوط لوله تعیین میکند نفت در بازار محلی چقدر راحت جابهجا یا انبار شود؛ کمبود فضای ذخیره یا گلوگاه انتقال، فشار محلی را تشدید میکند. پالایشگاهها هم بسته به نوع نفت موردنیازشان واکنش متفاوتی به کیفیت و ترکیب نفت خام نشان میدهند. به همین دلیل، تغییر تقاضای پالایشگاهها برای نفتی با کیفیت مشخص میتواند یک معیار را نسبت به دیگری تقویت یا تضعیف کند.
برای مقایسهی منظم، در هر خبر این موارد را کنار هم ثبت کنید:
- روند WTI و برنت در بازهی زمانی یکسان؛
- سررسید قرارداد پایهی هر معیار، تا قراردادهای متفاوت را با هم نسنجید؛
- منشأ خبر، نوع اختلال و محل مستقیم اثر آن؛
- ظرفیت ذخیرهسازی، دسترسی خطوط لوله و نیاز پالایشگاههای منطقه.
تصمیم اوپک+ را از اجرای واقعی تغییر عرضه و پایبندی اعضا جدا کنید؛ آمار موجودی نفت را هم همراه با تغییرات پالایش، واردات و صادرات بخوانید. افزایش موجودی بهتنهایی جهت قطعی قیمت را نشان نمیدهد. برای ثبت رویدادها و زمان انتشار خبر، از تقویم اقتصادی استفاده کنید؛ قیمت روز را بدون منبع زنده در مقاله یا تحلیل وارد نکنید، چون این مقایسه بر محرکهای کیفی تمرکز دارد.
اشتباههای رایج در خواندن بازار نفت
افزایش موجودی نفت در گزارش ادارهی اطلاعات انرژی آمریکا (EIA) را جدا از انتظار بازار نخوانید. اگر بازار افزایش بیشتری پیشبینی کرده باشد، افزایش کمتر برداشت متفاوتی میسازد. تغییرات پالایش، واردات و صادرات را هم کنار موجودی ببینید. افزایش موجودی بهتنهایی جهت قیمت را تعیین نمیکند.
بیانیهی اوپک+ دربارهی کاهش یا افزایش تولید با تغییر واقعی عرضه یکی نیست. تصمیم اعلامشده را از اجرای آن و پایبندی اعضا جدا کنید. وعدهی کاهش تولید فقط وقتی اثر دارد که در عرضهی واقعی دیده شود.
هر خبر ژئوپلیتیک را اختلال واقعی در عرضه فرض نکنید. مشخص کنید کدام مسیر یا منطقه در خطر است و چه حجمی از عرضه ممکن است درگیر شود. تهدید یک مسیر حملونقل را با توقف جریان نفت یکی نگیرید.
قیمت CFD را بیبررسی با قرارداد آتی مرجع یا قیمت نقدی مقایسه نکنید. زمان قیمتگذاری، سررسید قرارداد، اختلاف خریدوفروش و شیوهی کارگزار را تطبیق دهید. وگرنه تفاوت دو قیمت را با حرکت واقعی بازار اشتباه میگیرید.
هزینهی رول و نگهداری را هم در عملکرد حساب کنید. پیش از نگهداشتن موقعیت تا سررسید، تاریخ رول نماد CFD و شیوهی تعدیل کارگزار را ببینید؛ این هزینهها از سود ناخالص کم میشوند. حجم معامله را بر پایهی زیان قابلتحمل و فاصلهی حد ضرر تعیین کنید، نه صرفاً اهرم. برای مرور مارجین از ابزار مارجین و اهرم کریپکس استفاده کنید.
یادداشت پیش از معامله
پیش از ورود، سه مورد را بنویسید: محرک بازار، رویداد پیشرو و هزینهی نماد. تقویم اقتصادی کریپکس را برای زمان انتشار رویدادها ببینید و احتمال گپ یا گسترش اسپرد را در برنامه بگنجانید.
چکلیست عملی پیش از معاملهی CFD نفت
پیش از ثبت سفارش، مشخص کنید نماد به WTI، شاخص نفت خام آمریکا، یا برنت، معیار مرجع نفت دریای شمال مربوط است؛ این دو قیمت یکسانی ندارند. همچنین ببینید نماد بر پایهی قرارداد پیوسته است یا سررسید مشخص دارد؛ این تفاوت، زمان و شیوهی رول را مهم میکند.
مشخصات نماد را در صفحهی کارگزار بخوانید: اندازهی قرارداد، ارزش هر واحد حرکت، مارجین، هزینهی شبانه، تاریخ رول و روش تعدیل قیمت یا موجودی حساب. پیش از نگهداشتن موقعیت تا سررسید، تاریخ رول نماد CFD و شیوهی تعدیل کارگزار را بررسی کنید؛ جابهجایی قرارداد میتواند قیمت نمایشدادهشده یا هزینهی نگهداری را تغییر دهد. برای برآورد مارجین و اهرم از ابزار کریپکس هم کمک بگیرید.
تقویم اقتصادی را با ساعت انتشار بررسی کنید و گزارشهای موجودی نفت، رویدادهای کلان و خبرهای مؤثر بر عرضه یا تقاضا را علامت بزنید. آمار موجودی نفت را همراه با تغییرات پالایش، واردات و صادرات بخوانید؛ افزایش موجودی بهتنهایی جهت قیمت را تعیین نمیکند. تصمیم اوپک+ را از اجرای واقعی کاهش یا افزایش عرضه جدا کنید و به پایبندی اعضا توجه کنید. اثر هر خبر را بر عرضه، تقاضا و منطقهی اثرگذاری بسنجید تا اثر منطقهای را با اثر جهانی اشتباه نگیرید. تقویم اقتصادی کریپکس زمان انتشار را در برنامهی شما ثبت میکند.
زیان قابلتحمل را ابتدا به پول حساب تعیین کنید، سپس بر فاصلهی حد ضرر و ارزش هر واحد حرکت تقسیم کنید تا سقف اندازهی موقعیت به دست آید. قاعدهی محاسبه این است: اندازهی موقعیت = زیان قابلتحمل ÷ (فاصلهی حد ضرر × ارزش هر واحد حرکت). حجم را از این محاسبه بگیرید؛ اهرم جایگزین مدیریت ریسک نیست. گپ یا گسترش اسپرد پیرامون رویدادهای مهم نفتی را هم در برنامه لحاظ کنید و بخشی از مارجین آزاد را برای نوسان و افزایش مارجین لازم کنار بگذارید.
جدول ثبت پیش از سفارش
جدول زیر را برای هر معامله تکمیل کنید و در ستون تیک، هر مورد را پس از بررسی علامت بزنید. اگر موردی خالی ماند، سفارش را تا تکمیل اطلاعات به تعویق بیندازید.
| مورد بررسی | آنچه ثبت میکنید | تیک |
|---|---|---|
| معیار و سررسید نماد | WTI یا برنت؛ پیوسته یا سررسید مشخص | □ |
| مشخصات کارگزار | اندازهی قرارداد، قيمة حرکت، مارجین، هزینهی شبانه و زمان رول | □ |
| تقویم و خبرها | رویداد، ساعت انتشار، محل الأثر و احتمال گپ یا گسترش اسپرد | □ |
| حد ضرر و حجم | زیان به پول حساب، فاصلهی حد ضرر و حجم محاسبهشده | □ |
| حاشیهی مارجین | مارجین آزاد پس از درنظرگرفتن سناریوی گپ | □ |
قاعدهی ثبت
پیش از هر سفارش، همهی ردیفها را با تیکهای انجامشده تکمیل کنید. اگر نماد، هزینهها، زمان رول یا ریسک زیان روشن نیست، معامله را ثبت نکنید.
قدم بعدی: ابزارها و ادامهی مسیر یادگیری
برای برنامهریزی پیرامون خبرها، تقویم اقتصادی کریپکس را پیش از معامله ببینید و ساعت انتشار آمار و رویدادهای کلان مرتبط با نفت را یادداشت کنید. زمان انتشار را با منطقهی زمانی تقویم تطبیق دهید و پیش از رویدادهای مهم، احتمال گپ یا گسترش اسپرد را در برنامهتان لحاظ کنید.
برای فهم رابطهی اندازهی موقعیت و مارجین، از ابزار مارجین و اهرم استفاده کنید: اندازهی موقعیت را مشخص کنید، اهرم را وارد کنید و مارجین موردنیاز را ببینید. حجم معامله را بر پایهی زیان قابلتحمل و فاصلهی حد ضرر تعیین کنید؛ اهرم جایگزین مدیریت ریسک نیست. محاسبهی کامل مثال عددی را در بخش مارجین ببینید.
پیش از معامله بررسی کنید
مشخصات نماد و هزینههای کارگزار را مبنا قرار دهید؛ از جمله اندازهی قرارداد، ساعات معامله، اسپرد و هزینهی نگهداری. اگر موقعیت را تا سررسید نگه میدارید، تاریخ رول نماد و شیوهی تعدیل کارگزار را هم بررسی کنید.
برای یادگیری مرحلهی بعد
برای مقایسهی ریسک گپ و ساعات معامله در بازاری دیگر، مقالهی «CFD شاخصهای بورس آمریکا (US30، NAS100، SPX500): ساعات، اهرم و ریسک گپ» را بخوانید. برای انتخاب بازاری متناسب با سبک معاملهگریتان، مقالهی «مقایسهی بازارها: فارکس، طلا، کریپتو، شاخص و نفت؛ کدام با چه نوع معاملهگری جور است؟» را ببینید.
در بررسی نفت، خبر را به سه پرسش تفکیک کنید: چه چیزی عرضه یا تقاضا را تغییر میدهد، اثر آن در کدام منطقه است و آیا جهانی است یا محلی؟ آمار موجودی را کنار تغییرات پالایش، واردات و صادرات بخوانید؛ افزایش موجودی بهتنهایی جهت قیمت را تعیین نمیکند. دربارهی اوپک+ هم تصمیم اعلامشده را از اجرای واقعی تغییر عرضه و پایبندی اعضا جدا کنید.
ابزارهای کریپکس برای تمرین این مبحث
تقویم اقتصادی (/tools/economic-calendar)؛ مارجین و اهرم (/tools/margin-leverage)
پرسشهای پرتکرار
تفاوت اصلی WTI و برنت چیست؟
WTI معیار مرجع نفت خام بازار آمریکاست و برنت معیار مرجع نفت دریای شمال و بازارهای بینالمللی بهشمار میرود. محل تحویل، کیفیت، زیرساخت و مسیرهای صادراتی باعث میشوند قیمت آنها همیشه یکسان نباشد.
آمار موجودی نفت EIA چه چیزی را نشان میدهد؟
گزارش هفتگی EIA برآوردی از موجودی و بخشهایی از عرضه و مصرف نفت و فرآوردههای نفتی آمریکا ارائه میکند. تغییر موجودی را همراه با انتظار بازار، واردات، صادرات و فعالیت پالایشگاهها تفسیر کنید.
تصمیم اوپک+ چگونه روی نفت اثر میگذارد؟
تصمیمهای تولیدی اوپک+ بر انتظارات عرضه اثر میگذارند. برای ارزیابی اثر، اعلام تصمیم را از اجرای آن و میزان پایبندی تولیدکنندگان جدا کنید.
رول در CFD نفت یعنی چه؟
رول جابهجایی مبنای قیمتگذاری نماد از قرارداد نزدیکسررسید به قرارداد بعدی است. زمانبندی و شیوهی تعدیل را در مشخصات کارگزار بررسی کنید، زیرا هزینه یا تغییر ثبتشده در حساب به תנאי نماد بستگی دارد.
چرا در CFD نفت ممکن است گپ ایجاد شود؟
گپ زمانی دیده میشود که قیمت חדש در بازگشایی با قیمت قبلی فاصله داشته باشد. خبرهای مهم، تعطیلی بازار או کاهش نقدشوندگی میتوانند زمینهی چنین جهشی را فراهم کنند و اجرای حد ضرر را از سطح درخواستی دور کنند.
آیا اهرم بالا مارجین لازم را کم میکند؟
با ثابتبودن ارزش اسمی، اهرم بالاتر مارجین اولیهی محاسباتی را کمتر میکند. اما اندازهی زیان نسبت به سرمایهی درگیر بزرگتر میشود؛ اهرم را با ریسک قابلتحمل و فاصلهی حد ضرر بسنجید.
آزمون کوتاه این درس
1. چرا ممکن است قیمت نفت پیش از جابهجایی فیزیکی بشکهها تغییر کند؟
2. چرا افزایش موجودی نفت آمریکا بهتنهایی برای نتیجهگیری دربارهی جهت قیمت کافی نیست؟
3. کدام توضیح، تفاوت قیمت WTI و برنت را بهتر تبیین میکند؟
4. چرا مارجین اولیهی یک موقعیت اهرمی را نباید حداکثر زیان آن دانست؟
این درس را در عمل امتحان کنید
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.