در این مقاله
- چرا اختلاف نرخ بهره بهتنهایی پاسخ نیست؟
- کریتریدینگ دقیقاً چیست؟
- بازده و ریسک از کجا میآیند؟
- چرا خروج همزمان حرکت را تند میکند؟
- مثال گامبهگام: چه وقت بهره مغلوب ارز میشود؟
- محاسبهی بهره و زیان ارزی
- چه عواملی نتیجه را تغییر میدهند؟
- چه وقت خطر خروج همزمان برجسته میشود؟
- قاعدهی سنجش سناریوی تنش
- کدام خطاها محاسبه را منحرف میکنند؟
- چکلیست ارزیابی یک کریترید
- قدم بعدی در مسیر اقتصاد کلان
- چطور مطالعه را به تحلیل تبدیل کنید؟
خلاصه در ۳۰ ثانیه
- کریتریدینگ از اختلاف نرخ بهرهی دو ارز استفاده میکند.
- سود بهرهای بهتنهایی بازده کل را نشان نمیدهد.
- افت ارز مقصد میتواند سود بهره را کاملاً از بین ببرد.
- هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را جدا حساب کنید.
- خروج همزمان معاملهگران میتواند حرکت ارزی را تشدید کند.
چرا اختلاف نرخ بهره بهتنهایی پاسخ نیست؟
آیا ارز با نرخ بهرهی بالاتر همیشه بازده بیشتری میدهد؟ نه؛ بازده بهرهای و بازده کل معامله دو چیز جدا هستند. بهره از اختلاف نرخها و مدت نگهداری به دست میآید؛ بازده کل، تغییر ارزش موقعیت ارزی را هم شامل میشود و هزینهها از نتیجه کم میشوند.
هشدار: ارز میتواند بهره را ببلعد
نوسان شدید ارز میتواند زیان سرمایه را از سود بهره بیشتر کند و آن را کاملاً از بین ببرد. وقتی معاملهگران همزمان از موقعیتهای مشابه خارج میشوند، افت ارز مقصد تندتر میشود؛ این ریسکِ خروج از کریترید است.
نرخ سیاستی یک مرجع کلان است، نه مبلغی که در حساب شما ثبت میشود. بازده واقعی معامله به ارز تأمین مالی، ارز مقصد، روش محاسبهی بهرهی کارگزار، مدت نگهداری و هزینههایی مثل تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد بستگی دارد. پیش از ارزیابی، این چهار مورد را ثبت کنید: ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار.
برای جدا نگهداشتن اجزای نتیجه، اختلاف نرخ سالانه را از تفریق نرخ ارز تأمین مالی از نرخ ارز مقصد به دست آورید. بهرهی تقریبی را با ارزش موقعیت × اختلاف نرخ سالانه × روزهای نگهداری ÷ ۳۶۵ برآورد کنید. بازده ارزی را جداگانه بسنجید و جهت موقعیت را در محاسبه لحاظ کنید. سپس هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را از بازده ناخالص کم کنید.
در ادامه، مقاله ابتدا سازوکار کریتریدینگ را روشن میکند، سپس منابع بازده و ریسک را توضیح میدهد. در مثال گامبهگام میبینیم چه وقت زیان ارزی از بهرهی همان دوره بزرگتر میشود. بعد، عوامل تغییر نتیجه، خطر خروج همزمان و خطاهای محاسبه را بررسی میکنیم و با چکلیستی برای ارزیابی معامله به پایان میرسیم. مثال ین ژاپن نیز صرفاً توصیفی است، نه توصیهی معامله.
کریتریدینگ دقیقاً چیست؟
کریتریدینگ یعنی تأمین مالی با ارزی که نرخ بهرهی پایینتر دارد و سرمایهگذاری در ارزی با نرخ بهرهی بالاتر. در یک موقعیت جفتارزی، ارز کمبازده را میفروشید یا با آن تأمین مالی میکنید و ارز پربازده را میخرید. برای نمونه، در موقعیت خرید AUD/JPY، ین ارز تأمین مالی و دلار استرالیا ارز مقصد است. این سازوکار را کریتریدینگ (Carry Trade) مینامند.
هشدار اصلی
سود بهره در برابر نوسان ارز تضمینی ایجاد نمیکند. اگر ارز مقصد بهاندازهی کافی افت کند، زیان سرمایه میتواند کل سود بهره را از بین ببرد. در تنش بازار، خروج همزمان معاملهگران از موقعیتهای مشابه این ریسک را برجستهتر میکند.
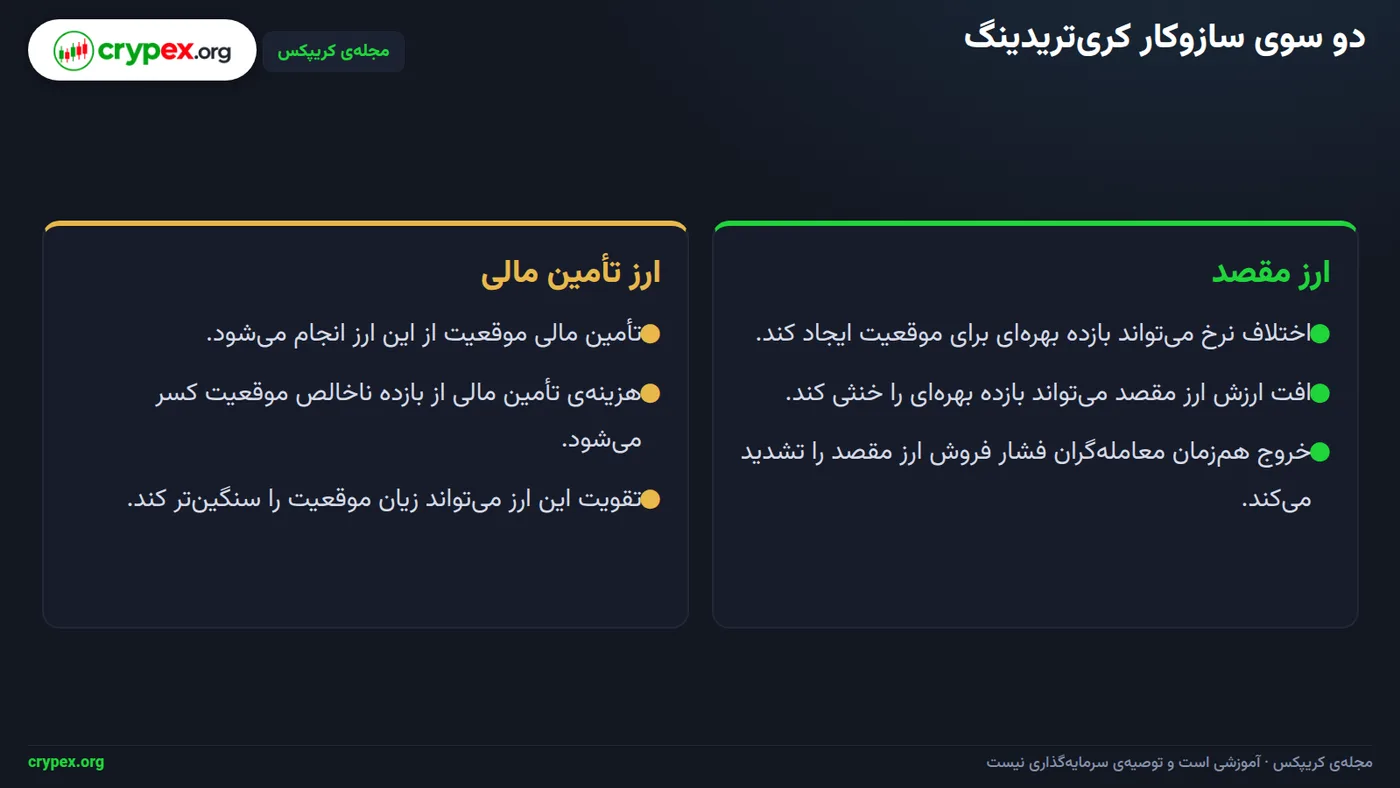
در تصویر زیر، ارز تأمین مالی و ارز مقصد دو سوی موقعیت را نشان میدهند. بازده فقط به اختلاف نرخ بهره محدود نیست؛ تغییر ارزش ارز مقصد هم روی نتیجه اثر میگذارد. در توصیف رایج بازار، ین ژاپن گاهی نقش ارز تأمین مالی را دارد؛ این مثال فقط جایگاه ارزها را توضیح میدهد، نه توصیهی معامله.
اختلاف نرخ اسمی را با تفریق نرخ ارز تأمین مالی از نرخ ارز مقصد به دست میآورید. این اختلاف، بازده ناخالص بهرهای را نشان میدهد، نه سود نهایی. برای برآورد بهره، ارزش موقعیت را در اختلاف سالانه و روزهای نگهداری ضرب و بر ۳۶۵ تقسیم کنید. بازده ارزی را جداگانه بسنجید و جهت موقعیت را هم لحاظ کنید. هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد هم جداگانه از بازده ناخالص کم میشوند.
نرخ اسمی را از نرخ واقعی جدا کنید. نرخ واقعی اثر تورم را در نظر میگیرد، پس مقایسهی نرخهای اسمی بهتنهایی قدرت خرید بازده را نشان نمیدهد. بازده اوراق را هم کنار نرخهای بهره، تورم و افق نگهداری بخوانید، نه بهجای محاسبهی بازده موقعیت. پیش از ارزیابی، ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار را ثبت کنید؛ مثال کامل محاسبهی بهره و زیان ارزی در بخش مثال گامبهگام آمده است.
بازده و ریسک از کجا میآیند؟
هشدار ریسک
در نوسان شدید ارز، زیان سرمایه میتواند سود بهره را کاملاً از بین ببرد. در خروج همزمان از موقعیتهای مشابه، فشار فروش و خرید ارزها حرکت را تشدید میکند.
بازده بهرهای را جداگانه برآورد کنید: ارزش موقعیت × اختلاف نرخ سالانه × روزهای نگهداری ÷ ۳۶۵. اختلاف نرخ سالانه از تفریق نرخ ارز تأمین مالی از نرخ ارز مقصد به دست میآید؛ نرخها را به صورت اعشاری وارد کنید. این برآورد تقریبی است؛ روش محاسبهی کارگزار میتواند مبلغ نهایی را تغییر دهد.
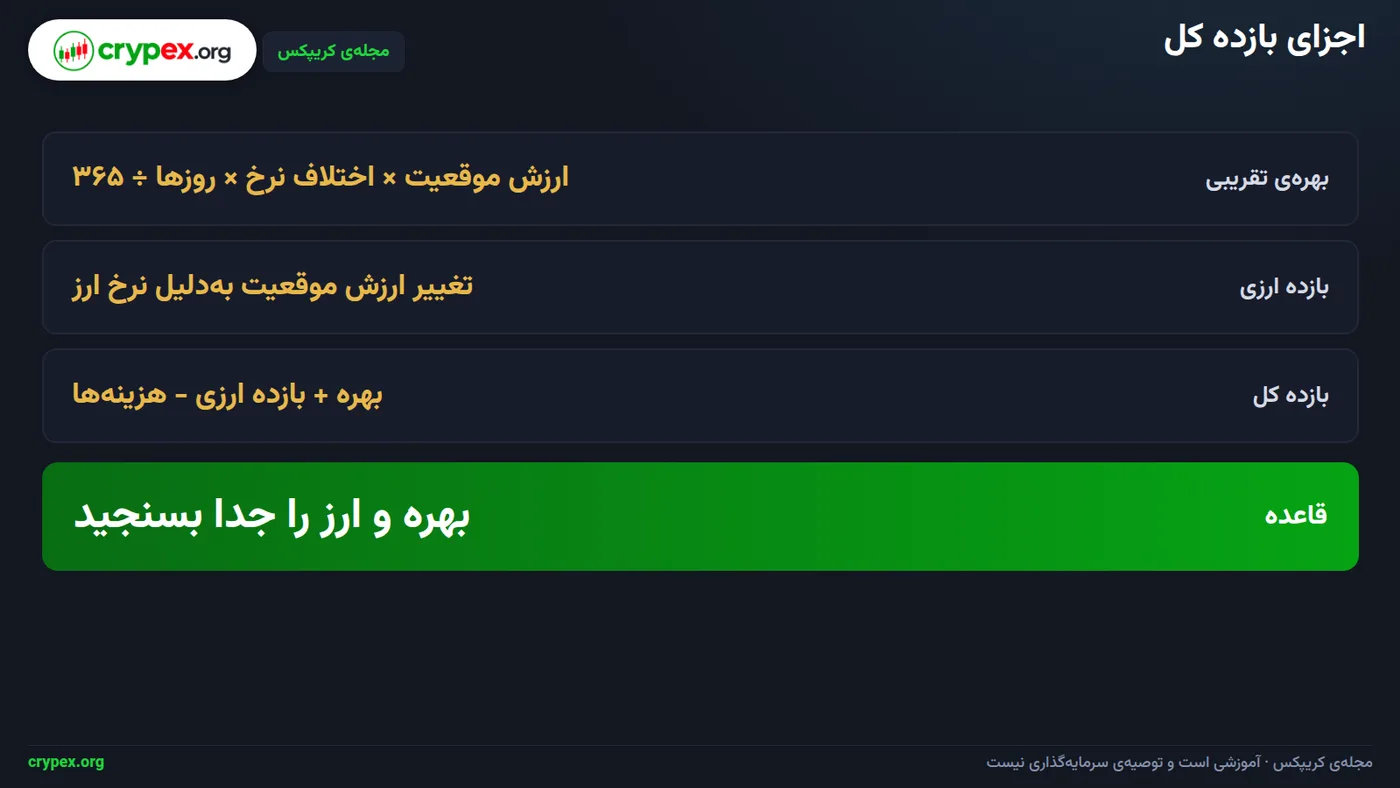
همانطور که در تصویر بالا میبینید، حرکت ارز، بهره و هزینهها اجزای جداگانهی سنجش بازدهاند. بازده ارزی را مستقل از بهره حساب کنید. اگر موقعیت شما خرید ارز مقصد در برابر ارز تأمین مالی باشد، تقویت ارز مقصد بازده ارزی مثبت میسازد و افت آن بازده منفی میسازد؛ در موقعیت فروش، علامت نتیجه برعکس است. درصد تغییر ارز را در ارزش موقعیت ضرب کنید و اثر جهت را مثبت یا منفی ثبت کنید.
بازده کل از جمع بهره و بازده ارزی، پس از کسر هزینهها ساخته میشود. هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را جداگانه از بازده ناخالص کم کنید؛ این کار نشان میدهد کدام جزء نتیجه را تغییر داده است. در سناریوی تنش، زیان ارزی را با بهرهی همان دوره مقایسه کنید: اگر زیان ارزی بزرگتر باشد، بازده پیش از هزینهها منفی میشود.
چرا خروج همزمان حرکت را تند میکند؟
وقتی شمار زیادی از معاملهگران موقعیتهای مشابهی دارند، تغییر انتظارات یا جهش نوسان میتواند همه را به بستن موقعیت وادار کند. در خروج از کریتریدی که ین ژاپن ارز تأمین مالی آن است، بستن موقعیت به بازخرید ین و فروش ارز مقصد میانجامد؛ همجهت شدن این سفارشها فشار بر ارز مقصد را بیشتر میکند و افت آن زیان دیگر موقعیتهای مشابه را بالا میبرد. این چرخهی بازخرید و فروش، سازوکار تشدید حرکت در unwind است؛ مثال ین توصیفی است، نه توصیهی معامله.
پیش از ارزیابی، چهار مورد را ثبت کنید: ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار. سپس بهره، بازده ارزی و هر هزینه را در ردیف جدا بنویسید تا بازده خالص را از ترکیب این اجزا بسنجید.
مثال گامبهگام: چه وقت بهره مغلوب ارز میشود؟
ریسک اصلی
در نوسان شدید ارز، زیان سرمایه میتواند سود بهره را کاملاً از بین ببرد. خروج همزمان معاملهگران از موقعیتهای مشابه این ریسک را تشدید میکند. ین ژاپن فقط نمونهای توصیفی از ارز تأمین مالی در کریترید است، نه توصیهی معامله.
پیش از محاسبه، ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار را ثبت کنید. در این مثال فرضی، نرخ سالانهی ارز تأمین مالی ۲٪ و نرخ سالانهی ارز مقصد ۵٪ است. اختلاف نرخ سالانه را با تفریق نرخ ارز تأمین مالی از نرخ ارز مقصد به دست میآوریم: ۵٪ − ۲٪ = ۳ واحد درصد.
محاسبهی بهره و زیان ارزی
برای برآورد بهرهی دوره، ارزش موقعیت را در اختلاف نرخ سالانه و روزهای نگهداری ضرب کنید و حاصل را بر ۳۶۵ تقسیم کنید. با ارزش موقعیت ۱۰٬۰۰۰ واحد و نگهداری ۹۰ روز: ۱۰٬۰۰۰ × ۰٫۰۳ × ۹۰ ÷ ۳۶۵ = ۷۳٫۹۷ واحد بهره. این رقم برآورد بهرهی دوره است، نه بازده نهایی.
برای مقایسهی زیان ارزی با بهره، در این مثال ارزش موقعیت و هر دو بازده را به یک ارز مشترک میسنجیم. افت ۲٪ ارز مقصد را هم بهصورت تقریب خطی روی همان ارزش موقعیت حساب میکنیم: ۱۰٬۰۰۰ × ۰٫۰۲ = ۲۰۰ واحد زیان ارزی. در یک معاملهی واقعی، محاسبهی دقیق به جفتارز، اندازه و جهت موقعیت و تبدیل سودوزیان به ارز مبنا بستگی دارد.
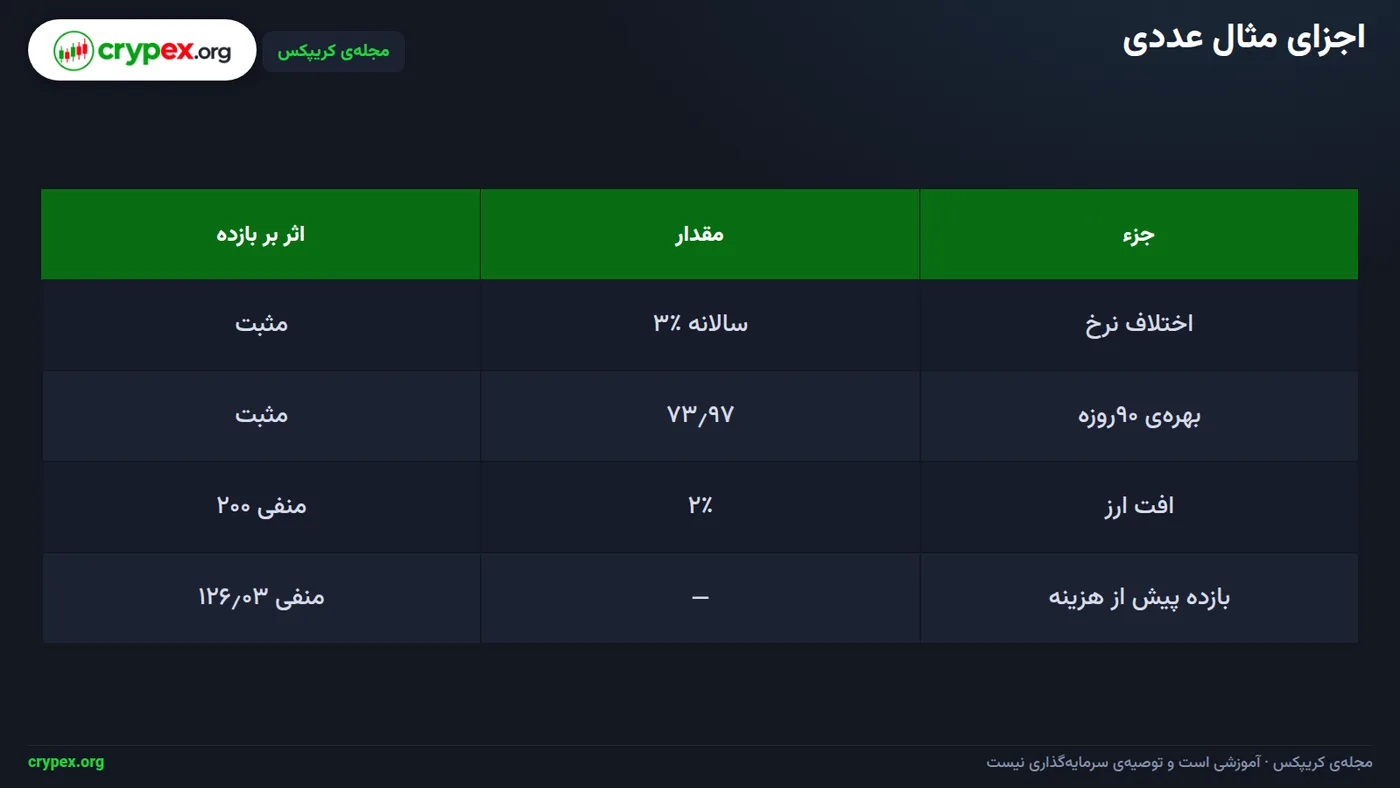
در تصویر بالا، بهرهی مثبت کنار زیان ارزی بزرگتر دیده میشود. بازده پیش از هزینهها جمع این دو جزء است: ۷۳٫۹۷ − ۲۰۰ = −۱۲۶٫۰۳ واحد. یعنی افت ارز در این سناریو نهفقط بهرهی ۹۰روزه را خنثی میکند، بلکه بازده را ۱۲۶٫۰۳ واحد منفی میسازد.
| جزء | محاسبه | نتیجه |
|---|---|---|
| اختلاف نرخ سالانه | ۵٪ − ۲٪ | ۳ واحد درصد |
| بهرهی دوره | ۱۰٬۰۰۰ × ۰٫۰۳ × ۹۰ ÷ ۳۶۵ | ۷۳٫۹۷ واحد |
| زیان ارزی | ۱۰٬۰۰۰ × ۰٫۰۲ | ۲۰۰ واحد زیان |
| بازده پیش از هزینهها | ۷۳٫۹۷ − ۲۰۰ | −۱۲۶٫۰۳ واحد |
در سناریوی تنش، زیان ارزی را با بهرهی همان دوره مقایسه کنید: اگر زیان بزرگتر باشد، بازده پیش از هزینهها منفی است. برای بازده خالص، هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را جداگانه از بازده ناخالص کم کنید؛ چون عددی برای این هزینهها نداریم، در نتیجهی بالا نیامدهاند.
چه عواملی نتیجه را تغییر میدهند؟
اختلاف نرخ سیاستی فقط نقطهی شروع است. آنچه در حساب شما ثبت میشود، نرخ تأمین مالی واقعی کارگزار است. این نرخ به جفتارز، جهت موقعیت، شرایط بازار و شیوهی محاسبهی کارگزار بستگی دارد و میتواند با اختلاف نرخ دو بانک مرکزی فاصله داشته باشد. پیش از ارزیابی، ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار را ثبت کنید.
ریسک را زودتر ببینید
در نوسان شدید ارز، زیان سرمایه میتواند سود بهره را کاملاً از بین ببرد. در خروج همزمان معاملهگران، حرکت ارزها میتواند زیان را تشدید کند. زیان ارزی سناریوی تنش را با بهرهی همان دوره مقایسه کنید؛ اگر زیان بزرگتر باشد، بازده پیش از هزینهها منفی است.
هزینهها را در سه ردیف جدا بنویسید: هزینهی تأمین مالی که کارگزار برای نگهداری موقعیت اعمال میکند، اختلاف قیمت خریدوفروش هنگام ورود و خروج، و کارمزد معامله. نرخ سیاستی بالاتر در ارز مقصد بهتنهایی بازده واقعی بیشتری نمیسازد. اگر نرخ تأمین مالی کارگزار پایینتر از انتظار باشد، اختلاف دو نرخ کم شود یا هزینههای معامله بالا باشند، مبلغ خالص کوچکتر میشود.
برای مثال، دو موقعیت با نرخ اسمی مقصد یکسان را مقایسه کنید: در یکی، کارگزار نرخ تأمین مالی نزدیکتری به نرخ مقصد اعمال میکند و اختلاف دریافتی کمتر است. در دیگری، هزینهی تأمین مالی و کارمزد بیشتری از بازده ناخالص کم میشود. بازده خالص را از بازده بهرهای و ارزی، پس از کسر جداگانهی این سه هزینه به دست آورید. نرخ اسمی مقصد بهتنهایی معیار مقایسه نیست.
ین ژاپن در دورههایی با نرخهای پایینتر، ارز تأمین مالی رایج برخی معاملات کریترید بوده است؛ این توصیف، توصیهای برای معاملهی ین نیست. تغییر سیاست بانک مرکزی میتواند هزینهی تأمین مالی را بالا ببرد یا اختلاف نرخ دو ارز را کاهش دهد. در هر دو حالت، مبنای بازده بهرهای تغییر میکند و بستن موقعیتها نیز میتواند فشار ارزی را بیشتر کند. ([bis.org](https://www.bis.org/publications/bulletin-۱۲۴-monetary-policy-transmission-exchange-rates-role-currency-carry-trades?utm_source=openai))
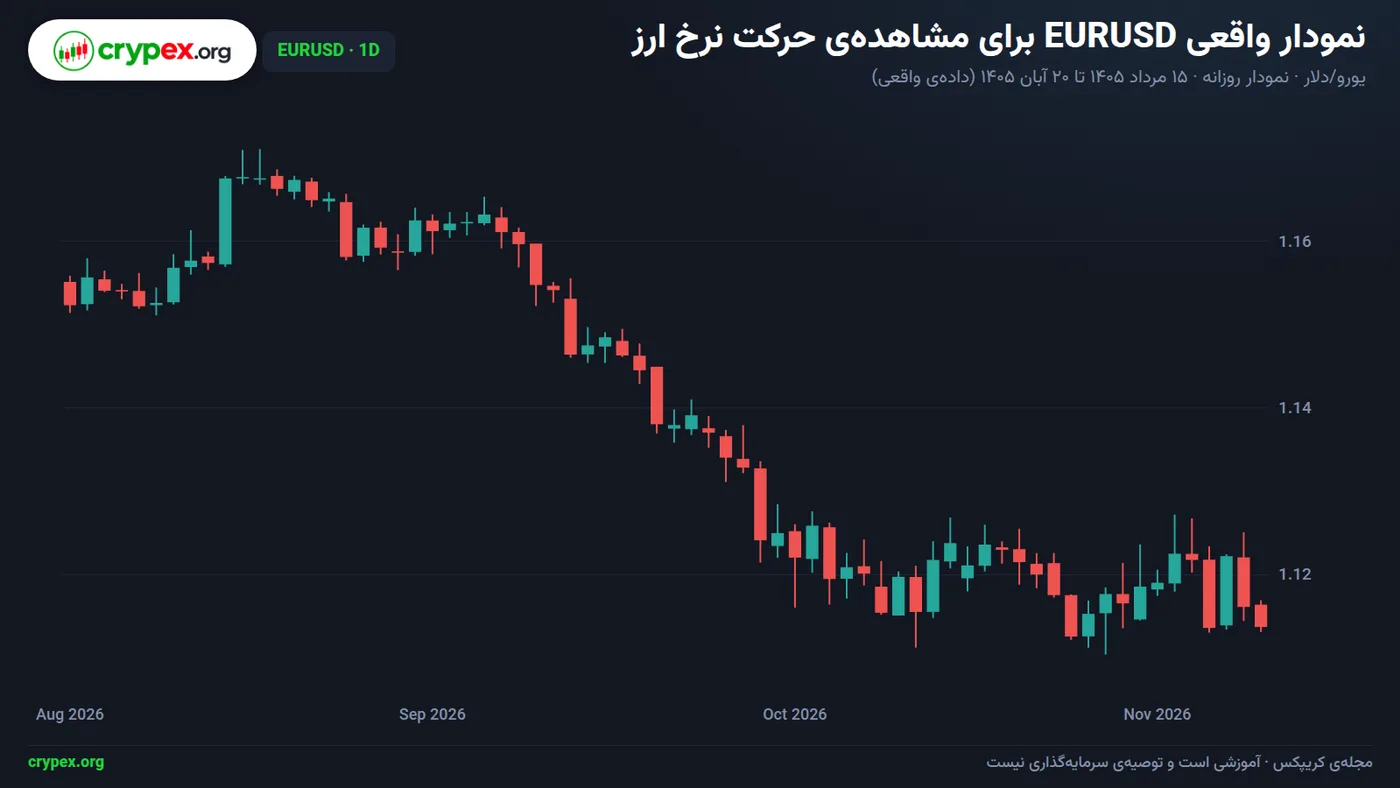
در تصویر زیر، نمودار روزانهی EURUSD طی ۷۰ کندل از ۱۴ مرداد ۱۴۰۵ تا ۱۹ آبان ۱۴۰۵ را میبینید؛ سقف این بازه ۱٫۱۷، کف آن ۱٫۱۱ و آخرین قیمت پایانی ۱٫۱۲ بوده است. این دامنه یادآوری میکند که حرکت ارز را جدا از بهره بسنجید و جهت موقعیت را در محاسبه لحاظ کنید. بهرهی مثبت بهتنهایی نتیجهی معامله را نشان نمیدهد.
قاعدهی ارزیابی را ثابت نگه دارید: اختلاف نرخ سالانه را از تفریق نرخ ارز تأمین مالی از نرخ ارز مقصد به دست آورید. بهرهی تقریبی را با «ارزش موقعیت × اختلاف نرخ سالانه × روزهای نگهداری ÷ ۳۶۵» برآورد کنید. سپس بازده ارزی را جداگانه حساب کنید و هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را هرکدام جدا از بازده ناخالص کم کنید.
چه وقت خطر خروج همزمان برجسته میشود؟
خطر خروج همزمان زمانی زیاد میشود که گروه بزرگی از سرمایهگذاران بخواهند موقعیتهای مشابه را ببندند؛ مثلاً بعد از افزایش نگرانی از ریسک یا تغییر شرایط تأمین مالی. برای بستن کریترید، آنها ارز پربازده را میفروشند و ارز تأمین مالی را میخرند. این سفارشهای همجهت افت ارز پربازده و تقویت ارز تأمین مالی را تشدید میکنند؛ افت نرخ ارز در خلاف جهت موقعیت، زیان ارزی میسازد.
چرا اهرم زیان را بزرگ میکند؟
اهرم موقعیتی بزرگتر از سرمایهی خودتان میسازد؛ پس تغییر نرخ ارز روی کل ارزش موقعیت اثر میگذارد، نه فقط روی سرمایهی اولیه. اگر ارزش موقعیت چند برابر سرمایه باشد، افت آن میتواند بخش بزرگی از سرمایه را از بین ببرد یا حتی بیشتر از آن زیان بسازد. بهرهی انباشتهشده سپر قابل اتکایی در برابر حرکت شدید و ناگهانی ارز نیست.
هشدار دربارهی ریسک خروج
در نوسان شدید ارز، زیان سرمایه میتواند سود بهره را کاملاً از بین ببرد. این سازوکار را برای سنجش ریسک به کار ببرید، نه برای پیشبینی زمان یا جهت بازار.
قاعدهی سنجش سناریوی تنش
برای هر موقعیت، یک سناریوی تنش تعریف کنید و زیان ارزی آن را با بهرهی همان دوره بسنجید. جهت موقعیت را لحاظ کنید: در موقعیت خرید ارز مقصد، افت آن زیانآور است؛ سپس اندازهی زیان را با بهرهی مورد انتظار برای همان ارزش موقعیت و همان مدت مقایسه کنید. اگر زیان ارزی از بهره بیشتر باشد، بازده پیش از هزینهها منفی میشود؛ محاسبهی مثال اصلی در بخش قبل این مقایسه را نشان میدهد.
برای نمونهی توصیفی، اگر ین ژاپن ارز تأمین مالی و ارزی دیگر ارز پربازده موقعیت باشد، خروج جمعی میتواند فروش ارز مقصد و خرید ین را همزمان افزایش دهد. این توضیح فقط سازوکار unwind را روشن میکند، نه وقوع یا زمان آن را. پیش از ارزیابی، ارزش موقعیت، افق نگهداری و جهت هر دو ارز را ثبت کنید تا سناریوی تنش را با همان مبنا بسنجید.
کدام خطاها محاسبه را منحرف میکنند؟
خطاهای محاسبه معمولاً از قاطیکردن نرخها، جهت معامله و هزینهها میآید. اختلاف نرخ سیاستی، بازده قطعی معامله نیست؛ این نرخها فقط برآوردند، نه بهرهی دقیق کارگزار. روش، زمانبندی و شرایط تأمین مالی کارگزار را جدا بررسی کنید.
خطاهای محاسباتی رایج
- تفریق را برعکس انجامدادن: اختلاف سالانه برابر است با نرخ ارز مقصد منهای نرخ ارز تأمین مالی. این تفاضل بهتنهایی جهت معامله را تعیین نمیکند.
- نادیدهگرفتن جهت موقعیت و ارز پایه: ابتدا مشخص کنید کدام ارز را میخرید و کدام را میفروشید؛ سپس اثر تقویت یا تضعیف هر ارز را متناسب با همان جهت بسنجید. افت ارز مقصد در موقعیت خرید آن، زیان ارزی ایجاد میکند.
- حسابکردن بهرهی کل با نرخ سالانه، بدون توجه به مدت واقعی نگهداری. بهرهی تقریبی را متناسب با روزها برآورد کنید: ارزش موقعیت × اختلاف نرخ سالانه × روزهای نگهداری ÷ ۳۶۵. روزهای نگهداری را با دورهای که کارگزار برای محاسبه به کار میبرد تطبیق دهید.
- کمکردن هزینهها بهشکل مبهم یا دوبارهشماری آنها. هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد را جدا ثبت و هرکدام را یکبار از بازده ناخالص کم کنید. اگر بهرهی اعلامشدهی کارگزار از قبل هزینهی تأمین مالی را در خود دارد، آن هزینه را دوباره کسر نکنید.
- بهکاربردن یک روش بهره برای همهی کارگزاران. پیش از برآورد، ارز تأمین مالی، ارز مقصد، افق نگهداری و روش محاسبهی بهرهی کارگزار را ثبت کنید.
بازده ارزی را جدا از بهره حساب کنید؛ زیان ارزی سناریوی تنش را با بهرهی همان دوره مقایسه کنید. مثال اصلی مقاله نشان میدهد چرا نباید این دو را در یک برآورد مبهم قاطی کرد.
نوسان ارز میتواند بهره را مغلوب کند
در نوسان شدید، زیان سرمایه میتواند از سود بهره بیشتر شود و بازده پیش از هزینهها را منفی کند. اشاره به ین ژاپن در بحث کریتریدینگ فقط توصیفی است، نه توصیهی معامله.
چکلیست ارزیابی یک کریترید
پیش از سنجش هر کریتریدی، مشخص کنید کدام ارز را قرض میگیرید و در کدام ارز موقعیت میگیرید. در نمونهی توصیفی ین ژاپن، ین ارز تأمین مالی و ارز دیگر مقصد است. نوسان شدید ارز مقصد میتواند زیان سرمایهای بسازد که سود بهره را کاملاً از بین ببرد؛ در خروج همزمان معاملهگران، این ریسک برجستهتر میشود.
چهار مورد را پیش از ارزیابی ثبت کنید
- ارز تأمین مالی، ارز مقصد و جهت موقعیت را بنویسید. جهت موقعیت برای سنجش بازده ارزی تعیین میکند تغییر نرخ ارز به سود یا زیان شماست.
- نرخ هر دو ارز و روش محاسبهی بهرهی کارگزار را ثبت کنید. اختلاف نرخ سالانه = نرخ ارز مقصد − نرخ ارز تأمین مالی. بهرهی تقریبی = ارزش موقعیت × اختلاف نرخ سالانه × روزهای نگهداری ÷ ۳۶۵. روش کارگزار را هم بررسی کنید؛ مبنای شمارش روزها و نحوهی اعمال بهره میتواند با این برآورد فرق داشته باشد.
- افق نگهداری و هر هزینه را جداگانه یادداشت کنید: هزینهی تأمین مالی، اختلاف قیمت خریدوفروش و کارمزد. هر سه را جداگانه از بازده ناخالص کم کنید؛ بازده ارزی را نیز جدا از بهره و با توجه به جهت موقعیت بسنجید.
- در سناریوی تنش، درصد افت ارز مقصد را روی ارزش موقعیت اعمال و زیان ارزی را با بهرهی همان دوره مقایسه کنید. اگر زیان ارزی بزرگتر باشد، بازده پیش از هزینهها منفی است. سپس نتیجه و فرضهای سناریو را ثبت کنید.
برگهی ارزیابی کامل است
برای نمونهی عددی اصلی مقاله، نتیجهی محاسبهی ۹۰روزه پیش از هزینهها منفی ۱۲۶٫۰۳ واحد است. جزئیات حل در بخش مثال گامبهگام آمده است. اینجا محاسبه را تکرار نکنید؛ فقط نتیجه را کنار افق نگهداری و هزینههای جداگانه ثبت کنید.
قدم بعدی در مسیر اقتصاد کلان
پیش از ادامه، این نکته را به خاطر بسپارید: کریتریدینگ از اختلاف نرخ بهره سود میبرد، اما در نوسان شدید ارز، زیان سرمایه میتواند سود بهره را کاملاً از بین ببرد. تقویت یا تضعیف ین ژاپن در دورههای تغییر انتظارات بازار، نمونهای از این اثر است؛ این مثال توصیهی معامله نیست.
مسیر پیشنهادی مطالعه
ابتدا تفاوت سیاست پولی بانک مرکزی اروپا، ژاپن و انگلیس با فدرال رزرو را دنبال کنید. این مقایسه نشان میدهد چرا جهت و زمان تغییر نرخها میان اقتصادهای بزرگ یکسان نیست. سپس سراغ پیوند طلا و نرخ واقعی بروید تا ببینید تغییر بازده پس از کسر تورم چگونه بر داراییهای بدون بهره اثر میگذارد.
چطور مطالعه را به تحلیل تبدیل کنید؟
برای هر موضوع، یک برگهی کوتاه بسازید: تصمیم بانک مرکزی، مسیر مورد انتظار نرخ بهره، اثر احتمالی آن بر ارز و عاملهایی که میتوانند این انتظار را تغییر دهند. در بحث طلا هم نرخ واقعی را کنار انتظارات تورمی بررسی کنید؛ نرخ اسمی بهتنهایی هزینهی نگهداری دارایی بدون بهره را نشان نمیدهد.
برای مرور کریترید خود، چهار مورد را ثبت کنید: ارز تأمین مالی، ارز مقصد، مدت نگهداری و روش محاسبهی بهرهی کارگزار. بعد بازده بهرهای را جدا از تغییر ارز بسنجید و در سناریوی تنش، زیان ارزی را با بهرهی همان دوره مقایسه کنید. روش حل مثال عددی مقاله در بخش مربوط به آن آمده است.
اگر بررسی شما به مالیات یا مقررات ایران میرسد، نتیجه را از یک توضیح عمومی به حکم قطعی تبدیل نکنید. مقررات و وضعیت هر فرد میتواند تفاوت داشته باشد؛ برای تصمیم عملی، منبع رسمیِ بهروز یا مشاور حقوقی را مبنا قرار دهید.
پرسشهای پرتکرار
کریتریدینگ چیست؟
روشی برای قرارگرفتن در معرض ارزی با نرخ بهرهی بالاتر در برابر ارزی با نرخ پایینتر است. بازده کل به حرکت نرخ ارز و هزینهها هم وابسته است.
آیا اختلاف نرخ بهره سود را مشخص میکند؟
خیر. اختلاف نرخ فقط جزء بهرهای بازده را نشان میدهد. حرکت نامطلوب ارز و هزینهها میتوانند نتیجه را منفی کنند.
ریسک خروج همزمان در کریتریدینگ چیست؟
وقتی معاملهگران زیادی از موقعیتهای مشابه خارج شوند، فروش ارزهای مقصد و خرید ارزهای تأمین مالی میتواند حرکت ارزی را تشدید کند.
چطور بازده بهرهای را برآورد کنم؟
ارزش موقعیت را در اختلاف نرخ سالانه و روزهای نگهداری ضرب کنید و بر ۳۶۵ تقسیم کنید. سپس هزینهها و بازده ارزی را جداگانه اضافه یا کسر کنید.
چرا ین ژاپن در بحث کریترید مطرح میشود؟
تفاوت سیاستهای پولی ژاپن و اقتصادهای دیگر در دورههایی باعث شده ین در توضیحهای عمومی کریترید مطرح شود. این اشاره توصیفی است، نه توصیهی معامله.
آیا این محاسبه برای مالیات یا مقررات ایران کافی است؟
خیر. مقررات و نحوهی مالیات به شرایط و اطلاعات رسمی روز وابستهاند. برای تصمیم حقوقی، منبع رسمی یا مشاور حقوقی را بررسی کنید.
آزمون کوتاه این درس
1. چرا داشتن بازده بهرهای مثبت لزوماً به معنای بازده کل مثبت نیست؟
2. در موقعیت خرید ارز مقصد در برابر ارز تأمین مالی، افت ارز مقصد چه اثری دارد؟
3. چرا خروج همزمان از موقعیتهای مشابه میتواند افت ارز مقصد را تشدید کند؟
4. چرا نرخ سیاستی بهتنهایی برای برآورد نتیجهی واقعی یک کریترید کافی نیست؟
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.