در این مقاله
- چرا پیش از معامله باید حجم را حساب کنید؟
- ریسک درصدی و ریسک پولی دقیقاً چه هستند؟
- مبنای درصد را از پیش مشخص کنید
- فرمول حجم معامله از چه اجزایی ساخته میشود؟
- جهت معامله را پیش از محاسبه بررسی کنید
- مثال کامل: از موجودی حساب تا تعداد واحد
- چطور فرمول را با نوع بازار و اندازهی قرارداد هماهنگ کنید؟
- گردکردن حجم و نقش اهرم
- کارمزد، لغزش و شکاف قیمت چه اثری دارند؟
- قیمت اجرا و هزینهها
- در چند موقعیت همزمان، ریسک را چطور مدیریت کنید؟
- چکلیست پیش از سفارش
- کدام خطاها حجم را از برنامهی ریسک خارج میکنند؟
- چکلیست نهایی پیش از ثبت سفارش
- قدم بعدی: محاسبه را با ابزار کریپکس انجام دهید
خلاصه در ۳۰ ثانیه
- اول حد ضرر را بر مبنای ساختار معامله مشخص کنید؛ بعد حجم را به دست آورید.
- ریسک پولی برابر است با موجودی حساب ضربدر درصد ریسک.
- در حالت ساده، حجم برابر است با ریسک پولی تقسیمبر فاصلهی ورود تا حد ضرر.
- ارزش هر واحد و گام مجاز سفارش را از مشخصات همان بازار بررسی کنید.
- هزینهها را در برآورد زیان وارد کنید؛ لغزش و شکاف قیمت میتوانند نتیجهی اجرا را تغییر دهند.
- ابزار محاسبهی حجم معاملهی کریپکس میتواند ورودیها را منظم کند؛ نتیجه را با مشخصات بازار تطبیق دهید.
چرا پیش از معامله باید حجم را حساب کنید؟
معاملهگر ممکن است حد ضرر مشخصی داشته باشد، اما حجم را با حس یا موجودی قابلخرید انتخاب کند. در این حالت، حد ضرر بهتنهایی نشان نمیدهد رسیدن قیمت به آن سطح چه مقدار از حساب را درگیر میکند؛ این مقدار به حجم موقعیت هم بستگی دارد.
هدف این مقاله تبدیل درصد ریسکِ ازپیشانتخابشده به حجمی است که بتوانید برای سفارش وارد کنید؛ نه پیشبینی جهت بازار و نه پیشنهاد معامله. محل ورود، محل حد ضرر و اندازهی موقعیت سه تصمیم جدا هستند: ورود نقطهی آغاز محاسبه است، حد ضرر جایی است که ایدهی معامله باطل میشود، و فاصلهی ورود تا حد ضرر حجم را تعیین میکند. حجم دلخواه نباید جای حد ضرر را تعیین کند.
پیشنیاز محاسبه
پیش از خواندن این مقاله، باید بدانید حد ضرر چیست و سطح ابطال ایدهی معامله را چطور مشخص میکنید. توجه داشته باشید: درصد ریسک، سقف زیان واقعی را تضمین نمیکند؛ شکاف قیمت، لغزش و هزینههای معامله میتوانند نتیجه را تغییر دهند.
در تصویر پایین، مسیر تصمیمگیری از تعیین حد ضرر تا بررسی حجم سفارش نشان داده شده. این ترتیب را پیش از ثبت هر سفارش دنبال کنید: اول سطح ابطال را روی نمودار مشخص کنید، بعد فاصلهی قیمتی تا آن سطح را بسنجید و در پایان حجم را با بودجهی ریسک تطبیق دهید.
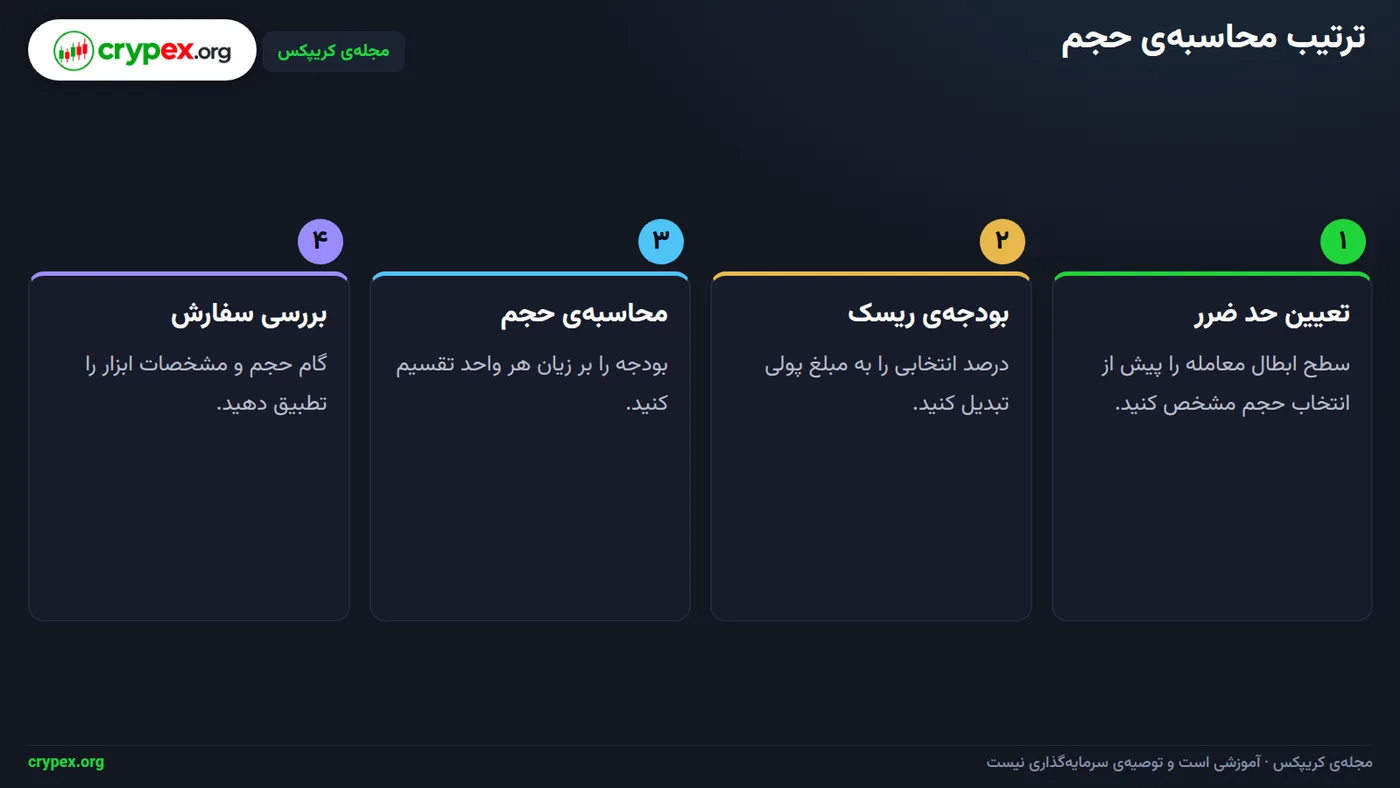
برای نمونه، در مثال فرضیِ اصلی مقاله، مسیر محاسبه از موجودی حساب و درصد انتخابی شروع میشود و به حجم قابلثبت میرسد؛ حل عددی آن در بخش مثال کامل آمده. در بخشهای بعد، اول ریسک پولی را تعریف میکنیم، بعد فرمول و اجزای آن را میسازیم و مثال را مرحلهبهمرحله حل میکنیم.
بعدتر میبینید چطور اندازهی قرارداد و نوع بازار را در محاسبه لحاظ کنید، هزینهها چه اثری دارند و ریسک چند معاملهی همزمان را چطور کنار هم بسنجید. در پایان، خطاهای رایج و چکلیستی برای کنترل سفارش را مرور میکنیم؛ برای اجرای محاسبه هم میتوانید از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
ریسک درصدی و ریسک پولی دقیقاً چه هستند؟
ریسک درصدی، سهمی از موجودی حساب است که در برنامهی خود برای یک معامله تعیین میکنید. ریسک پولی همان سهم، بعد از تبدیل درصد به مبلغ است: بودجهی ریسک = موجودی مبنا × درصد ریسک بهشکل اعشاری. مثلاً ۱٪ یعنی یکصدم موجودی؛ اگر موجودی مبنا ۱۰٬۰۰۰ واحد پولی باشد، بودجهی ریسک ۱۰۰ واحد پولی میشود.
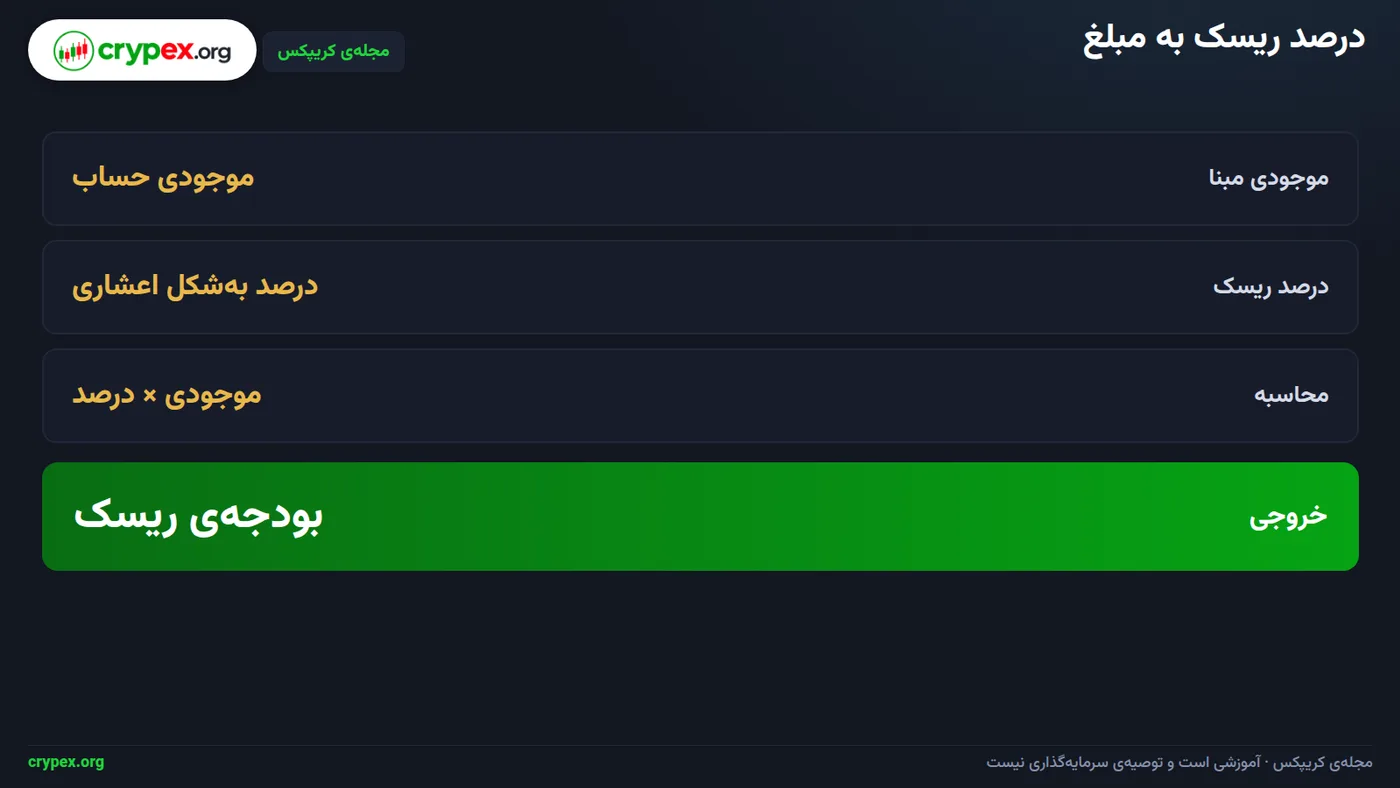
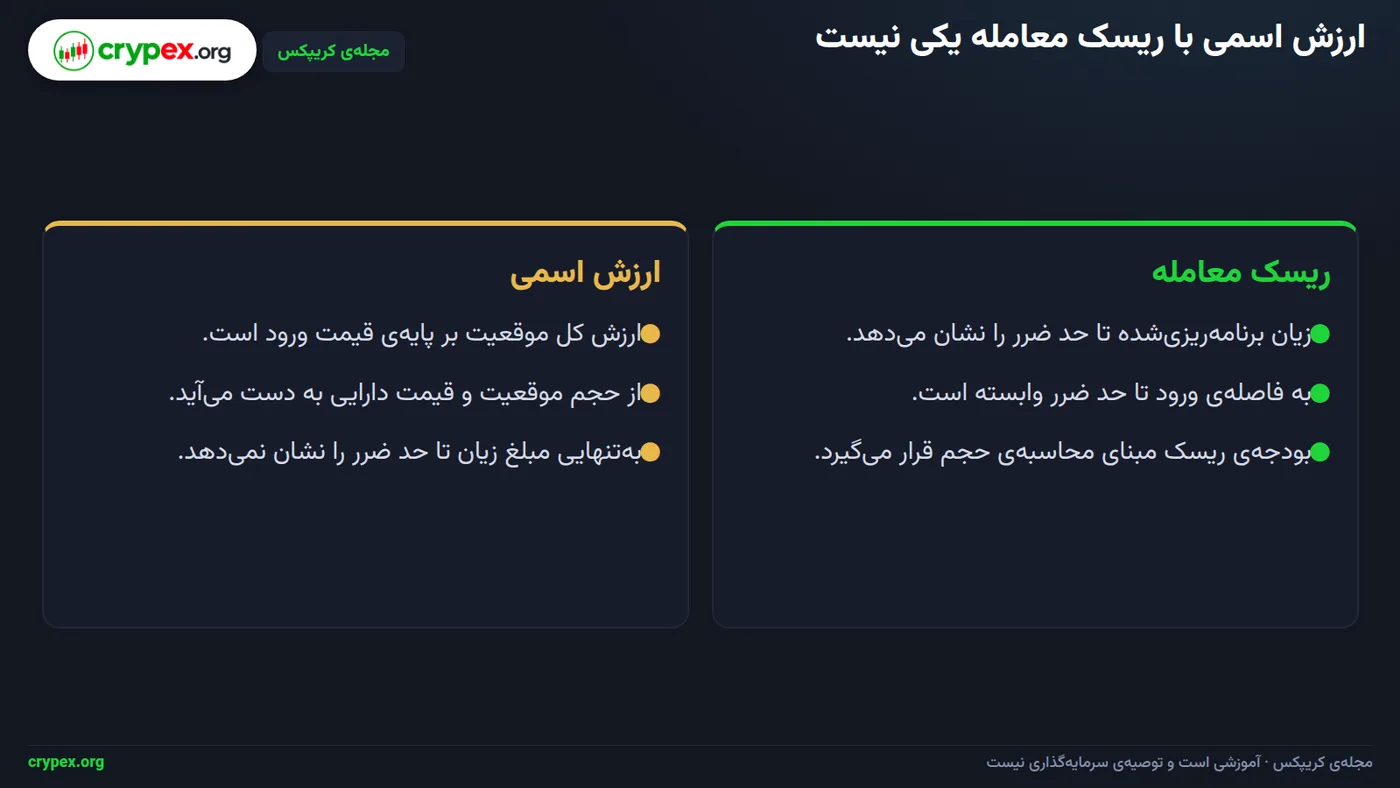
در تصویر بالا، رابطهی موجودی مبنا، درصد انتخابی و بودجهی ریسک را میبینید. موجودی حساب، کل ارزش ثبتشده در حساب شماست؛ موجودی قابلمعامله، بخشی است که برای بازکردن موقعیت در دسترس دارید. ارزش اسمی موقعیت هم ارزش کل دارایی یا قراردادی است که معامله میکنید و با بودجهی ریسک فرق دارد؛ گاهی ارزش اسمی از مبلغی که تا حد ضرر در معرض زیان میگذارید بیشتر است.
مبنای درصد را از پیش مشخص کنید
اگر درصد ثابت را از موجودی جاری حساب بگیرید، با بالا یا پایین رفتن موجودی، مبلغ ریسک هم تغییر میکند. مثلاً بعد از کاهش موجودی، همان درصد جاری به بودجهی ریسک پولی کمتری میرسد. در مقابل، درصدی از موجودی اولیه همیشه روی همان مبلغ آغازین حساب میشود؛ تغییر موجودی جاری این مبلغ را عوض نمیکند.
- پیش از هر معامله، مشخص کنید درصد ریسک را بر موجودی جاری حساب اعمال میکنید یا موجودی اولیه.
- همان مبنا را در همهی محاسبات بعدی پیوسته به کار ببرید و بودجهی ریسک پولی را به دست آورید.
- حد ضرر را بر پایهی نقطهای تعیین کنید که ایدهی معامله در آن باطل میشود؛ نه برای رسیدن به حجم دلخواه. سپس حجم را از تقسیم بودجهی ریسک بر زیان هر واحد تا حد ضرر حساب کنید.
محدودیت بودجهی ریسک
بودجهی ریسک، زیان برنامهریزیشده تا حد ضرر است، نه سقف قطعی زیان واقعی. شکاف قیمت، لغزش و هزینههای معامله میتوانند زیان نهایی را بیشتر کنند.
برای رابطهی میان مبلغ ریسک و اندازهی موقعیت، به مثال اصلی مقاله نگاه کنید؛ در این بخش، ارزش اسمی را با بودجهی ریسک قاطی نکنید. برای محاسبات، از ابزار محاسبهی حجم معاملهی کریپکس استفاده کنید و قبل از واردکردن ارقام، مبنای موجودی را مشخص کنید.
فرمول حجم معامله از چه اجزایی ساخته میشود؟
حجم موقعیت از دو بخش به دست میآید: بودجهی ریسک شما و زیان پولی هر واحد تا حد ضرر. فرمول پایه این است: حجم موقعیت = بودجهی ریسک ÷ زیان پولی هر واحد تا حد ضرر. اول مشخص کنید با فعالشدن حد ضرر، هر واحد موقعیت چقدر ضرر میدهد؛ بعد بودجهی ریسک را بر آن تقسیم کنید.
در سادهترین حالت، هر واحد دارایی یک واحد ارزش دارد و هر تغییر یکواحدی قیمت، همانقدر سود یا زیان میسازد. در این حالت، زیان هر واحد تا حد ضرر برابر فاصلهی مطلق قیمت ورود و حد ضرر است: زیان هر واحد = |قیمت ورود − قیمت حد ضرر|. قدر مطلق باعث میشود فاصله همیشه مثبت باشد، چه معامله خرید باشد چه فروش.
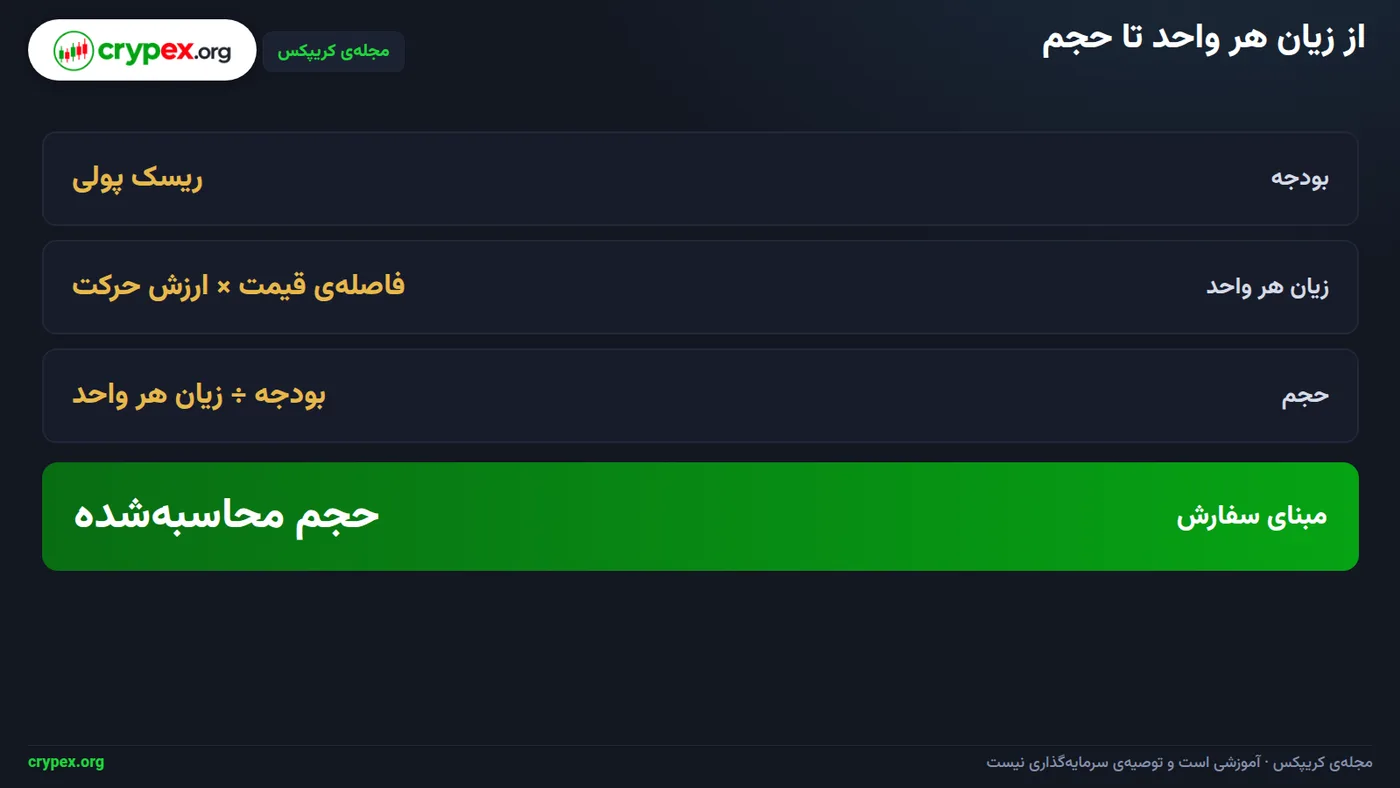
در تصویر بالا، فاصلهی قیمت فقط گام اول محاسبه است؛ برای رساندن آن به زیان پولی باید ارزش هر حرکت قیمت را هم بدانید. در قراردادها، جفتارزها و ابزارهای دارای ضریب، زیان هر قرارداد را اینطور حساب کنید: فاصلهی مطلق قیمت × ارزش هر واحد حرکت × اندازه یا ضریب قرارداد. سپس بودجهی ریسک را بر زیان پولی هر قرارداد تقسیم کنید تا تعداد قراردادها به دست آید؛ اگر مشخصات ابزار ارزش حرکت را از قبل دارد، ضریب را دوباره وارد نکنید.
جهت معامله را پیش از محاسبه بررسی کنید
در معاملهی خرید، حد ضرر باید پایینتر از قیمت ورود باشد؛ در معاملهی فروش، باید بالاتر از آن باشد. فاصله در هر دو حالت با قدر مطلق سنجیده میشود، اما این کار جای بررسی درستی ورودیها را نمیگیرد. اگر ورود و حد ضرر برابرند، فاصله صفر میشود و تقسیم بر آن معتبر نیست؛ اگر حد ضرر در سمت نامعتبر است، قیمتها را پیش از محاسبه اصلاح کنید.
کنترل پیش از محاسبه
ارزش حرکت، اندازهی قرارداد و ارز حساب را با مشخصات همان ابزار تطبیق دهید. حجم بهدستآمده را هم به کوچکترین گام مجاز بازار رو به پایین گرد کنید؛ هزینهها، لغزش و شکاف قیمت میتوانند زیان واقعی را از برآورد فرمول بیشتر کنند.
پس از تعیین بودجهی ریسک، این اجزا را بهترتیب در فرمول بگذارید: فاصلهی ورود تا حد ضرر، ارزش پولی هر واحد حرکت و اندازهی قرارداد. برای مثال کامل با موجودی ۱۰٬۰۰۰ واحد پولی و ریسک ۱٪، بخش مثال کامل مقاله را ببینید؛ تمرکز اینجا بر ساختار فرمول است، نه تکرار محاسبه.
مثال کامل: از موجودی حساب تا تعداد واحد
فرض کنید موجودی حساب شما ۱۰٬۰۰۰ واحد پولی است و برای این معامله ریسک ۱٪ را انتخاب کردهاید. قیمت ورود ۱۰۰ و حد ضرر ۹۵ است. یک درصد یعنی یکصدم موجودی؛ بنابراین بودجهی ریسک را از ضرب موجودی در ۰٫۰۱ به دست میآورید.
- بودجهی ریسک: ۱۰٬۰۰۰ × ۰٫۰۱ = ۱۰۰ واحد پولی.
- فاصلهی قیمت ورود تا حد ضرر: قدر مطلقِ ۱۰۰ − ۹۵ = ۵ واحد قیمت.
- حجم موقعیت: با فرض ارزش یک واحد پولی برای هر واحد حرکت در هر واحد دارایی، ۱۰۰ ÷ ۵ = ۲۰ واحد دارایی.
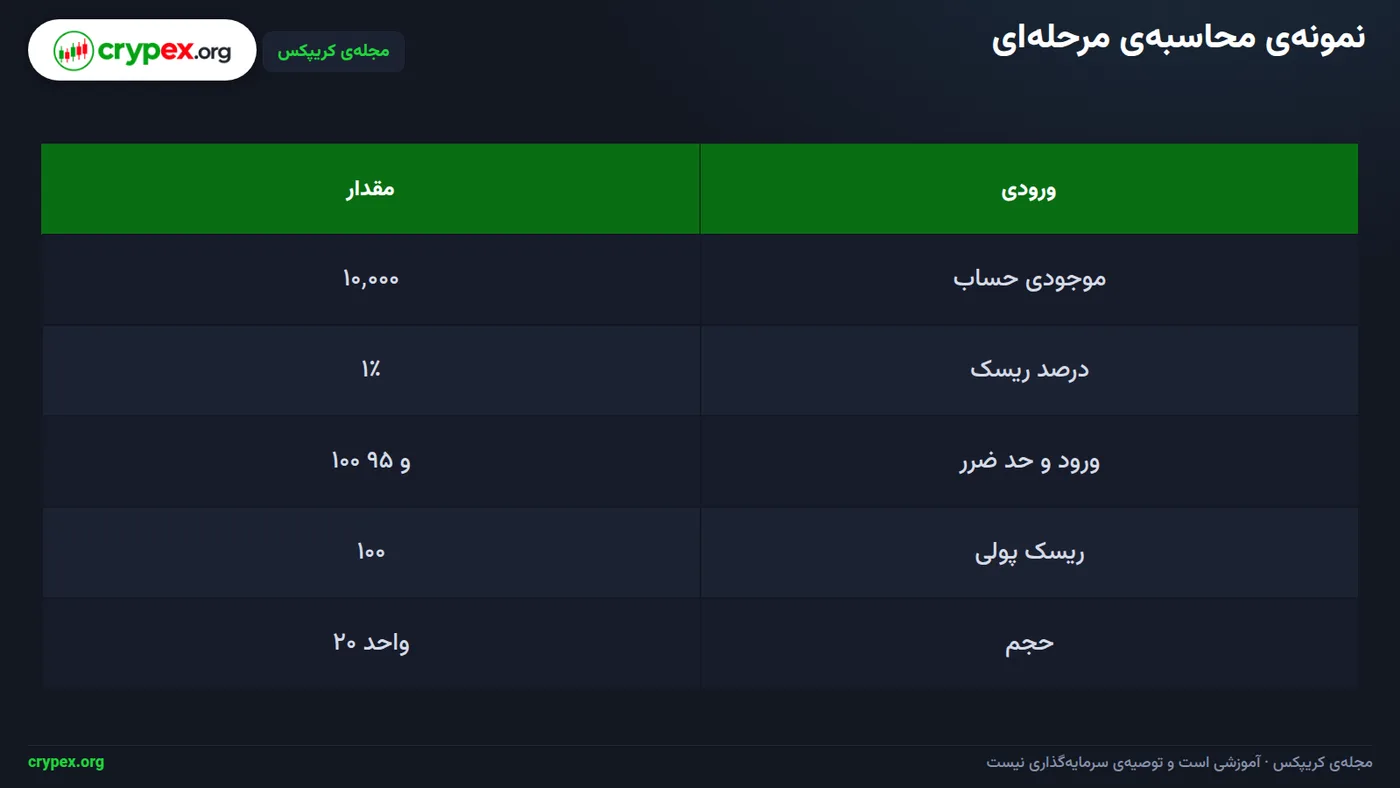
ترتیب ورودیها و خروجی را در تصویر بالا ببینید: موجودی و درصد ریسک، قیمت ورود و حد ضرر، سپس حجم محاسبهشده. در این مثال، بودجهی ریسک ۱۰۰ واحد پولی و فاصلهی قیمت ۵ واحد است؛ حاصل ۲۰ واحد دارایی میشود. این حجم بر پایهی زیان هر واحد دارایی تا حد ضرر حساب شده است.
ارزش اسمی موقعیت یعنی ارزش کل داراییِ خریداریشده یا فروختهشده بر پایهی قیمت ورود: ۲۰ × ۱۰۰ = ۲٬۰۰۰ واحد پولی. این عدد را از بودجهی ریسک جدا نگه دارید: ۲٬۰۰۰ ارزش اسمی موقعیت است و ۱۰۰ زیان برنامهریزیشده تا حد ضرر. حجم از فاصلهی حد ضرر به دست میآید، نه از اهرم؛ اهرم در این محاسبه نقشی ندارد.
زیان برنامهریزیشده و زیان واقعی
اگر قیمت به حد ضرر برسد، زیان برنامهریزیشده پیش از هزینهها ۱۰۰ واحد پولی است. شکاف قیمت، لغزش و هزینههای معامله میتوانند زیان واقعی را بیشتر کنند؛ ۱٪ سقف قطعی زیان نیست.
پیش از ثبت سفارش، مشخصات قرارداد بازار خود را چک کنید: ارزش پولی هر واحد حرکت، ارز تسویه و گام مجاز سفارش. اگر حجم محاسبهشده با گام سفارش جور نیست، آن را به کوچکترین گام مجاز رو به پایین گرد کنید تا از مقدار محاسبهشده بیشتر نشود. اگر هزینهی معامله را هم در محاسبه وارد میکنید، آن را از بودجهی ریسک کم کنید و دوباره در زیان هر واحد نشمارید؛ برای این کار میتوانید از ابزار محاسبهی حجم معامله کریپکس استفاده کنید.
چطور فرمول را با نوع بازار و اندازهی قرارداد هماهنگ کنید؟
فرمول پایه ثابت است: حجم = بودجهی ریسک ÷ زیان هر واحد تا حد ضرر. با تغییر نوع بازار، تعریف «واحد» تغییر میکند. خروجی محاسبه باید با معیاری باشد که سامانهی سفارش میپذیرد: واحد دارایی، لات یا تعداد قرارداد.
| حالت بازار | ورودی لازم | فرمول زیان هر واحد تا حد ضرر | منبع بررسی مشخصات |
|---|---|---|---|
| دارایی با ارزش واحدی | فاصلهی ورود تا حد ضرر؛ ارزش پولی هر واحد حرکت | فاصلهی قیمت × ارزش حرکت یک واحد دارایی | مشخصات نماد و واحد معامله در صفحهی رسمی بازار یا کارگزار |
| قرارداد دارای ضریب | فاصلهی قیمت؛ ضریب قرارداد و ارزش پایهی حرکت | فاصلهی قیمت × ضریب قرارداد × ارزش پایهی حرکت | مشخصات قرارداد، ضریب و ارزش گام قیمت در همان بازار |
| حجم برحسب لات یا تعداد قرارداد | فاصلهی قیمت؛ اندازهی لات یا ارزش حرکت یک لات یا قرارداد | فاصلهی قیمت × ارزش حرکت هر لات یا قرارداد | اندازهی قرارداد، حداقل حجم و گام حجم در صفحهی کارگزار |
در ردیف سوم، زیان هر واحد را دقیقاً برای همان واحدی حساب کنید که سفارش میپذیرد. اگر حجم را به لات وارد میکنید، زیان یک لات را مبنا بگیرید؛ اگر به تعداد قرارداد، زیان یک قرارداد را. سپس بودجهی ریسک را بر آن تقسیم کنید. در مثال اصلی مقاله، ارزش حرکت هر واحد در قیمتِ اعلامشده یک واحد پولی است؛ جزئیات در بخش مثال آمده است.
اگر ارز مظنه با ارز حساب فرق دارد، زیان را اول در ارز مظنه حساب کنید و بعد به ارز حساب تبدیل کنید. نرخ تبدیلی را به کار ببرید که برای همان ارز و جهت تبدیل قابلاستفاده است؛ نرخ اعلامشدهی کارگزار را بررسی کنید. سپس بودجهی ریسک به ارز حساب را بر زیانِ تبدیلشدهی هر واحد تقسیم کنید.
گردکردن حجم و نقش اهرم
حجم بهدستآمده را با گام مجاز سفارش تطبیق دهید و به کوچکترین گام رو به پایین گرد کنید؛ گردکردن رو به بالا حجم را از بودجهی ریسک محاسبهشده فراتر میبرد. پیش از اجرا، مطمئن شوید حجم گردشده حداقل مجاز را هم برآورده میکند؛ اگر حداقل حجم از سقف بودجه بیشتر باشد، آن سفارش با این اندازه قابلاجرا نیست.
اهرم بهتنهایی زیان ناشی از حرکت قیمت را برای حجم ثابت چندبرابر نمیکند؛ این زیان بر پایهی فاصلهی ورود تا حد ضرر و ارزش حرکت برای حجم انتخابشده محاسبه میشود. اما اهرم بر وجه تضمین و ارزش اسمی موقعیت اثر میگذارد و میتواند قیمت لیکوییدشدن را به حد ضرر نزدیکتر کند. در معاملهی اهرمی، قیمت لیکوییدشدن و الزامات وجه تضمین را هم با حد ضرر مقایسه کنید.
برای بررسی ورودیها از ابزار محاسبهی حجم معامله کریپکس استفاده کنید؛ نتیجه را با مشخصات همان ابزار در بازار تطبیق دهید.
بررسی نهایی ابزار
پیش از ثبت سفارش، صفحهی رسمی همان بازار یا کارگزار را برای ارزش هر واحد، اندازه و ضریب قرارداد، حداقل حجم، گام حجم و دقت اعشار بررسی کنید. توجه کنید حد ضرر بستهشدن موقعیت پیش از لیکوییدشدن را تضمین نمیکند؛ شکاف قیمت، لغزش و هزینهها میتوانند زیان واقعی را از برآورد فراتر ببرند.
کارمزد، لغزش و شکاف قیمت چه اثری دارند؟
زیان برنامهریزیشده یعنی برآورد زیان بر اساس قیمت ورود و حد ضرر. زیان نهایی از قیمت اجرای واقعی و هزینههای معامله به دست میآید. در مثال اصلی مقاله، حجم تا حد ضرر محاسبه شده؛ هزینهها و تفاوت قیمت اجرا با حد ضرر در آن محاسبه نیامدهاند.
محدودیت ریسک درصدی
درصد ریسک، سقف تضمینشدهی زیان واقعی نیست. شکاف قیمت، لغزش، کارمزد و سایر هزینهها میتوانند مبلغ نهایی را تغییر دهند.
قیمت اجرا و هزینهها
در بسیاری از بازارها، حد ضرر بازاری پس از فعالشدن به سفارش بازار تبدیل میشود. سازوکار دقیق را در مشخصات بازار یا کارگزار بررسی کنید. سفارش با قیمت در دسترس اجرا میشود؛ پس قیمت فعالسازی لزوماً قیمت اجرا نیست. لغزش یعنی اختلاف قیمت اجرا با قیمت مورد انتظار. شکاف قیمت وقتی رخ میدهد که قیمت بعدیِ در دسترس از سطح حد ضرر فاصله داشته باشد.
برای لحاظکردن هزینهها، آنها را یا از بودجهی ریسک کم کنید یا به زیان هر واحد تا حد ضرر بیفزایید. یک هزینه را در هر دو روش وارد نکنید. اگر هزینه به حجم وابسته است، اول حجم را بدون آن برآورد کنید، هزینهی رفتوبرگشت را برای همان حجم حساب کنید، سپس حجم را با هزینهی برآوردشده دوباره بسنجید. اگر حجم تازه هزینه را تغییر دهد، محاسبه را تکرار کنید تا حجم و هزینه با هم سازگار شوند.
قاعدهی اجرا: برای ابزارهایی با هزینهی متغیر، پیش از سفارش هزینهی رفتوبرگشت یعنی هزینهی ورود و خروج را از مشخصات کارگزار استخراج و در محاسبه ثبت کنید. اجزایی مثل کارمزد، اختلاف قیمت خریدوفروش و هزینههای دیگر را با واحد اعلامشده برای حجم یا قرارداد هماهنگ کنید.
حد ضرر بازاری یا حد ضرر-محدود؟
حد ضرر بازاری اولویت را به اجرای خروج میدهد، نه حفظ قیمت مشخص. حد ضرر-محدود (Stop-Limit) پس از فعالشدن سفارش محدود میگذارد. محدودیت قیمت کنترل بیشتری بر قیمت اجرا میدهد، اما اگر قیمت بازار از محدودهی سفارش عبور کند، اجرا ناممکن میشود و موقعیت باز میماند.
پیش از ثبت سفارش، قیمت ورود و حد ضرر، هزینهی رفتوبرگشتِ ثبتشده و نوع سفارش را کنار هم بررسی کنید. پس از برآورد هزینه برای حجم محاسبهشده، حجم را دوباره ارزیابی کنید و مطمئن شوید هزینه دوبار شمرده نشده است.
در چند موقعیت همزمان، ریسک را چطور مدیریت کنید؟
ریسک باز یعنی مجموع زیان برنامهریزیشدهی موقعیتهای بازِ شما. ریسک هر موقعیت را تا حد ضررش حساب کنید و همه را جمع بزنید. پیش از ورود، سقف ریسک کل باز را در برنامه بنویسید؛ مثلاً حداکثر ۲٪ از موجودی جاری یا مبلغ ثابتی مثل ۲۰۰ واحد پولی. اگر ریسک باز به این سقف رسید، موقعیت تازه اضافه نکنید تا یکی بسته شود یا ریسکش کم شود.
فرض کنید دو موقعیت دارید: یکی روی دارایی اصلی و دیگری روی داراییای که معمولاً همراه آن حرکت میکند. هرکدام را جدا حساب کنید، اما وابستگیشان را هم ببینید؛ یک حرکت بازار میتواند هر دو را همزمان به حد ضرر برساند. پس داشتن سه معاملهی متفاوت بهخودیخود یعنی تنوع نیست؛ تعداد موقعیتها معیار تنوع نیست.
در تصویر بالا، تعداد موقعیتها از میزان همجهتی آنها جداست: چند موقعیت میتوانند در عمل یک ریسک مشترک بسازند. اگر فاصلهی حد ضرر بیشتر شد و بودجهی ریسک ثابت است، حجم قبلی را نگه ندارید؛ زیان هر واحد تا حد ضرر را دوباره حساب کنید و حجم را از تقسیم بودجهی ریسک بر آن به دست آورید. اگر حد ضرر بر پایهی ابطال ایدهی معامله تعیین شده، آن را فقط برای حفظ حجم دلخواه جابهجا نکنید.
روش تعیین بودجه هم روی اندازهی موقعیتهای بعدی اثر میگذارد. در روش درصد ثابت از موجودی جاری، بعد از زیان موجودی کم میشود و مبلغ ریسک هر معامله هم پایین میآید. در روش مبلغ ثابت، مبلغ هدف تا تغییر دستی شما ثابت میماند و بعد از افت موجودی سهم بزرگتری از حساب را درگیر میکند. در هر دو روش، سقف ریسک کل باز را دوباره با برنامهتان تطبیق دهید.
محدودیت برآورد
ریسک برنامهریزیشده سقف قطعی زیان واقعی نیست؛ شکاف قیمت، لغزش و هزینههای معامله میتوانند زیان را بیشتر کنند.
چکلیست پیش از سفارش
- ریسک بازِ همهی موقعیتهای باز را جمع کنید و با سقف ازپیشنوشتهشده مقایسه کنید.
- همجهتی و وابستگی موقعیتها را بررسی کنید؛ چند نماد متفاوت را خودبهخود چند ریسک مستقل فرض نکنید.
- فاصلهی حد ضرر را با ایدهی معامله تطبیق دهید؛ اگر فاصله تغییر کرده، حجم را با بودجهی ریسک ثابت دوباره محاسبه کنید.
- حجم جدید را کنترل کنید و مطمئن شوید ریسک کل باز پس از ورود از سقف برنامه عبور نمیکند.
کدام خطاها حجم را از برنامهی ریسک خارج میکنند؟
چند خطای رایج، حجم معامله را از برنامهی ریسک خارج میکند. ابتدا حد ضرر را روی نقطهی ابطال ایدهی معامله بگذارید؛ بعد حجم را حساب کنید، نه برعکس.
خطاهای محاسبه و تنظیم معامله
- جابهجایی حد ضرر برای حفظ حجم دلخواه: محل حد ضرر باید از منطق معامله بیاید و نقطهای را نشان دهد که ایدهی شما باطل میشود. اگر حجم محاسبهشده بزرگ است، حجم را کم کنید؛ حد ضرر را فقط برای جورشدن با آن نزدیک نکنید.
- یکیگرفتن ارزش اسمی با مبلغ ریسک: ارزش اسمی، ارزش کل موقعیت بر پایهی قیمت ورود است؛ مبلغ ریسک، زیان برآوردی تا حد ضرر است. در مثال اصلی مقاله، ارزش اسمی ۲٬۰۰۰ واحد پولی است و بودجهی ریسک ۱۰۰ واحد پولی؛ این دو عدد نقش متفاوتی دارند.
- استفاده از فاصلهی درصدی بهجای زیان پولی هر واحد: در قراردادهای دارای ضریب، حرکت قیمت بهتنهایی نمیگوید هر واحد موقعیت چقدر زیان میسازد. ضریب و اندازهی قرارداد را در محاسبهی زیان پولی هر واحد وارد کنید و حجم را از تقسیم بودجهی ریسک بر آن به دست آورید.
- نادیدهگرفتن مشخصات بازار: ارز حساب، نرخ تبدیل به آن ارز، ارزش هر واحد حرکت و اندازهی قرارداد را پیش از محاسبه تطبیق دهید. اگر سود و زیان قرارداد با ارزی غیر از ارز حساب سنجیده میشود، نرخ تبدیل را هم لحاظ کنید.
- گردکردن حجم به بالا: حجم کسری را به کوچکترین گام مجاز رو به پایین گرد کنید؛ برای نمونه، در گام ۰٫۱، حجم ۱٫۲۷ را ۱٫۲ بگیرید، نه ۱٫۳.
اجرای سفارش حد ضرر
سفارش حد ضرر همیشه دقیقاً در قیمت فعالسازی اجرا نمیشود. توضیح لغزش و شکاف قیمت را در بخش «کارمزد، لغزش و شکاف قیمت چه اثری دارند؟» ببینید.
پیش از ثبت سفارش، ارزش هر واحد، اندازهی قرارداد و ارز حساب را با مشخصات بازار تطبیق دهید. اگر هزینهی معامله را در محاسبه آوردهاید، فقط یکبار آن را از بودجهی ریسک کم کنید.
چکلیست نهایی پیش از ثبت سفارش
پیش از ثبت سفارش، موجودی مبنای حساب و درصد ریسک انتخابشده را تأیید کنید. اگر برنامهی شما ریسک ۱٪ است، محاسبه را بر همان موجودی انجام دهید. نتیجهی محاسبهی اولیه را در مثال اصلی مقاله ببینید؛ اینجا دوباره حلش نمیکنیم.
مرور ورودیها و مشخصات بازار
- ورود و حد ضرر را مطابق طرح معامله ثبت کنید؛ حد ضرر را جایی بگذارید که ایدهی معامله باطل میشود، نه جایی که حجم دلخواه را جور کند. سپس فاصلهی ورود تا حد ضرر را محاسبه کنید.
- ارزش هر واحد حرکت، ضریب یا اندازهی قرارداد و ارز تسویه را با مشخصات همان بازار تطبیق دهید. اگر هر واحد حرکت برای یک قرارداد با ارز حساب شما متفاوت است، پیش از محاسبه تبدیل لازم را در نظر بگیرید.
- هزینهی برآوردی را بررسی کنید. اگر آن را از بودجهی ریسک کم کردهاید، دوباره در زیان هر واحد نشمارید؛ اگر هزینه را در برآورد نگنجاندهاید، روشن بنویسید که حجم بر پایهی فاصلهی قیمت محاسبه شده است.
ریسک پولی را بر زیان هر واحد تا حد ضرر تقسیم کنید. اگر خروجی از گام مجاز سفارش کوچکتر بود، حجم را به کوچکترین گام مجاز رو به پایین گرد کنید؛ گردکردن رو به بالا ریسک برنامهریزیشده را افزایش میدهد. سپس حجم نهایی را با ریسک معاملات باز و سقف شخصیتان مقایسه کنید؛ اگر از سقف عبور کرد، سفارش را کوچکتر کنید یا ثبت نکنید.
نمونهی کنترل نهایی
در مثال اصلی مقاله، پیش از ارسال سفارش بررسی کنید که ورود ۱۰۰، حد ضرر ۹۵ و حجم ۲۰ واحد با ارزش هر واحد حرکت و اندازهی قرارداد بازار شما سازگار باشند. این کنترل جایگزین محاسبهی دوبارهی مثال نیست؛ فقط درستی مشخصات سفارش را تأیید میکند.
در پایان، موجودی مبنا، درصد ریسک، ورود، حد ضرر، مشخصات قرارداد، هزینهی منظورشده، حجم محاسبهشده و حجم ثبتشده را در دفتر معاملات بنویسید. پس از بستهشدن معامله، اینها را با نتیجهی واقعی و هزینهی نهایی مقایسه کنید تا ببینید اختلاف از گردکردن، اجرا یا برآورد هزینه آمده است. توجه: درصد ریسک سقف قطعی زیان واقعی نیست؛ شکاف قیمت، لغزش و هزینهها میتوانند زیان نهایی را تغییر دهند.
برای مرور سریعتر پیش از سفارش، اطلاعات ورود، حد ضرر و مشخصات بازار را در ابزار محاسبهی حجم معامله کریپکس وارد کنید و خروجی را با سقف ریسک شخصی خود بسنجید.
قدم بعدی: محاسبه را با ابزار کریپکس انجام دهید
با ابزار محاسبهی حجم معامله کریپکس در مسیر «/tools/position-size»، اندازهی موقعیت را بر اساس برنامهی ریسک خود بررسی کنید. معمولاً باید موجودی حساب، درصد ریسک، قیمت ورود و حد ضرر را وارد کنید. بسته به بازار، ارزش هر واحد حرکت، اندازهی قرارداد و ارز حساب را هم مشخص کنید.
بعد از محاسبه، بودجهی ریسک و حجم پیشنهادی را بررسی کنید و ببینید حجم با فاصلهی ورود تا حد ضرر و مشخصات بازار سازگار است. خروجی را با ارزش واحد حرکت، گام حجم مجاز و ارز تسویهی بازار تطبیق دهید. اگر حجم کسری بود، آن را به کوچکترین گام مجاز رو به پایین گرد کنید؛ مثلاً اگر گام حجم بازار ۰٫۱ واحد باشد، حجم ۲٫۳۷ را به ۲٫۳ گرد کنید.
حد ضرر را ابزار تعیین نمیکند
این ابزار فقط حجم را بر پایهی ورودیهای شما حساب میکند. محل حد ضرر را از قبل و بر اساس نقطهی ابطال ایدهی معامله تعیین کنید، نه برای رسیدن به حجم دلخواه. توجه کنید شکاف قیمت، لغزش و هزینهها میتوانند زیان واقعی را از برآورد محاسباتی بیشتر کنند.
اگر هزینهی معامله را در محاسبه میآورید، آن را از بودجهی ریسک کسر کنید و دوباره جای دیگری نشمارید. پیش از ثبت سفارش، ارزش هر واحد، اندازهی قرارداد و ارز حساب را با مشخصات همان بازار تطبیق دهید و خروجی ابزار را با گام حجم مجاز هماهنگ کنید.
برای سنجیدن کیفیت برنامه فراتر از اندازهی موقعیت، مقالهی «ریسک به ریوارد، نرخ برد و امید ریاضی؛ چرا فقط R کافی نیست» را بخوانید. سپس مقالهی «حد سود و تعیین هدف» را دنبال کنید تا گام بعدی برنامهریزی معامله را یاد بگیرید.
پیش از هر سفارش، موجودی، درصد ریسک، قیمت ورود و حد ضرر را ثبت کنید. سپس حجم را با ابزار دوباره محاسبه کنید و فقط بعد از تطبیق آن با مشخصات بازار، سفارش را آماده کنید.
ابزارهای کریپکس برای تمرین این مبحث
محاسبهی حجم معامله (/tools/position-size)
پرسشهای پرتکرار
فرمول محاسبهی حجم معامله با ریسک درصدی چیست؟
ابتدا موجودی حساب را در درصد ریسک ضرب کنید تا بودجهی ریسک به دست آید. سپس بودجه را بر زیان پولی هر واحد تا حد ضرر تقسیم کنید. برای قراردادهای دارای ضریب، ارزش هر واحد حرکت را هم در محاسبه وارد کنید.
درصد ریسک را بر موجودی اولیه حساب حساب کنم یا موجودی فعلی؟
هر دو روش قابل تعریفاند، اما نتیجهی متفاوت دارند. روش را پیش از معامله مشخص کنید و در همهی محاسبات همان مبنا را به کار ببرید؛ درصد از موجودی جاری با تغییر موجودی، مبلغ ریسک را تغییر میدهد.
آیا اهرم مقدار ریسک معامله را تعیین میکند؟
اهرم بر وجه تضمین موردنیاز و ارزش اسمی موقعیت اثر دارد. ریسک قیمتی را فاصلهی ورود تا حد ضرر، حجم و ارزش هر واحد حرکت تعیین میکنند؛ پس صرفاً با تغییر اهرم، محاسبهی حجم را جایگزین نکنید.
اگر حد ضرر دورتر باشد، حجم چه تغییری میکند؟
با ثابتماندن بودجهی ریسک، فاصلهی بیشتر تا حد ضرر به حجم کمتر منجر میشود. محل حد ضرر را برای حفظ حجم دلخواه جابهجا نکنید؛ حجم را با فاصلهی معتبر دوباره محاسبه کنید.
چطور کارمزد را در محاسبهی حجم وارد کنم؟
هزینهی برآوردی رفتوبرگشت را از بودجهی ریسک کم کنید یا به زیان هر واحد اضافه کنید. یک روش را انتخاب کنید و مراقب باشید هزینه را دوبار نشمارید.
آیا اجرای حد ضرر دقیقاً در قیمت تعیینشده انجام میشود؟
نه لزوماً. حد ضرر بازاری میتواند پس از فعالشدن در قیمت در دسترس اجرا شود و شکاف قیمت، لغزش و هزینهها بر زیان نهایی اثر بگذارند. سازوکار سفارش و شرایط کارگزار را پیش از استفاده بررسی کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.