در این مقاله
- از کجا شروع کنید وقتی پیشنهادی بیش از حد جذاب است؟
- کلاهبرداری مالی را دقیقاً چطور تعریف کنیم؟
- هر سرویس را با چه نشانههایی بررسی کنید؟
- چطور موجودی نمایشی را از برداشت واقعی جدا کنید؟
- مدارک را یکجا نگه دارید
- چه استثناهایی را باید از نشانهی فریب جدا کرد؟
- کدام اشتباهها بررسی درست را بیاثر میکنند؟
- اگر مشکوک شدید، همین حالا چه کار کنید؟
- چکلیست نهایی و قدم بعدی چیست؟
خلاصه در ۳۰ ثانیه
- صفحهی خوشساخت و موجودی نمایشدادهشده، مدرک اعتبار نیست.
- مجوز را با نام حقوقی، دامنه و نوع فعالیت تطبیق دهید.
- برای آزمون برداشت، مسیر رسمی و مبلغ اندک را انتخاب کنید.
- درخواست پرداخت تازه برای آزادسازی پول، دلیل توقف و بررسی مستقل است.
- عبارت بازیابی و کلید خصوصی را در اختیار هیچ فردی نگذارید.
از کجا شروع کنید وقتی پیشنهادی بیش از حد جذاب است؟
شاید پیشنهاد را در یک پیامرسان ببینید، در آگهیای دنبال کنید یا از آشنایی بشنوید. پیشنهاد میتواند دربارهی بروکر، صرافی، کیف پول یا سپردن مدیریت سرمایه باشد و با وعدهی سود زیاد یا فرصت محدود همراه شود. پیش از واریز یا فرستادن اطلاعات حساب، مکث کنید و بررسی را از مسیری جدا از همان پیام یا معرفی شروع کنید.
هدف این راهنما صدور حکم دربارهی یک سرویس مشخص نیست؛ هدف، ساختن روشی برای ارزیابی پیش از پرداخت و واکنش به درخواستهای مشکوک است. روشهای واریز و برداشت، امنیت حساب و بررسی بروکر پیش از واریز، پیشنیازهای این کارند؛ اینجا آنها را کنار هم میگذارید تا تصمیم را بر پایهی چند نشانه بگیرید، نه ظاهر تبلیغ.
اول فشار را متوقف کنید، بعد بررسی کنید
اگر طرف مقابل برای پرداخت فوری فشار میآورد، میگوید فرصت فقط تا چند ساعت دیگر باقی است یا از شما میخواهد موضوع را از خانواده و دیگران پنهان کنید، گفتگو را متوقف کنید. پاسخ ندهید و پول نفرستید؛ بررسی را از راهی مستقل آغاز کنید. اگر درخواست در پیامرسان یا شبکهی اجتماعی رسیده، پیش از پاسخ، از راه ارتباطی درجشده در وبگاه رسمی سرویس پیگیری کنید.
- نام حقوقی، نشانی دامنه و راه ارتباطی سرویس را جداگانه یادداشت کنید؛ هر سه را با اطلاعات مرجع رسمی تطبیق دهید.
- مجوز را با نام حقوقی و دامنهی رسمی بررسی کنید. شباهت نام، نشان تجاری یا تصویر مجوز بهتنهایی معیار تأیید نیست؛ برای این کار میتوانید از ابزار بررسی مجوز کریپکس کمک بگیرید.
- اگر سرویس را ادامهی بررسی دادید، پیش از انتقال مبلغ اصلی برداشت آزمایشی کممبلغ انجام دهید و زمان، کارمزد و رسید را ثبت کنید. عبارتهایی مثل سود ثابت، بازده قطعی یا مهلت چندساعته را دلیل توقف و بررسی بیشتر بدانید.
یک نشانهی هشدار بهتنهایی اثبات قطعی نیست؛ اما همزمانی چند نشانه بررسی بیشتر را ضروری میکند. برای نمونه، وعدهی سود ثابت همراه با فشار برای واریز فوری و درخواست پنهانکاری، دلیل کافی برای توقف و بررسی مستقل است.
نبود نشانه، تأیید نیست
نبود نشانههای آشکار، گواه معتبر یا نشانهی بیخطر بودن سرویس نیست. نتیجه را فقط پس از تطبیق مستقل اطلاعات و بررسی مسیر واقعی واریز و برداشت بسنجید.
کلاهبرداری مالی را دقیقاً چطور تعریف کنیم؟
فریب مالی یعنی فرد یا سرویس با هویت، وعده یا اطلاعات گمراهکننده شما را به انتقال پول، واگذاری دسترسی یا پرداخت هزینهای تازه سوق دهد. این فریب فقط هنگام جذب مشتری رخ نمیدهد؛ میتواند در زمان واریز، نمایش سود، برداشت یا پشتیبانی هم شکل بگیرد. پس بررسی را به ثبتنام محدود نکنید و هر درخواست تازه را جداگانه بسنجید.
برای ارزیابی، چهار پرسش مستقل مطرح کنید: آیا شخصیت یا شرکت واقعی و قابلشناسایی است؟ آیا فعالیت موردنظر مجاز است؟ آیا حساب از نظر فنی امن است؟ آیا سرویس توان انجام برداشت را دارد؟ پاسخ مثبت به یکی، پاسخ سه پرسش دیگر نیست؛ هر مورد را جداگانه بررسی و علامت بزنید.
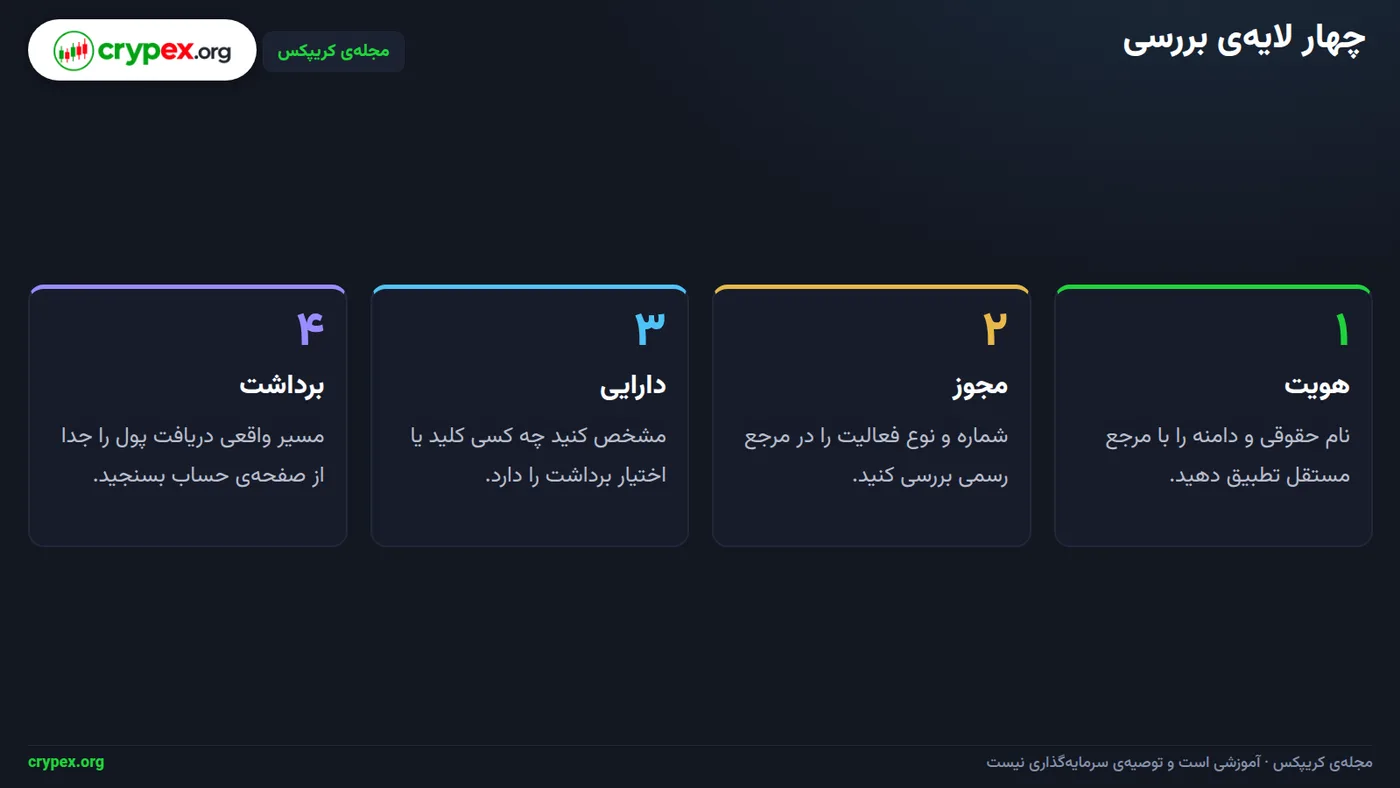
در تصویر بالا، چهار سطح بررسی جدا از هم آمدهاند. هر کارت را فقط بر پایهی مدرک مربوط به همان سطح علامت بزنید؛ مثلاً اعتبار نام شرکت، امنیت ورود به حساب را ثابت نمیکند. نبود نشانههای آشکار فریب هم بهتنهایی دلیل معتبر یا بیخطر بودن سرویس نیست.
نقش سرویس را هم دقیق بشناسید: بروکر واسطهی معامله است، صرافی محل تبدیل یا معاملهی دارایی است، کیف پول ابزار نگهداری یا دسترسی به دارایی است و پیشنهاد سود، ادعایی دربارهی کسب بازده است. نوع سرویس مشخص میکند چه چیزی را باید بررسی کنید؛ عنوانی که خود سرویس انتخاب کرده کافی نیست.
سرنخ را با مدرک مستقل بسنجید
تصویر مجوز، نظر کاربران، عدد موجودی صفحه و رسید داخلی هرکدام فقط یک سرنخاند، نه تأیید نهایی. نام حقوقی و دامنه را با مرجع رسمی تطبیق دهید؛ مجوز را نیز با نام حقوقی و دامنهی رسمی بررسی کنید، نه با شباهت نام یا تصویر. برای شروع میتوانید از ابزار «بررسی مجوز» کریپکس استفاده کنید.
اعتبار شخصیت یا شرکت، مجازبودن فعالیت، امنیت فنی و توان برداشت را در یک نتیجه ادغام نکنید. اگر یکی از این چهار مورد روشن نیست، همان کارت را تأییدنشده بگذارید و پیش از انتقال پول یا واگذاری دسترسی، مدرک مستقل همان مورد را پیدا کنید. تفاوت موجودی نمایشی و برداشت واقعی در مثال اصلی مقاله جداگانه بررسی میشود.
هر سرویس را با چه نشانههایی بررسی کنید؟
برای بروکر، نام حقوقی، رگولاتور ادعاشده، شمارهی مجوز و دامنه را جداگانه ثبت کنید. در مرجع رسمی رگولاتور، تطبیق دهید که مجوز به همان نام حقوقی و دامنهی رسمی تعلق دارد و فهرست فعالیتهای مجاز، خدمت پیشنهادی را پوشش میدهد؛ تصویر مجوز یا نام مشابه معیار تأیید نیست. برای بررسی، از ابزار «بررسی مجوز» کریپکس کمک بگیرید و دامنه را خودتان پیدا کنید، نه از پیوند پیام تبلیغاتی.
مسیر پول و مالکیت دارایی
برای صرافی، بررسی کنید دریافت و برداشت از وبگاه یا برنامهی رسمی انجام میشود. پیش از انتقال، نام شبکه و نشانی مقصد را در مسیر رسمی بخوانید و دوباره تطبیق دهید؛ پشتیبانی را هم از وبگاه رسمیِ قابلدسترسی پیدا کنید، نه از شماره یا حسابی که در پیام برایتان فرستادهاند.
برای کیف پول، مشخص کنید سرویس حضانتی است و کلیدها را خودش نگه میدارد یا غیرحضانتی است و کلید در اختیار شماست. در نوع غیرحضانتی، عبارت بازیابی را فقط در برنامهی معتبر کیف پول خود، هنگام راهاندازی یا بازیابی وارد کنید؛ آن را برای پشتیبانی نفرستید و در پیوند دریافتی وارد نکنید.
برای وعدهی سود، پاسخ مکتوب بخواهید: بازده از چه فعالیتی ایجاد میشود، چه کسی دارایی را نگه میدارد، زیان چگونه محاسبه میشود و قرارداد چه هزینههایی دارد؟ سود ثابت بدون شرح سازوکار، درخواست جذب نفر جدید، فشار زمانی، دامنهی مشابه نام اصلی و تغییر پیدرپی راه تماس، نشانههای توقف و بررسی بیشترند.
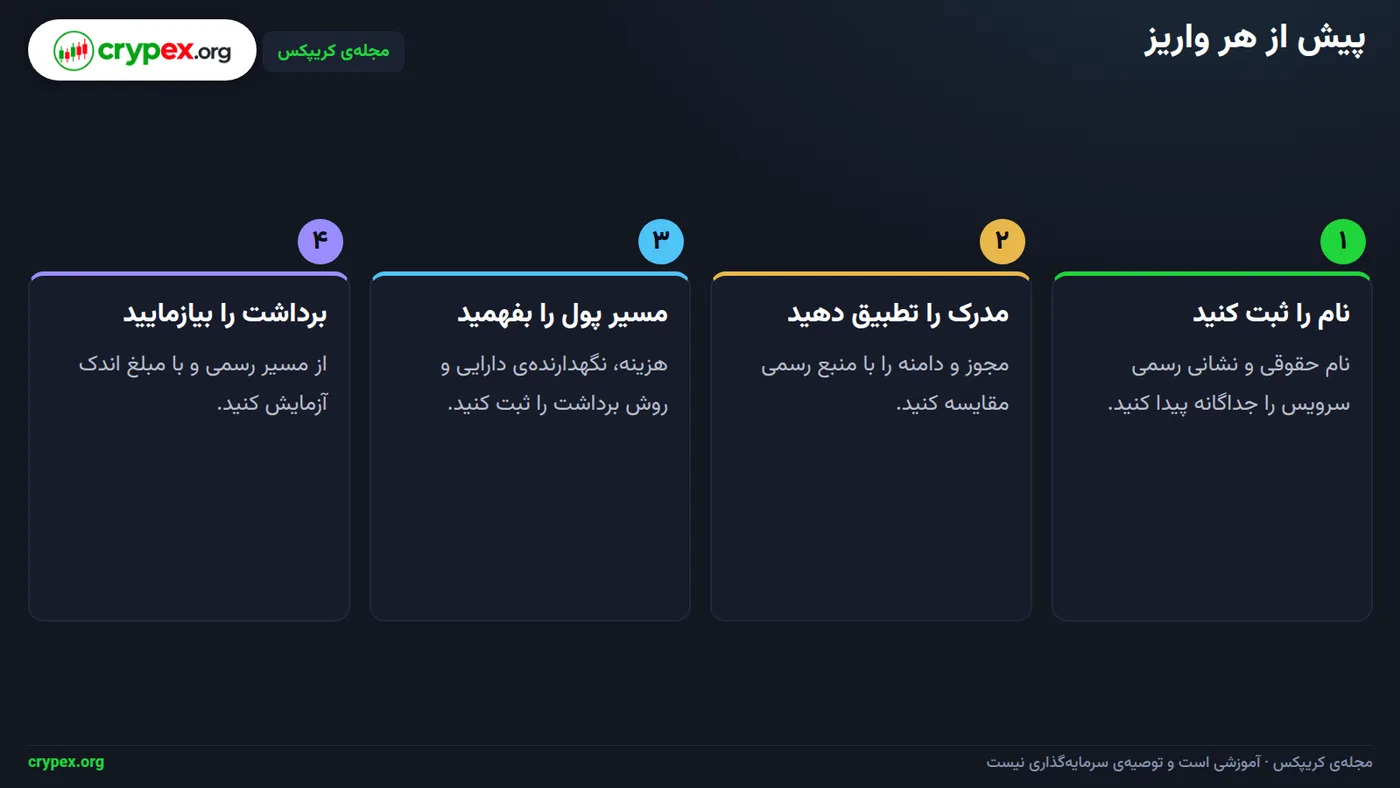
در تصویر بالا، ترتیب بررسی از هویت به مجوز و دامنه، سپس سازوکار پول و در پایان برداشت میرسد. هر گام را با مدرکی قابلثبت همراه کنید؛ مانند نشانی دامنه، شمارهی مجوز، متن قرارداد، تصویر صفحه، رسید یا پاسخ پشتیبانی. نبود نشانههای آشکار، بهتنهایی سرویس را معتبر یا بیخطر نمیکند.
- ابتدا هویت: نام حقوقی، دامنه و راه ارتباطی را جداگانه ثبت و با اطلاعات مرجع رسمی تطبیق دهید. اگر درخواست از پیامرسان یا شبکهی اجتماعی رسیده، پیش از پاسخ از راه درجشده در وبگاه رسمی پیگیری کنید.
- سپس مجوز و دامنه: مجوز را با نام حقوقی و دامنهی رسمی بسنجید و فعالیتهای مجاز را بخوانید؛ شباهت نام یا تصویر مجوز کافی نیست.
- بعد سازوکار پول: مسیر دریافت، نگهداری دارایی، شیوهی محاسبهی زیان و هزینههای قرارداد را بررسی و ثبت کنید.
- در پایان برداشت: پیش از مبلغ اصلی، برداشت آزمایشی با مبلغ کم انجام دهید و زمان، کارمزد و رسید را ثبت کنید. هر درخواست پرداخت اضافه برای آزادسازی برداشت را متوقف کنید و دلیل، قرارداد و مرجع درخواست را مستقل بررسی کنید.
چطور موجودی نمایشی را از برداشت واقعی جدا کنید؟
فرض کنید شما ۱۰۰۰ واحد پول واریز کردهاید و پس از مدتی صفحهی حساب ۱۲۵۰ واحد موجودی نشان میدهد. هنگام درخواست برداشت، سرویس ۱۰۰ واحد را با عنوان «هزینهی آزادسازی» مطالبه میکند؛ این پرداخت تازه را با مبلغی که قرار است برداشت کنید یکی نگیرید.
حساب را جدا و کامل بنویسید: واریزی شما ۱۰۰۰ واحد است؛ مبلغ قابلبرداشتِ ادعایی در صفحه ۱۲۵۰ واحد؛ هزینهی تازه ۱۰۰ واحد. پس دریافتیِ مورد انتظار طبق ادعای صفحه، پس از کسر هزینه، ۱۱۵۰ واحد است.
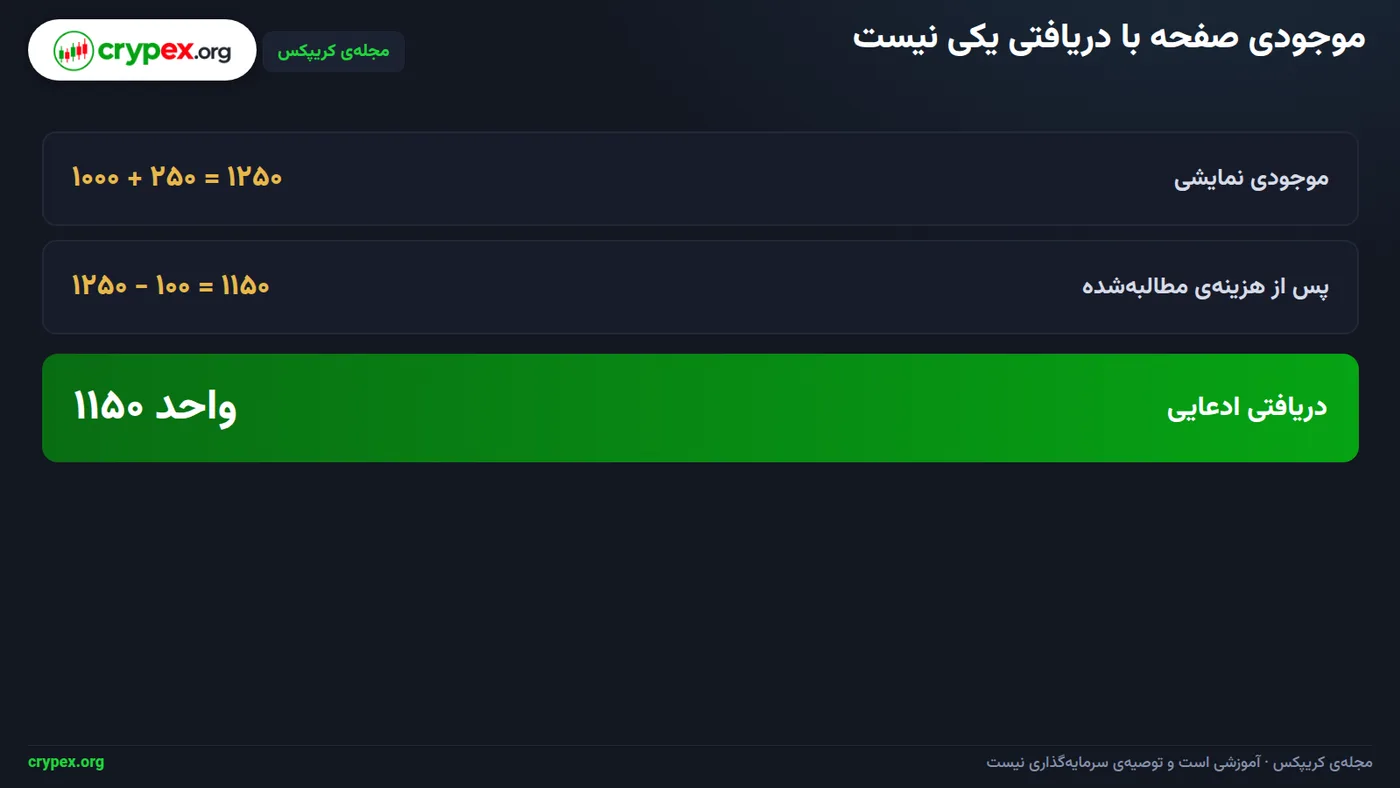
در تصویر بالا، رابطهی میان واریز، موجودی نمایشی، هزینهی تازه و دریافتی ادعایی روشن است. این محاسبه فقط ادعای صفحه را بازسازی میکند؛ وجود پول قابلدسترسی را ثابت نمیکند. آزمون اصلی، پرداخت هزینهی تازه نیست: درخواست برداشت را از مسیر رسمی سرویس ثبت کنید و نتیجه، زمان و رسید آن را قابلپیگیری نگه دارید.
پیش از هر پرداخت اضافه، توقف کنید
درخواست هزینهی آزادسازی را نپردازید تا دلیل آن، قرارداد و مرجع درخواست را مستقل بررسی کنید. اگر درخواست از پیامرسان یا شبکهی اجتماعی آمده، پیش از پاسخ از راه ارتباطی درجشده در وبگاه رسمی پیگیری کنید.
مدارک را یکجا نگه دارید
یک پرونده برای ثبت روند بسازید و نسخهی کامل مدارک را نگه دارید؛ تصویر بریدهشدهای که نشانی سایت یا زمان را نشان نمیدهد، برای پیگیری کافی نیست. این موارد را ذخیره کنید:
- تصویر صفحهی حساب که نشانی دامنه در آن دیده شود؛ زمان ثبت درخواست برداشت؛ متن کامل شرط برداشت و مطالبهی هزینه؛ رسید پرداخت اولیه؛ پاسخ پشتیبانی و راه ارتباطیای که از آن پاسخ گرفتهاید.
بعداً این مدارک را کنار هم بگذارید: صفحه چه مبلغی را قابلبرداشت معرفی کرده، چه شرطی را برای برداشت گذاشته و آیا مبلغ واقعاً از مسیر رسمی به دست شما رسیده است. نبود نشانهی آشکار فریب، بهتنهایی دلیل معتبر یا بیخطر بودن سرویس نیست.
چه استثناهایی را باید از نشانهی فریب جدا کرد؟
کندی شبکه، بررسی هویت و محدودیت برداشت میتوانند دلیل واقعیِ تأخیر باشند؛ تفاوت کارمزد هم گاهی از روش پرداخت یا نوع انتقال میآید. علت را با اطلاعیهی رسمی، قرارداد و پاسخ پشتیبانی در دامنهی اصلی سرویس تطبیق دهید؛ اگر درخواست از پیامرسان یا شبکهی اجتماعی رسیده، پیش از پاسخ از راه ارتباطی درجشده در وبگاه رسمی پیگیری کنید.
| نشانه | مدرک لازم | اقدام بعدی |
|---|---|---|
| تأخیر شبکه با وضعیت قابلمشاهده | شناسهی تراکنش و وضعیت ثبتشده در شبکه | وضعیت را از مسیر رسمی پیگیری کنید؛ تا روشنشدن نتیجه، انتقال را تکرار نکنید. |
| بررسی هویت یا محدودیت برداشت اعلامشده | اطلاعیهی رسمی، بند قرارداد و فهرست مدارک لازم | مدارک را فقط در دامنهی اصلی ارسال کنید و پاسخ پشتیبانی را نگه دارید. |
| تفاوت کارمزد پیش از انتقال | جدول کارمزد و روش محاسبهی درجشده در شرایط سرویس | مبلغ، زمان کسر، روش محاسبه و محل درج هزینه را با هم تطبیق دهید. |
| هزینهای که فقط پس از درخواست برداشت مطرح میشود | بند قرارداد و مرجع رسمیِ درخواستکنندهی پرداخت | پرداخت را متوقف کنید؛ دلیل، قرارداد و مرجع درخواست را مستقل بررسی کنید. |
| درخواست واریز جداگانه برای آزادسازی | متن درخواست و شرایط رسمی برداشت | پول تازه نفرستید تا درخواست از مسیر رسمی و با قرارداد تطبیق داده شود. |
برای کارمزد، چهار مورد باید با هم سازگار باشند: مبلغ، زمان کسر، روش محاسبه و محل درج در شرایط سرویس. هزینهای که هنگام واریز یا پیش از برداشت اعلام نشده و فقط بعد از درخواست برداشت ظاهر میشود، دلیل توقف و بررسی است؛ صرف توضیح پشتیبانی جای بند روشن قرارداد را نمیگیرد.
پیش از انتقال مبلغ اصلی، سقف و حداقل برداشت رسمی را بخوانید و یک برداشت آزمایشی با مبلغ کم انجام دهید؛ مبلغی انتخاب کنید که از دسترفتنش زندگی روزمرهی شما را مختل نکند. زمان انجام، کارمزد و رسید را ثبت کنید. یک برداشت کوچک بهتنهایی کل سرویس را تأیید نمیکند؛ نام حقوقی، مجوز، دامنه، قرارداد و شیوهی نگهداری دارایی را هم بررسی کنید. برای تطبیق مجوز میتوانید از ابزار بررسی مجوز کریپکس استفاده کنید.
ثبت شواهد
تاریخ، مبلغ، نشانی مقصد، شناسهی تراکنش و متن درخواست را ذخیره کنید. نسخهی اصلی پیامها و رسیدها را دستکاری نکنید؛ از آنها نسخهی جداگانه برای یادداشتگذاری بسازید.
کدام اشتباهها بررسی درست را بیاثر میکنند؟
قفل مرورگر، طراحی حرفهای، دنبالکنندههای زیاد یا تصویرِ مجوز و گواهی، بهتنهایی هویت گرداننده یا توان پرداخت سرویس را ثابت نمیکنند. این نشانهها را فقط ظاهر بدانید؛ نام حقوقی، دامنه و راه ارتباطی را جداگانه ثبت کنید و با مرجع رسمی تطبیق دهید. مجوز را هم با نام حقوقی و دامنهی رسمی بررسی کنید؛ شباهت نام یا تصویر مجوز کافی نیست.
جستوجوی نام شرکت بهتنهایی کافی نیست: صفحهی جعلی میتواند نام و نشان یک شرکت واقعی را کپی کند. نشانی دقیق را خودتان در نوار مرورگر وارد کنید و دامنهی آن را با نشانی درجشده در مرجع رسمی مقایسه کنید؛ به پیوندی که در پیام فرستادهاند تکیه نکنید. برای شروع بررسی مجوز میتوانید از ابزار بررسی مجوز کریپکس استفاده کنید.
برداشت اول پایان بررسی نیست
یک برداشت موفق، فقط یک مرحله از بررسی چندمرحلهای است و بهتنهایی تأیید کامل سرویس به شمار نمیرود. پیش از انتقال مبلغ اصلی، برداشت آزمایشیِ کممبلغ انجام دهید و زمان، کارمزد و رسید را ثبت کنید؛ سپس درخواستها و مسیر ارتباطی را هم بررسی کنید. برای نمونهی موجودی نمایشی و هزینهی آزادسازی، به بخش مربوط به مقایسهی نمایش حساب با برداشت واقعی مراجعه کنید.
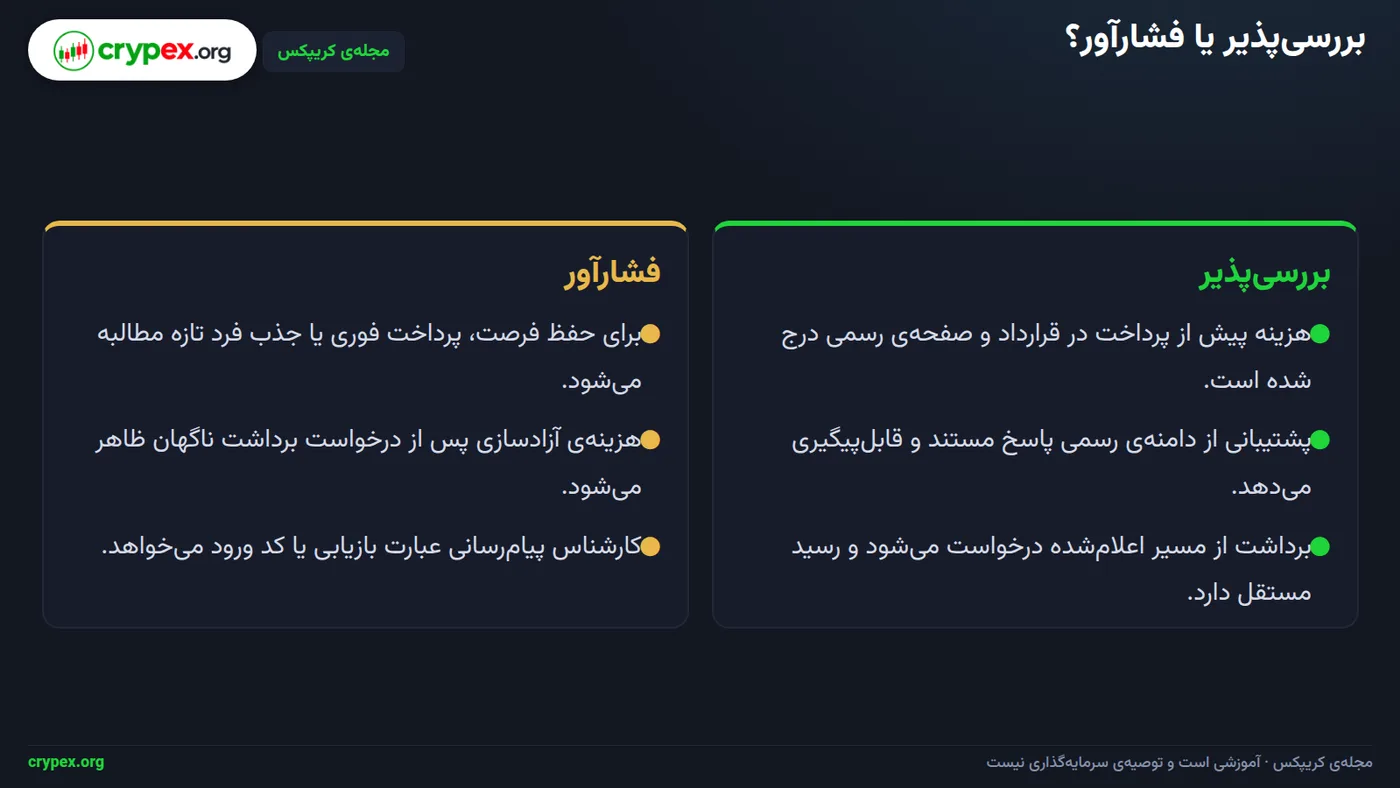
در تصویر بالا، رفتار بررسیپذیر با رفتار فشارآور مقایسه شده است: «درخواست را از وبگاه رسمی و مستقل پیگیری میکنم» در برابر «همین حالا پرداخت کن تا حسابت بسته نشود». اگر پشتیبانی از پیامرسان یا شبکهی اجتماعی پیام داده، پیش از پاسخ، شماره یا نشانی تماس را از وبگاه رسمی پیدا کنید. کارشناس واقعی برای حل مشکل عبارت بازیابی، کلید خصوصی یا کد ورود نمیخواهد؛ عبارت بازیابی و کلید خصوصی را فقط در کیف پول خود وارد کنید.
برای پسگرفتن پول، پول دیگری نفرستید
درخواست هزینهی آزادسازی، مالیات ادعایی یا فعالسازی را متوقف کنید تا دلیل، قرارداد و مرجع درخواست را از کانالی رسمی و مستقل بررسی کنید. نبودِ نشانههای آشکار، بهتنهایی مدرک معتبر یا نشانهی بیخطر بودن سرویس نیست.
اگر مشکوک شدید، همین حالا چه کار کنید؟
پاسخ را متوقف کنید و پرداخت تازهای نداشته باشید. اگر پیام یا تماس برای واریز فوری، هزینهی اضافه یا ارسال اطلاعات ورود فشار میآورد، از همان شماره، حساب کاربری یا پیوند برای تأیید هویت فرستنده استفاده نکنید. راه ارتباطی را جداگانه از وبگاه رسمی پیدا کنید؛ برای نمونه، اگر پیامرسانی خود را پشتیبانی معرفی کرد، از شماره یا نشانی درجشده در وبگاه رسمی پیگیری کنید.
دسترسیها را ایمن کنید
اگر نام کاربری و رمز را وارد کردهاید، با دستگاهی که به آن اعتماد دارید و از نشانی رسمی سرویس، رمز را عوض کنید؛ از پیوند پیام وارد نشوید. سپس از حساب، نشستهای فعال را ببندید و تنظیمات احراز هویت دومرحلهای را بررسی کنید. اگر عبارت بازیابی یا کلید خصوصی را افشا کردهاید، طبق راهنمای رسمی سازنده دارایی باقیمانده را به کیف پول تازهای منتقل کنید؛ عبارت قبلی را در هیچ پیوند دریافتی وارد نکنید و آن را برای پشتیبانی یا کارشناس نفرستید.
مدارک را نگه دارید و از مسیر درست پیگیری کنید
پس از پرداخت بانکی یا کارتی، فوراً با بانک یا ارائهدهندهی پرداخت تماس بگیرید. زمان پرداخت، مبلغ، رسید و شمارهی پیگیری را آماده کنید و شمارهی پرونده یا پاسخ پشتیبانی را ثبت کنید. اگر دارایی دیجیتال فرستادهاید، شناسهی تراکنش، شبکه، نشانی مبدأ و مقصد و پیامهای مرتبط را نگه دارید؛ برای مثال، از صفحهی تراکنش و گفتوگوی درخواستکننده تصویر بگیرید.
هرکس در برابر پیشپرداخت وعدهی بازیابی دارایی میدهد، درخواست تازهای برای پرداخت مطرح کرده است؛ پیش از هر پاسخ، هویت و ادعایش را از راهی مستقل بررسی کنید. اگر ماجرا به مجوز سرویس مربوط است، نام حقوقی و دامنه را جداگانه با مرجع رسمی تطبیق دهید؛ شباهت نام یا تصویر مجوز کافی نیست. برای ارجاع حقوقی یا گزارش، مسیر رسمی ایران را از مرجع رسمی یا مشاور حقوقی جویا شوید.
محدودیت حقوقی
این راهنما دربارهی قانون یا مالیات ایران حکم قطعی نمیدهد. مقررات و مسیرهای گزارش را از مرجع رسمی یا مشاور حقوقی بررسی کنید.
چکلیست نهایی و قدم بعدی چیست؟
پیش از هر واریز تازه، این هفت پرسش را با پاسخ مکتوب و قابلبررسی مرور کنید:
- نام حقوقی چیست؟ نام ثبتشدهی شرکت را جدا از نام تجاری یادداشت کنید؛ مثلاً نامی که در قرارداد آمده باید با نام ثبتشده تطبیق داشته باشد.
- دامنه کدام است؟ نشانی کامل وبگاه را ثبت کنید و آن را با نشانی منتشرشده از سوی مرجع رسمی یا خود شرکت بسنجید؛ یک حرف تفاوت هم مهم است.
- مجوز با چه مرجعی تطبیق داده شد؟ نام حقوقی و دامنهی رسمی را در مرجع صادرکننده جستوجو کنید؛ تصویر مجوز یا نام مشابه بهتنهایی کافی نیست.
- دارایی دست چه کسی است؟ روشن کنید دارایی در حساب به نام شما نگهداری میشود یا نزد شرکت، و چه کسی امکان انتقال آن را دارد.
- هزینهها کجا ثبت شدهاند؟ کارمزدها و شرایط برداشت را در قرارداد یا صفحهی رسمی هزینهها پیدا کنید، نه فقط در پیام پشتیبانی.
- برداشت از چه مسیری انجام میشود؟ مسیر درخواست، زمان اعلامشده، کارمزد و رسید پرداخت را ثبت کنید؛ پیش از مبلغ اصلی، برداشت آزمایشی کممبلغ انجام دهید.
- چه کسی دسترسی به حساب دارد؟ فهرست افراد یا سرویسهای دارای دسترسی را بررسی کنید. عبارت بازیابی و کلید خصوصی را فقط در کیف پول خود وارد کنید، نه برای پشتیبانی یا کارشناس.
قاعدهی تصمیم
اگر پاسخ مستند ندارید به یکی از پرسشهای مربوط به هویت، مجوز، نگهداری دارایی یا برداشت، پول تازه نفرستید؛ همان مورد را از منبعی مستقل پیگیری کنید. نبود نشانهی آشکار، بهتنهایی اعتبار یا بیخطر بودن سرویس را ثابت نمیکند.
ابزار کریپکس، بررسی مجوز، نقطهی شروعی برای جستوجو و ساماندادن بررسی است؛ نتیجه را با مرجع رسمی و دامنهی خود شرکت تطبیق دهید. برای مرور روش بررسی مجوز، مقالهی «بررسی بروکر پیش از واریز: مجوز، رگولاتور و چکلیست» را بخوانید.
اگر پیام پرداخت از شبکهی اجتماعی یا پیامرسان رسیده، پیش از پاسخ از راه ارتباطی درجشده در وبگاه رسمی پیگیری کنید. درخواست پرداخت اضافه برای آزادسازی برداشت را متوقف کنید و دلیل، قرارداد و مرجع درخواست را مستقل بررسی کنید؛ جزئیات مثال موجودی نمایشی و هزینهی برداشت در بخش مربوط به آن آمده است.
گام بعدی، مقالهی «بازار سرمایهی ایران: کارگزاری، نماد و صندوقها» است؛ شناخت نهادهای مالی و ابزارهای داخلی ادامهی طبیعی سواد مالی در این مسیر است. تصمیم را بر پایهی مدرک قابلبررسی بگیرید، نه عدد نمایشی، پیام تبلیغاتی یا عجلهی طرف مقابل.
ابزارهای کریپکس برای تمرین این مبحث
بررسی مجوز (/tools/license-check)
پرسشهای پرتکرار
از کجا بفهمم یک بروکر مجوز معتبر دارد؟
نام حقوقی، شمارهی مجوز، نوع فعالیت و دامنه را در مرجع رسمی رگولاتور بررسی و با اطلاعات خود شرکت تطبیق دهید. تصویر مجوز یا شباهت نام، بهتنهایی کافی نیست.
آیا برداشت آزمایشی ثابت میکند صرافی معتبر است؟
خیر؛ برداشت کوچک فقط نشان میدهد یک برداشت از مسیر مشخص انجام شده است. هویت، مجوز، دامنه، قرارداد، نگهداری دارایی و شرایط برداشت را نیز جداگانه بررسی کنید.
برای آزادسازی برداشت باید هزینهی تازه واریز کنم؟
پیش از هر پرداخت تازه، شرط را در قرارداد و کانال رسمی سرویس بررسی کنید و با بانک یا مشاور مستقل مشورت کنید. رسید، پیام درخواست و نشانی دامنه را نگه دارید و از پرداخت شتابزده خودداری کنید.
اگر عبارت بازیابی کیف پول را به کسی دادهام چه کنم؟
عبارت را افشاشده فرض کنید و آن را در هیچ پیوند یا گفتوگوی دیگری وارد نکنید. اگر دارایی باقی مانده، با راهنمای رسمی کیف پول آن را به کیف پول تازهای منتقل کنید و مراقب درخواستهای پولی برای بازیابی باشید.
آیا نظر مثبت کاربران یا موجودی حساب برای اعتماد کافی است؟
خیر؛ نظرها و موجودی نمایشی را مدرک مستقل پرداخت یا مجوز حساب نکنید. اطلاعات را با مرجع رسمی، دامنهی دقیق و آزمون برداشت قابلپیگیری بسنجید.
اگر پس از پرداخت به کلاهبرداری مشکوک شدم چه کنم؟
پرداخت تازه را متوقف کنید، شواهد و شناسههای تراکنش را نگه دارید و فوراً با بانک یا ارائهدهندهی پرداخت تماس بگیرید. برای مسیر گزارش و پیگیری در ایران، مرجع رسمی یا مشاور حقوقی را جویا شوید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.