در این مقاله
- چرا باید این سه نوع معامله را از هم جدا کنید؟
- اسپات، فیوچرز و پرپچوال دقیقاً چه تفاوتی دارند؟
- فاندینگ ریت چیست و چه کسی به چه کسی میپردازد؟
- پیش از تسویه بررسی کنید
- مبلغ فاندینگ را چگونه گامبهگام حساب کنید؟
- سررسید، زمان تسویه و تفاوتهای قراردادها را کجا بررسی کنید؟
- فاندینگ را با چه هزینهها و ریسکهایی اشتباه نگیرید؟
- پیش از بازکردن موقعیت، این چکلیست را اجرا کنید
- خطاهایی که چکلیست جلویشان را میگیرد
- قدم بعدی: بررسی ریسک قرارداد و ادامه مسیر
خلاصه در ۳۰ ثانیه
- اسپات، مالکیت دارایی را از معامله قرارداد جدا میکند.
- فیوچرز تاریخ سررسید دارد؛ پرپچوال تاریخ انقضا ندارد.
- علامت نرخ فاندینگ جهت پرداخت بین خرید و فروش را تعیین میکند.
- مبلغ فاندینگ بر اساس ارزش اسمی موقعیت محاسبه میشود.
- نرخ و بازه تسویه را از مشخصات همان قرارداد بخوانید.
چرا باید این سه نوع معامله را از هم جدا کنید؟
وقتی در اسپات خرید میکنید، خود دارایی را معامله میکنید. در مشتقه، بهجای خرید مستقیم بیتکوین، قراردادی میگیرید که قیمت آن را دنبال میکند. خرید اسپات یعنی دارایی در حساب صرافی میماند یا به کیف پول منتقل میشود؛ بازکردن موقعیت در قرارداد، مالکیت آن دارایی را نمیدهد.
این تفاوت با اهرم و وثیقه پررنگتر میشود. در مشتقه، وثیقه پشتوانهی موقعیت است و اهرم اندازهی موقعیت را نسبت به وثیقه بزرگتر میکند. تغییر قیمت روی سود و زیان موقعیت اثر میگذارد و زیان میتواند وثیقه را کم کند؛ در اسپاتِ بدون وام، فقط همان مقدار دارایی را دارید، نه موقعیتی اهرمی.
پیشنیاز مسیر
پیش از شروع، اینها را بدانید: با کدام استیبلکوین قیمتگذاری یا وثیقهگذاری میکنید، صرافی متمرکز است یا غیرمتمرکز، و دارایی یا وثیقه دست کیست. نگهداری دارایی در صرافی ریسک حضانت دارد؛ روش برداشت و کنترل کلیدها را هم بررسی کنید.
هدف این مقاله این است که نوع قرارداد را تشخیص دهید، بفهمید فاندینگ چه زمانی و از سوی کدام سمت پرداخت میشود، و نرخ نمایشدادهشده را درست بخوانید. این تفکیک کمک میکند فاندینگ را با سود و زیان قیمت یا کارمزد معامله اشتباه نگیرید.
نقشهی راه ساده است: اول اسپات، فیوچرز و پرپچوال را از هم جدا میکنیم؛ بعد سازوکار فاندینگ و خواندن نرخ را یاد میگیریم. سپس یک مثال عددی را گامبهگام حل میکنیم و به سررسید، زمان تسویه و موارد خاص میرسیم. در پایان هم چکلیستی برای بررسی قرارداد پیش از بازکردن موقعیت میسازیم.
اسپات، فیوچرز و پرپچوال دقیقاً چه تفاوتی دارند؟
در اسپات (Spot) خود دارایی را معامله میکنید؛ یعنی واقعاً آن را میخرید. نحوهی تحویل یا نگهداریاش به سازوکار صرافی بستگی دارد و رویهی صرافیها یکسان نیست. در مقابل، فیوچرز و پرپچوال قرارداد مشتقهاند؛ خرید یا فروش قرارداد، مالکیت دارایی پایه را به شما نمیدهد.
فیوچرز (Futures) قراردادی برای معامله در آینده است. هر قرارداد تاریخ سررسید و شیوهی تسویهی خودش را دارد؛ پیش از ورود، این موارد را در مشخصات قرارداد بررسی کنید. پرپچوال (Perpetual) هم قرارداد مشتقه است، اما سررسید ندارد. سازوکار فاندینگ قیمت آن را به بازار نقدی نزدیک نگه میدارد.
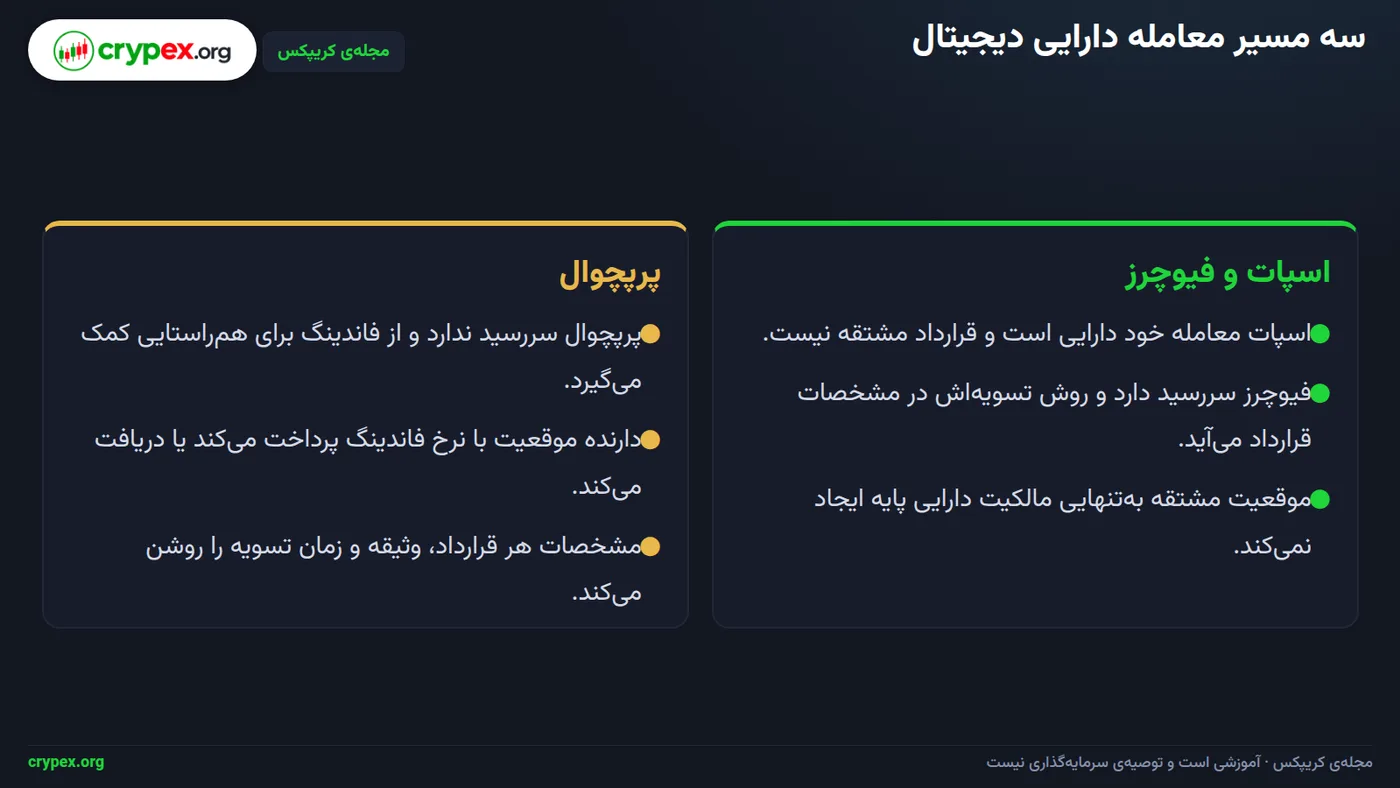
در تصویر بالا، تفاوت اصلی را در مالکیت دارایی، سررسید و نقش فاندینگ ببینید. کسی که در اسپات میخرد، خود دارایی را دارد. کسی که در فیوچرز موقعیت خرید میگیرد، مالک دارایی پایه نمیشود و باید سررسید و تسویهی قراردادش را بشناسد.
| نوع معامله | مالکیت دارایی پایه | سررسید | وثیقه | هزینههای مهم |
|---|---|---|---|---|
| اسپات | معاملهی خود دارایی؛ شیوهی تحویل یا نگهداری بستگی به صرافی دارد | ندارد به معنای سررسید قرارداد | پرداخت با دارایی یا روشهای پذیرفتهشدهی صرافی | کارمزد معامله و هزینههای مربوط به نگهداری یا برداشت، اگر اعمال شوند |
| فیوچرز | خرید یا فروش قرارداد، نه مالکیت دارایی پایه | دارد؛ تاریخ و شیوهی تسویه در مشخصات قرارداد است | طبق مشخصات قرارداد؛ میتواند رمزارزی یا استیبلکوینی باشد | کارمزد معامله، سود و زیان و هزینههای نگهداری وثیقه |
| پرپچوال | خرید یا فروش قرارداد، نه مالکیت دارایی پایه | ندارد | طبق مشخصات قرارداد؛ خطی یا معکوس | کارمزد معامله، سود و زیان، هزینهی نگهداری وثیقه و فاندینگ |
در قرارداد خطی (Linear)، وثیقه و سود و زیان معمولاً با استیبلکوین حساب میشود. در قرارداد معکوس (Inverse)، وثیقه و سود و زیان با رمزارز حساب میشود. این تفاوت را از مشخصات قرارداد بررسی کنید؛ نام قرارداد بهتنهایی کافی نیست.
قاعدهی پیش از ورود
برای هر فیوچرز، تاریخ سررسید و شیوهی تسویه را بخوانید. برای هر پرپچوال، نوع وثیقه را بررسی کنید چون سررسید ندارد. هزینهی فاندینگ را جدا از کارمزد معامله، سود و زیان و هزینهی نگهداری وثیقه ثبت کنید.
فاندینگ ریت چیست و چه کسی به چه کسی میپردازد؟
فاندینگ در بسیاری از قراردادهای پرپچوال، پرداخت دورهای میان دارندگان موقعیت خرید و فروش است؛ نه کارمزدی که صرافی برمیدارد. نحوهی اجرای پرداخت و هزینههای پلتفرمی را در مشخصات همان قرارداد ببینید. قاعدهی جهت پرداخت روشن است: نرخ مثبت یعنی خرید به فروش میپردازد؛ نرخ منفی یعنی فروش به خرید میپردازد.
قرارداد پرپچوال سررسید ندارد. فاندینگ قیمت آن را به قیمت مرجع بازار نقدی نزدیک میکند؛ وقتی فاصله میافتد، پرداخت میان دو سمت موقعیتها را متعادلتر میکند. این سازوکار بهتنهایی قیمت را در سطح مشخصی نگه نمیدارد.
در تاریخچهی رسمی Binance Futures، برای BTCUSDT نرخ نهایی ۰٫۰۱٪ در ۹ نوامبر ۲۰۲۶، ساعت ۰۸:۰۰ به وقت هماهنگ جهانی (UTC) ثبت شده است. این نرخ مربوط به تسویهی ثبتشده است. نرخ برآوردی برعکس، تخمین جاری از پرداخت پیشِ روست و تا تسویه تغییر میکند. برچسب و زمان نمایش را هم بخوانید: در پلتفرمهای مختلف ممکن است منظور نرخ برنامهریزیشده، برآوردی یا نهایی باشد.
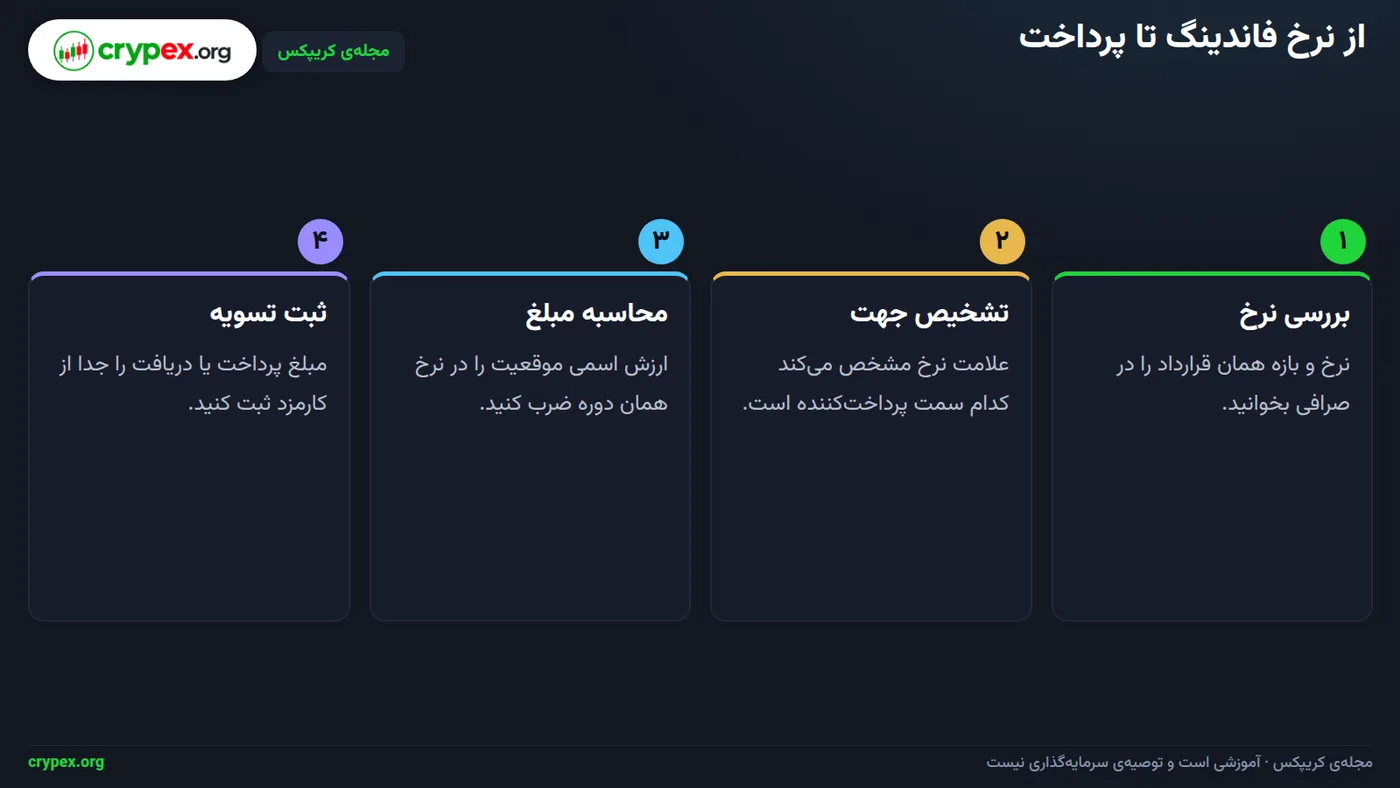
ترتیب بررسی را در تصویر زیر ببینید: اول قرارداد و زمان تسویه را پیدا کنید، بعد مشخص کنید نرخ برآوردی است یا نهایی، و در پایان علامت آن را برای جهت پرداخت بخوانید. مقدار پرداخت را با ارزش اسمی موقعیت و نرخ همان دوره میسنجند؛ مثال اصلی محاسبه در بخش مربوط به مبلغ فاندینگ حل شده است.
پیش از تسویه بررسی کنید
- نرخ را برای همان قرارداد بخوانید و برچسب برآوردی یا نهایی آن را پیدا کنید.
- زمان تسویه و فاصله تا نوبت بعدی را بررسی کنید؛ بازهی پرداخت در همهی قراردادها ثابت نیست.
- علامت نرخ را به جهت پرداخت تبدیل کنید: مثبت، خرید به فروش؛ منفی، فروش به خرید.
قاعدهی هر قرارداد را جدا بخوانید
فرمول فاندینگ، زمان تسویه و شیوهی اجرای پرداخت را از مستندات همان صرافی و قرارداد ببینید. قاعدهی یک قرارداد را به قرارداد دیگر تعمیم ندهید.
مبلغ فاندینگ را چگونه گامبهگام حساب کنید؟
مبنای محاسبهی فاندینگ ارزش اسمی موقعیت است، نه وجه تضمینی که کنار گذاشتهاید. ارزش اسمی از اندازهی موقعیت ضرب در قیمت مرجع قرارداد به دست میآید. پس اول اندازهی موقعیت را با قیمت مرجع همان قرارداد بسنجید، بعد نرخ همان تسویه را پیدا کنید.
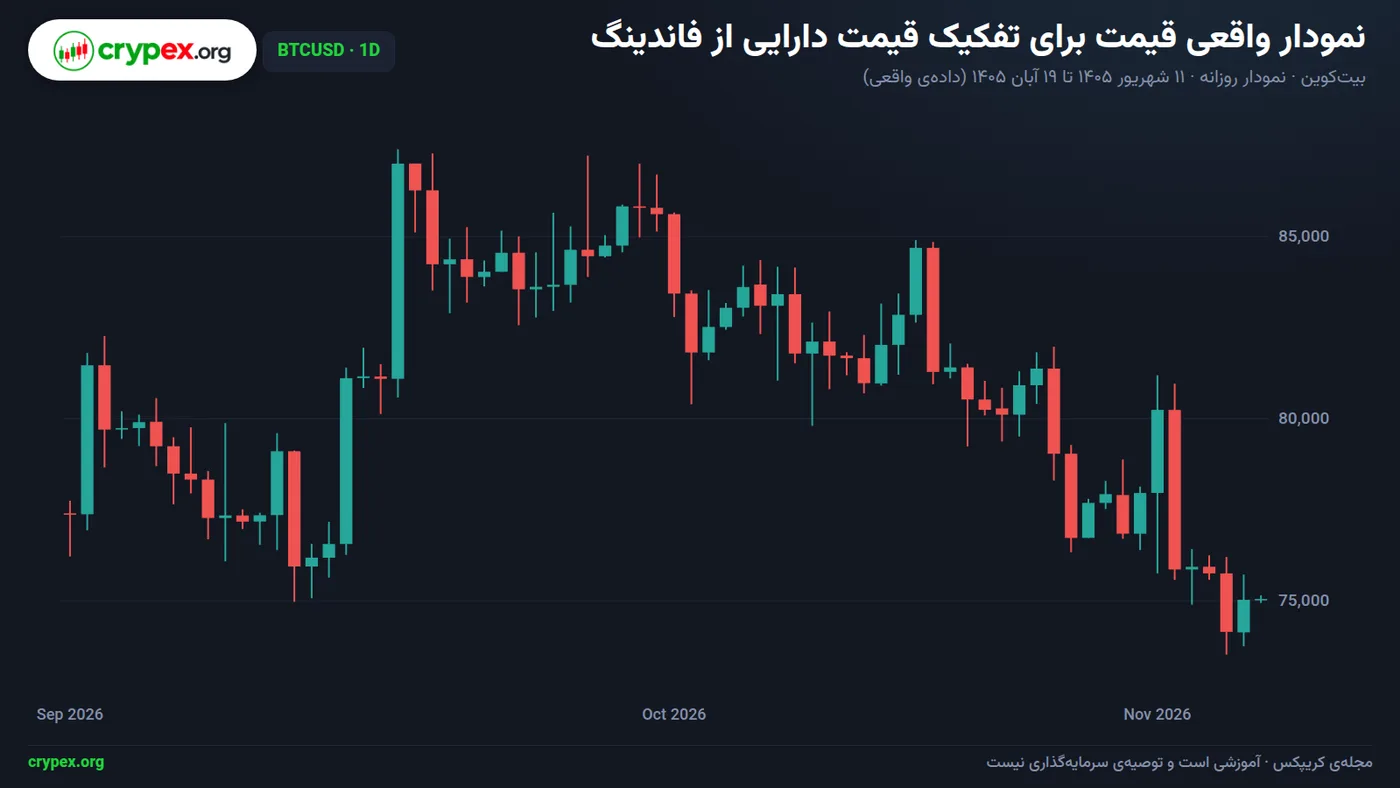
برای نمونهی فرضی، ارزش اسمی موقعیت در یک قرارداد پرپچوال ۱۰۰۰ تتر است و نرخ فاندینگ هنگام تسویه مثبت ۰٫۰۱٪ است. نرخ را پیش از ضرب از درصد به عدد اعشاری تبدیل کنید: ۰٫۰۱٪ میشود ۰٫۰۰۰۱. این تبدیل مهم است؛ اگر بهجای ۰٫۰۰۰۱ عدد ۰٫۰۱ را وارد کنید، مبلغ صد برابر بزرگتر میشود.
- ارزش اسمی موقعیت را مشخص کنید: ۱۰۰۰ تتر.
- نرخ فاندینگ همان تسویه را به اعشار بنویسید: ۰٫۰۱٪ = ۰٫۰۰۰۱.
- فرمول را به کار ببرید: مبلغ فاندینگ = ارزش اسمی موقعیت × نرخ فاندینگ همان تسویه.
- جایگذاری کنید: ۱۰۰۰ × ۰٫۰۰۰۱ = ۰٫۱ تتر.
در نتیجه، مبلغ فاندینگ این موقعیت ۰٫۱ تتر میشود. چون نرخ مثبت است، دارندهی موقعیت خرید این مبلغ را میپردازد و دارندهی موقعیت فروش آن را دریافت میکند. اگر نرخ منفی باشد، جهت پرداخت برعکس میشود و فروشنده میپردازد. این نتیجه فقط به نرخ و ارزش اسمی در لحظهی تسویه بستگی دارد؛ وجه تضمین در فرمول نقشی ندارد، حتی اگر مقدارش با تغییر اهرم فرق کند.
قاعدهی محاسبه
ارزش اسمی موقعیت را در نرخ همان تسویه، پس از تبدیل آن به اعشار، ضرب کنید. نرخ مثبت: خرید میپردازد. نرخ منفی: فروش میپردازد.
پیش از هر تسویه، مشخصات همان قرارداد را باز کنید و نرخ فعلی، زمان تسویه و فاصله تا تسویهی بعدی را ببینید؛ این بازه در همهی قراردادها یکسان نیست. مبلغ فاندینگ را جدا از کارمزد معامله، سود و زیان و هزینهی نگهداری وثیقه ثبت کنید تا هر هزینه را درست بسنجید.
سررسید، زمان تسویه و تفاوتهای قراردادها را کجا بررسی کنید؟
پیش از بازکردن موقعیت در قرارداد فیوچرز، صفحهی مشخصات همان قرارداد را باز کنید. تاریخ سررسید، روش تسویه، اندازهی قرارداد و دارایی تسویه را بخوانید. سررسید یعنی زمان پایان قرارداد. روش تسویه نشان میدهد تعهد با تحویل دارایی انجام میشود یا بهشکل نقدی. این موارد را با نام نماد و نوع قرارداد تطبیق دهید، چون قراردادهای یک دارایی پایه ممکن است مشخصات متفاوتی داشته باشند.
پرپچوال سررسید ندارد. فاندینگ قیمت آن را با بازار نقدی همراستا میکند. در صفحهی معاملاتی یا مشخصات قرارداد، برای همان نماد و همان صرافی، بازهی فاندینگ، زمان تسویهی بعدی و نرخ نهایی را بررسی کنید. نرخِ پیشنمایش را با نرخ نهایی تسویه یکی نگیرید. در Binance نرخ زنده و تاریخچهی فاندینگ در بخش اطلاعات بازار قابل پیگیری است و مستندات قرارداد هم بازه و زمانبندی را توضیح میدهد. بازهی پیشفرض قانون ثابت همهی قراردادها نیست؛ فاصلهی تسویه با نماد و شرایط پلتفرم فرق میکند. ([binance.com](https://www.binance.com/en/support/faq/detail/۳۶۰۰۳۳۵۲۵۰۳۱?utm_source=openai))
وثیقهی استیبلکوینی و وثیقهی رمزارزی را از روی دارایی پرداخت و روش محاسبهی ارزش اسمی تشخیص دهید. در قراردادهای با حاشیهی استیبلکوینی، وثیقه و پرداخت با استیبلکوینِ مشخصشده انجام میشود و ارزش اسمی بر مبنای اندازهی قرارداد و قیمت محاسبه میشود. در قراردادهای با حاشیهی رمزارزی، وثیقه و پرداخت با رمزارزِ تعیینشده است و فرمول ارزش اسمی میتواند متفاوت باشد. فقط به نام جفتارز اکتفا نکنید؛ واحد مبلغی که در مشخصات قرارداد آمده را بخوانید. ([binance.com](https://www.binance.com/en-AE/support/faq/detail/۳۶۰۰۳۳۵۲۵۰۳۱?utm_source=openai))
زمان حضور موقعیت مهم است
اعمال پرداخت فاندینگ به داشتن موقعیت در زمان تسویه وابسته است. زمان دقیق ثبت موقعیت و اجرای پرداخت را از قواعد همان پلتفرم بررسی کنید. برای نمونه، Binance دربارهی زمان اجرای واقعی تسویه و اثر باز و بستهکردن موقعیت نزدیک آن توضیح جداگانه دارد. ([binance.com](https://www.binance.com/en/support/faq/detail/۳۶۰۰۳۳۵۲۵۰۳۱?utm_source=openai))
پیش از هر تسویه، نرخ، زمان و فاصله تا تسویهی بعدی را در مشخصات همان قرارداد کنترل کنید. این چکلیست را پیش از تأیید معامله کامل کنید:
- نماد: دقیقاً کدام قرارداد را انتخاب کردهاید؟
- نوع قرارداد: فیوچرز سررسیددار است یا پرپچوال؟
- دارایی وثیقه و تسویه: استیبلکوین است یا رمزارز؟
- زمان تسویه: زمان بعدی و فاصله تا آن چیست؟
- نرخ نهایی: نرخ ثبتشده برای همان دوره چقدر است؟
فاندینگ را با چه هزینهها و ریسکهایی اشتباه نگیرید؟
هزینهی فاندینگ را از سه قلم دیگر جدا کنید: کارمزد بازکردن و بستن سفارش، اختلاف قیمت خریدوفروش و هزینهی نگهداری موقعیت یا وثیقه. در ثبت معامله، فاندینگ را در یک ردیف بنویسید. کارمزد ورود و خروج را در ردیفی دیگر بنویسید. هزینهی نگهداری وثیقه را هم جدا ثبت کنید. سپس همه را با سود و زیان تغییر قیمت بسنجید. مبلغ فاندینگ بر پایهی ارزش اسمی موقعیت و نرخ همان دوره محاسبه میشود، نه مارجین. مثال عددی را در بخش محاسبهی فاندینگ ببینید.
دریافت فاندینگ بهتنهایی نشان نمیدهد کل موقعیت سودده است. مثلاً اگر موقعیت خریدی فاندینگ بگیرد اما افت ارزشش از فاندینگ و سایر درآمدها بیشتر باشد، نتیجهی نهایی منفی میشود. نرخ مثبت یا منفی، پیشبینی جهت قیمت نیست؛ فقط میگوید در آن تسویه کدام سمت پرداخت میکند و کدام سمت دریافت میکند.
اهرم، وجه تضمین و قیمت لیکوئیدشدن
اهرم باعث میشود ارزش اسمی موقعیت نسبت به مارجین بزرگتر شود. به همین دلیل، حرکت قیمت در خلاف جهت موقعیت فشار بیشتری به مارجین وارد میکند. صرافی برای سنجش وضعیت حساب از قیمت نشانگر (Mark Price) استفاده میکند؛ روش تعیین آن در مشخصات قرارداد آمده است. اگر مارجین از حد نگهداری لازم پایینتر برود، موقعیت ممکن است لیکوئید شود. قیمت لیکوئیدشدن به اهرم، مارجین، اندازهی موقعیت و قواعد قرارداد وابسته است و با قیمت آخرین معامله فرق دارد.
مشخصات قرارداد را پیش از سفارش بخوانید
سازوکار فاندینگ، سقف نرخ و زمانبندی تسویه به قرارداد و پلتفرم بستگی دارد؛ بازهی تسویه در همهی قراردادها یکسان نیست. صفحهی مشخصات همان قرارداد را برای نرخ، زمان تسویه و قواعد مارجین بررسی کنید. توجه کنید که ماشینحساب لیکوئید کریپکس فقط قیمت لیکوئیدشدن را نشان میدهد و جای محاسبهی فاندینگ را نمیگیرد.
پیش از بازکردن موقعیت، این چکلیست را اجرا کنید
پیش از ارسال سفارش، نام بازار را در عنوان و مشخصات قرارداد تطبیق دهید. «اسپات» یعنی خریدوفروش خود دارایی، اما فیوچرز و پرپچوال قرارداد مشتقهاند. مثلاً اگر صفحهی سفارش «پرپچوال» نشان میدهد، آن را با اسپات یا قرارداد سررسیددار اشتباه نگیرید. مشخصات خود سفارش را هم بخوانید، نه فقط نام صفحه را.
اطلاعاتی که پیش از ورود باید ثبت کنید
- نوع بازار و نام قرارداد را از عنوان و مشخصات سفارش بررسی کنید؛ برای هر فیوچرز، تاریخ سررسید و شیوهی تسویه را هم یادداشت کنید.
- در پرپچوال، نرخ فاندینگ فعلی، جهت پرداخت، زمان تسویهی بعدی و دورهی محاسبه را از مشخصات همان نماد ثبت کنید. نرخ مثبت یعنی خریدها به فروشها میپردازند؛ نرخ منفی یعنی پرداخت برعکس است. قرارداد پرپچوال سررسید ندارد و فاندینگ به همراستایی قیمت آن با بازار نقدی کمک میکند.
- ارزش اسمی را از اندازهی موقعیت و قیمت مرجع بهدست آورید و جدا از وجه تضمین بنویسید. مثلاً در فرم ثبت، اندازهی موقعیت و قیمت مرجع را در ستونهای جدا از مارجین یادداشت کنید؛ مارجین مبنای محاسبهی فاندینگ نیست.
برای کنترل مبلغ، از فرمول «ارزش اسمی موقعیت × نرخ همان دوره» استفاده کنید. نمونهی محاسبهی موقعیت ۱۰۰۰ تتری در بخش مبلغ فاندینگ حل شده است. فاندینگ را جدا از کارمزد معامله، سود و زیان و هزینهی نگهداری وثیقه ثبت کنید.
| نوع معامله | چه چیزی معامله میشود؟ | مواردی که باید بررسی شود |
|---|---|---|
| اسپات | خود دارایی؛ معمولاً با مالکیت مستقیم | دارایی و مقدار سفارش |
| فیوچرز سررسیددار | قرارداد مشتقه | تاریخ سررسید و شیوهی تسویه |
| پرپچوال | قرارداد مشتقهی بدون سررسید | نرخ و جهت فاندینگ، زمان تسویه و دورهی محاسبه |
خطاهایی که چکلیست جلویشان را میگیرد
- نرخ فاندینگ را با مبلغ پرداخت یکی نگیرید؛ نرخ فقط وقتی به مبلغ تبدیل میشود که در ارزش اسمی همان دوره ضرب شود.
- اهرم را اندازهی موقعیت فرض نکنید؛ مارجین و ارزش اسمی دو مقدار جدا هستند.
- بازهی تسویه را ثابت فرض نکنید؛ پیش از هر تسویه، زمان و فاصله تا نوبت بعدی را در مشخصات قرارداد ببینید.
بازبینی نهایی
پیش از ثبت سفارش، قواعد همان نماد و صرافی را دوباره بررسی کنید. نرخ، زمانبندی و شیوهی تسویه را از صفحهی همان قرارداد بخوانید. برای ارزیابی جداگانهی ریسک وثیقه، از ماشینحساب لیکوئید کریپکس استفاده کنید.
قدم بعدی: بررسی ریسک قرارداد و ادامه مسیر
انتخاب میان اسپات و مشتقه سه چیز را عوض میکند: مالکیت دارایی، سررسید و هزینههای قرارداد. در اسپات خود دارایی را معامله میکنید؛ در مشتقه قرارداد را میگیرید و باید هزینههایی مثل کارمزد، فاندینگ و نگهداری وثیقه را جداگانه دنبال کنید. قرارداد آتی سررسید دارد، اما پرپچوال سررسید ندارد و فاندینگ قیمت آن را با بازار نقدی همراستا میکند.
ریسک قرارداد را جداگانه بسنجید
برای بررسی قیمت لیکوئید از «ماشینحساب لیکوئید» کریپکس استفاده کنید و نتیجه را جدا از هزینهی فاندینگ ببینید؛ این دو یک معیار نیستند. پیش از بازکردن موقعیت، مستندات رسمی همان صرافی را برای نوع قرارداد، دارایی وثیقه، شیوهی تسویه و شرایط محاسبهی قیمت لیکوئید بخوانید. برای هر قرارداد آتی، تاریخ سررسید و شیوهی تسویه را بررسی کنید. در پرپچوال هم نرخ فاندینگ، زمان تسویه و فاصله تا تسویهی بعدی را از مشخصات همان قرارداد بردارید، چون این بازه در همهی قراردادها یکسان نیست.
- فاندینگ، کارمزد معامله، سود و زیان و هزینهی نگهداری وثیقه را در ردیفهای جدا ثبت کنید.
- قیمت لیکوئید را با ابزار مربوط بسنجید و سپس شرایط وثیقه و تسویه را در مستندات رسمی صرافی تطبیق دهید.
در مثال عددی اصلی مقاله، مبلغ فاندینگ با ارزش اسمی موقعیت حساب شده است، نه با مارجین. این محاسبه را با بررسی قیمت لیکوئید یکی نگیرید و هرکدام را جدا ثبت کنید.
ادامهی مسیر یادگیری
برای شناخت ریسکهای روشهای مالی غیرمتمرکز، مقالهی «دیفای: استیکینگ، لیکوئیدیتی و وامدهی و ریسکهایشان» را بخوانید. سپس مقالهی «توکنومیکس: چطور ارزش یک پروژه را بسنجیم؟» را دنبال کنید تا با معیارهای بررسی ساختار و ارزش داراییها آشنا شوید.
مسائل حقوقی و مالیاتی
این متن حکم قطعی دربارهی وضعیت حقوقی و مالیاتی فعالیتهای رمزارزی در ایران نیست. مقررات را از منابع رسمی بررسی کنید و برای تصمیم شخصی با مشاور حقوقی آشنا به موضوع مشورت کنید.
ابزارهای کریپکس برای تمرین این مبحث
ماشینحساب لیکوئید (/tools/liquidation)
پرسشهای پرتکرار
فاندینگ ریت چیست؟
فاندینگ ریت نرخ پرداخت دورهای میان دارندگان موقعیت خرید و فروش در قرارداد پرپچوال است. این سازوکار به نزدیکماندن قیمت قرارداد به قیمت مرجع کمک میکند.
وقتی فاندینگ مثبت است چه کسی پرداخت میکند؟
در قاعده رایج، با نرخ مثبت موقعیتهای خرید به موقعیتهای فروش پرداخت میکنند. برای نرخ منفی، جهت پرداخت برعکس است؛ قواعد همان قرارداد را بررسی کنید.
فاندینگ فقط در قرارداد پرپچوال وجود دارد؟
فاندینگ در این بحث سازوکار قراردادهای پرپچوال است. فیوچرز سررسیددار هزینهها و قواعد تسویه خودش را دارد و نباید آن را با فاندینگ پرپچوال یکی گرفت.
مبلغ فاندینگ چگونه محاسبه میشود؟
فرمول پایه، ارزش اسمی موقعیت ضربدر نرخ فاندینگ است. ارزش اسمی با وجه تضمین یکی نیست و شیوه دقیق محاسبه را باید در مشخصات قرارداد دید.
آیا نرخ فاندینگ صرافیها و قراردادها یکسان است؟
خیر. نرخ، بازه تسویه و قواعد محاسبه به قرارداد و پلتفرم وابستهاند. صفحه مشخصات و نرخ همان قرارداد را پیش از معامله بررسی کنید.
فاندینگ مثبت یعنی قیمت حتماً پایین میآید؟
خیر. علامت نرخ فقط جهت پرداخت میان دو سمت را مشخص میکند و بهتنهایی پیشبینی قطعی قیمت نیست. تغییر قیمت، کارمزدها و وثیقه نیز در نتیجه موقعیت اثر دارند.
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.