در این مقاله
- چرا موجودی صرافی با دارایی در کیف پول یکی نیست؟
- حضانت دارایی دقیقاً یعنی چه؟
- توقف برداشت چگونه رخ میدهد و چه چیزهایی را ثابت نمیکند؟
- مثال گامبهگام: چه مقدار هنوز در معرض ریسک صرافی است؟
- اثبات ذخایر و تفکیک دارایی چه چیزی را نشان میدهند؟
- چه تفاوتی میان صرافیها و وضعیتهای اضطراری وجود دارد؟
- چه اشتباههایی بررسی ریسک را بیاثر میکنند؟
- هنگام توقف برداشت چه چکلیستی را اجرا کنید؟
- قدم بعدی: صرافی را بررسی کنید و مسیر یادگیری را ادامه دهید
خلاصه در ۳۰ ثانیه
- نگهداری دارایی در صرافی یعنی کنترل عملی کلیدها معمولاً در اختیار خودتان نیست.
- توقف برداشت بهتنهایی علت مشخصی را ثابت نمیکند؛ اطلاعیه و وضعیت تراکنش را بررسی کنید.
- شرایط قراردادی، تفکیک دارایی و حقوق مشتری را جدا از موجودی کیف پول صرافی بخوانید.
- اثبات ذخایر تصویری محدود از داراییها و بدهیها در زمان بررسی است.
- برداشت آزمایشی و نگهداری مستندات، خطای عملیاتی و ابهام پیگیری را کم میکند.
چرا موجودی صرافی با دارایی در کیف پول یکی نیست؟
وقتی وارد حساب صرافی میشوید، عدد موجودی را میبینید؛ اما دیدن آن عدد بهتنهایی یعنی شما کلید خصوصی دارایی را در دست دارید یا میتوانید هر زمان آن را منتقل کنید؟ نه. در صرافی متمرکز، پنل موجودیِ ثبتشده برای حساب شما را نشان میدهد، درحالیکه دارایی در کیف پولی نگهداری میشود که کنترل دسترسی به آن لزوماً با خود شما نیست.
پرسش اصلی این است: اگر برداشتها متوقف شوند، چه چیزی در اختیار دارید و چه چیزی را ندارید؟ شما اطلاعات حساب و درخواستهای ثبتشدهتان را دارید؛ اما تا وقتی دارایی به کیف پول تحت کنترل شما منتقل نشده، اختیار مستقیمِ امضای تراکنش و جابهجایی آن را ندارید. این مقاله دربارهی ریسک طرف مقابل و دسترسی به دارایی است، نه پیشبینی ورشکستگی یک صرافی.
چهار اصطلاح برای دنبالکردن مسیر دارایی
صرافی متمرکز واسطهای است که حساب و خدمات معامله را مدیریت میکند. کیف پول ابزاری برای نگهداری کلیدها و امضای انتقالهاست؛ شبکه مسیر ثبت انتقال را فراهم میکند و شناسهی تراکنش کدی برای پیگیری آن در شبکه است. اگر برداشت هنوز به شبکه ارسال نشده باشد، معمولاً شناسهای برای پیگیری روی زنجیره ندارید؛ وضعیت را از پنل و پشتیبانی رسمی دنبال کنید.
پیش از واریز، مسیر خروج را بشناسید
صفحهی برداشت را پیدا کنید و بررسی کنید برای دارایی موردنظر چه شبکهها و نشانیهایی پذیرفته میشوند. محل اطلاعیههای رسمی پلتفرم را هم ذخیره کنید تا هنگام اختلال، وضعیت را از همان منبع بررسی کنید.
برای تصمیمگیری، موجودی حساب صرافی را جدا از دارایی کیف پول خود ثبت کنید. این تفکیک نشان میدهد کدام بخش را مستقیم کنترل میکنید و کدام بخش به دسترسی صرافی وابسته است؛ مثال عددی اصلی مقاله در بخش محاسبهی ریسک، ماندهی در معرض ریسک را جداگانه بررسی میکند.
حضانت دارایی دقیقاً یعنی چه؟
حضانت یعنی شخص یا شرکتی غیر از شما دارایی را نگهداری کند یا کلیدهای دسترسی به آن را اداره کند. در صرافی متمرکز، معمولاً ورود به حساب با نام کاربری و رمز، کنترل کلید خصوصی نیست؛ کلید خصوصی و اختیار امضای تراکنش میتواند در اختیار صرافی باشد. پس توان دیدن موجودی یا ثبت درخواست برداشت، بهتنهایی نشان نمیدهد که خودتان میتوانید تراکنش روی زنجیره را امضا کنید.
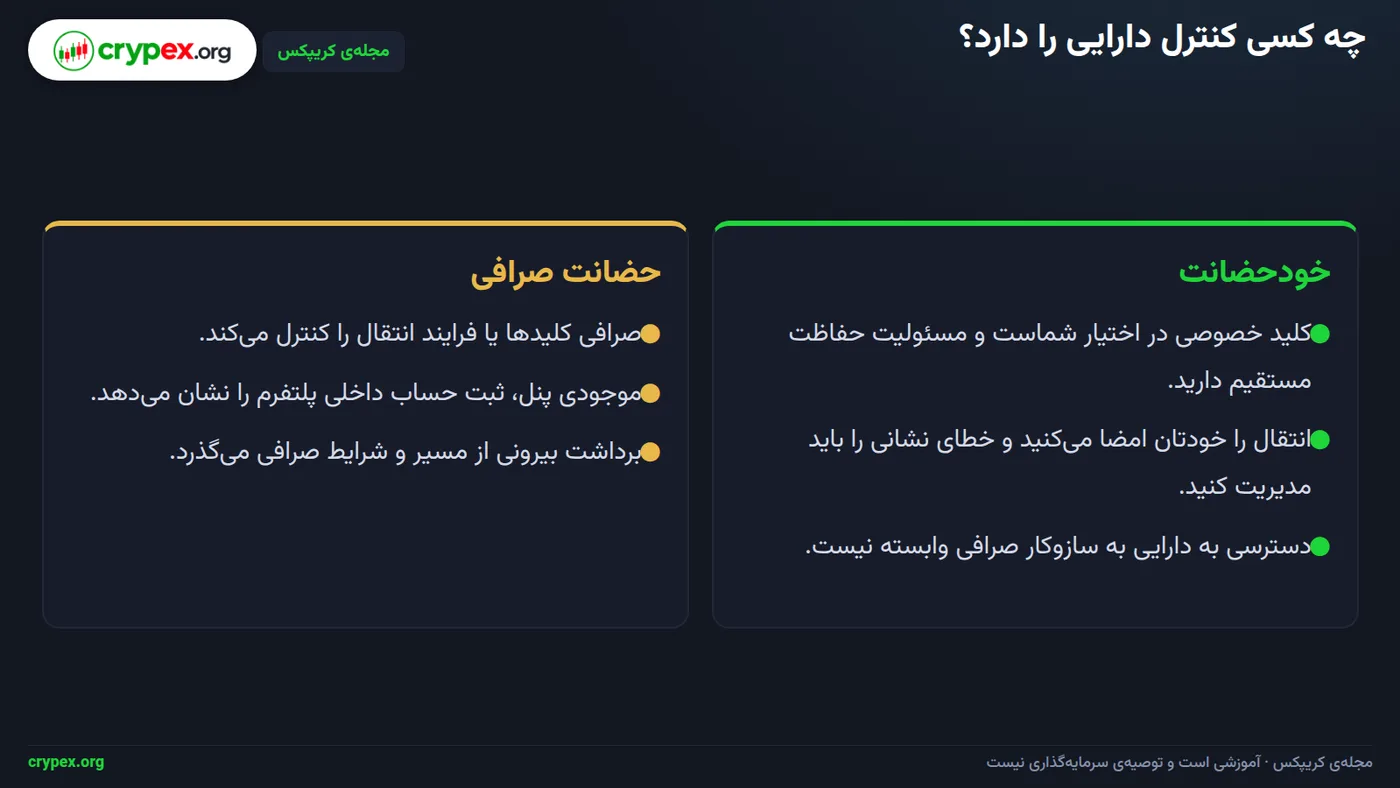
در تصویر بالا، تفاوت مسیر دسترسی روشن است: در حضانت صرافی، شما از حساب کاربری درخواست میدهید و صرافی مسیر انتقال را اجرا میکند؛ در خودحضانت، کلید در اختیار شماست و خودتان تراکنش را امضا میکنید. این تفاوت را با سه مفهوم جدا بسنجید: مالکیت قراردادی، یعنی حقی که قرارداد برای دارایی بیان میکند؛ ثبت موجودی، یعنی عددی که در حساب کاربری نمایش داده میشود؛ و توان انتقال روی زنجیره، یعنی امکان امضای تراکنش و جابهجایی دارایی.
صرافی متمرکز میتواند برای مشتری در سامانهی داخلی خود موجودی ثبت کند؛ این ثبت لزوماً به معنای آن نیست که برای هر مشتری، همان مقدار در یک کیف پول جداگانه قرار دارد. برداشت به کیف پول بیرونی فرایندی جداست: درخواست شما باید بررسی و سپس از سوی صرافی به شبکه فرستاده شود. بنابراین، موجودی حساب و داراییای که در کیف پول تحت کنترل خودتان است جداگانه ثبت کنید.
پیش از واریز بررسی کنید
مشخص کنید کلید خصوصی را چه کسی کنترل میکند و دارایی به نام چه کسی نگهداری میشود. در قرارداد و شرایط استفاده، نام طرف قرارداد و شیوهی توصیف دارایی مشتری را پیدا کنید؛ سپس بندهای مربوط به توقف برداشت، وامدهی، وثیقهگذاری و استفاده از دارایی مشتری را بخوانید. متن قرارداد را مبنای بررسی قرار دهید، نه صرفاً عدد نمایشدادهشده در حساب.
توقف برداشت چگونه رخ میدهد و چه چیزهایی را ثابت نمیکند؟
توقف برداشت یک وضعیت واحد نیست. آن را از تأخیر شبکه، بررسی امنیتی حساب، نگهداری فنی، محدودیت یک دارایی یا شبکه و تصمیم خود پلتفرم جدا کنید؛ برای نمونه، بستهبودن برداشت یک شبکه بهمعنای بستهبودن همهی شبکهها یا همهی داراییها نیست. پیام حساب، وضعیت رسمی سرویس و اطلاعیهی پلتفرم را کنار هم بخوانید تا دامنهی اختلال روشن شود.
برداشت از درخواست شما آغاز میشود، سپس پلتفرم حساب و درخواست را بررسی میکند، تراکنش را امضا میکند و روی شبکه منتشر میسازد؛ در پایان، بلاکچین آن را تأیید میکند. در تصویر پایین، هر مرحله نقطهای جدا برای بررسی است: اگر درخواست هنوز بررسی میشود، اکسپلورر زنجیره پاسخگو نیست؛ اگر تراکنش منتشر شده، وضعیت آن را با شناسهی تراکنش پیگیری کنید.
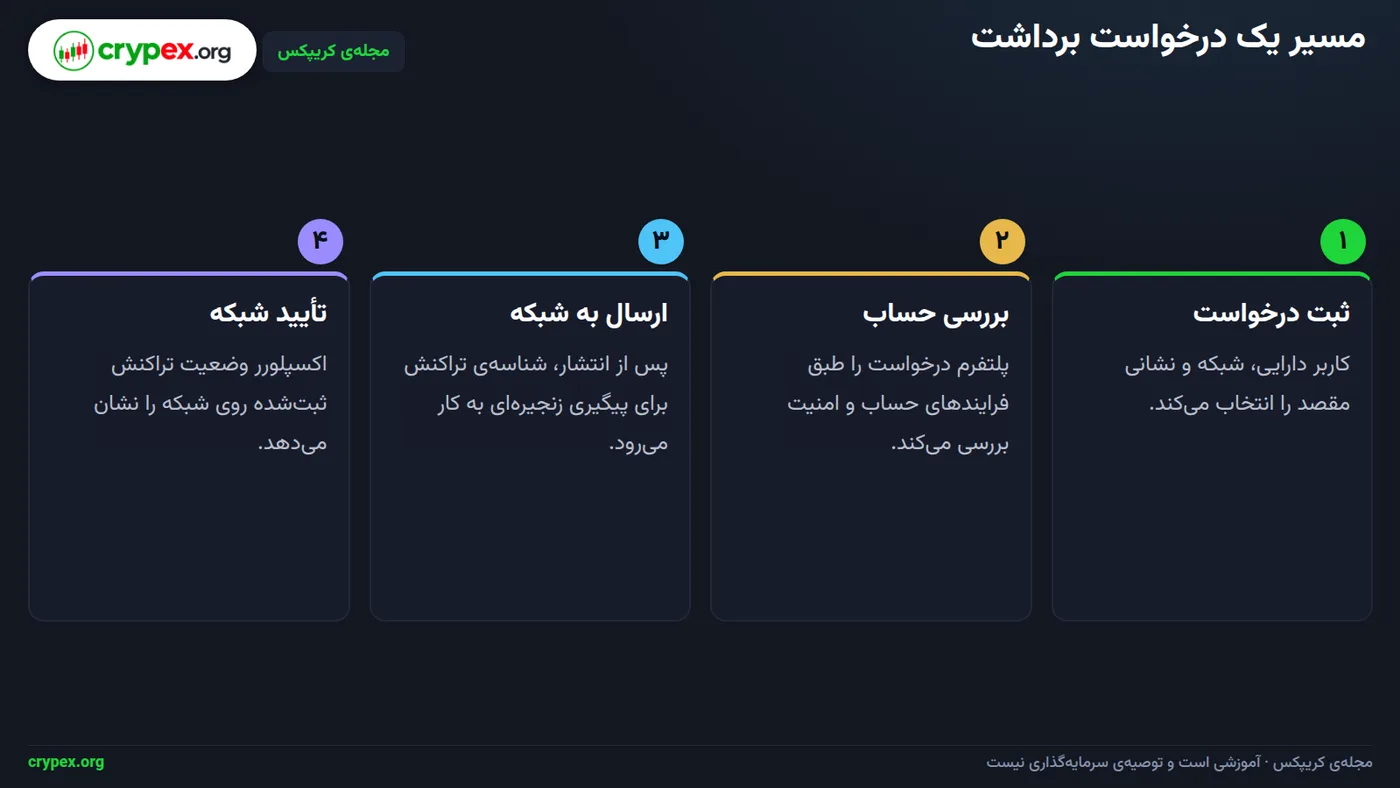
شناسهی تراکنش فقط پس از انتشار روی شبکه برای بررسی زنجیرهای کاربرد دارد. نبود شناسه بهتنهایی نمیگوید درخواست در کدام مرحله مانده یا علت توقف چیست؛ برای پیگیری، زمان ثبت درخواست، شناسهی پیگیری داخلی، پیام خطا و اطلاعیهی رسمی را نگه دارید. این توقف بهتنهایی نه زیان قطعی را ثابت میکند و نه علت فنی یا تصمیم پلتفرم را مشخص میسازد.
| نشانه | محل بررسی | گام بعدی |
|---|---|---|
| پیام خطا یا بررسی امنیتی | پیامهای حساب و تاریخچهی برداشت | متن خطا و زمان درخواست را ذخیره و از مسیر رسمی پشتیبانی پیگیری کنید. |
| برداشت در حال پردازش | وضعیت حساب و صفحهی وضعیت سرویس | بررسی کنید اختلال مربوط به حساب شماست یا سرویس برداشت. |
| اطلاعیهی نگهداری یا محدودیت | اطلاعیهی رسمی پلتفرم | دارایی و شبکهی مشمول و زمان اعلامشده برای بهروزرسانی را تطبیق دهید. |
| شناسهی تراکنش دریافت شده | بلاک اکسپلورر همان شبکه | شناسه را جستوجو و وضعیت انتشار و تأیید را بررسی کنید. |
| شناسهای در دسترس نیست | تاریخچهی برداشت و پشتیبانی رسمی | وضعیت درخواست را با شناسهی پیگیری داخلی بخواهید؛ نبود شناسه علت را اثبات نمیکند. |
هشدار امنیتی
برای رفع توقف، درخواستهای پرهزینه را دوباره و پشتسرهم ثبت نکنید. عبارت بازیابی کیف پول را به پشتیبانی ناشناس ندهید؛ پیگیری را فقط از راههای رسمی پلتفرم انجام دهید.
مثال گامبهگام: چه مقدار هنوز در معرض ریسک صرافی است؟
فرض کنید موجودی ثبتشده در حساب صرافی شما ۱۲۰۰ واحد است و پیش از محدودشدن برداشت، ۳۰۰ واحد را به کیف پول شخصی منتقل میکنید. برای این مثال، کارمزدی در نظر نمیگیریم؛ پس مبلغ منتقلشده همان ۳۰۰ واحد است. پیش از محاسبه، موجودی حساب صرافی و دارایی کیف پول شخصی را جداگانه یادداشت کنید تا محل نگهداری هر بخش روشن باشد.
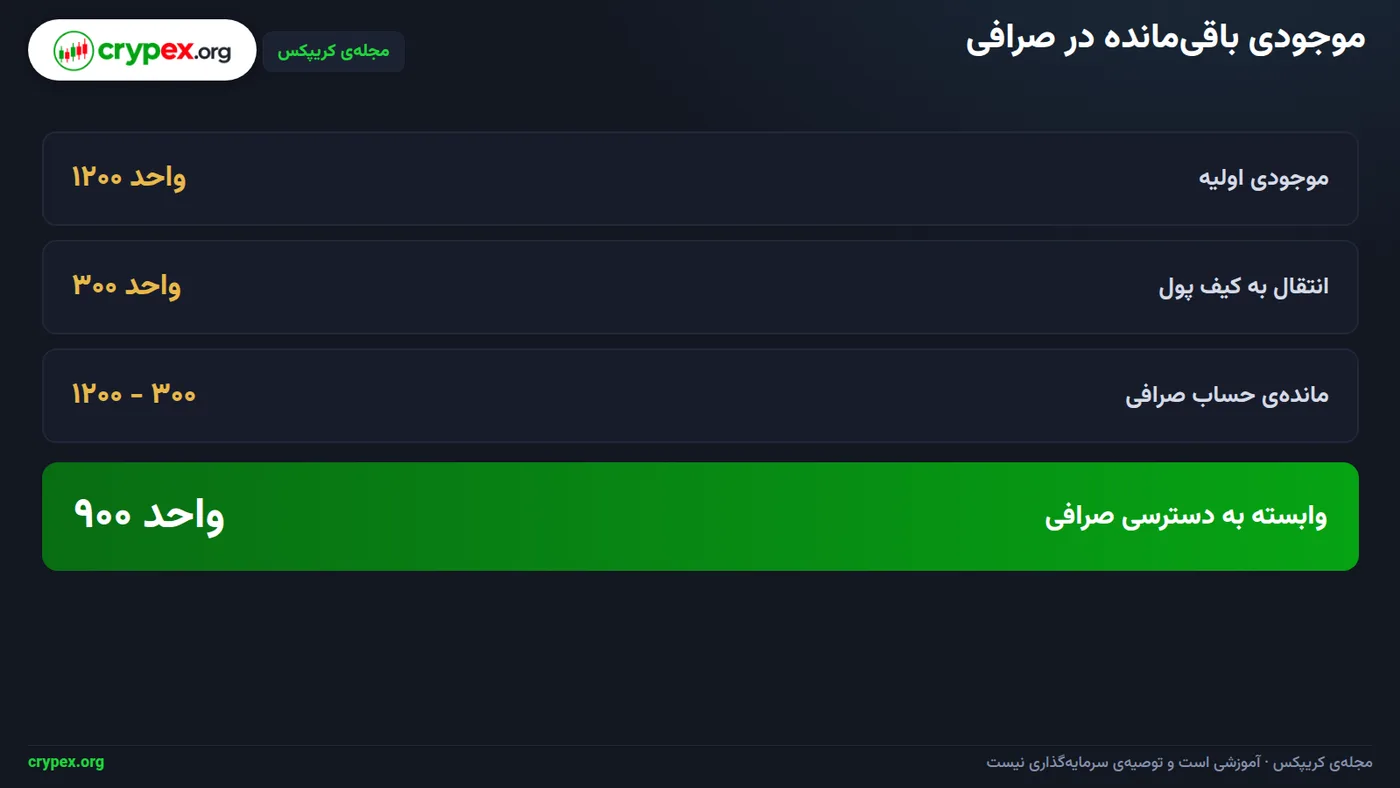
در تصویر بالا، فرمول نشان میدهد چگونه ماندهی ثبتشده در صرافی را به دست آورید: موجودی باقیمانده = موجودی اولیه − مبلغ منتقلشده. با جایگذاری ورودیهای مثال، محاسبه چنین است: ۱۲۰۰ − ۳۰۰ = ۹۰۰ واحد. بنابراین پس از انتقال، ۹۰۰ واحد در حساب صرافی باقی میماند.
این ۹۰۰ واحد همچنان به دسترسی شما به حساب و انجام تعهدهای صرافی وابسته است؛ انتقال ۳۰۰ واحد، مقدار باقیمانده در صرافی را کم کرده، اما آن را از حساب خارج نکرده است. برای ثبت دقیق وضعیت، ماندهی داخل صرافی را از دارایی کیف پول تحت کنترل خودتان جدا بنویسید و پس از هر انتقال، ماندهی حساب را دوباره بررسی کنید.
حد این محاسبه
۹۰۰ واحد، مقدار باقیمانده در صرافی را نشان میدهد؛ پیشبینی زیان نیست. این محاسبه فقط تقسیم محل نگهداری را توضیح میدهد و وضعیت حقوقی دارایی یا قابلیت بازپرداخت آن را تعیین نمیکند.
اثبات ذخایر و تفکیک دارایی چه چیزی را نشان میدهند؟
اثبات ذخایر چه چیزی را نشان میدهد؟
اثبات ذخایر گزارشی از داراییهایی است که یک صرافی در زمان مشخص، نگهداری آنها را اعلام میکند و شواهدی برای پشتیبانی از این ادعا ارائه میدهد. برای نمونه، گزارش میتواند نشانی کیف پولها یا ماندهی حسابهای نزد متولی را نشان دهد. این تصویر به تاریخ گزارش وابسته است؛ تغییر موجودی پس از آن را نشان نمیدهد.
مشاهدهی داراییها بهتنهایی نشان نمیدهد صرافی به مشتریان چقدر بدهکار است یا همهی تعهداتش را میتواند پوشش دهد. برای سنجش پوشش، باید ماندهی مشتریان و تعهدات مرتبط نیز در دامنهی بررسی باشد. اگر بخشی از حسابها، محصولات یا مشتریان از بررسی کنار گذاشته شده باشد، مقایسهی ذخایر و بدهیها کامل نیست.
هنگام خواندن گزارش، این پرسشها را بررسی کنید: روش انتخاب حسابها و مشتریان چگونه بوده و آیا نمونهگیری بوده است؟ گزارش در چه تاریخی تهیه شده و کدام شرکتها، کیف پولها و حسابهای مشتری را دربرمیگیرد؟ شخص یا نهاد مستقلی شواهد را بررسی کرده، یا صرفاً اطلاعات صرافی را بازبینی کرده است؟ برای مثال، گزارشی که کیف پولهای اصلی را پوشش میدهد اما بعضی حسابها یا تعهدات را نمیسنجد، تصویر محدودی از وضعیت میدهد.
تفکیک حسابداری یا ثبت دارایی مشتری در کیف پولی جدا، با حق استفاده از آن دارایی یکی نیست. شرایط استفاده را بخوانید و روشن کنید آیا صرافی مجاز است دارایی را وام دهد، وثیقه بگذارد یا برای مقاصد دیگر بهکار گیرد. پیش از واریز نیز مشخص کنید کلید خصوصی را چه کسی کنترل میکند و دارایی به نام چه کسی نگهداری میشود.
نشانهای محدود، نه پاسخ کامل
گزارش ذخایر را نشانهای محدود بدانید؛ آن را جایگزین بررسی قرارداد، بدهیها و حقوق مشتری نکنید. این گزارش بهتنهایی حسابرسی کامل یا جداسازی دارایی مشتری را ثابت نمیکند.
چه تفاوتی میان صرافیها و وضعیتهای اضطراری وجود دارد؟
توقف برداشت وضعیت واحدی نیست. اختلال فنی موقت میتواند فقط یک قابلیت را از کار بیندازد؛ محدودیت حساب به یک حساب یا کاربر مربوط است؛ و توقف شبکه، برداشت روی همان زنجیره را مختل میکند، نه لزوماً روی شبکههای دیگر. ناتوانی گستردهی پلتفرم دامنهی بزرگتری دارد و میتواند چند خدمت و دارایی را همزمان تحتتأثیر قرار دهد.
داراییهای یک حساب هم الزاماً مسیر یکسانی ندارند: هر دارایی میتواند شبکهی برداشت، متولی یا فرایند تسویهی متفاوتی داشته باشد. پیش از واریز، مشخص کنید چه کسی کلید خصوصی را کنترل میکند و دارایی به نام چه کسی نگهداری میشود. سپس در شرایط استفاده، بندهای توقف برداشت و اختیار صرافی دربارهی وامدهی، وثیقهگذاری، تجمیع یا استفاده از دارایی مشتری را پیدا کنید؛ اگر این موارد روشن نیست، از پشتیبانی پاسخ مکتوب بخواهید.
برای ارزیابی ارائهدهنده، نام حقوقی و کشور ثبت آن را با مرجع رسمی همان حوزه تطبیق دهید؛ ابزار بررسی مجوز کریپکس نقطهی شروع است، نه جایگزین مرجع رسمی. در ایران، بانک مرکزی در اطلاعیهی «کاربرگهای اخذ مجوز فعالیت سکوهای تبادل انواع رمز ارز بهزودی ابلاغ میشود» مورخ ۱۸ آبان ۱۴۰۵ گفته است کاربرگهای اخذ مجوز بهزودی ابلاغ میشوند و ضوابط فعالیت سکوها در ۱۳ مهر ۱۴۰۴ به تصویب رسیده است. این اطلاعیه را از «چارچوب سیاستگذاری و تنظیمگری» جدا در نظر بگیرید و وضعیت جاری و قابلاعمال را در مرجع رسمی بررسی کنید. ([t.me](https://t.me/s/prcbi1?utm_source=openai))
| شیوه | کنترل | سهولت | مسئولیت اصلی |
|---|---|---|---|
| حضانت صرافی | صرافی یا متولی آن کلیدها را کنترل میکند. | معامله در همان حساب آسان است؛ برداشت به دسترسی پلتفرم وابسته است. | بررسی شرایط و پیگیری محدودیتها با شماست. |
| کیف پول حضانتی مستقل | ارائهدهندهی کیف پول کلیدها را کنترل میکند. | استفادهی روزمره ساده است؛ به خدمت و قواعد همان ارائهدهنده وابسته میمانید. | بررسی متولی و شرایط نگهداری با شماست. |
| خودحضانت | کلیدها را خودتان کنترل میکنید. | انتقال مستقیم است، اما مدیریت فنی با شماست. | حفاظت از کلید و عبارت بازیابی با شماست. |
نتیجهی حقوقی را قطعی فرض نکنید
حقوق و تعهدات به قرارداد، نام حقوقی ارائهدهنده و حوزهی قضایی بستگی دارد. در ایران، برای وضعیت جاری به منبع رسمی مراجعه کنید و در اختلاف یا تصمیم حقوقی از مشاور حقوقی کمک بگیرید؛ این توضیح حکم قطعی نیست.
چه اشتباههایی بررسی ریسک را بیاثر میکنند؟
موجودی داخل پنل، عددی ثبتشده در حساب شماست؛ بهتنهایی نشان نمیدهد که همان مقدار دارایی در کیف پولی تحت کنترل کلید خصوصی شما قرار دارد. تا وقتی کلید خصوصی را خودتان کنترل نمیکنید، دسترسی به دارایی به سازوکار و تعهد صرافی وابسته است. این دو موجودی را جداگانه ثبت کنید و پیش از واریز، روشن کنید چه کسی کلید را کنترل میکند و دارایی به نام چه کسی نگهداری میشود.
دیدن کیف پولهای عمومی صرافی هم تصویر کاملی از وضعیت آن نمیدهد. این آدرسها داراییهای قابلمشاهده روی زنجیره را نشان میدهند، نه همهی بدهیها و تعهدات پلتفرم؛ برای نمونه، مطالبات مشتریان، داراییهای نگهداریشده نزد طرفهای دیگر یا تعهدات خارج از زنجیره از روی آنها بهتنهایی روشن نمیشوند. پس موجودی قابلمشاهده را با توان بازپرداخت همهی مشتریان یکی نگیرید.
خطاهای انتقال و فریب پشتیبانی
در انتقال، انتخاب شبکهای ناسازگار با شبکهی نشانی مقصد، واردکردن نشانی اشتباه، نادیدهگرفتن حداقل برداشت و فراموشکردن کارمزد از خطاهای رایجاند. برای مثال، مبلغی کمتر از حداقل تعیینشده ممکن است اصلاً قابلبرداشت نباشد و کارمزد نیز از مبلغ دریافتی کم کند. پیش از انتقال مبلغ اصلی، یک برداشت آزمایشی کوچک انجام دهید و نشانی و شبکه را دوباره بررسی کنید.
عبارت بازیابی را محرمانه نگه دارید
پیام جعلی پشتیبانی ممکن است شما را برای رفع اختلال به صفحهای بیرون از کانال رسمی ببرد. پشتیبانی معتبر برای رفع اختلال هرگز عبارت بازیابی کیف پول را نمیخواهد؛ آن را در اختیار هیچکس نگذارید.
پیش از هر انتقال، این موارد را یکییکی تأیید کنید؛ اگر هر موردی با مقصد یا وضعیت حساب سازگار نیست، انتقال را متوقف کنید تا علت روشن شود.
- دارایی و مبلغی که قصد انتقالش را دارید؛
- شبکهی انتخابشده و سازگاری آن با مقصد؛
- نشانی مقصد، با بازبینی دوبارهی حروف و ارقام؛
- حداقل برداشت و مبلغ کارمزد؛
- وضعیت برداشت در پنل و اطلاعیهی رسمی صرافی.
هنگام توقف برداشت چه چکلیستی را اجرا کنید؟
هنگام توقف برداشت، اول زمان را ثبت کنید؛ بعد وضعیت پلتفرم و همان شبکهای را بررسی کنید که برای درخواست انتخاب کردهاید. اطلاعیهی رسمی، صفحهی وضعیت سرویس یا پیام داخل حساب را ذخیره کنید و کنار هرکدام تاریخ و ساعت مشاهده را بنویسید. فعالبودن برداشت در یک شبکه به معنی فعالبودن آن در شبکههای دیگر نیست.
چکلیست پیش از واریز
- مشخص کنید کلید خصوصی را چه کسی کنترل میکند و دارایی به نام چه کسی نگهداری میشود؛ سپس موجودی صرافی را جدا از دارایی کیف پول تحت کنترل خودتان ثبت کنید.
- شرایط استفاده را برای حق صرافی در توقف برداشت، وامدهی، وثیقهگذاری یا استفاده از دارایی مشتری جستوجو کنید.
- نام حقوقی دقیق و کشور ارائهدهنده را با مرجع رسمی تطبیق دهید؛ برای شروع میتوانید از ابزار «بررسی مجوز» کریپکس استفاده کنید.
- پیش از انتقال مبلغ اصلی، برداشت آزمایشی کوچکی انجام دهید و نشانی و شبکه را دوباره بررسی کنید. مدرک اثبات ذخایر را معادل حسابرسی کامل یا جداسازی دارایی مشتری نگیرید.
چکلیست زمان اختلال
- در تاریخچهی حساب، درخواست را پیدا کنید. وضعیت، زمان ثبت، شناسهی پیگیری و پیام خطا را ذخیره کنید؛ از صفحه تصویر بگیرید تا متن و زمان قابلمشاهده باشند.
- اگر شناسهی تراکنش صادر شده، آن را در بلاک اکسپلوررِ همان شبکه جستوجو کنید. نتیجه را با نشانی مقصد و وضعیت تراکنش در حساب مقایسه کنید؛ شناسهی پیگیری صرافی را با شناسهی تراکنش شبکه اشتباه نگیرید.
- از کانال رسمی پشتیبانی پیگیری کنید و شمارهی پرونده، زمان تماس و پاسخها را نگه دارید. اطلاعات ورود یا عبارت بازیابی کیف پول را برای پشتیبانی ارسال نکنید.
- موجودیهای دیگر را جداگانه فهرست کنید و وضعیت هرکدام را ثبت کنید. برداشت آزمایشی بعدی را فقط پس از رفع خطا و تأیید دوبارهی نشانی و شبکه انجام دهید.
پروندهی پیگیری مرتب
یک پوشه برای اطلاعیهی رسمی، زمان مشاهده، جزئیات درخواست و مکاتبات پشتیبانی بسازید. این سوابق کمک میکنند پیگیری بعدی بر پایهی اطلاعات دقیق انجام شود.
قدم بعدی: صرافی را بررسی کنید و مسیر یادگیری را ادامه دهید
برای ارزیابی یک صرافی، از ابزار «بررسی مجوز» کریپکس در مسیر /tools/license-check شروع کنید. پیش از جستوجو، کشور محل فعالیت ارائهدهنده و نام حقوقی دقیق شرکت را از وبسایت رسمی یا شرایط استفاده بردارید؛ سپس همان نام و کشور را با اطلاعات مرجع رسمی ناظر مالی آن حوزه تطبیق دهید. نام تجاری بهتنهایی کافی نیست: ممکن است شرکت ثبتشده با نامی دیگر فعالیت کند یا مجوز فقط شامل بخشی از خدماتش باشد.
- کشور و نام حقوقی ارائهدهنده را ثبت کنید؛ املای نام، پسوند شرکت و نشانی وبسایت را دقیق بررسی کنید.
- نام را در وبسایت مرجع رسمی مربوط به همان حوزه جستوجو کنید و ببینید مجوز به همان شخصیت حقوقی و همان نوع خدمت مربوط است.
- تاریخ و نتیجهی بررسی را یادداشت کنید و پیش از واریز، شرایط استفاده را برای بندهای توقف برداشت، وامدهی، وثیقهگذاری یا استفاده از دارایی مشتری بخوانید.
حدود نتیجهی بررسی مجوز
نتیجهی ابزار فقط به بررسی اطلاعات مجوز کمک میکند؛ بهتنهایی دربارهی توان پرداخت صرافی، کیفیت حضانت دارایی یا دسترسی دائمی شما به برداشت حکم صادر نمیکند. این موارد را جداگانه بررسی کنید.
برای ادامهی یادگیری، مقالهی «اسپات، فیوچرز و پرپچوال؛ فاندینگ ریت» کمک میکند تفاوت سازوکارهای معامله و هزینههای مرتبط را بشناسید؛ این شناخت، بررسی ریسک صرافی را به ریسک نوع محصول پیوند میدهد. پس از آن، مقالهی «دیفای: استیکینگ، لیکوئیدیته و وامدهی و ریسکهایشان» را بخوانید تا از ریسک متمرکز بر صرافی به ریسک قرارداد و پروتکل برسید. در هر دو مسیر، پیش از استفاده روشن کنید دارایی را چه کسی نگه میدارد و چه اختیارهایی دربارهی آن دارد.
ابزارهای کریپکس برای تمرین این مبحث
بررسی مجوز (/tools/license-check)
پرسشهای پرتکرار
اگر برداشت صرافی متوقف شد، اول چه کاری انجام دهم؟
صفحهی وضعیت و اطلاعیههای رسمی را بررسی کنید و وضعیت درخواست را در تاریخچهی حساب ببینید. زمان، پیام خطا و شناسهی پیگیری را ثبت کنید؛ اگر تراکنش روی شبکه منتشر شده، شناسهی آن را در اکسپلورر شبکهی درست بررسی کنید.
آیا اثبات ذخایر یعنی دارایی مشتریان کاملاً امن است؟
خیر. اثبات ذخایر میتواند شواهدی دربارهی داراییهای مشخص در زمان بررسی ارائه کند، اما بهتنهایی همهی بدهیها، شرایط حقوقی یا قابلیت برداشت را نشان نمیدهد. دامنه و روش گزارش را هم بخوانید.
آیا موجودی داخل حساب صرافی همان دارایی در کیف پول شخصی است؟
نه از نظر کنترل عملی. موجودی پنل، ثبت حساب شما نزد پلتفرم است؛ در خودحضانت، کنترل کلید امضای انتقال با شماست. حقوق قانونی هر حالت به قرارداد و حوزهی قضایی وابسته است.
چرا شناسهی تراکنش برای برداشت صادر نشده است؟
شناسهی تراکنش برای پیگیری روی زنجیره پس از انتشار تراکنش کاربرد دارد. اگر شناسهای ندارید، وضعیت درخواست را در خود صرافی و اطلاعیههای رسمی بررسی کنید؛ نبود شناسه بهتنهایی علت توقف را مشخص نمیکند.
چطور پیش از واریز ریسک حضانت صرافی را بررسی کنم؟
نام حقوقی طرف قرارداد، شرایط برداشت، بندهای استفاده یا وامدهی از دارایی مشتری، روش رسیدگی به توقف خدمات و مرجع رسمی مجوز را بررسی کنید. یک برداشت آزمایشی کوچک نیز مسیر عملی انتقال را میآزماید.
آیا برای بررسی مجوز صرافی در ایران یک پاسخ قطعی وجود دارد؟
وضعیت حقوقی به نام دقیق شرکت، نوع خدمت و مقررات جاری بستگی دارد و نباید از یک نشان یا نتیجهی جستوجو حکم قطعی گرفت. مرجع رسمی مربوط را بررسی کنید و برای تصمیم حقوقی از مشاور آگاه کمک بگیرید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.