در این مقاله
- چرا دیفای را نمیشود فقط با نرخ بازده سنجید؟
- سه سازوکار اصلی دیفای چه تفاوتی دارند؟
- در استیکینگ و استخر نقدینگی چه اتفاقی میافتد؟
- مبادله از ذخیرهی استخر
- پاداش استیکینگ را چگونه محاسبه و تفسیر میکنید؟
- پاداش ساده و مرکب
- وام وثیقهای و ضریب سلامت چگونه کار میکنند؟
- زیان ناپایدار، نقدشوندگی و ریسک قرارداد را چطور بسنجید؟
- چه خطاهایی ارزیابی دیفای را منحرف میکنند؟
- پیش از تعامل با پروتکل چه چکلیستی را اجرا کنید؟
- قدم بعدی برای شناخت پروژه و ابزارهای کریپکس چیست؟
خلاصه در ۳۰ ثانیه
- استیکینگ، تأمین نقدینگی و وامدهی سه سازوکار متفاوتاند؛ بازده و ریسکشان را یکی نگیرید.
- بازده اعلامشده بهتنهایی سود نهایی را نشان نمیدهد؛ کارمزد، مدت قفلشدن و تغییر ارزش دارایی را هم حساب کنید.
- در استخر دونوعدار، تغییر نسبت قیمت میتواند ارزش دارایی دریافتی را نسبت به نگهداری ساده کاهش دهد.
- ضریب سلامت کمتر از ۱، موقعیت وام را واجد شرایط نقدشدن میکند.
- بررسی قرارداد، شبکه، نقدشوندگی و مسیر خروج باید پیش از سپردن دارایی انجام شود.
چرا دیفای را نمیشود فقط با نرخ بازده سنجید؟
نرخ بازده بالا بهتنهایی نشان نمیدهد چه تعهدی پذیرفتهاید یا اصل دارایی با چه خطری روبهروست. دیفای مجموعهای از خدمات مالی بر بستر قراردادهای هوشمند و شبکههای عمومی است؛ اما قواعد نگهداری دارایی، منبع پاداش و راه خروج در هر خدمت و پروتکل یکسان نیست.
این مقاله سه فعالیت را از هم جدا میکند: استیکینگ برای مشارکت در سازوکار شبکه، تأمین نقدینگی برای فراهمکردن امکان مبادله، و وامدهی برای سپردهگذاری یا استقراض. برای سنجش هرکدام، سه پرسش ثابت بپرسید: دارایی کجا میرود؟ بازده از کجا میآید؟ چه رویدادی راه خروج یا اصل دارایی را تهدید میکند؟
- استیکینگ: دارایی در کیف پول شما میماند یا به قرارداد سپرده میشود؟ پاداش از سازوکار شبکه میآید یا منبع دیگری دارد؟ قفلشدن دارایی، جریمه یا اختلال شبکه چه اثری بر برداشت دارد؟
- تأمین نقدینگی: چه داراییهایی وارد استخر میشوند؟ سهم شما از کارمزد مبادله یا مشوق دیگری میآید؟ تغییر نسبت قیمت، کمبود نقدینگی یا اشکال قرارداد چه اثری بر خروج دارد؟
- وامدهی: دارایی را به قرارداد میسپارید یا از آن وام میگیرید؟ سود سپرده یا هزینهی وام چگونه شکل میگیرد؟ افت وثیقه، افزایش بدهی یا کمبود نقدینگی چه زمانی برداشت یا موقعیت را تهدید میکند؟
پیشنیازهای این راهنما
اگر تفاوت صرافی متمرکز و غیرمتمرکز، حضانت دارایی و سازوکار قراردادهای آتی را میشناسید، آمادهاید تفاوت کنترل دارایی و تعهدات را در دیفای دنبال کنید. اگر نه، ابتدا مفهوم حضانت و تفاوت معامله در دفتر سفارش با تعامل مستقیم با قرارداد را مرور کنید؛ قراردادهای آتی را هم برای تشخیص تفاوت تعهد معاملاتی با سپردهگذاری یا استقراض بشناسید.
در ادامه، ابتدا تعریفها و سازوکارهای استیکینگ، استخر نقدینگی و وامدهی را میخوانید؛ سپس نمونهی محاسبهی پاداش، تفاوتهای اجرایی، خطاهای رایج و چکلیست ارزیابی را میبینید. برای بررسی هر راهبرد، منبع بازده را جدا از ریسک قرارداد، نقدشوندگی و تغییر ارزش دارایی ثبت کنید.
سه سازوکار اصلی دیفای چه تفاوتی دارند؟
استیکینگ (Staking) یعنی سپردن دارایی برای مشارکت در سازوکار اثبات سهام و پشتیبانی از اعتبارسنجی شبکه؛ منبع درآمد اسمی آن پاداشی است که شبکه برای این مشارکت در نظر میگیرد. شکل اجرا به شبکه و ارائهدهنده بستگی دارد: در استیکینگ بومی، دارایی را طبق سازوکار خود شبکه به اعتبارسنج یا قرارداد مربوط اختصاص میدهید؛ از راه ارائهدهنده، یک خدمت واسطه کار را انجام میدهد؛ و با توکن استیکینگ نقدشونده (Liquid Staking Token)، در برابر دارایی سپردهشده توکنی دریافت میکنید که نمایندهی آن موقعیت است.
تأمین نقدینگی (Liquidity Providing) یعنی سپردن دارایی به استخر تا مبادلهی کاربران در آن انجام شود. در بسیاری از استخرهای بازارساز خودکار، سپرده شامل دو دارایی است و منبع درآمد اسمی تأمینکننده سهمی از کارمزد مبادله است. تغییر نسبت قیمت داراییها میتواند ترکیب و مقدار دارایی دریافتی هنگام خروج را تغییر دهد؛ پس پیش از واریز، ترکیب داراییها، کارمزد استخر و نسبت قیمت را ثبت کنید و ارزش نهایی را با نگهداری ساده مقایسه کنید.
وامدهی (Lending) یعنی قراردادن دارایی در اختیار سازوکار وامدهی تا وامگیرنده آن را قرض بگیرد؛ درآمد اسمی وامدهنده از بهرهی پرداختی تأمین میشود. این با وامگیری وثیقهای فرق دارد: وامدهنده دارایی فراهم میکند، اما وامگیرنده دارایی دیگری را وثیقه میگذارد تا وام بگیرد.
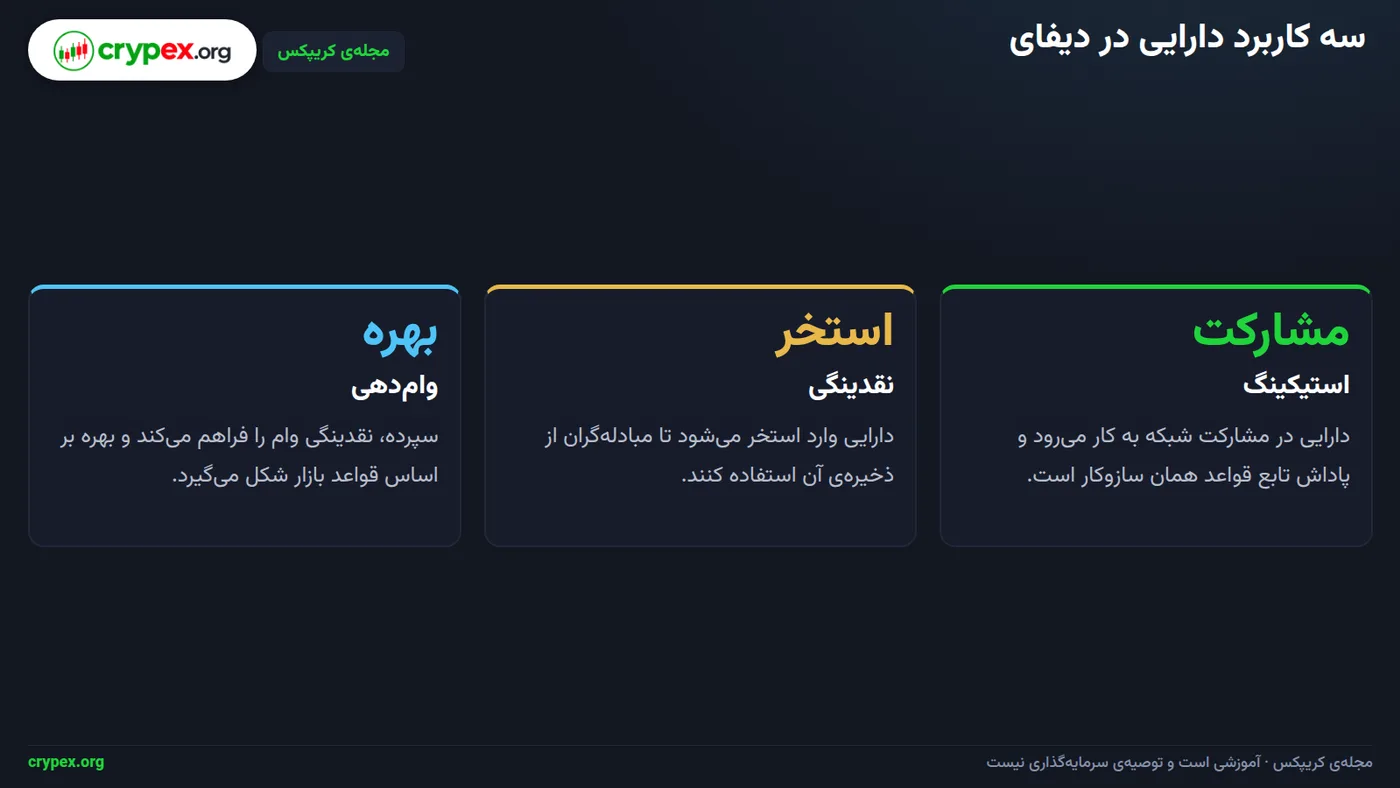
در تصویر بالا، سه کارت نقش دارایی و منبع درآمد اسمی هر مسیر را جدا میکند: مشارکت در اعتبارسنجی و پاداش شبکه؛ پشتیبانی از مبادله و سهم کارمزد؛ یا تأمین وام و بهره. این منابع اسمی، بازده خالص را نشان نمیدهند: کارمزد شبکه، هزینهی ورود و خروج، کارمزد خدمت و تغییر ارزش دارایی را جداگانه از آن کم یا ارزیابی کنید. برای استیکینگ، نرخ سالانه، مدت مشارکت و مقدار دارایی را جداگانه در محاسبه بیاورید؛ سپس هزینهها و تغییر ارزش دارایی را جدا بسنجید. جزئیات محاسبهی مثال استیکینگ مقاله در بخش مربوط به محاسبهی پاداش آمده است.
ریسک هر لایه را جدا بسنجید
استیکینگ بومی، وابستگی به اعتبارسنج و شبکه دارد؛ ارائهدهنده ریسک طرف مقابل و خدمت را اضافه میکند؛ و توکن استیکینگ نقدشونده نیز ریسک قرارداد و نقدشوندگی توکن را وارد میکند. پیش از انتخاب مسیر، این ریسکها را جدا از منبع درآمد اسمی ثبت کنید.
در استیکینگ و استخر نقدینگی چه اتفاقی میافتد؟
در استیکینگ، دارایی را برای پشتیبانی از شبکهی اثبات سهام به پروتکل یا اعتبارسنج میسپارید. اعتبارسنج تراکنشها را بررسی و در ساخت بلوکها مشارکت میکند؛ شبکه برای مشارکت واجد شرایط پاداش میدهد. این پاداش با جریمه یکی نیست: قطع فعالیت یا رفتار مخرب میتواند طبق قواعد شبکه باعث کسر دارایی شود.
مسیر سپرده در استیکینگ
در اعتبارسنجی مستقل، خودتان زیرساخت و کلیدها را مدیریت میکنید و مسئولیت فنی و نگهداری بیشتری دارید. از طریق ارائهدهنده، بخشی از کار فنی به او واگذار میشود؛ کنترل کلیدها و مسیر برداشت به مدل همان سرویس بستگی دارد. در استخر، سپردهها تجمیع میشوند و سهم شما طبق قواعد استخر ثبت میشود؛ کارمزد، قفل زمانی و شیوهی خروج را پیش از واریز بررسی کنید.
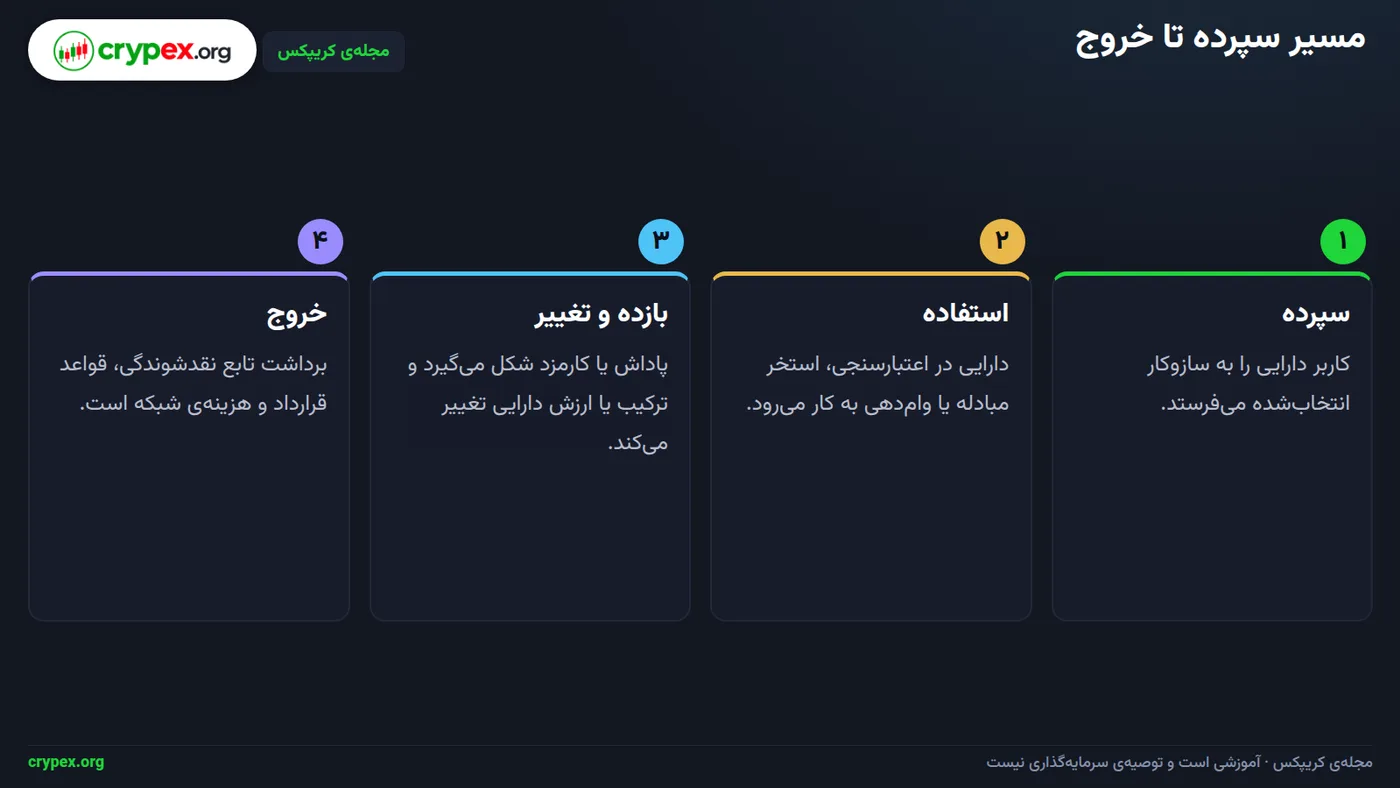
در تصویر بالا، مسیر استیکینگ از سپرده تا پاداش یا درخواست خروج دیده میشود؛ مسیر استخر نقدینگی نیز تغییر ترکیب داراییها را نشان میدهد. توکن استیکینگ نقدشونده رسید یا نمایندهی سهم سپرده است، نه خود دارایی پایه. اگر آن را دوباره در پروتکل دیگری به کار بگیرید، یک لایهی ریسک قرارداد و بازخرید به راهبرد اضافه میکنید.
مبادله از ذخیرهی استخر
بازارساز خودکار (AMM) امکان مبادلهی دو دارایی را با استفاده از ذخایر یک استخر فراهم میکند. معاملهگر دارایی ورودی را به استخر میدهد و دارایی دیگر را از ذخیرهی آن میگیرد؛ در نتیجه، نسبت و ترکیب داراییهای باقیمانده تغییر میکند. تأمینکننده سپرده میگذارد و در برابر آن، سهمی از استخر دریافت میکند.
کارمزد معامله را از پاداش توکنی جدا حساب کنید؛ سهم تأمینکننده بر پایهی قواعد همان استخر، از جمله سهم مشارکت او، تعیین میشود. پیش از واریز، مقدار و نسبت دو دارایی و کارمزد را ثبت کنید؛ هنگام خروج، مقدار و ترکیب دریافتی را با نگهداری سادهی همان داراییها مقایسه کنید.
پیش از سپردهگذاری
بررسی کنید کلیدها دست چه کسی است، برداشت چه مراحلی دارد و کارمزدها چگونه محاسبه میشوند. در استخر نقدینگی، تغییر نسبت قیمتها میتواند ترکیب دارایی دریافتی هنگام خروج را عوض کند.
پاداش استیکینگ را چگونه محاسبه و تفسیر میکنید؟
فرض کنید ۱۰۰۰ واحد دارایی را با نرخ سالانهی ۶ درصد برای ۹۰ روز استیک میکنید؛ این مثال آموزشی و فرضی است و به بازار مشخصی نسبت ندارد. برای برآورد پاداش ساده، مقدار سپرده را در نرخ سالانه و تعداد روزها ضرب کنید و بر ۳۶۵ تقسیم کنید.
فرمول: مقدار سپرده × نرخ سالانه × تعداد روز ÷ ۳۶۵. با جایگذاری کامل: ۱۰۰۰ × ۰٫۰۶ × ۹۰ ÷ ۳۶۵ = حدود ۱۴٫۷۹ واحد پاداش پیش از هزینهها؛ نمایش همین محاسبه را در تصویر پایین میبینید.
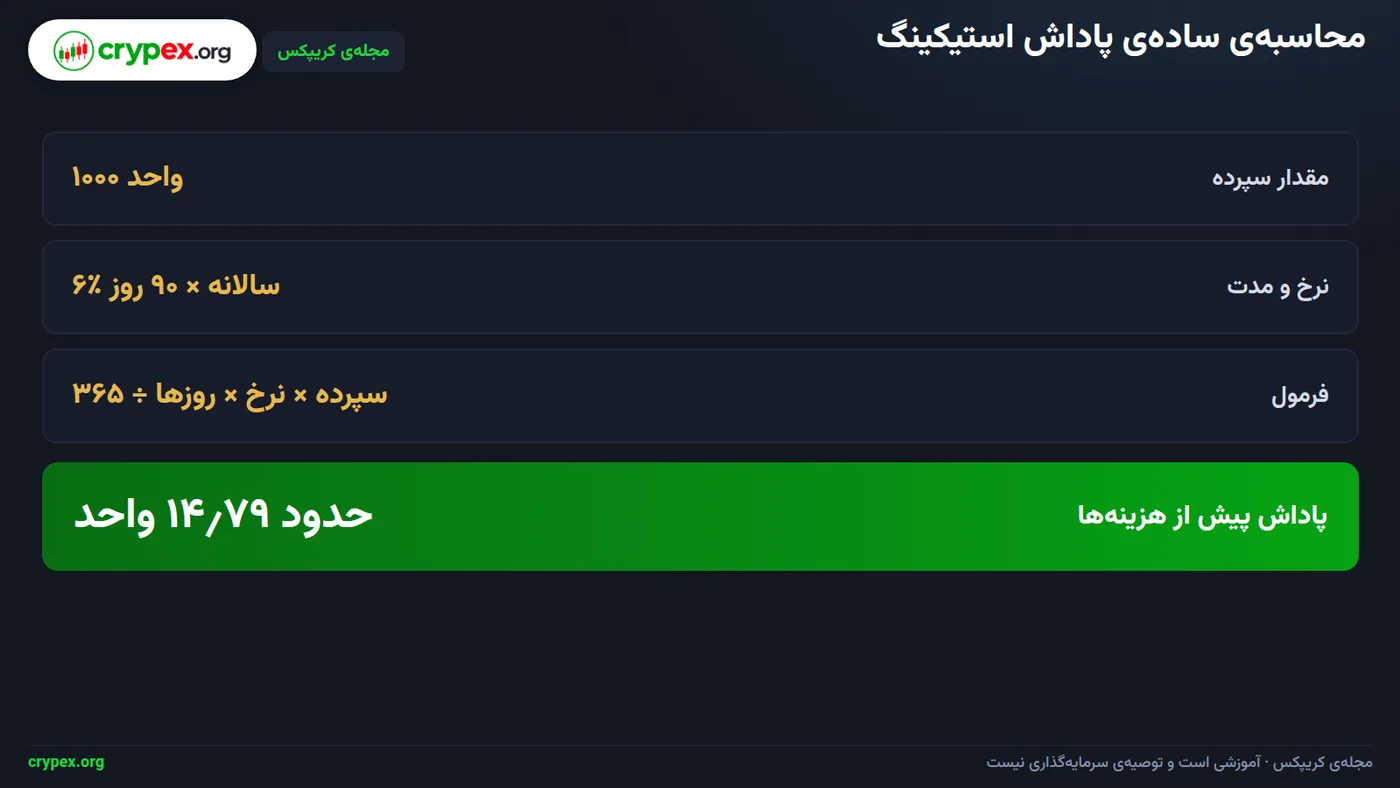
این خروجی تعداد واحدهای پاداش را برآورد میکند، نه ارزش پولی نهایی آنها. برای ارزیابی، پاداش را با مقدار دارایی پایه بسنجید و کارمزدها و تغییر ارزش دارایی را جداگانه بررسی کنید؛ نرخ اعلامشده نیز میتواند بر پایهی روش محاسبهی پروتکل یا شرایط مشارکت تعریف شده باشد.
پاداش ساده و مرکب
در محاسبهی ساده، پاداش به اصل سپرده افزوده نمیشود تا در دورهی بعد خودش پاداش بسازد. در روش مرکب، پاداشهای دریافتی دوباره به دارایی استیکشده اضافه میشوند و بر پاداشهای بعدی اثر میگذارند؛ نتیجه به زمانبندی افزودن پاداش و قواعد پروتکل بستگی دارد.
برگهی ارزیابی استیکینگ
برای هر ارزیابی، نرخ سالانه، مدت مشارکت، مقدار سپرده، هزینهها و مقدار واقعی دریافتی را در یک برگه ثبت کنید. تغییر ارزش دارایی پایه را جدا از تعداد واحدهای پاداش بنویسید تا این محاسبه را در بخشهای دیگر تکرار نکنید.
وام وثیقهای و ضریب سلامت چگونه کار میکنند؟
وام وثیقهای را با سپردن دارایی به قرارداد هوشمند آغاز میکنید. سپس دارایی و مبلغ وام را انتخاب میکنید؛ با دریافت وام، بدهی برایتان ثبت میشود و بهره به آن میافزاید. برای بستن موقعیت، اصل بدهی و بهرهی انباشته را بازمیپردازید و پس از تسویه، وثیقهی آزادشده را برداشت میکنید.
- وثیقه را سپردهگذاری کنید و ارزش آن را در رابط پروتکل بررسی کنید.
- دارایی وام و مبلغ را انتخاب کنید و ارزش بدهی را ببینید.
- بدهی، بهرهی انباشته و تغییر ارزش وثیقه را پایش کنید.
- برای خروج، بدهی و بهره را بازپرداخت کنید؛ سپس وثیقهی آزادشده را برداشت کنید.
در پروتکلهایی مانند Aave، ضریب سلامت معمولاً با این فرمول محاسبه میشود و کمتر از ۱ بودن آن میتواند موقعیت را واجد شرایط نقدشدن کند: ارزش وثیقه × میانگین وزنی آستانهی نقدشدن ÷ ارزش بدهی. اگر چند نوع وثیقه دارید، میانگین آستانه با وزن ارزش هر وثیقه محاسبه میشود؛ فرمول و آستانه را در مستندات همان پروتکل بررسی کنید.
مثال فرضی: وثیقهی ۱۰۰۰، آستانهی ۰٫۸ و بدهی ۶۰۰ را در نظر بگیرید. محاسبه برابر است با ۱۰۰۰ × ۰٫۸ ÷ ۶۰۰ = ۱٫۳۳. این عدد از مرز واجدشرایطشدنِ ۱ بالاتر است، اما ایمنی موقعیت را ثابت نمیکند.
افت ارزش وثیقه یا رشد بدهی بهرهدار، ضریب سلامت را پایین میآورد. پایش کنید که بهرهی متغیر چطور بدهی را افزایش میدهد و تغییر قیمت داراییِ وام چه اثری بر ارزش آن دارد؛ پیش از رسیدن ضریب به ۱، سناریوی افت وثیقه و افزایش بدهی را بسنجید.
| فعالیت | منبع بازده | عامل خروج | ریسک شاخص |
|---|---|---|---|
| استیکینگ | پاداش شبکه یا پروتکل | پایان قفل یا درخواست برداشت | تغییر ارزش دارایی و ریسک قرارداد |
| تأمین نقدینگی | سهم کارمزد استخر و مشوقهای پروتکل | برداشت سهم از استخر | تغییر ترکیب دارایی و نقدشوندگی |
| وامدهی | بهرهی پرداختی وامگیرندگان | بازپرداخت وام یا برداشت سپردهی قابلبرداشت | وامدهنده: کمبود نقدینگی برای برداشت، بدهیهای بازپرداختنشده و ریسک قرارداد؛ وامگیرنده: نقدشدن وثیقه و افزایش بدهی |
قواعد نقدشدن را بررسی کنید
نقدشدن تابع قواعد و پارامترهای همان پروتکل است. پیش از اقدام، آستانهها، مشوقها و جزئیات اجرا را در مستندات رسمی همان نسخه بررسی کنید.
زیان ناپایدار، نقدشوندگی و ریسک قرارداد را چطور بسنجید؟
زیان ناپایدار (Impermanent Loss) یعنی تفاوت ارزش سهم شما از استخر با ارزشی که همان داراییها میداشتند اگر آنها را ساده نگه میداشتید. این اصطلاح بهتنهایی نمیگوید خروج نهایی سود بوده یا زیان؛ برای ارزیابی نتیجه، کارمزدهای دریافتی و تغییر ارزش داراییها را هم جداگانه حساب کنید.
برای استخر دونوعدار ۵۰/۵۰ با سازوکار حاصلضرب ثابت، تغییر نسبی ارزش سهم استخر در برابر نگهداری ساده از فرمول «۲√ر ÷ (۱+ر) − ۱» به دست میآید؛ ر نسبت قیمت جدید به قیمت اولیه است. برای بیان نتیجه به درصد، خروجی را در ۱۰۰ ضرب کنید.
مثال فرضی: اگر نسبت قیمت از ۱ به ۲ برسد، ر برابر ۲ است و محاسبهی «۲√۲ ÷ (۱+۲) − ۱» حدود منفی ۵٫۷۲٪ میشود. یعنی سهم استخر، پیش از احتساب کارمزدهای دریافتی، حدود ۵٫۷۲٪ کمتر از نگهداری ساده ارزش دارد.
پیش از تأمین نقدینگی، ترکیب دو دارایی، کارمزد استخر و نسبت قیمت را ثبت کنید و ارزش نهایی سهم را با نگهداری ساده مقایسه کنید. در بازارساز خودکار، تغییر نسبت قیمت میتواند ترکیب و مقدار دارایی دریافتی هنگام خروج را تغییر دهد؛ فرمول بالا را به استخرهای چنددارایی، وزنهای متفاوت یا نقدینگی متمرکز تعمیم ندهید، چون به قواعد و فرمولهای جداگانه نیاز دارند و سازوکارهای دیگر هم ممکن است محاسبهی متفاوتی داشته باشند.
ریسکها را با نشانهی قابلبررسی بسنجید
- ریسک قرارداد هوشمند: گزارش حسابرسی و سابقهی رخدادهای امنیتی قرارداد را بررسی کنید؛ حسابرسی بهتنهایی نبود آسیبپذیری را ثابت نمیکند.
- خطای اوراکل: قیمت ثبتشده را با چند منبع مستقل مقایسه کنید و زمان آخرین بهروزرسانی قیمت را ببینید.
- کاهش نقدشوندگی: عمق استخر و حجم معاملات را با اندازهی برداشت موردنظرتان بسنجید؛ عمق کمتر میتواند خروج را پرهزینهتر کند.
- نوسان یا از دسترفتن برابری توکن: نرخ تبدیل را با دارایی مرجع مقایسه و فاصله از برابری را بررسی کنید.
- ازدحام شبکه: پیش از اقدام، کارمزد و زمان تأیید تراکنشهای اخیر همان شبکه را ببینید.
پیش از سپردهگذاری، مسیر خروج، داراییهای دریافتی و هزینهی برداشت و تراکنش را بررسی کنید. پیش از تأیید نیز شبکه، نشانی قرارداد، مجوز توکن و کارمزد شبکه را در رابط رسمی بسنجید و ریسک قرارداد، نقدشوندگی، طرف مقابل، اوراکل و نوسان دارایی را جداگانه ثبت کنید.
رابط کاربری بهتنهایی کافی نیست
وجود رابط کاربری بهتنهایی دلیل کافی برای امنیت قرارداد نیست. پیش از واریز، مطمئن شوید مسیر خروج و هزینهی آن را میدانید و نشانی قرارداد را در رابط رسمی بررسی کردهاید.
چه خطاهایی ارزیابی دیفای را منحرف میکنند؟
نرخ سالانه را با سود نهایی یکی نگیرید. این نرخ میتواند در طول مشارکت تغییر کند و معمولاً همهی کارمزدها یا افت ارزش دارایی را نشان نمیدهد؛ بنابراین بازده را پس از کسر هزینهها و با توجه به ارزش دارایی هنگام خروج بسنجید. روش محاسبهی پاداش استیکینگ در بخش مربوط به محاسبهی پاداش آمده است؛ اینجا آن را دوباره محاسبه نمیکنیم.
پاداش توکنی را هم درآمد پایدار فرض نکنید. منبع تأمین پاداش و قواعد توزیع را در اسناد پروتکل و پیشنهادهای حاکمیتی بررسی کنید؛ برای نمونه، اگر پاداش از برنامهی تشویقی بیاید، حاکمیت میتواند دربارهی ادامه، مقدار یا شرایط آن تصمیم تازه بگیرد.
توکن استیکینگ نقدشونده، رسیدی قابلمعامله برای دارایی استیکشده است؛ اما معادل برداشت فوری دارایی پایه نیست. قیمت توکن نماینده میتواند از ارزش دارایی پایه فاصله بگیرد و نقدشوندگی آن به بازار و سازوکار بازخرید وابسته است؛ پیش از ورود، زمان و روش خروج را بخوانید.
ریسک سپردهگذاری در چند قرارداد را یک ریسک واحد حساب نکنید. هر قرارداد، پل یا ارائهدهندهی واسط، لایهای جدا به مسیر دارایی اضافه میکند؛ برای نمونه، انتقال دارایی از پل و سپس سپردهگذاری در قرارداد وامدهی، دو سطح فنی و طرف مقابل جداگانه دارد.
در وام وثیقهای، ظرفیت کامل وثیقه را مصرف نکنید. پیش از ایجاد بدهی، ضریب سلامت را با فرمول «ارزش وثیقه × آستانهی نقدشدن ÷ ارزش بدهی» بسنجید و افت وثیقه یا رشد بدهی را در محاسبه وارد کنید؛ کمتر از ۱ یعنی موقعیت واجد شرایط نقدشدن است. برای نمونهی فرضی، اگر ارزش وثیقه ۱۰۰۰، آستانه ۰٫۸ و بدهی ۶۰۰ باشد، ضریب سلامت ۱۰۰۰ × ۰٫۸ ÷ ۶۰۰ = ۱٫۳۳ است؛ این مقدار را با سناریوی افت وثیقه دوباره بررسی کنید.
مجوز توکن را پیش از تأیید تراکنش بخوانید؛ مجوز نامحدود میتواند امکان برداشت توکنهای بیشتری از مبلغ همین تراکنش را به قرارداد بدهد. فقط در صورت نیاز، مجوز اضافی را با ابزار معتبر مدیریت مجوز لغو کنید و شبکه، نشانی قرارداد، کارمزد و امکان خروج را نیز در رابط رسمی بررسی کنید.
جدول زیر را پیش از انتخاب راهبرد تکمیل کنید. برای هر مورد، ریسک قرارداد هوشمند، نقدشوندگی، طرف مقابل، اوراکل و نوسان دارایی را جدا ثبت کنید.
پیش از تعامل با پروتکل چه چکلیستی را اجرا کنید؟
پیش از اتصال کیف پول
نشانی پروتکل را از مستندات معتبر یا پیوندی که خود پروژه در همان مستندات معرفی کرده پیدا کنید؛ جستوجوی نام پروتکل بهتنهایی کافی نیست. به پیوندهای ناشناس، پیامهای خصوصی و آگهیهایی که از شما میخواهند کیف پول را وصل کنید اعتماد نکنید. برای نمونه، اگر نتیجهی جستوجو دامنهای شبیه نشانی رسمی دارد، آن را با نشانی درجشده در مستندات تطبیق دهید و از همان مسیر وارد برنامه شوید.
در صفحهی رسمی، نام قرارداد، توکن و نسخهی پروتکل را با اطلاعاتی که کیف پول نشان میدهد مقایسه کنید؛ یک نام مشابه بهتنهایی نشانهی یکسانبودن قرارداد نیست. اگر گزارش حسابرسی در دسترس است، تاریخ، نسخهی بررسیشده، قراردادهای مشمول و موارد خارج از محدوده را بخوانید؛ وجود گزارش به معنای بیخطر بودن همهی بخشها نیست. پیش از امضا، شبکهی کیف پول، مقدار تراکنش، کارمزد شبکه، نشانی مقصد و مجوز توکن را خطبهخط وارسی کنید؛ مجوز نامحدود را فقط وقتی بپذیرید که علت و دامنهاش را فهمیدهاید.
شرایط خروج را پیشاپیش ثبت کنید
برای استیکینگ، دورهی قفل یا خروج، زمان انتظار و نقش ارائهدهنده را یادداشت کنید؛ روشن کنید دارایی را خودتان استیک میکنید یا به ارائهدهنده میسپارید. برای نقدینگی، ترکیب داراییها، قواعد برداشت و کارمزد استخر را بخوانید و نسبت قیمت داراییها را هنگام ورود ثبت کنید؛ در بازارساز خودکار، تغییر این نسبت میتواند ترکیب و مقدار دریافتی هنگام خروج را تغییر دهد. برای وام، آستانهی نقدشدن و ضریب سلامت را دنبال کنید و پیش از افت وثیقه یا رشد بدهی، مسیر بازپرداخت یا افزودن وثیقه را مشخص کنید.
چکلیست پنجگانه
پیش از تأیید، این پنج مورد را ثبت کنید: قرارداد—نشانی و نسخه با صفحهی رسمی تطبیق دارد؛ کلیدها—عبارت بازیابی و کلید خصوصی را در هیچ صفحهای وارد نمیکنید؛ نقدشوندگی—عمق خروج و زمان برداشت روشن است؛ هزینهها—کارمزد شبکه و پروتکل را دیدهاید؛ مسیر خروج—مراحل، محدودیتها و مقصد دارایی را میدانید.
ریسک قرارداد هوشمند، نقدشوندگی، طرف مقابل، اوراکل و نوسان دارایی را جداگانه در چکلیست خود بنویسید؛ این کار کمک میکند یک امتیاز یا نرخ بازده، تفاوت ریسکها را پنهان نکند. دربارهی قانون و مالیات ایران حکم قطعی ندهید؛ وضعیت به شرایط و مقررات روز وابسته است، پس منبع رسمی را بررسی کنید یا از مشاور حقوقی کمک بگیرید.
قدم بعدی برای شناخت پروژه و ابزارهای کریپکس چیست؟
برای سنجش هر راهبرد دیفای، جمعبندی را به سه پرسش کاربردی محدود کنید: دارایی برای چه کاری استفاده میشود؟ بازده از کجا میآید؟ مسیر خروج و ریسک اصلی چیست؟ مثلاً در یک استخر نقدینگی، داراییها برای معامله در دسترس کاربران قرار میگیرند؛ درآمد میتواند از کارمزد معاملات بیاید؛ و خروج به ترکیب داراییهای استخر، نقدشوندگی و شرایط قرارداد وابسته است.
پیش از هر تعامل، پاسخ این سه پرسش را همراه با مقدار دارایی، نرخ، مدت، کارمزدها و شرایط خروج ثبت کنید. محاسبهی نمونهی مقاله را با نرخها و پارامترهای واقعی همان پروتکل جایگزین کنید؛ نرخ نمایشی بهتنهایی نشان نمیدهد پس از کارمزد و تغییر ارزش دارایی چه نتیجهای میگیرید. در مثال استیکینگ، پاداش ساده جدا از کارمزد و تغییر ارزش دارایی تفسیر میشود؛ محاسبهی کامل آن در بخش مربوط به پاداش آمده است.
برای ادامهی ارزیابی، مقالهی «توکنومیکس: چطور ارزش یک پروژه را بسنجیم؟» را بخوانید و سازوکار توکن و محرکهای عرضه را بررسی کنید. سپس مقالهی «وایتپیپر را چطور بخوانیم؟» را بهعنوان راهنمایی برای سنجش هدف پروژه، سازوکار پیشنهادی و محدودیتهایی که اعلام کرده است به کار بگیرید.
برای این مقاله ابزار مرتبطی از کریپکس در نظر گرفته نشده؛ بنابراین نیازی به ابزار یا لینک دیگری نیست. هدف از این بررسی، ساختن تصویری روشن از کارکرد دارایی، منبع بازده و راه خروج است تا بتوانید پیش از تعامل، فرضهای محاسبه و ریسکهای اصلی را مستند و مقایسه کنید؛ نه اینکه یک پروتکل را برتر بدانید یا تصمیم خرید و فروش بگیرید.
پرسشهای پرتکرار
دیفای چیست؟
دیفای مجموعهای از خدمات مالی مبتنی بر شبکههای بلاکچینی و قراردادهای هوشمند است. سازوکار، واسطهها و قواعد هر خدمت با دیگری فرق دارد.
آیا استیکینگ همان وامدادن رمزارز است؟
خیر. استیکینگ به مشارکت در سازوکار شبکه، معمولاً برای اعتبارسنجی، مربوط است؛ وامدهی یعنی سپردن دارایی برای فراهمکردن اعتبار به وامگیرنده. منبع بازده و ریسک این دو یکسان نیست.
زیان ناپایدار در تأمین نقدینگی یعنی چه؟
این اصطلاح اختلاف ارزش سهم استخر با ارزش نگهداری سادهی همان داراییها را توصیف میکند. کارمزد دریافتی و وضعیت هنگام خروج بر نتیجهی نهایی اثر دارند.
ضریب سلامت کمتر از ۱ چه معنایی دارد؟
در پروتکلهایی با این معیار، ضریب کمتر از ۱ یعنی موقعیت وام واجد شرایط نقدشدن است. فرمول و پارامترهای دقیق را باید در مستندات همان پروتکل و بازار بررسی کرد.
آیا توکن استیکینگ نقدشونده با دارایی استیکشده یکی است؟
خیر. این توکن نمایندهی سهم یا مطالبهای مرتبط با دارایی استیکشده است و قرارداد، نقدشوندگی و قیمت آن میتواند رفتار جداگانهای داشته باشد.
پیش از سپردن دارایی به پروتکل دیفای چه چیزهایی را بررسی کنم؟
نشانی و نسخهی قرارداد، شبکه، مجوز توکن، هزینهها، دوره و مسیر خروج، نقدشوندگی و ریسکهای ویژهی سازوکار را بررسی کنید. برای وام، ضریب سلامت و آستانهی نقدشدن را هم پایش کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.