در این مقاله
- چرا نام بازار کافی نیست؟ اول بپرسید چه چیزی میخرید
- بازار نقدی، CFD، فیوچرز و پرپچوال دقیقاً چه هستند؟
- پول، سود و زیان و هزینهها در هر قرارداد چگونه جابهجا میشوند؟
- یک تغییر قیمت را در هر چهار ابزار چگونه مقایسه کنیم؟
- محاسبه در هر ابزار
- چه تفاوتها و استثناهایی را باید در مشخصات قرارداد پیدا کنید؟
- کدام اشتباهها باعث میشوند چهار ابزار را یکی بدانیم؟
- پیش از انتخاب ابزار چه چیزهایی را کنترل کنید؟
- قدم بعدی: از نوع ابزار تا جزئیات قیمت معامله
خلاصه در ۳۰ ثانیه
- در بازار نقدی دارایی را میخرید؛ در مشتقه با قرارداد روی تغییر قیمت موقعیت میگیرید.
- CFD قرارداد تسویهنقدی بر اختلاف قیمت است و مالکیت دارایی پایه نمیدهد.
- فیوچرز قرارداد استاندارد با سررسید و روش تسویهی تعریفشده است.
- پرپچوال نوعی قرارداد مشتقهی بدون سررسید ثابت است؛ سازوکار تأمین مالی در آن مهم است.
- اهرم، وجه تضمین لازم را از ارزش اسمی جدا میکند؛ اندازهی واقعی موقعیت را جداگانه حساب کنید.
- هزینهی معامله را فقط با کارمزد نسنجید؛ اسپرد و هزینههای نگهداری را هم بررسی کنید.
چرا نام بازار کافی نیست؟ اول بپرسید چه چیزی میخرید
فرض کنید چهار معاملهگر همزمان روی یک دارایی موقعیت خرید باز میکنند. هر صفحه قیمت را از ۱۰۰ به ۱۰۲ نشان میدهد. فقط با نگاه به صفحه نمیفهمید کدامیک دارایی را میخرد و مالک آن میشود. کدامیک فقط با طرف قرارداد بر سر تغییر قیمت معامله میکند؟ شباهت قیمت و دکمهها به معنی یکسانبودن چیزی نیست که معامله میکنید.
پرسش راهنما این است: اگر معامله را ببندید یا قرارداد به موعدش برسد، چه چیزی تحویل یا تسویه میشود؟ پاسخ را پیش از ثبت سفارش پیدا کنید. مشخص کنید مالک دارایی پایه میشوید یا فقط روی تغییر قیمت قرارداد میبندید. این پرسش کمک میکند نام بازار را با ماهیت معامله اشتباه نگیرید.
در ادامه چهار ابزار بازار نقدی، CFD، فیوچرز و پرپچوال را تعریف میکنیم. مسیر جابهجایی سود و زیان، وجه تضمین، سررسید و هزینههای نگهداری را توضیح میدهیم. سپس یک تغییر قیمت را در هر چهار ابزار مقایسه میکنیم و اشتباههای رایج را نشان میدهیم. برای شروع، آشنایی مقدماتی با بازارها، تفاوت معاملهگری و سرمایهگذاری و سازوکار فارکس مفید است.
یک قاعده برای خواندن قرارداد
نام ابزار فقط نقطهی شروع است، نه پاسخ نهایی. جزئیات قرارداد، کارگزار و بازاری که در آن معامله میکنید میتوانند تفاوت بسازند. پس مشخصات همان قرارداد را بخوانید و فقط بر پایهی نام کلی بازار تصمیم نگیرید.
بازار نقدی، CFD، فیوچرز و پرپچوال دقیقاً چه هستند؟
بازار نقدی (Spot) یعنی خریدوفروش خود دارایی، نه قراردادی روی تغییر قیمتش. در خرید نقدی، دارایی واقعاً به خریدار تعلق میگیرد؛ اما زمان تسویه و امکان برداشت یا انتقال به نوع دارایی و قواعد پلتفرم بستگی دارد. پس «نقدی» همیشه به معنی تحویل آنی نیست.
قرارداد مابهالتفاوت (CFD) قراردادی بین مشتری و ارائهدهنده است که اختلاف قیمت ورود و خروج موقعیت را تسویه میکند. اگر روی افزایش قیمت موقعیت خرید بگیرید، سود یا زیان فقط بر اساس تغییر قیمت حساب میشود؛ دارایی پایه را نمیخرید و مالک آن نمیشوید.
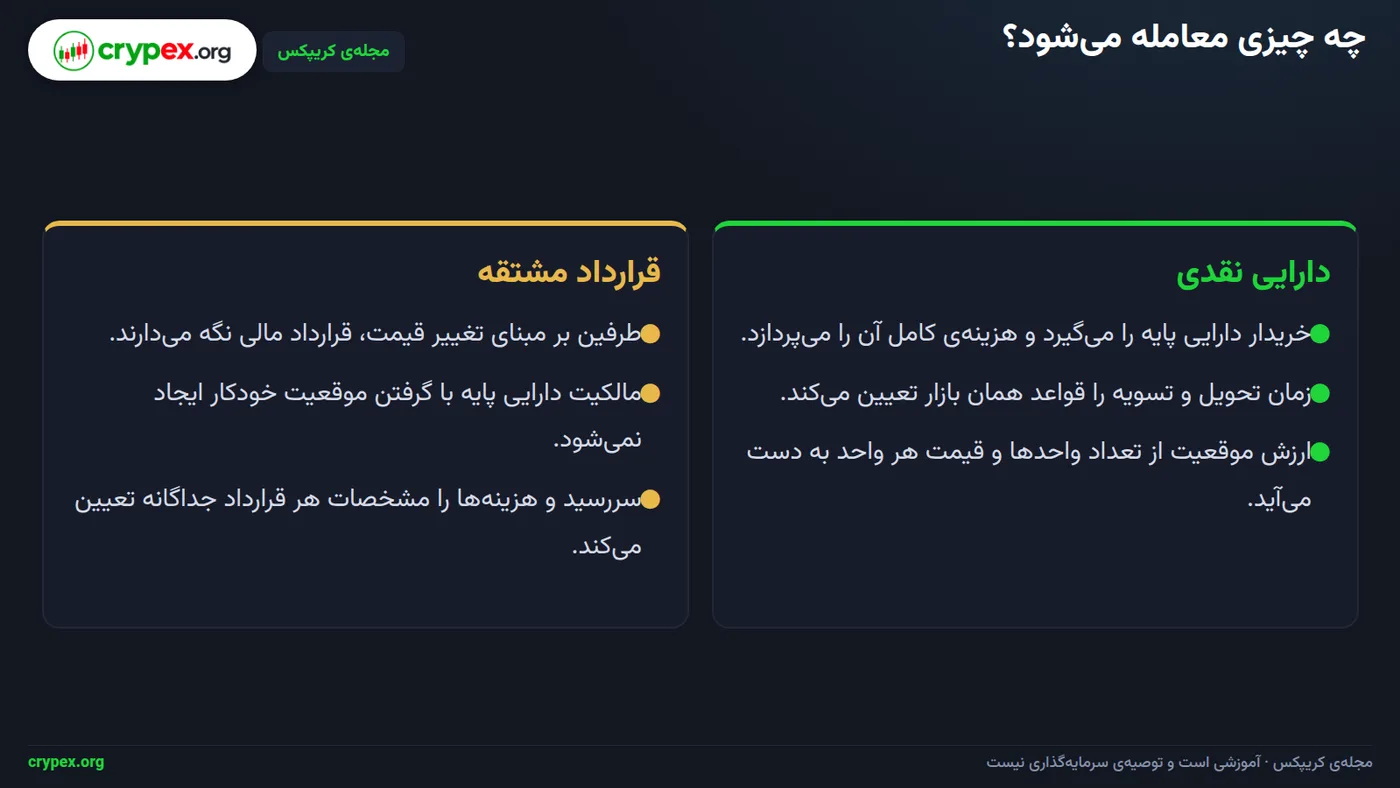
در تصویر بالا، خرید نقدیِ دارایی با گرفتن موقعیت در قرارداد مشتقه مقایسه شده است: در یکی خود دارایی را میخرید، در دیگری فقط قرارداد موضوع معامله است. فیوچرز (Futures) یک قرارداد مشتقه و استاندارد است که اندازه، سررسید و روش تسویهاش از قبل مشخصاند. بسته به مشخصات قرارداد، تسویه میتواند با تحویل فیزیکی یا بهصورت نقدی انجام شود.
پرپچوال (Perpetual) یک قرارداد مشتقه بدون تاریخ سررسید ثابت است. پلتفرم سازوکارهایی دارد تا قیمت قرارداد را نزدیک به قیمت مرجع نگه دارد؛ تأمین مالی یکی از این سازوکارهاست. نرخ و فاصلهی پرداختش را باید در مشخصات پلتفرم ببینید.
در معاملات اهرمی، وجه تضمین فقط وثیقهی نگهداری موقعیت است، نه بهای کامل دارایی. آن را با ارزش اسمی اشتباه نگیرید: ارزش اسمی برابر است با اندازهی موقعیت ضربدر قیمت، اما وجه تضمین مبلغی برای پشتیبانی از همان موقعیت است. پیش از سفارش، مشخص کنید دارایی را میخرید یا فقط روی تغییر قیمت قرارداد میبندید؛ بعد مشخصات ابزار را بررسی کنید.
| ابزار | مالکیت دارایی پایه | سررسید | نوع تسویه | هزینه یا سازوکار ویژه |
|---|---|---|---|---|
| نقدی | خریدار دارایی را میخرد؛ ثبت مالکیت و امکان برداشت یا انتقال تابع نوع دارایی و قواعد پلتفرم است | سررسید قراردادی ندارد | زمان تسویه و تحویل تابع بازار و قواعد دارایی است | هزینههای معامله و نگهداری دارایی |
| CFD | مشتری مالک دارایی پایه نمیشود | طبق قرارداد و قواعد ارائهدهنده | تسویهی اختلاف قیمت ورود و خروج | اهرم و هزینهی نگهداری شبانه؛ مشخصات کارگزار را بررسی کنید |
| فیوچرز | خود قرارداد بهتنهایی مالکیت دارایی پایه نمیدهد | سررسید مشخص | تحویل فیزیکی یا تسویهی نقدی طبق مشخصات قرارداد | اندازهی استاندارد قرارداد و وجه تضمین؛ اندازه، سررسید و روش تسویه را پیش از معامله بخوانید |
| پرپچوال | موقعیت قراردادی است، نه خرید دارایی پایه | سررسید ثابت ندارد | طبق قواعد پلتفرم | تأمین مالی؛ نرخ و فاصلهی پرداخت را بررسی کنید |
پول، سود و زیان و هزینهها در هر قرارداد چگونه جابهجا میشوند؟
در خرید نقدی، پرداخت اولیه فقط بهای دارایی است. تغییر ارزش دارایی بعداً سود یا زیان شما را میسازد. سود ناخالص موقعیت خرید برابر است با تغییر قیمت ضربدر تعداد واحدها. کارمزد خرید و فروش را جداگانه حساب کنید. مالکیت واقعی هم به دسترسی شما به دارایی و قواعد پلتفرم بستگی دارد؛ مثلاً امکان برداشت یا انتقال آن.
در CFD، سود و زیان ناخالص موقعیت خرید برابر است با اختلاف قیمت ضربدر اندازه موقعیت. مثلاً در یک موقعیت فرضیِ ۱۰ واحدی، اگر قیمت از ۱۰۰ به ۱۰۲ برسد، تغییر ناخالص میشود (۱۰۲−۱۰۰)×۱۰ = ۲۰. این عدد پیش از هزینههاست. کارمزد، اسپرد و هزینه نگهداری شبانه جداگانه از آن کم میشوند. پیش از سفارش، این موارد را در مشخصات کارگزار بررسی کنید: قیمت ورود و خروج، اهرم، وجه تضمین و هزینه شبانه.
در فیوچرز، سود و زیان از تغییر ارزش قرارداد به دست میآید. این مقدار به اندازه قرارداد، قیمت آن و روش تسویه بستگی دارد. مثلاً در یک قرارداد فرضیِ با اندازه ۱۰ واحد، حرکت قیمت از ۱۰۰ به ۱۰۲ تغییر ناخالصی برابر (۱۰۲−۱۰۰)×۱۰ = ۲۰ دارد. قرارداد میتواند نقدی تسویه شود یا به تحویل دارایی برسد. وجه تضمین فقط وثیقه است، نه بهای دارایی و نه سقف زیان شما. ارزش اسمی قرارداد یعنی اندازه آن ضربدر قیمت، و نشاندهنده مقدار در معرض تغییر قیمت است.
در پرپچوال، سود و زیان ناشی از حرکت قیمت را جدا از پرداخت تأمین مالی حساب کنید. مثلاً در موقعیت خرید فرضیِ ۱۰واحدی، با تغییر قیمت از ۱۰۰ به ۱۰۲، سود ناخالص قیمتی میشود ۲۰. پرداخت تأمین مالی در محاسبهای جدا ثبت میشود. اینکه خریدار پرداختکننده باشد یا فروشنده، و این پرداخت هر چند وقت انجام شود، به نرخ و قواعد پلتفرم بستگی دارد. نداشتن سررسید ثابت به معنی نبود هزینه دورهای نیست. ارزش اسمی را با وجه تضمین و موجودی حساب اشتباه نگیرید: اهرم فقط وثیقه لازم را تغییر میدهد، نه اندازه موقعیتی که قیمت روی آن اثر میگذارد.
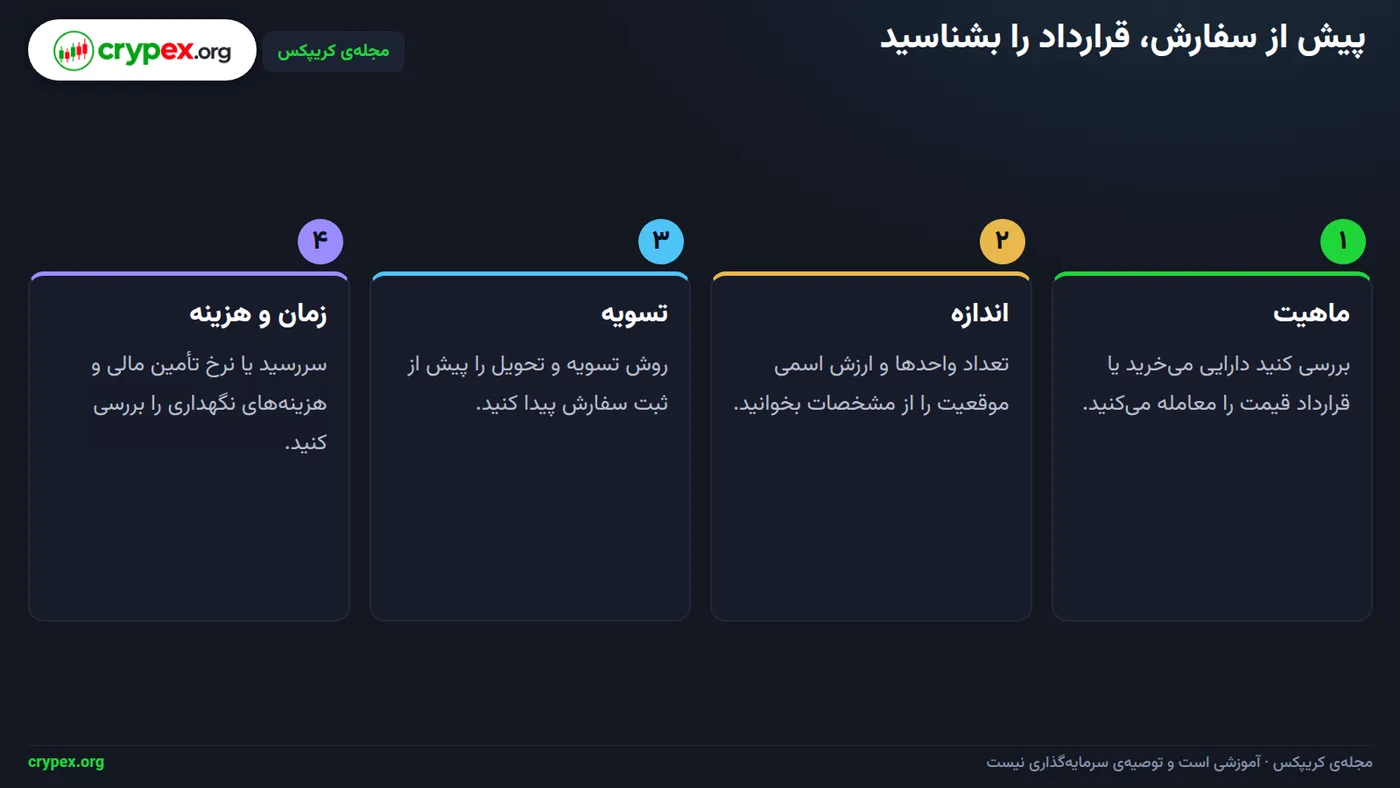
در تصویر بالا، چهار بررسی عملی را میبینید. پیش از ثبت سفارش، این مشخصات را در قرارداد یا صفحه سفارش پیدا کنید:
- اندازه قرارداد یا تعداد واحدهای دارایی؛
- ارز تسویه و روش تسویه: نقدی یا تحویل؛
- وجود سررسید و تاریخ آن، یا نبود سررسید؛
- نرخ و فاصله پرداخت تأمین مالی، و هزینه نگهداری شبانه.
وثیقه سقف زیان نیست
وجه تضمین فقط وثیقه لازم برای موقعیت است. آن را با ارزش اسمی یا موجودی حساب یکی نگیرید. مقدار واقعی در معرض تغییر قیمت را از اندازه موقعیت و قیمت قرارداد بشناسید.
یک تغییر قیمت را در هر چهار ابزار چگونه مقایسه کنیم؟
برای مقایسهی منصفانه، چهار موقعیت خرید هماندازه را در نظر بگیرید. قیمت از ۱۰۰ به ۱۰۲ میرسد و هر موقعیت معادل ۱۰ واحد دارایی است. این مثال فرضی است؛ محاسبهها پیش از کارمزد، اسپرد و هزینههای نگهداری انجام میشوند. قاعدهی سود ناخالص موقعیت خرید ساده است: تغییر قیمت را در تعداد واحدها ضرب کنید.
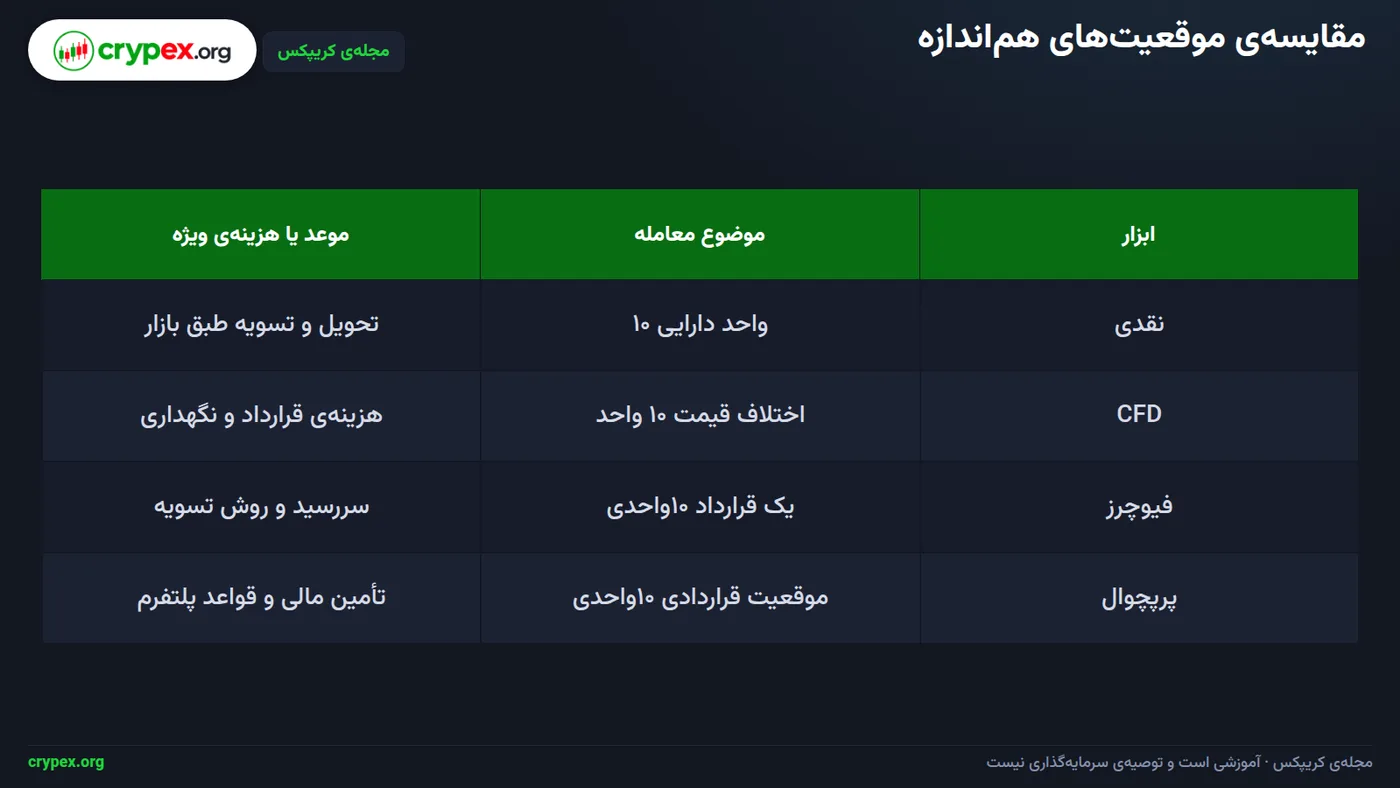
در تصویر بالا، اندازهی موقعیت در هر چهار ابزار برابر است. تفاوت در نحوهی شکلگیری پول و تعهد معامله است. در هر مورد، افزایش قیمت ۲ واحد است. ضرب آن در ۱۰ واحد، تغییر ناخالص ۲۰ را به دست میدهد.
محاسبه در هر ابزار
- نقدی: برای خرید ۱۰ واحد، ۱۰۰×۱۰=۱۰۰۰ پرداخت میکنید. سپس با فروش همان ۱۰ واحد به قیمت ۱۰۲، ارزش فروش ۱۰۲×۱۰=۱۰۲۰ است؛ پس سود ناخالص برابر است با ۱۰۲۰−۱۰۰۰=۲۰.
- CFD: ارزش اسمی موقعیت برابر ۱۰۰×۱۰=۱۰۰۰ است. اختلاف قیمت ۱۰۲−۱۰۰=۲ و تغییر ناخالص موقعیت ۲×۱۰=۲۰ است. اگر وجه تضمین را ۲۰۰ در نظر بگیریم، این مبلغ جدا از ارزش اسمی ۱۰۰۰ است؛ وجه تضمین بهای خرید ۱۰ واحد دارایی نیست.
- فیوچرز: یک قرارداد با اندازهی ۱۰ واحد، با تغییر قیمت ۲ واحد، تغییر ناخالص ۲×۱۰=۲۰ دارد. این محاسبه سود ناخالص را نشان میدهد؛ مبلغ پرداختی و روش تسویهی واقعی را مشخصات همان قرارداد تعیین میکند.
- پرپچوال: با اندازهی ۱۰ واحد، تغییر قیمت ۲ واحد، تغییر ناخالص ۲×۱۰=۲۰ است. هزینهی تأمین مالی و کارمزد در این نتیجه نیامدهاند.
قاعدهی مقایسه
در مقایسهی سود ناخالص، اندازهی موقعیت مهم است: تغییر قیمت را در تعداد واحدها ضرب کنید. نوع ابزار، مالکیت دارایی، هزینهها، تعهدها و شیوهی نگهداری موقعیت را عوض میکند. پس سود ناخالص برابر، به معنای معاملهی یکسان نیست.
چه تفاوتها و استثناهایی را باید در مشخصات قرارداد پیدا کنید؟
نام «فیوچرز» بهتنهایی نشان نمیدهد در پایان قرارداد چه میگیرید. مشخصات قرارداد را بخوانید تا بفهمید تسویه با تحویل دارایی پایه است یا پرداخت نقدیِ اختلاف قیمت. بعضی فیوچرزها قابلتحویلاند و بعضی با پول نقد تسویه میشوند. مثلاً در قرارداد قابلتحویل، خریدار در موعد قرارداد کالا را میگیرد؛ در تسویهی نقدی فقط اختلاف قیمت پرداخت میشود و کالا منتقل نمیشود.
در معاملات Spot فارکس، تسویه معمولاً در موعد عرف بازار انجام میشود؛ پول و ارز لزوماً همزمان جابهجا نمیشوند. اینجا Spot به بازار یا معاملهی نقدی در برابر قرارداد مشتقه اشاره دارد، نه تحویل آنیِ ارز. موعد تسویه را برای همان جفتارز و محل معامله بررسی کنید؛ نام «نقدی» بهتنهایی زمان انتقال را نشان نمیدهد.
سررسید، هزینه و روش اجرا را پیدا کنید
فیوچرز سررسید دارد. پیش از معامله، تاریخ سررسید، روش تسویه و اندازهی هر قرارداد را بررسی کنید. روش خروج را هم از قبل مشخص کنید: بستن موقعیت پیش از موعد، نگهداشتن تا سررسید، یا تمدید. تمدید یعنی بستن قرارداد فعلی و گرفتن موقعیت در قراردادی با سررسید دیگر؛ این کار سررسید قرارداد قبلی را حذف نمیکند.
پرپچوال سررسید ثابت ندارد، اما باید نرخ و فاصلهی پرداخت تأمین مالی را بسنجید. این هزینهی دورهای با مدت نگهداری جمع میشود. قواعد تعیین قیمت مرجع و بستن اجباری موقعیت را هم بخوانید: قیمت مرجع چگونه محاسبه میشود و اگر وجه تضمین کافی نباشد، موقعیت چطور بسته میشود؟
CFD قراردادی وابسته به ارائهدهنده است. اندازهی قرارداد، اهرم، وجه تضمین، قیمت ورود و خروج، هزینهی نگهداری شبانه و شیوهی اجرای سفارش را در مشخصات کارگزار پیدا کنید؛ این موارد بین ارائهدهندگان فرق دارد. مثلاً دو قرارداد روی یک دارایی میتوانند اندازه یا هزینهی نگهداری متفاوتی داشته باشند. پس فقط وجه تضمین را مقایسه نکنید.
تسویه، مالکیت شخصی نیست
تسویهی موقعیت در صرافی رمزارزی بهتنهایی یعنی مالکیت شخصی دارایی نیست. جداگانه بررسی کنید دارایی کجا نگهداری میشود، آیا امکان برداشت دارید، و میتوانید آن را به کیف پول دیگری منتقل کنید یا نه.
پیش از ثبت سفارش، مشخص کنید مالک دارایی پایه میشوید یا فقط روی تغییر قیمت قرارداد میبندید. سپس روش تسویه و سررسید، اندازهی قرارداد، هزینههای دورهای و امکان تحویل یا برداشت را از مشخصات همان ابزار بررسی کنید. برای مقایسهی ارزش اسمی و تغییر قیمت، به مثال بخش قبل رجوع کنید؛ هزینههای قرارداد را جداگانه بسنجید.
کدام اشتباهها باعث میشوند چهار ابزار را یکی بدانیم؟
یک خطای رایج این است که فکر کنید قیمت نزدیک یعنی محصول یکسان. ممکن است قیمت مرجع دو صفحهی معامله نزدیک باشد، اما در یکی دارایی پایه را میخرید و در دیگری فقط با کارگزار یا طرف قرارداد روی تغییر قیمت توافق میکنید. پس مالکیت، تعهدها و هزینهها با هم فرق دارند.
وجه تضمین را با مقدار معامله اشتباه نگیرید. ارزش اسمی یعنی اندازهی موقعیت ضربدر قیمت؛ وجه تضمین فقط وثیقهای برای بازکردن یا نگهداشتن موقعیت اهرمی است. سرمایهی حساب هم کل موجودی شماست برای پوشش موقعیتها و زیانها. در مثال اصلی مقاله، وجه تضمین ۲۰۰ در برابر ارزش اسمی ۱۰۰۰، بهای خرید دارایی نیست.
خرید فیوچرز بهتنهایی یعنی مالکشدن دارایی پایه نیست؛ نتیجه به نوع قرارداد بستگی دارد. قرارداد میتواند نقدی تسویه شود یا طبق مشخصاتش تحویل داشته باشد. پیش از معامله، اندازهی قرارداد، سررسید و روش تسویه را بخوانید. پرپچوال سررسید ثابت ندارد، اما نگهداریاش رایگان نیست؛ پرداخت تأمین مالی در فاصلههای معین انجام میشود، پس نرخ و سابقهی آن را بررسی کنید.
برای مقایسهی منصفانه، این چهار مورد را یکسان کنید
- ارزش اسمی هر موقعیت را برابر بگیرید: اندازهی موقعیت × قیمت؛ اهرم و وجه تضمین را با ارزش معامله اشتباه نگیرید.
- جهت معامله را یکی کنید: خرید را با خرید و فروش را با فروش بسنجید.
- اندازهی موقعیت را برابر کنید؛ در موقعیت خرید، سود یا زیان ناخالص برابر است با تغییر قیمت × تعداد واحدها.
- هزینهها را جداگانه جمع کنید: کارمزد و اسپرد، هزینهی نگهداری شبانهی CFD و پرداخت تأمین مالی پرپچوال؛ در فیوچرز هم هزینههای قرارداد را بررسی کنید.
برای هر صفحهی معامله یک یادداشت کوتاه بسازید: نوع دارایی یا قرارداد چیست؟ اندازهی موقعیت چقدر است؟ سررسید دارد؟ تسویه چگونه است؟ هزینهی باز نگهداشتنش چقدر است؟ این کار را پیش از مقایسهی سود انجام دهید و مثال عددی بخش مقایسهی چهار موقعیت را هم با همین پرسشها دوباره بررسی کنید.
پیش از انتخاب ابزار چه چیزهایی را کنترل کنید؟
پیش از ثبت سفارش، این چکلیست را کامل کنید. اگر جواب یکی از موارد را نمیدانید، مشخصات همان محصول را پیدا کنید. اول بپرسید مالک دارایی پایه میشوید یا فقط روی تغییر قیمت قرارداد میبندید؟ بعد اندازهی موقعیت را برحسب تعداد واحد یا تعداد قرارداد مشخص کنید و ارزش اسمی را بخوانید. وثیقه بهتنهایی اندازهی مواجهه را نشان نمیدهد.
- دارایی یا قرارداد: در خرید نقدی، بررسی کنید دارایی چگونه به حساب یا کیف پول شما منتقل میشود؛ در CFD، فیوچرز و پرپچوال، شرایط قرارداد و روش بستن موقعیت را بخوانید.
- اندازهی موقعیت و ارزش اسمی: تعداد واحدها یا قراردادها را ثبت کنید و ارزش اسمی را از ضرب اندازهی موقعیت در قیمت به دست آورید. وجه تضمین، وثیقهی نگهداری موقعیت است، نه بهای کل مواجهه؛ در مثال اصلی مقاله، برای جزئیات مقایسه به بخش مربوط ارجاع دهید.
- تسویه و زمان: روش تسویه و زمان اجرای آن را بررسی کنید. در فیوچرز، تاریخ سررسید، روش تسویه و اندازهی هر قرارداد را بخوانید؛ در پرپچوال، سررسید ثابت وجود ندارد، اما نرخ و فاصلهی پرداخت تأمین مالی را بررسی کنید.
- هزینهها را جدا بنویسید: اسپرد، کارمزد، هزینهی شبانه و تأمین مالی را در ردیفهای جدا ثبت کنید. فقط هزینههای مربوط به محصول را نگه دارید؛ برای نمونه، هزینهی شبانهی CFD را به خرید نقدی نسبت ندهید و تأمین مالی پرپچوال را برای فیوچرزِ دارای سررسید ثابت وارد نکنید.
- اهرم و مشخصات قرارداد: در CFD، قیمت ورود و خروج، اهرم، وجه تضمین و هزینهی نگهداری شبانه را از مشخصات کارگزار بخوانید. اندازهی قرارداد و قواعد تسویه را نیز پیش از سفارش با نیاز خود تطبیق دهید.
برای محاسبهی مواجهه، ارزش اسمی را کنار وجه تضمین یادداشت کنید. سود یا زیان هر ابزار را با روش تسویه و هزینههای خودش بسنجید. اهرم، سود و زیان را نسبت به سرمایهی درگیر بزرگ میکند؛ حرکت مخالف قیمت میتواند به بستن اجباری موقعیت بینجامد.
ریسک و مقررات را جداگانه بررسی کنید
ریسک طرف قرارداد، پلتفرم و نقدشوندگی به محصول و محل ارائهی آن بستگی دارد. دربارهی مقررات یا مالیات ایران نظر قطعی ندهید؛ برای تصمیم حقوقی، منبع رسمی یا مشاور حقوقی مرجع است.
قدم بعدی: از نوع ابزار تا جزئیات قیمت معامله
این چهار ابزار را بهخاطر بسپارید: در بازار نقدی دارایی میخرید، در CFD روی اختلاف قیمت قرارداد میبندید، فیوچرز قرارداد سررسیددار است و پرپچوال قرارداد بدون سررسید ثابت. پیش از ثبت سفارش مشخص کنید مالک دارایی پایه میشوید یا فقط تغییر قیمت قرارداد را معامله میکنید. بعد نام قرارداد، اندازه، شیوهی تسویه و هزینههایش را در مشخصات محصول بخوانید. برای تفاوت سود و زیان این ابزارها به بخش مقایسهی همین مقاله برگردید؛ مثال چهار موقعیت هماندازه آنجا حل شده است.
از نوع ابزار به خواندن قیمت
گام بعدی این است که بفهمید قیمت چه چیزی را میسنجد و در چه جهتی حرکت میکند. مقالهی «ارز پایه و مظنه، تبدیل ارز و سود و زیان جفتارزهای غیردلاری» را بخوانید تا بدانید هر جفتارز چگونه نمایش داده میشود و تغییر قیمت برای موقعیت شما چه معنایی دارد. بعد مقالهی «قیمت خرید و فروش (Bid/Ask) و اسپرد» فاصلهی قیمتهای خریدوفروش و اثرش بر هزینهی ورود را روشن میکند.
پرسش تمرینی پیش از سفارش
پیش از لمس دکمهی سفارش، نام قرارداد، اندازه، تسویه، سررسید و هزینهی نگهداری را در مشخصات محصول پیدا کنید. برای فیوچرز، تاریخ سررسید، روش تسویه و اندازهی قرارداد را کنترل کنید؛ برای پرپچوال، نرخ و فاصلهی پرداخت تأمین مالی را ببینید. در CFD هم قیمتهای ورود و خروج، اهرم، وجه تضمین و هزینهی نگهداری شبانه را از مشخصات کارگزار بخوانید.
پرسشهای پرتکرار
در بازار نقدی واقعاً مالک دارایی میشوم؟
در خرید نقدی، معامله بر سر خود دارایی است؛ اما زمان تحویل، محل نگهداری و امکان برداشت به قواعد بازار و پلتفرم بستگی دارد. وضعیت دارایی را در حساب و شرایط محصول بررسی کنید.
آیا CFD همان خرید دارایی پایه است؟
خیر. CFD قراردادی برای تسویهی اختلاف قیمت میان ورود و خروج است و بهخودیخود مالکیت دارایی پایه نمیدهد. هزینهها و شرایط قرارداد را در مشخصات ارائهدهنده بخوانید.
تفاوت فیوچرز و پرپچوال چیست؟
فیوچرز سررسید مشخص دارد و روش تسویهاش در مشخصات قرارداد نوشته میشود. پرپچوال تاریخ سررسید ثابت ندارد و سازوکار تأمین مالی از ویژگیهای مهم آن است.
آیا هر فیوچرز به تحویل فیزیکی ختم میشود؟
خیر. بعضی قراردادها با تحویل دارایی تسویه میشوند و بعضی با تسویهی نقدی. روش تسویه را از مشخصات همان قرارداد پیدا کنید.
وجه تضمین همان ارزش کل معامله است؟
خیر. ارزش اسمی اندازهی موقعیت را نشان میدهد؛ وجه تضمین وثیقهی لازم برای نگهداری موقعیت است. اهرم باعث میشود این دو مبلغ با هم برابر نباشند.
چرا نگهداری پرپچوال یا CFD هزینه دارد؟
بسته به محصول، هزینههایی مانند اسپرد، کارمزد، هزینهی نگهداری یا پرداخت تأمین مالی به معامله اضافه میشود. مبلغ و زمان محاسبه را در قواعد پلتفرم یا قرارداد بررسی کنید.
منابع
این مقاله آموزشی است و توصیهی سرمایهگذاری یا سیگنال خرید و فروش نیست. معامله در بازارهای مالی ریسک دارد و مسئولیت تصمیمها با خود شماست.
اشتباهی دیدید؟ از صفحهی تماس با ما خبر بدهید تا بررسی و اصلاح شود.